W-8BEN-E para una S.A. panameña: holding, bróker y sin convenio con EE. UU.
Este artículo fue creado con ayuda de IA y no ha sido revisado por un editor humano. Se ofrece únicamente con fines informativos generales y no constituye asesoramiento fiscal, legal ni financiero.
Última verificación: 06.10.2026. Estados Unidos y Panamá no tienen un convenio para evitar la doble imposición en vigor. Panamá no aparece en la lista del IRS United States Income Tax Treaties - A to Z.
 Imagen generada por IA
No hay convenio vigente entre Panamá y Estados Unidos. La Parte III del W-8BEN-E (líneas 14–15) queda en blanco. El acuerdo de intercambio de información tributaria (firmado el 30 de noviembre de 2010) y el acuerdo FATCA no son convenios de impuesto a la renta y no bajan la retención.
El beneficio de un convenio lo reclama quien recibe el ingreso: aquí, la sociedad panameña. Que el dueño viva en México, Colombia o España no permite usar el convenio de ese país en el formulario de la S.A.
El régimen territorial de Panamá no cambia la retención de Estados Unidos. Una sucursal de sociedad extranjera no es residente panameña. La sociedad extranjera presenta su propio formulario. El asistente para una persona está en el asistente W-8BEN.
Si prefiere ir al formulario, inicie el asistente W-8BEN-E. Ya sabe que no hay convenio vigente y, por defecto, deja la Parte III en blanco. El PDF listo para firmar cuesta 30 USD.
¿Formulario en blanco o ya completado?
Puede descargar el formulario oficial en blanco o completar el mismo archivo con el asistente.
- W-8BEN-E oficial en blanco (IRS, gratis): Descargar el W-8BEN-E en PDF desde el IRS — para una S.A., una S. de R.L. o una E.I.R.L.
- W-8BEN oficial en blanco (IRS, gratis): Descargar el W-8BEN en PDF desde el IRS — para una persona natural.
- Ya completado (5–10 minutos): W-8BEN-E para una sociedad panameña (30 USD) o W-8BEN para una persona (5 USD). La Parte III queda en blanco.
- Lista de convenios del IRS: United States Income Tax Treaties - A to Z — Panamá no aparece.
Qué formulario corresponde
26 CFR 301.7701-2(b)(8)(i) incluye "Panama, Sociedad Anonima". El formulario depende del tipo societario:
- S.A.: Corporation per se, también si solo tiene una cuenta en un bróker. No puede presentar el Form 8832 y nunca puede ser disregarded.
- S. de R.L. (Ley 4 de 2009) y E.I.R.L.: Entidades elegibles. Son Corporation por defecto. Una S. de R.L. de un solo socio no es disregarded sin el Form 8832.
- Fundación de interés privado: Puede ser un trust o una entidad comercial para EE. UU., según su carta fundacional y cómo opera. No es necesariamente el W-8BEN-E. Consulte a un asesor antes de elegir un estado.
- Sociedad colectiva o en comandita: Partnership por defecto.
- Persona natural: Presenta el Form W-8BEN, no este formulario.
- Sucursal: No es residente panameña. Presenta el formulario la sociedad extranjera.
Los convenios de Panamá con otros países no reducen la retención de Estados Unidos. El beneficio de un convenio sigue a la residencia fiscal, no a la ciudadanía.
Una persona con residencia fiscal en Panamá no reclama el convenio de otro país de ciudadanía. Esta página no decide si alguien sigue siendo residente fiscal en otro país.
Quién presenta este formulario
Una S.A. o una S. de R.L. que cobra de un pagador de Estados Unidos y debe documentar que no es una persona estadounidense.
- S.A. holding con cuenta en un bróker: Los dividendos de acciones de EE. UU. quedan al 30 %. No hay tasa de convenio.
- S. de R.L. que factura servicios desde Panamá: El trabajo realizado en Panamá suele ser de fuente extranjera y la retención estadounidense suele ser 0 %. El formulario documenta el carácter extranjero. No nombra un convenio.
- Persona natural: Esa persona presenta el W-8BEN, no el W-8BEN-E.
Holding y NFFE Pasiva
En el asistente, el estado de la línea 5 para un holding con ingreso pasivo se llama NFFE Pasiva. En el formulario del IRS esa casilla es Passive NFFE. La Parte XXVI es la línea 40.
- Ingreso pasivo: Una S.A. cuyo ingreso es sobre todo pasivo (dividendos, intereses, ganancias de una cuenta en un bróker) suele ser NFFE Pasiva (línea 5; Parte XXVI, línea 40).
- Línea 40b: La NFFE Pasiva certifica que no tiene propietarios estadounidenses sustanciales. En el asistente: «Certifico que la sociedad no tiene propietarios estadounidenses sustanciales».
- Línea 40c y Parte XXIX: Si los hay, marca la otra casilla. El asistente dice que debe completar la Parte XXIX en el siguiente paso, con nombre, dirección y NIF.
- Dueño sustancial: En general, una persona de EE. UU. con más del 10 % de la sociedad.
- NFFE Activa: Si la S.A. tiene operaciones reales (servicios, comercio) y su ingreso pasivo es menor al 50 %, puede ser NFFE Activa (Parte XXV).
- Administración discrecional: Si una entidad financiera administra las inversiones de forma discrecional, la S.A. puede ser una Investment Entity y necesita un GIIN u otro estado. Esta página no decide ese caso. Consulte a un asesor.
Línea por línea
El nombre es el de la razón social. El país de constitución es Panamá. En la línea 9b va el RUC de la sociedad, el número del Registro Público.
| Línea | Entrada |
|---|---|
| Línea 1 — Nombre | La razón social, por ejemplo Istmo Holdings S.A. |
| Línea 2 — País de constitución | Panama. |
| Línea 4 — Chapter 3 | Corporation. Una S.A. no puede elegir otra clasificación ni presentar el Form 8832. |
| Línea 5 — FATCA | NFFE Pasiva (Passive NFFE) para un holding con ingreso pasivo. NFFE Activa (Active NFFE) si tiene operaciones reales. |
| Línea 6 — Domicilio | Calle y ciudad, en letras latinas. Sin codigo postal. Por ejemplo Calle 50, Torre Global Bank, Piso 25, Obarrio, Panama City. |
| Línea 9b — RUC | RUC de la sociedad, el número del Registro Público. El ejemplo 155612345-2-2015 muestra el formato. El DV no es necesario. No es un RUC real. No use la cédula del dueño. |
| Líneas 14–15 — Parte III | DEJAR EN BLANCO. No hay convenio vigente. La línea 14b tampoco se marca. |
| Parte XXVI, línea 40 | Línea 40b si no hay propietarios estadounidenses sustanciales. Si los hay, línea 40c y Parte XXIX. |
El ejemplo 155612345-2-2015 no es un RUC real. Conserve los guiones. El DV no hace falta.
Ejemplo: W-8BEN-E completado para una S.A. panameña
Un ejemplo de una S.A. ficticia de la Ciudad de Panamá, RUC de formato, Chapter 3 Corporation, NFFE Pasiva y Parte III en blanco.
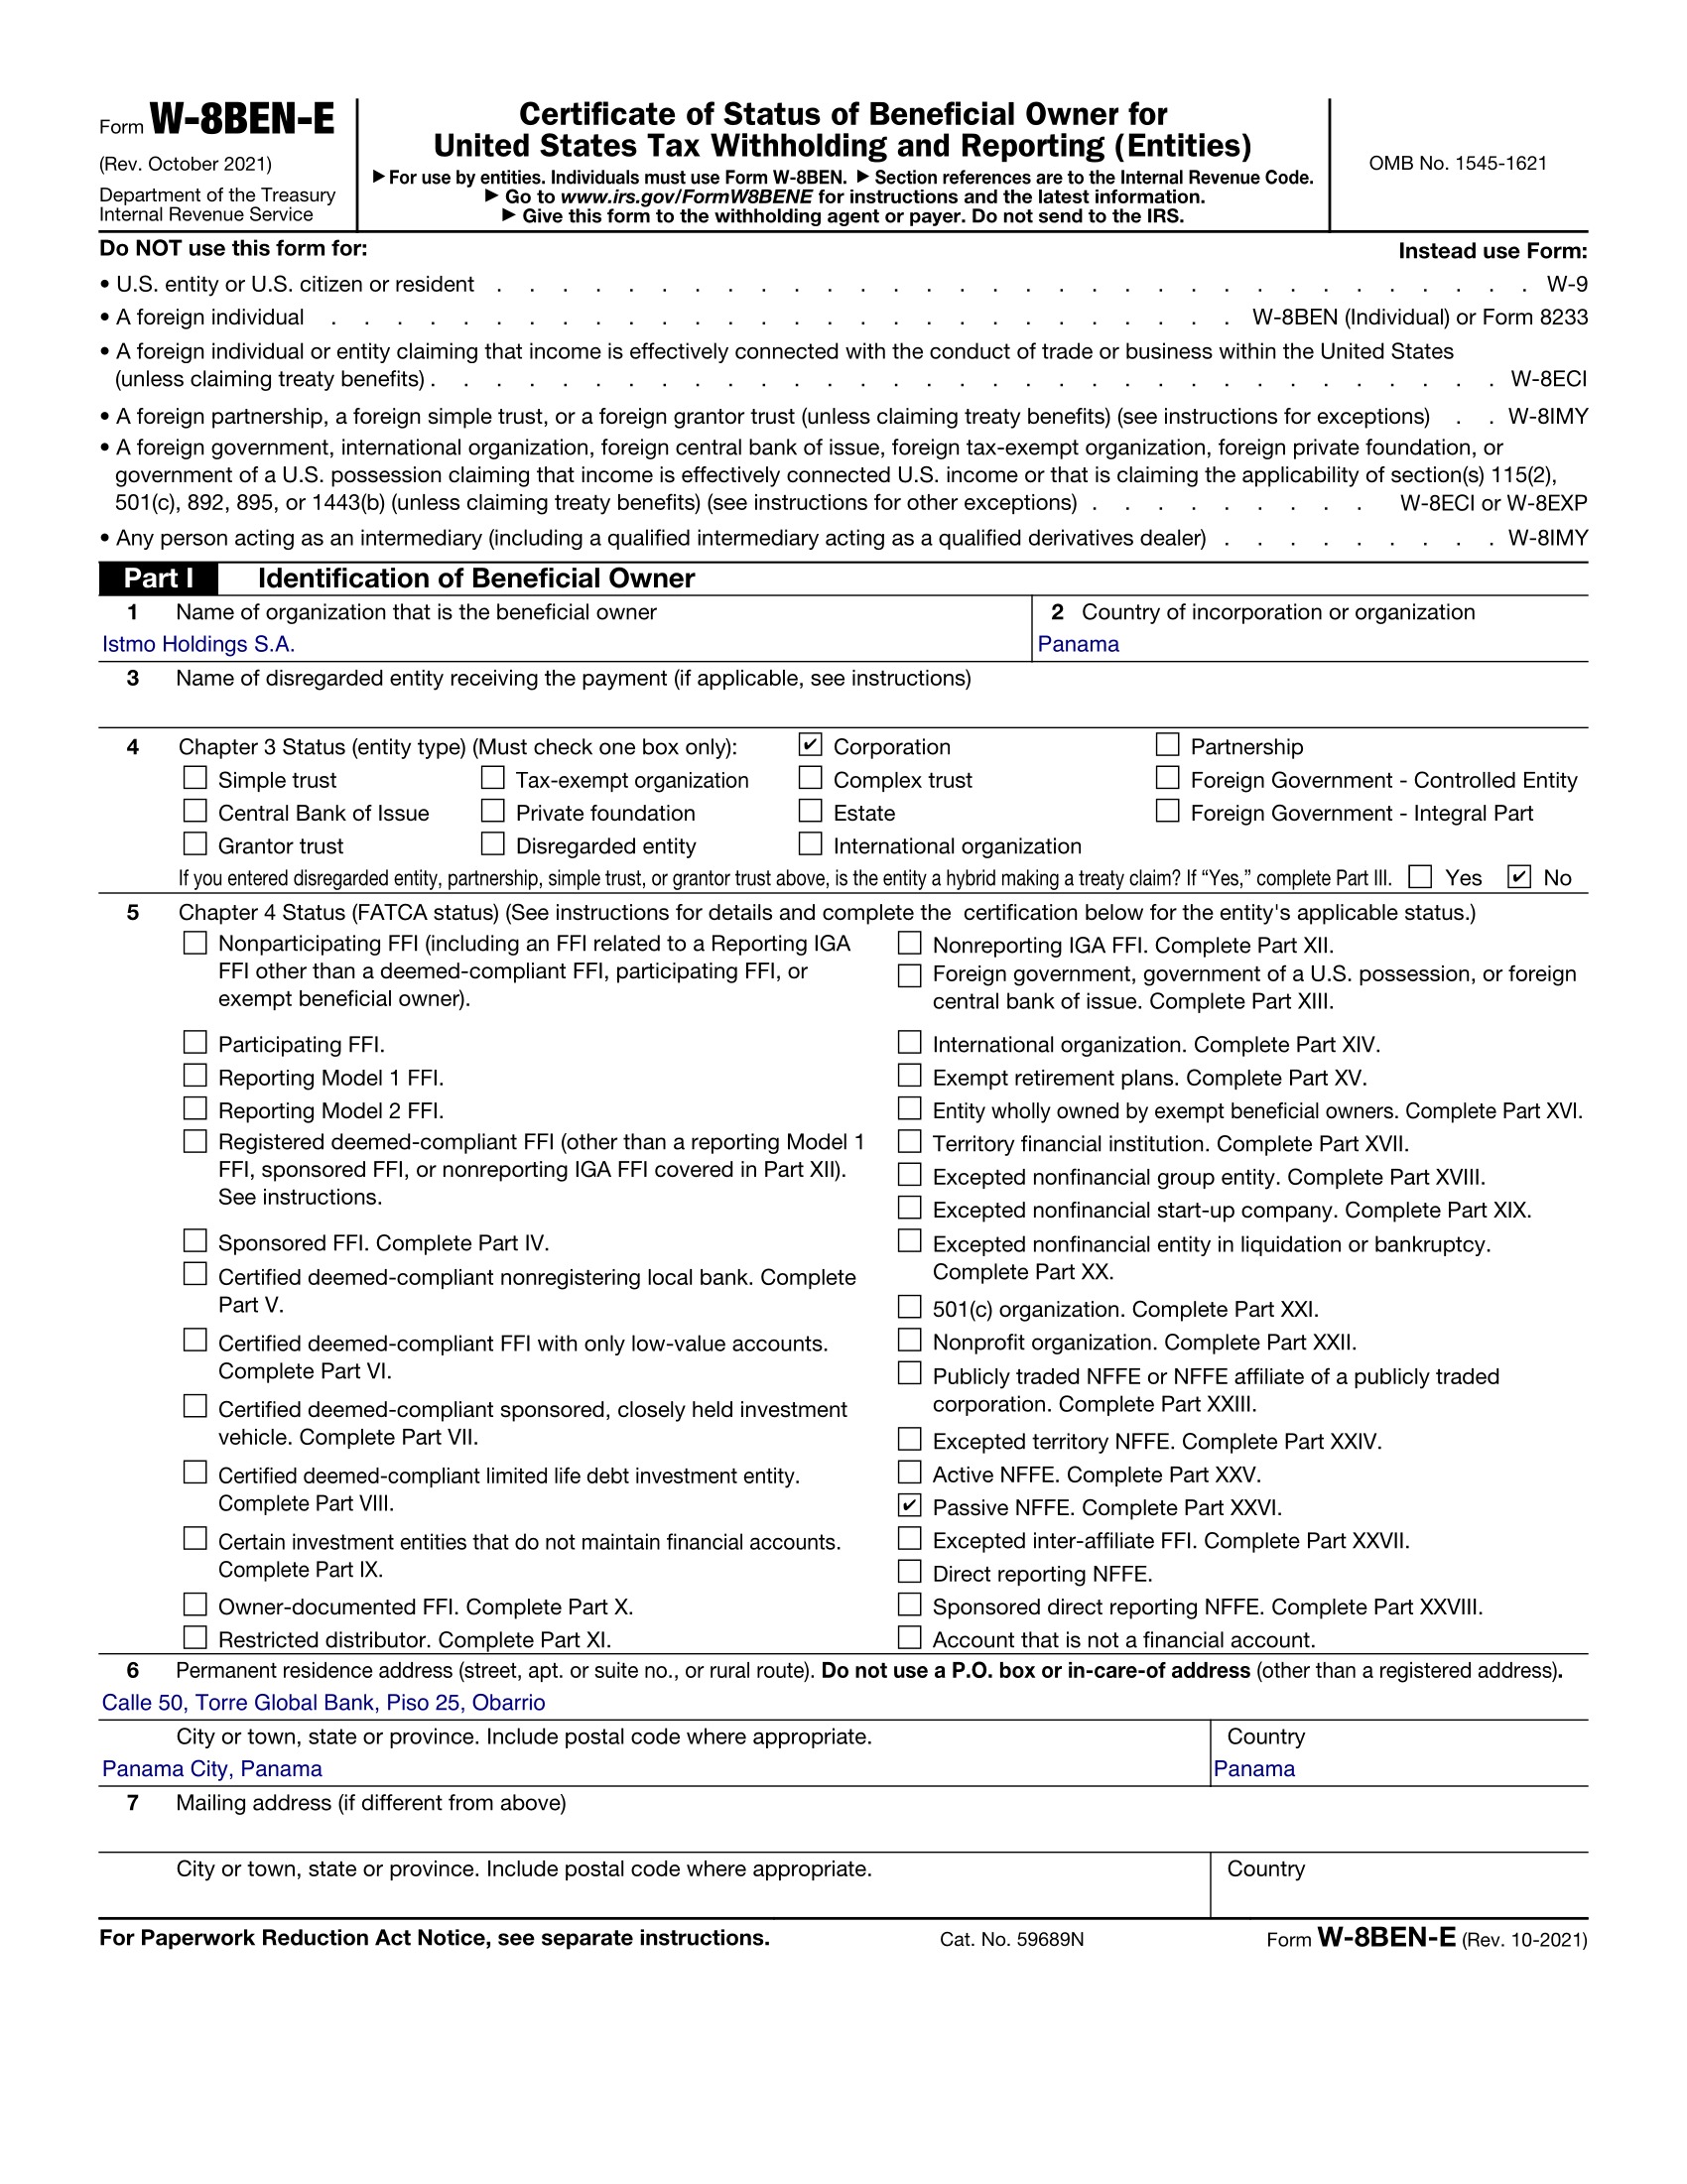
Solo un ejemplo. Istmo Holdings S.A., Calle 50, Torre Global Bank, Piso 25, Obarrio, Panama City, RUC 155612345-2-2015, Chapter 3 Corporation, FATCA NFFE Pasiva (Passive NFFE), linea 40b sin propietarios estadounidenses sustanciales, Parte III en blanco.
Retención de Estados Unidos sin convenio
No hay una tabla de tasas reducidas, porque no hay convenio vigente. Importa la fuente del ingreso:
| Ingreso | Retención en EE. UU. | Por qué |
|---|---|---|
| Dividendos de acciones de EE. UU. | 30 % | Tasa legal. No hay tasa de convenio. Es el caso habitual de un holding con cuenta en un bróker. |
| Intereses de fuente estadounidense | 30 %, salvo una exención interna de EE. UU. (por ejemplo, intereses de cartera). Consulte a un asesor. | La exención de intereses de cartera es una norma interna de Estados Unidos, no un convenio. Esta página no decide si aplica. |
| Ganancias por venta de acciones de EE. UU. | En general no se retienen en este formulario. No es un tema de convenio. Consulte a un asesor si la sociedad tiene actividad en EE. UU. | Esta página no asigna una tasa de convenio a la venta. La fuente puede cambiar si hay actividad en Estados Unidos. |
| Servicios prestados desde Panamá | 0 % cuando el trabajo se presta desde Panamá, porque es fuente extranjera y no es renta de fuente estadounidense | El formulario documenta el carácter extranjero. El 0 % sale de las reglas de fuente, no de un convenio. |
| Licencias o regalías por PI usada en EE. UU. | 30 % | Fuente estadounidense. No hay tasa de convenio. |
No cite tasas de los convenios de Panamá con otros países, ni el convenio del país del dueño.
Lista de control o un PDF listo
Una plantilla que copia el convenio del dueño en la Parte III es el camino equivocado. El asistente deja la Parte III en blanco.
| Criterio | Guías publicadas | Nuestro asistente |
|---|---|---|
| Parte III | A veces la completan con el convenio del país del dueño | Deja la Parte III en blanco |
| S.A. | A veces la tratan como disregarded | Corporation. Una S.A. no puede elegir otra clasificación |
| Holding con bróker | A veces marcan NFFE Activa en un holding solo de ingreso pasivo | NFFE Pasiva, y la línea 40b o la Parte XXIX |
Inicie el asistente y obtenga el PDF en minutos.
Preguntas frecuentes
Preguntas habituales de una S.A. panameña y de su dueño.
¿Panamá tiene convenio con EE. UU.?
No. El acuerdo de intercambio de información firmado el 30 de noviembre de 2010 y el acuerdo FATCA no son convenios de impuesto a la renta. Deje la Parte III en blanco.
Soy residente en México y dueño de la S.A.: ¿puedo usar el convenio México–EE. UU.?
No en el formulario de la S.A. Quien reclama el beneficio es la sociedad panameña, no el dueño. La Parte III queda en blanco.
¿Por qué el bróker retiene 30 % de los dividendos?
Los dividendos de acciones de EE. UU. son renta de fuente estadounidense. Sin convenio, la retención legal es 30 %.
¿Mi S.A. puede ser disregarded para que yo use mi W-8BEN?
No. Una S.A. es Corporation per se, también si solo es un holding. No puede presentar el Form 8832. El W-8BEN del dueño no sustituye el W-8BEN-E de la sociedad.
¿NFFE Activa o NFFE Pasiva?
Depende de la mezcla de ingreso. Un holding cuya cuenta en un bróker produce dividendos, intereses o ganancias suele ser NFFE Pasiva. Si hay operaciones reales y el ingreso pasivo es menor al 50 %, puede ser NFFE Activa.
¿Y si es una fundación de interés privado?
La clasificación depende de la carta fundacional y de cómo opera. Puede ser un trust o una entidad comercial. Consulte a un asesor antes de elegir un estado. No es necesariamente el W-8BEN-E.
Guías relacionadas
Más sobre el propio formulario:
- Formulario de la sociedad: Asistente W-8BEN-E para una S.A.
- Persona natural, no una sociedad: Asistente W-8BEN para una persona (5 USD)
- Colombia, sin convenio: W-8BEN-E para una S.A.S. colombiana
- Argentina, sin convenio: W-8BEN-E para una S.R.L. o S.A.S. argentina
- México, con convenio: W-8BEN-E para una S.A. de C.V. mexicana
- Chile, con convenio: W-8BEN-E para una SpA chilena
- Costa Rica, sin convenio: W-8BEN-E para una S.R.L. o S.A. costarricense
Errores frecuentes
- Escribir el convenio del país del dueño en la Parte III: la sociedad panameña no usa ese convenio. La Parte III queda en blanco.
- Tratar la S.A. como disregarded: es Corporation per se y no puede presentar el Form 8832.
- Marcar NFFE Activa en un holding solo de ingreso pasivo: ese holding suele ser NFFE Pasiva.
- Dejar la línea 40b sin marcar, o omitir la Parte XXIX: si no hay propietarios estadounidenses sustanciales, marque 40b. Si los hay, marque 40c y complete la Parte XXIX.
- Poner la cédula del dueño en lugar del RUC de la sociedad: la línea 9b pide el RUC del Registro Público, por ejemplo 155612345-2-2015. El DV no es necesario. El ejemplo no es un RUC real.
Nota sobre el impuesto panameño
La territorialidad y el aviso de operación son un tema para un abogado o un contador en Panamá. El W-8BEN-E solo documenta el carácter extranjero ante el pagador de Estados Unidos.
Esta página no calcula el impuesto panameño de la sociedad ni el de la persona natural.
- Sin convenio vigente: no se inventa un convenio en el formulario.
- Régimen territorial: no convierte la renta de fuente estadounidense en renta exenta en Estados Unidos.
- Nada de lo anterior llena la Parte III: esa parte queda en blanco.
¿Listo para completar el W-8BEN-E de la S.A.?
El asistente hace las mismas preguntas de esta página y deja la Parte III en blanco, porque no hay convenio vigente.