W-8BEN-E para una sociedad chilena: SpA, Limitada y S.A., el convenio de 2010 y un PDF de ejemplo
Este artículo fue creado con ayuda de IA y no ha sido revisado por un editor humano. Se ofrece únicamente con fines informativos generales y no constituye asesoramiento fiscal, legal ni financiero.
Los artículos y las tasas de esta página se cotejaron con la Convención Chile-EE.UU. firmada en Washington el 4 de febrero de 2010, con su Protocolo, las notas de 2010, 2011 y 2012 y el canje de notas de 2023 con las reservas del Senado de EE.UU. (BEAT y el Artículo 23), que no cambian los artículos de retención. Según el Artículo 29(2)(a), la retención en la fuente rige para montos pagados o abonados desde el primer día del segundo mes siguiente a la entrada en vigor. Última verificación en noviembre de 2026. El PDF del IRS es chile-treaty-2010.pdf.
 Imagen generada por IA
Una SpA factura consultoría o software a un cliente estadounidense, y cuentas por pagar pide un W-8BEN-E antes de girar. Muchas páginas en español siguen diciendo que no hay tratado, o citan el 10% nominal de intereses y se saltan el 15% transitorio del Artículo 11(3). Los servicios que la SpA presta en Chile no son renta de fuente estadounidense: no llevan retención en EE.UU. y la Parte III (líneas 14a, 14b y 15) queda en blanco. Solo los servicios prestados en Estados Unidos van al Artículo 7(1) a 0%, cuando la SpA no tiene allí establecimiento permanente; el Artículo 5(3)(c) también lo crea si presta servicios en EE.UU., por medio de personas presentes allí, más de 183 días en total en cualquier período de doce meses, contando las actividades sustancialmente iguales de una empresa asociada salvo que se realicen al mismo tiempo. Las regalías de software van al Artículo 12(2)(b) a 10%. El arriendo de equipo es regalía también, pero al Artículo 12(2)(a) a 2%; un arriendo de contenedores usados para el transporte de bienes o mercancías en tráfico internacional no lo es: va al Artículo 8(3), a 0%. Solo cuando la sociedad invoca el convenio, en la línea 14b certifica una prueba de Limitation on Benefits del Artículo 24, en regla Active trade or business, no la casilla "No LOB article in treaty".
Esta guía usa la numeración actual del IRS (Rev. October 2021). El trabajo hecho en Chile deja la Parte III (líneas 14a, 14b y 15) en blanco. El ejemplo completado más abajo muestra el otro caso: Andes Software SpA, Active NFFE, cuyos consultores prestan servicios en Estados Unidos, en el lugar del cliente, sin establecimiento permanente allí y sin pasar los 183 días del Artículo 5(3)(c) (servicios por medio de personas presentes en EE.UU. en cualquier período de doce meses, contando una empresa asociada), e invoca el Artículo 7(1) a 0%. También cubre el dividendo general de 15% del Artículo 10(2)(b), el interés general de 15% del Artículo 11(3) durante sus cinco años, y por qué la línea 15 de una licencia de software cita el Artículo 12(2)(b), no el Artículo 12(3).
Si no está constituida en sociedad — Empresario Individual o Persona Natural — presenta el Form W-8BEN, no este formulario: comience el asistente W-8BEN. El trabajo hecho desde Chile no es renta de fuente estadounidense: la Parte II del W-8BEN (líneas 9 y 10) queda en blanco. El pago por servicios personales prestados en Estados Unidos no se reclama en el W-8BEN: va en el Form 8233, bajo el Artículo 14(1), no el Artículo 7 y no el Artículo 15 (sueldos). El RUT tiene el mismo formato para persona y empresa, pero el de la persona va en la línea 6a del Form W-8BEN. Esta página es para sociedades.
O salte la lectura y comience el asistente W-8BEN-E — preguntas guiadas, artículo y tasa sugeridos, y un PDF listo para firmar por 30 USD.
¿Formulario en blanco o ya completado?
Puede descargar el formulario oficial en blanco en el IRS y completarlo a mano, o obtener el mismo archivo ya llenado a partir de sus respuestas.
- W-8BEN-E oficial en blanco (IRS, gratuito): Descargar el W-8BEN-E en PDF directamente del IRS — para una SpA, una Limitada o una S.A.
- W-8BEN oficial en blanco (IRS, gratuito): Descargar el W-8BEN en PDF directamente del IRS — para un Empresario Individual o una Persona Natural.
- Convención de 2010: PDF del tratado en IRS.gov — los beneficios empresariales son el Artículo 7. Las regalías son el Artículo 12. Los servicios independientes son el Artículo 14.
- Página de documentos del IRS: Documentos del tratado con Chile.
- Ya completado (5–10 minutos): W-8BEN-E para sociedades chilenas (30 USD) o W-8BEN para una persona natural (5 USD) — artículo y tasa sugeridos, PDF listo para firmar.
¿Qué tipo de sociedad chilena está tratando de verdad?
La casilla del Chapter 3 depende de la forma jurídica, no de la facturación:
- Sociedad Anónima (S.A.) Es siempre una Corporation para efectos tributarios de EE.UU. 26 CFR 301.7701-2(b)(8)(i) incluye "Chile, Sociedad Anonima" como per se corporation. No hay elección por el Form 8832.
- Sociedad por Acciones (SpA) La forma habitual de startups desde 2007, y puede tener un solo accionista. No está en la lista per se. Los accionistas tienen responsabilidad limitada, así que el tratamiento por defecto es Corporation, pero puede elegir otra clasificación estadounidense en el Form 8832. Una SpA de un solo accionista no es disregarded por defecto.
- Sociedad de Responsabilidad Limitada (Limitada) Tampoco está en la lista per se. El defecto es Corporation por la responsabilidad limitada. Otra clasificación estadounidense exige un Form 8832 presentado.
- Empresario Individual o Persona Natural Un registro de persona, no una persona jurídica. La persona presenta el Form W-8BEN, no este formulario. Por trabajo hecho desde Chile la Parte II (líneas 9 y 10) queda en blanco; el trabajo hecho en Estados Unidos se reclama en el Form 8233 bajo el Artículo 14(1), no el Artículo 7.
Una SpA o una Limitada que no presentó el Form 8832 marca Corporation en la línea 4. Una S.A. también marca Corporation, y no puede salir de esa clasificación.
El RUT chileno usa un solo formato, NN.NNN.NNN-N, para personas y para empresas. Los dígitos no dicen si el titular es persona o sociedad. El ejemplo del asistente es 12.345.678-5. La sociedad del PDF de ejemplo usa 76.123.456-0, que es el mismo formato. No hay un prefijo que separe ambos, a diferencia del NIF portugués.
¿Quién necesita de verdad completar el W-8BEN-E?
Cualquier SpA, Limitada o S.A. chilena que reciba pagos de un negocio estadounidense y quiera documentar el estatuto de no residente. Situaciones habituales:
- Facturas de consultoría o software Un cliente estadounidense pide el formulario antes de pagar honorarios de servicios. Por trabajo hecho en Chile, el formulario solo documenta a la sociedad: la Parte III queda en blanco.
- Regalías o una licencia de software El pagador necesita el pedido de tratado antes de aplicar 10% en vez de 30%.
- Un corredor o una plataforma Dividendos, intereses o regalías de una cuenta estadounidense.
¿Qué pasa sin un formulario válido?
La retención de 30% del Chapter 3 recae solo sobre renta de fuente estadounidense: regalías, dividendos, intereses y servicios prestados en Estados Unidos. Sin un W-8BEN-E, el pagador retiene ese 30% del monto bruto aunque el tratado baje la tasa. Los servicios que la SpA presta en Chile no son de fuente estadounidense y no llevan esa retención; sin formulario, el pagador puede retener el pago hasta tenerlo. Solo los servicios prestados en Estados Unidos quedan en 0% por el Artículo 7(1), cuando la SpA no tiene allí establecimiento permanente (tampoco por el Artículo 5(3)(c), más de 183 días de servicios por medio de personas presentes en EE.UU. en cualquier período de doce meses, contando las actividades sustancialmente iguales de una empresa asociada salvo que se realicen al mismo tiempo). El interés general de una SpA de consultoría está en 15% por el Artículo 11(3), no en el 10% nominal ni en el 4% de bancos. Una regalía de software es 10% por el Artículo 12(2)(b). El arriendo de equipo industrial es 2% por el Artículo 12(2)(a), salvo un arriendo de contenedores del Artículo 8(3), que no es esa regalía.
El formulario queda con el pagador estadounidense. No se entrega al Servicio de Impuestos Internos (SII) ni al IRS. El impuesto chileno sobre el mismo ingreso es una cuestión aparte.
W-8BEN-E línea por línea: lo que completa una SpA chilena
Números oficiales del IRS para una SpA en actividad, Active NFFE. El caso frecuente son servicios prestados en Chile: la Parte III (líneas 14a, 14b y 15) queda en blanco. Las líneas 14a, 14b y 15 se completan solo cuando la sociedad invoca el convenio, por ejemplo por regalías, dividendos o intereses de EE.UU., por un arriendo de contenedores del Artículo 8(3), o por servicios prestados en Estados Unidos sin establecimiento permanente allí, como en el PDF de ejemplo. Una S.A. usa las mismas líneas, con la diferencia de que no puede salir de Corporation. Un Empresario Individual no usa este formulario.
| Línea | Qué se completa |
|---|---|
| Línea 1 | La razón social, por ejemplo Andes Software SpA. |
| Línea 2 | País de constitución: Chile. |
| Línea 3 | En blanco, salvo que una entidad disregarded reciba el pago por el titular. |
| Línea 4 | Corporation para una S.A. (siempre) o para una SpA o Limitada (el defecto, salvo que el Form 8832 diga lo contrario). La pregunta sobre híbrido es en regla No. |
| Línea 5 | Estatuto del Chapter 4 (FATCA). Una sociedad operacional sin actividad financiera es en regla Active NFFE. |
| Línea 6 | El domicilio. El ejemplo usa Avenida Providencia 1208, Of. 502, Santiago, 7500000. |
| Línea 7 | Solo si la dirección de correspondencia es distinta de la línea 6. |
| Línea 8 | En regla en blanco. Un US TIN solo se exige en los casos que indique el pagador. |
| Línea 9a | En blanco. Un GIIN es para instituciones financieras. |
| Línea 9b | El RUT, en el formato NN.NNN.NNN-N. El ejemplo de la sociedad es 76.123.456-0. Una persona física tiene un RUT con el mismo formato, pero el suyo va en la línea 6a del Form W-8BEN, que no tiene línea 9b. Los dígitos no distinguen. |
| Línea 9c | No marcada para una sociedad que tiene RUT. |
| Línea 10 | En regla en blanco, salvo que el pagador pida un número de referencia. |
| Parte II (líneas 11–13) | No se completa para una SpA ordinaria. La Parte II es para entidades disregarded y sucursales. |
| Línea 14a | Solo cuando la sociedad invoca el convenio: país de residencia para efectos del tratado, Chile. En blanco para servicios prestados en Chile. |
| Línea 14b | Solo cuando la sociedad invoca el convenio: la prueba de Limitation on Benefits del Artículo 24. Una SpA en actividad certifica en regla Active trade or business bajo el Artículo 24(3), por renta conectada o incidental a su actividad en Chile. La casilla "No LOB article in treaty" está equivocada. |
| Línea 14c | En regla no se marca. |
| Línea 15 | Solo cuando la sociedad invoca el convenio. Los servicios prestados en Chile dejan la Parte III (líneas 14a, 14b y 15) en blanco. Para honorarios de servicios prestados en Estados Unidos sin establecimiento permanente allí (tampoco por más de 183 días de servicios por medio de personas presentes en EE.UU. en cualquier período de doce meses, contando las actividades sustancialmente iguales de una empresa asociada salvo que se realicen al mismo tiempo, Artículo 5(3)(c)): Artículo 7(1), 0%, Services. Para una regalía de software: Artículo 12(2)(b), 10%, Royalties. Para arriendo de equipo: Artículo 12(2)(a), 2%. Cite 12(2)(a) o 12(2)(b), no el Artículo 12(3). El Artículo 12(3) solo define qué cuenta como regalía. Un arriendo de contenedores (incluido el equipo relacionado para el transporte de esos contenedores) usados para el transporte de bienes o mercancías en tráfico internacional no es esa regalía: Artículo 8(3), 0%, Container Rental. Para un arriendo de naves o aeronaves a casco armado (por tiempo o por viaje), o un fletamento o arriendo a casco desnudo si esos beneficios son accesorios a los beneficios de la explotación por la empresa de naves o aeronaves en tráfico internacional: Artículo 8(1), 0%, Ship/Aircraft Rental, explicado como "Rental of ships or aircraft within Article 8(2)." El Artículo 8(2) cuenta esos beneficios como de la explotación, y el Artículo 8(1) es el párrafo que los hace gravables solo en Chile. El asistente no escribe ninguna línea para este arriendo, así que complete estos campos a mano. |
| Línea 39 (Parte XXV) | Marque la certificación Active NFFE si la línea 5 es Active NFFE. |
| Parte XXX | Firma, nombre completo y fecha. El ejemplo lo firma Camila Fuentes. |
Los números de línea corresponden a la revisión de octubre de 2021. Si el IRS publica una revisión nueva, siga la numeración del PDF que firme.
El asistente W-8BEN-E completa estas líneas a partir de sus respuestas, incluido el artículo y la tasa en la línea 15. Un arriendo de naves o aeronaves del Artículo 8(2) es la excepción: el asistente no escribe ninguna línea para él, y usted escribe a mano el Artículo 8(1), 0%.
S.A., SpA, Limitada y persona natural no son la misma casilla
La lista per se nombra solo la Sociedad Anónima. Una SpA y una Limitada siguen siendo Corporation por defecto, y un Empresario Individual no es una sociedad.
| Punto | Qué significa |
|---|---|
| Sociedad Anónima | Per se corporation bajo 26 CFR 301.7701-2(b)(8)(i). Marque Corporation. El Form 8832 no cambia eso. |
| Sociedad por Acciones | No está en la lista per se. La responsabilidad limitada significa que el defecto sigue siendo Corporation. Otra clasificación estadounidense exige un Form 8832 presentado. Un solo accionista no la vuelve disregarded. |
| Limitada | Tampoco está en la lista per se. El defecto es Corporation. Disregarded u otra clasificación exige Form 8832. |
| Empresario Individual | Registro de persona natural. Presente el Form W-8BEN. Por trabajo hecho desde Chile la Parte II (líneas 9 y 10) queda en blanco. Los servicios independientes prestados en Estados Unidos se reclaman en el Form 8233 bajo el Artículo 14(1), nunca el Artículo 7, el 12 ni el 15. |
| RUT | Un solo formato, NN.NNN.NNN-N, para persona y empresa. La línea 9b de este formulario lleva el RUT de la sociedad; el de una persona va en la línea 6a del Form W-8BEN. El ejemplo del asistente, 12.345.678-5, tiene la misma forma que el 76.123.456-0 de la sociedad de muestra. |
Use el tratamiento que corresponde a la sociedad que realmente constituyó, salvo que ya haya una elección Form 8832 en el expediente.
Cómo se ve un W-8BEN-E completado para una SpA chilena
Un ejemplo anonimizado: Andes Software SpA, Active NFFE, cuyos consultores prestan servicios en Estados Unidos, sin establecimiento permanente allí y sin pasar 183 días de servicios por medio de personas presentes en EE.UU. en ningún período de doce meses, contando las actividades sustancialmente iguales de una empresa asociada (Artículo 5(3)(c)), invoca el Artículo 7(1) a 0% y certifica Active trade or business en la línea 14b. Si todo el trabajo se hiciera en Chile, la Parte III (líneas 14a, 14b y 15) quedaría en blanco. Es el PDF que produce el asistente a partir de los mismos datos. El caso de la Persona Natural y el Artículo 14 está en las preguntas, no en este PDF.
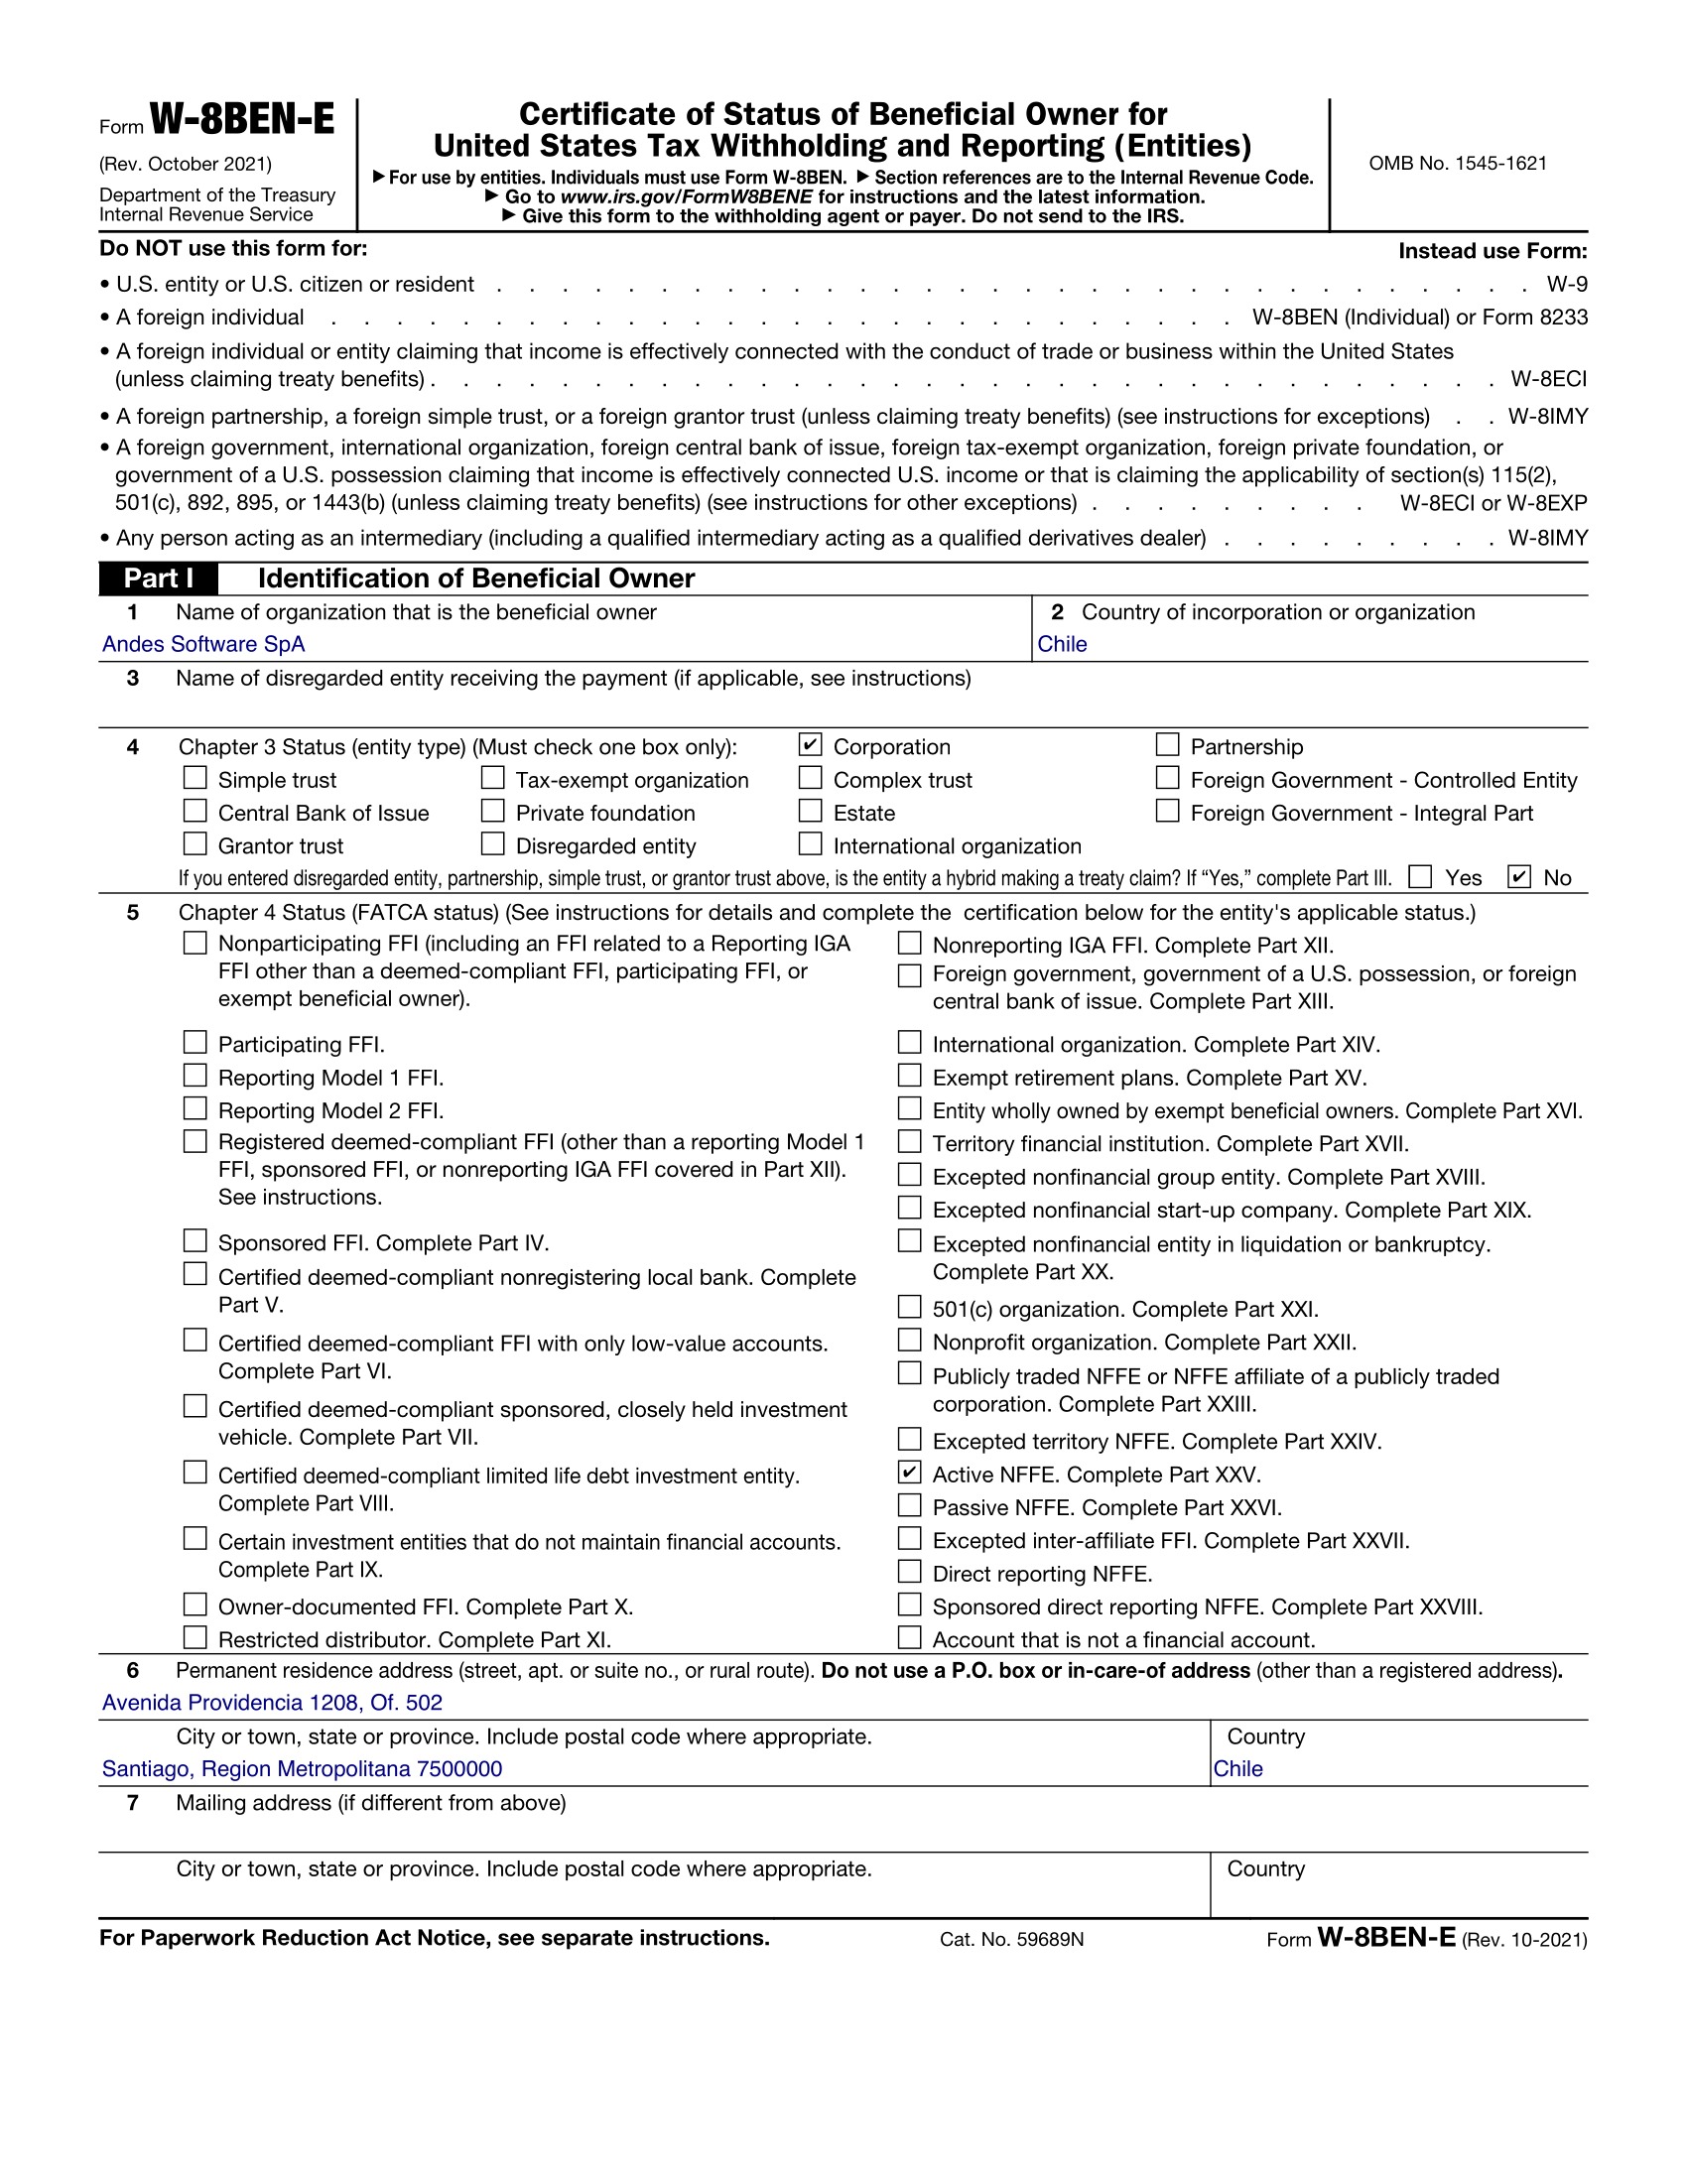
Solo para ilustración. La razón social, el domicilio, el firmante y el RUT son ficticios. Ejemplo: Andes Software SpA, Santiago, RUT 76.123.456-0, Chapter 3 Corporation, FATCA Active NFFE, tratado Chile-EE.UU. Artículo 7(1) (Business Profits) 0% por servicios prestados en Estados Unidos sin establecimiento permanente allí, Limitation on Benefits Active trade or business. Este PDF es el formulario de la sociedad. El Artículo 14 de la persona natural no va impreso aquí: se reclama en el Form 8233.
Tasas del tratado por tipo de renta
Estas tasas salen de la Convención de 2010 y del Protocolo. El interés general no es el 10% del Artículo 11(2)(b) mientras rija el Artículo 11(3). Los servicios prestados en Chile no aparecen: no son de fuente estadounidense, y la Parte III (líneas 14a, 14b y 15) queda en blanco.
| Tipo de renta | Artículo | Tasa |
|---|---|---|
| Servicios / consultoría prestados en Estados Unidos (beneficios empresariales, sin establecimiento permanente en EE.UU., ni por más de 183 días de servicios por medio de personas presentes en EE.UU. en cualquier período de doce meses, contando una empresa asociada, del Artículo 5(3)(c)) | Artículo 7(1) | 0% |
| Dividendos a una entidad establecida y mantenida en Chile principalmente para pagar o administrar pensiones u otras prestaciones similares a trabajadores dependientes e independientes (o para obtener renta para esos regímenes), generalmente exenta allí, no derivados de su negocio ni a través de una empresa asociada | Artículo 10(3) | 0% |
| Dividendos a una sociedad que posee directamente al menos 10% de las acciones con voto (no de un RIC ni de un REIT) | Artículo 10(2)(a) | 5% |
| Dividendos en los demás casos (tenedor bajo 10% del voto); un REIT solo en los casos del párrafo 14 del Protocolo | Artículo 10(2)(b) | 15% |
| Intereses de un banco, una aseguradora, una empresa de préstamo o financiamiento activo con partes no vinculadas que no está vinculada al pagador, el vendedor a crédito de maquinaria o equipo (por esa venta), u otra empresa que en los tres años fiscales anteriores obtiene más del 50% de sus pasivos de bonos o depósitos y tiene más del 50% de sus activos en créditos contra personas no asociadas a ella; no en préstamos back-to-back (Artículo 11(4): 10%) | Artículo 11(2)(a) | 4% |
| Intereses en los demás casos, durante los cinco años del Artículo 11(3) | Artículo 11(3) | 15% |
| Intereses fijados con referencia a ingresos, ventas, utilidades u otro flujo de caja del deudor o de una persona relacionada, a un cambio de valor de bienes del deudor o de una persona relacionada, o a un dividendo u otro pago similar del deudor a una persona relacionada | Artículo 11(9)(a) | 15% |
| Regalías por equipo industrial, comercial o científico (no naves, aeronaves ni contenedores tratados en el Artículo 8) | Artículo 12(2)(a) | 2% |
| Uso, mantenimiento o arriendo de contenedores (incluido el equipo relacionado para el transporte de esos contenedores) usados para el transporte de bienes o mercancías en tráfico internacional | Artículo 8(3) | 0%: gravable solo en Chile |
| Regalías de software, know-how, patentes, marcas y derechos de autor | Artículo 12(2)(b) | 10% |
| Servicios personales independientes prestados en Estados Unidos por una persona natural (sin base fija y menos de 183 días), en el Form 8233, no en el W-8BEN | Artículo 14(1) | 0% |
En la línea 15, cite el Artículo 12(2)(a) o el Artículo 12(2)(b). Los párrafos 12(3)(a) y 12(3)(b) solo definen qué es una regalía. No escriba Artículo 12(3) como el párrafo de la tasa. El equipo es la tasa baja, 2%, y sigue siendo regalía: no lo mande al Artículo 7. El software y la propiedad intelectual son la tasa alta, 10%. El Artículo 12(3)(a) deja fuera naves, aeronaves y contenedores tratados en el Artículo 8, con estos límites. Según el Artículo 8(3), los beneficios del uso, mantenimiento o arriendo de contenedores (incluido el equipo relacionado para el transporte de esos contenedores) usados para el transporte de bienes o mercancías en tráfico internacional son gravables solo en Chile: Artículo 8(3), 0%. Un arriendo de naves o aeronaves a casco armado (por tiempo o por viaje) (Artículo 8(2)(a)), o un fletamento o arriendo a casco desnudo si esos beneficios son accesorios a los beneficios de la explotación por la empresa de naves o aeronaves en tráfico internacional (Artículo 8(2)(b)), cuenta como esa explotación y es gravable solo en Chile (Artículo 8(1)). Ninguna fuente guardada dice qué es otro arriendo de naves o aeronaves. La tasa general de dividendos es 15% en el Artículo 10(2)(b). El 5% del Artículo 10(2)(a) es solo para una sociedad que posee directamente al menos 10% de las acciones con voto, y nunca para un dividendo de un RIC o un REIT (párrafo 14 del Protocolo). El interés de una SpA de consultoría, que no es banco ni prestamista, cita el Artículo 11(3) a 15%. Ese 15% reemplaza solo el 10% del Artículo 11(2)(b), durante cinco años desde la fecha en que el párrafo 2 surte efecto; después el caso general pasa al Artículo 11(2)(b) a 10%. No reemplaza el 4% del Artículo 11(2)(a). El Artículo 7(8) es un impuesto estrecho sobre primas de seguro, no la tasa de servicios.
Persona natural: Parte II del W-8BEN en blanco por trabajo en Chile; por trabajo en EE.UU., Artículo 14 en el Form 8233
El Artículo 14(1) se aplica al ingreso de un residente persona natural por servicios profesionales u otras actividades independientes. Ese ingreso solo es gravable en el Estado de residencia, salvo que (a) la persona tiene una base fija regularmente disponible en el otro Estado para realizar sus actividades, en cuyo caso solo se grava el ingreso atribuible a esa base que provenga de servicios prestados en un Estado distinto de Chile, o (b) la presencia en el otro Estado llegue a 183 días o más, en conjunto, en cualquier período de doce meses que comience o termine en el año tributario, en cuyo caso solo se grava el ingreso de las actividades realizadas en ese otro Estado. Cualquiera de las dos condiciones, por sí sola, permite tributación en el Estado de la fuente. No es el test solo de base fija de España, ni el test de establecimiento permanente de Rumania. Una Persona Natural que trabaja desde Chile no tiene renta de fuente estadounidense por ese trabajo: la Parte II del W-8BEN (líneas 9 y 10) queda en blanco. Por servicios prestados en Estados Unidos, sin base fija allí y con menos de 183 días, reclama el Artículo 14(1) a 0% en el Form 8233, no en el W-8BEN. El Artículo 15 es el de los trabajadores dependientes: los 183 días de ese artículo son el test del sueldo, y no reemplazan al Artículo 14. Una SpA no cita el Artículo 14. El PDF de ejemplo de esta página es el de la sociedad: sus consultores prestan servicios en Estados Unidos, sin establecimiento permanente allí, y por eso invoca el Artículo 7(1) a 0%. Si todo el trabajo se hace en Chile, la Parte III (líneas 14a, 14b y 15) queda en blanco.
¿Un artículo, o el PDF listo?
Las guías en español sobre corredores suelen decir que Chile no tiene convenio con EE.UU., o copian el 10% de intereses y se saltan el período transitorio. Casi ninguna separa el Artículo 12(2)(b) del Artículo 12(3), ni dice que el equipo es 2% y el software es 10%. El asistente hace esas preguntas una vez y devuelve el PDF.
| Punto | Esta página | Una guía genérica |
|---|---|---|
| Convenio | El convenio de 2010, con su Protocolo, y los canjes de notas de 2010 a 2023. | A menudo dice que no hay tratado. |
| Números de artículo | Parte III en blanco para servicios prestados en Chile; Artículo 7(1) para servicios prestados en Estados Unidos sin establecimiento permanente; Artículo 12(2)(b) para software; Artículo 14 en el Form 8233 para una persona natural que trabaja en EE.UU. | Cita el 10% de intereses como si fuera la tasa de hoy. |
| Línea 14b | Solo cuando la sociedad invoca el convenio: en regla Active trade or business bajo el Artículo 24(3). | A veces dice que no hay artículo de LOB. |
| Formulario listo | PDF de ejemplo de Andes Software SpA, cuyos consultores prestan servicios en Estados Unidos sin establecimiento permanente allí, más un asistente que completa el suyo. | Una lista que todavía hay que transcribir al PDF del IRS. |
Comience el asistente y descargue el PDF completado.
Preguntas frecuentes sobre el W-8BEN-E para sociedades chilenas
Respuestas directas para una SpA que factura clientes estadounidenses o recibe renta de inversión de EE.UU.
¿Qué artículo cito para honorarios de consultoría?
Por consultoría prestada en Chile, ninguno: no es renta de fuente estadounidense y la Parte III (líneas 14a, 14b y 15) queda en blanco. Por consultoría prestada en Estados Unidos, el Artículo 7(1) a 0%, solo si la SpA no tiene establecimiento permanente allí; el Artículo 5(3)(c) lo crea también cuando presta servicios en EE.UU., por medio de personas presentes allí, más de 183 días en total en cualquier período de doce meses, contando las actividades sustancialmente iguales de una empresa asociada. No cite el Artículo 12 para servicios. El Artículo 12 son regalías.
Soy Persona Natural, no una SpA. ¿Qué formulario y qué artículo?
El Form W-8BEN. Por trabajo hecho desde Chile la Parte II (líneas 9 y 10) queda en blanco: no es renta de fuente estadounidense. Por servicios prestados en Estados Unidos, el Artículo 14(1) a 0% cuando no tiene base fija allí y está allá menos de 183 días en cualquier período de doce meses, pero ese pago se reclama en el Form 8233, no en el W-8BEN. No cite el Artículo 7. No cite el Artículo 15: ese es el de los sueldos. El Artículo 14 no es un test solo de base fija.
¿Qué tasa se aplica a una licencia de software?
El Artículo 12(2)(b), a 10% del monto bruto. No es el 2% del equipo. El Artículo 12(3)(b) define el software y el know-how. No escriba 12(3) en la línea 15. El párrafo 15 del Protocolo remite a los comentarios de la OCDE de 2008 sobre software para decidir si un pago es regalía.
¿El arriendo de equipo es un beneficio empresarial?
No. El uso de equipo industrial, comercial o científico es regalía. La tasa de la línea 15 es el Artículo 12(2)(a) a 2%. No lo mande al Artículo 7. Un arriendo de contenedores usados para el transporte de bienes o mercancías en tráfico internacional es el Artículo 8(3) a 0%, y un arriendo de naves o aeronaves a casco armado, o a casco desnudo si es accesorio a la explotación por la empresa de naves o aeronaves en tráfico internacional, se escribe a mano bajo el Artículo 8(1). Los honorarios de consultoría sin licencia tampoco son regalías. Por consultoría prestada en Chile la Parte III queda en blanco; el Artículo 7(1) a 0% es solo para servicios prestados en Estados Unidos sin establecimiento permanente allí.
¿Qué marco en la línea 14b?
Solo cuando la sociedad invoca el convenio. En regla Active trade or business, que es el Artículo 24(3): actividad real en Chile, y renta conectada o incidental a esa actividad. Cuando la renta viene de actividad en el otro Estado o de una persona relacionada, el Artículo 24(3)(b) añade una condición de sustancialidad. "No LOB article in treaty" no aplica a Chile. Una sociedad cuyas acciones cotizan cumple el Artículo 24(2)(c)(i), y una filial al menos 50% de cinco o menos de esas sociedades cotizadas, residentes de Chile o EE.UU., cumple el Artículo 24(2)(c)(ii). La prueba de propiedad y erosión de la base es el Artículo 24(2)(g), no el defecto de una SpA operativa.
¿Por qué el dividendo es 15% y no 5%?
El Artículo 10(2)(b) es 15% en los demás casos. El Artículo 10(2)(a) es 5% solo cuando el beneficiario efectivo es una sociedad que posee directamente al menos 10% de las acciones con voto, y nunca en un dividendo de un RIC o un REIT. Un tenedor bajo ese 10% no usa el 5%.
¿El interés ordinario es 10% o 4%?
Ninguno de los dos, mientras rija el Artículo 11(3). El Artículo 11(2)(b) dice 10%, y el Artículo 11(2)(a) dice 4% para bancos, aseguradoras, prestamistas activos no vinculados al pagador, el vendedor a crédito de maquinaria o equipo por los intereses de esa venta, y otra empresa que en los tres años fiscales anteriores obtiene más del 50% de sus pasivos de bonos o depósitos y tiene más del 50% de sus activos en créditos contra personas no asociadas a ella, salvo en préstamos back-to-back (Artículo 11(4): 10%). El Artículo 11(3) reemplaza solo ese 10% por 15% durante cinco años desde la fecha en que el párrafo 2 surte efecto. Una SpA de consultoría cita el Artículo 11(3) a 15%. Después de esos cinco años el caso general vuelve al Artículo 11(2)(b) a 10%. El 4% no es transitorio.
¿S.A., SpA o Limitada en la línea 4?
Las tres marcan Corporation, salvo que la SpA o la Limitada haya presentado el Form 8832. Solo "Chile, Sociedad Anonima" está en la lista per se. Una SpA de un solo accionista no queda disregarded por defecto.
¿Qué RUT va en la línea 9b?
El RUT de la sociedad, en el formato NN.NNN.NNN-N. El ejemplo del PDF usa 76.123.456-0. El ejemplo del asistente, 12.345.678-5, tiene la misma forma. El formato no distingue persona y empresa, pero el RUT de una persona va en la línea 6a del Form W-8BEN, no aquí. No hay un mapa distinto para la sociedad.
Guías relacionadas
Más sobre el propio formulario:
- Formulario de la sociedad: Asistente W-8BEN-E para una SpA
- Persona natural, no una sociedad: Asistente W-8BEN para una persona (5 USD)
- Estatuto del Chapter 3: Guía del estatuto Chapter 3
- ¿Cobra desde México?: W-8BEN-E para una S.A. de C.V. mexicana, con convenio
- Argentina, sin convenio: W-8BEN-E para una S.R.L. o S.A.S. argentina
Errores habituales que conviene evitar
- Decir que no hay tratado Hay convenio: el de 2010, con su Protocolo. El IRS publica su texto como chile-treaty-2010.pdf.
- Citar el Artículo 12 para servicios El Artículo 12 son regalías. Los servicios prestados en Chile dejan la Parte III (líneas 14a, 14b y 15) en blanco. El Artículo 7(1) al 0 % es solo para servicios prestados en Estados Unidos sin establecimiento permanente allí.
- Citar el Artículo 7 para una Persona Natural Los servicios personales independientes son el Artículo 14, y por trabajo hecho en Estados Unidos se reclaman en el Form 8233, no en el W-8BEN. El Artículo 15 son sueldos.
- Escribir Artículo 12(3) en la línea 15 El límite de la tasa es el Artículo 12(2)(a) o 12(2)(b). El párrafo 12(3) solo define la regalía.
- Tratar el equipo como Artículo 7 En este convenio el arriendo de equipo es regalía, a 2% por el Artículo 12(2)(a). Un arriendo de contenedores usados para el transporte de bienes o mercancías en tráfico internacional no es esa regalía: Artículo 8(3), 0%. El software es 10% por el Artículo 12(2)(b).
- Usar 10% en el interés de hoy Durante los cinco años del Artículo 11(3) el caso general es 15%. El 4% es solo para los acreedores del Artículo 11(2)(a).
- Marcar No LOB article El Artículo 24 es una Limitation on Benefits real. Una SpA en actividad certifica en regla Active trade or business, solo cuando invoca el convenio.
- Usar 5% en todos los dividendos La tasa general es 15% en el Artículo 10(2)(b). El 5% es el Artículo 10(2)(a), solo con al menos 10% de las acciones con voto.
- Creer que el RUT distingue persona y empresa Es el mismo formato. El ejemplo 12.345.678-5 y el 76.123.456-0 de la sociedad se escriben igual.
Una nota sobre el impuesto chileno
Esta página es sobre la retención estadounidense. No determina cómo Chile grava el mismo ingreso. El Servicio de Impuestos Internos (SII) y el impuesto de primera categoría son cuestiones distintas del W-8BEN-E.
El impuesto a la renta chileno y el IVA son temas para un contador en Chile. El W-8BEN-E solo le dice al pagador estadounidense qué tasa del tratado aplicar en la fuente.
¿Listo para completar el formulario con los artículos chilenos?
El asistente hace las mismas preguntas de esta página y sugiere el artículo y la tasa en la línea 15. Un arriendo de naves o aeronaves del Artículo 8(2) es la excepción: no escribe ninguna línea para él, y usted escribe a mano el Artículo 8(1), 0%.