W-8BEN-E para una S.A. de C.V. o S. de R.L. mexicana y W-8BEN para personas físicas: convenio México–EE. UU. (2026)
Este artículo fue creado con ayuda de IA y no ha sido revisado por un editor humano. Se ofrece únicamente con fines informativos generales y no constituye asesoramiento fiscal, legal ni financiero.
Última verificación: 30.09.2026. Convención firmada en Washington el 18 de septiembre de 1992, en vigor el 28 de diciembre de 1993. El Segundo Protocolo Adicional, presentado para su firma en la Ciudad de México el 25 de noviembre de 2002, sustituyó el artículo 10. El artículo 17 nombra el NAFTA.
 Imagen generada por IA
El convenio México–EE. UU. está en vigor. Los servicios que una S.A. de C.V. presta en México no son renta de fuente estadounidense: no hay retención y la Parte III (líneas 14a, 14b y 15) del W-8BEN-E queda en blanco. El artículo 7(1) a 0 % es solo para servicios prestados en Estados Unidos sin establecimiento permanente allí. Una persona física que trabaja en México deja en blanco la Parte II (líneas 9 y 10) del Form W-8BEN; su trabajo en EE. UU. se reclama con el Form 8233 bajo el artículo 14(1), no el 7.
Esta guía vale para una Sociedad Anónima (S.A. y S.A. de C.V.), una S.A.P.I. o S.A.B., una S. de R.L., una S.A.S. y una persona física con actividad empresarial, honorarios o RESICO (esta con el Form W-8BEN) que cobra de un cliente estadounidense, licencia software o tiene acciones de EE. UU. Dice qué artículo va en la línea 15 y qué RFC va en la línea 9b; la persona física usa el Form W-8BEN y escribe su RFC en la línea 6a.
Una persona física no es una sociedad. Presenta el Form W-8BEN, no el Form W-8BEN-E: iniciar el asistente W-8BEN. Una sucursal de una sociedad extranjera no es residente de México. La sociedad extranjera presenta su propio formulario.
Si prefiere no leerlo entero, inicie el asistente W-8BEN-E. El convenio México–EE. UU. ya está en el asistente. Un PDF listo para firmar cuesta 30 USD. El Form W-8BEN de una persona cuesta 5 USD.
¿Formulario en blanco o ya rellenado?
Puede descargar el formulario oficial en blanco del IRS o recibir el mismo archivo ya rellenado.
- W-8BEN-E oficial en blanco (IRS, gratis): W-8BEN-E en PDF directo del IRS — para una S.A. de C.V. o una S. de R.L.
- W-8BEN oficial en blanco (IRS, gratis): W-8BEN en PDF directo del IRS — para una persona física.
- Texto del convenio: Convención México–EE. UU. en PDF del IRS.
- Ya rellenado (5–10 minutos): W-8BEN-E para una S.A. de C.V. (30 USD) o W-8BEN para una persona física (5 USD).
¿S.A. de C.V., S. de R.L. o persona física?
El 26 CFR 301.7701-2(b)(8)(i) nombra "Mexico, Sociedad Anonima", y (b)(8)(ii)(B) incluye una Sociedad Anonima de Capital Variable. Una S.A. y una S.A. de C.V. son per se y no pueden presentar el Form 8832.
- S.A. y S.A. de C.V.: Son per se corporations. No presentan el Form 8832. Una S.A.P.I. y una S.A.B. son formas de sociedad anónima y en general se tratan igual.
- S. de R.L. y S.A.S.: Son entidades elegibles. Por defecto son Corporation y pueden presentar el Form 8832. Una S. de R.L. o S.A.S. de un solo socio no es disregarded por defecto: hace falta el Form 8832.
- Sociedad en nombre colectivo o en comandita: Es Partnership por defecto cuando al menos un socio tiene responsabilidad ilimitada. No hace falta que todos la tengan. Una S. de R.L. puede elegir partnership en el Form 8832. Una S.A. no puede.
- Sociedad civil (S.C.): No tiene clasificación estadounidense por defecto. Depende de la responsabilidad de los socios en los estatutos. Confirme con un asesor.
- Persona física: Actividad empresarial, honorarios o RESICO presentan el Form W-8BEN. El trabajo hecho en México deja en blanco la Parte II (líneas 9 y 10). El trabajo hecho en EE. UU. se reclama con el Form 8233 bajo el artículo 14(1).
El Chapter 3 elige el formulario. La Parte III del W-8BEN-E es la reclamación de convenio. Una persona física usa la Parte II del W-8BEN.
¿Quién cita el convenio México–EE. UU.?
Lo cita un residente fiscal de México, y solo para renta de fuente estadounidense: dividendos, intereses, regalías, beneficios de contenedores usados en tráfico internacional (artículo 8(3)) o servicios prestados en EE. UU. Cuando la sociedad reclama el convenio, una S.A. de C.V. operativa marca en la línea 14b Active trade or business bajo el artículo 17(1)(c) si la renta de EE. UU. deriva de esa actividad o es incidental a ella. Esa prueba no tiene un test de sustancialidad aparte.
- Sociedad operativa: Artículo 17(1)(c): actividad empresarial activa en México (que no sea hacer o administrar inversiones, salvo banca o seguros de un banco o aseguradora), y la renta de EE. UU. deriva de ella o es incidental a ella. No hay test de sustancialidad. No es el artículo 22.
- Sociedad cotizada o su filial: Artículo 17(1)(d)(i): la clase principal de acciones se negocia de forma sustancial y regular en una bolsa reconocida de México o de EE. UU. (párrafo 15(b) del Protocolo). Artículo 17(1)(d)(ii): la sociedad pertenece en su totalidad, directa o indirectamente, a un residente de México cotizado así. El artículo 17(1)(d)(iii) añade la sociedad que pertenece en su totalidad, directa o indirectamente, a residentes de Estados parte del NAFTA cuya clase principal de acciones se negocia así en una bolsa reconocida, y en más del 50 %, directa o indirectamente, a residentes de México o de EE. UU. cuya clase principal se negocia así en una bolsa reconocida situada en uno de esos Estados.
- Propiedad y erosión de la base: Artículo 17(1)(f): más del 50 % de cada clase, en manos de personas con derecho bajo (a), (b), (d) o (e), y menos del 50 % del ingreso bruto usado para cubrir pasivos frente a quien no tiene ese derecho.
- Beneficios derivados: El artículo 17(1)(g) cuenta a residentes de un Estado parte del NAFTA y solo vale para dividendos, intereses, impuesto de sucursal y regalías. No vale para servicios del artículo 7 ni del 14, ni para una línea del artículo 8.
Qué se escribe en la línea 15
Los servicios que la sociedad presta en México no llevan retención en EE. UU.: la Parte III (líneas 14a, 14b y 15) queda en blanco. Solo para servicios prestados en Estados Unidos, una S.A. de C.V., una S. de R.L. de C.V. o una S.A.S. sin establecimiento permanente en EE. UU. cita el artículo 7(1) a 0 %; el beneficio imputable a un establecimiento permanente en EE. UU. no tiene ese 0 %. No cite el artículo 12 ni el artículo 14 por la sociedad. El párrafo 14 del Protocolo, sobre una sociedad con base fija, solo vale para una sociedad de EE. UU. que presta servicios en México.
Una persona física que trabaja desde México no tiene renta de fuente estadounidense: la Parte II (líneas 9 y 10) del Form W-8BEN queda en blanco, sin artículo ni tipo. El trabajo hecho en EE. UU. no se reclama en el Form W-8BEN: va en el Form 8233 bajo el artículo 14(1). EE. UU. puede gravarlo si la persona tiene allí una base fija de la que hace uso regular o si está presente más de 183 días en cualquier período de 12 meses; cualquiera de las dos condiciones, por sí sola, basta. No es un año calendario. No cite el artículo 7 ni el artículo 15 para un freelance.
Línea 9b: el RFC, no el CURP
El RFC de una persona moral tiene 12 caracteres, por ejemplo SIE150312ABA. El RFC de una persona física tiene 13 caracteres, por ejemplo HELU850101K77, y va en la línea 6a del Form W-8BEN. Los dos pasan el dígito verificador. El CURP no es un RFC. No lo escriba en la línea 9b.
| Línea | Entrada |
|---|---|
| Línea 9b, persona moral | RFC de 12 caracteres, por ejemplo SIE150312ABA. No escriba el CURP. |
| TIN del Form W-8BEN | RFC de 13 caracteres de la persona física, por ejemplo HELU850101K77. No escriba el CURP. |
| Línea 14a | Solo si la sociedad reclama el convenio: México. En blanco para servicios prestados en México. |
| Línea 15, servicios de la sociedad | Solo si la sociedad reclama el convenio. En blanco para servicios prestados en México: la Parte III (líneas 14a, 14b y 15) queda en blanco. Artículo 7(1), 0 %, solo para servicios prestados en EE. UU. sin establecimiento permanente allí. |
| Línea 15, contenedores, buques o aeronaves | Solo si la sociedad reclama el convenio. Beneficios del uso, la demora o el alquiler de contenedores (incluidos remolques, barcazas y equipo relacionado para el transporte de contenedores) usados en tráfico internacional: artículo 8(3), 0 %, Container Rental; el asistente ofrece esa línea junto a la regalía de equipo. Alquiler de buques o aeronaves a casco armado (por tiempo o por viaje), o a casco desnudo si el arrendatario los explota en tráfico internacional y los beneficios del alquiler son accesorios a otros beneficios descritos en el artículo 8(1) (artículo 8(2)): el asistente no escribe ninguna línea, así que escriba a mano "Article 8(1)", 0 %, "Ship/Aircraft Rental", y como explicación "Rental of ships or aircraft within Article 8(2)." |
| Parte II del Form W-8BEN | Solo si la persona física reclama el convenio, por ejemplo por regalías del artículo 12(2). En blanco para trabajo hecho en México: la Parte II (líneas 9 y 10) queda en blanco. El trabajo hecho en EE. UU. va en el Form 8233 bajo el artículo 14(1), no el 7. |
| Línea 14b | Solo si la sociedad reclama el convenio: Active trade or business bajo el artículo 17(1)(c) para una sociedad operativa. No es el artículo 22. No marque derivative benefits por servicios ni por una línea del artículo 8. |
SIE150312ABA y HELU850101K77 son ejemplos que pasan el dígito verificador. Un dígito que no coincide es un aviso, no un bloqueo. Una fecha o un formato inválidos sí se rechazan.
Ejemplo: W-8BEN-E rellenado para una S.A. de C.V.
Un ejemplo rellenado de Sierra Software, S.A. de C.V., Chapter 3 Corporation, Active NFFE: sus desarrolladores prestan servicios in situ en Estados Unidos, sin establecimiento permanente allí, y la línea 15 cita el artículo 7(1) a 0 %, con Active trade or business en la línea 14b. Los servicios prestados solo en México dejarían en blanco la Parte III (líneas 14a, 14b y 15).
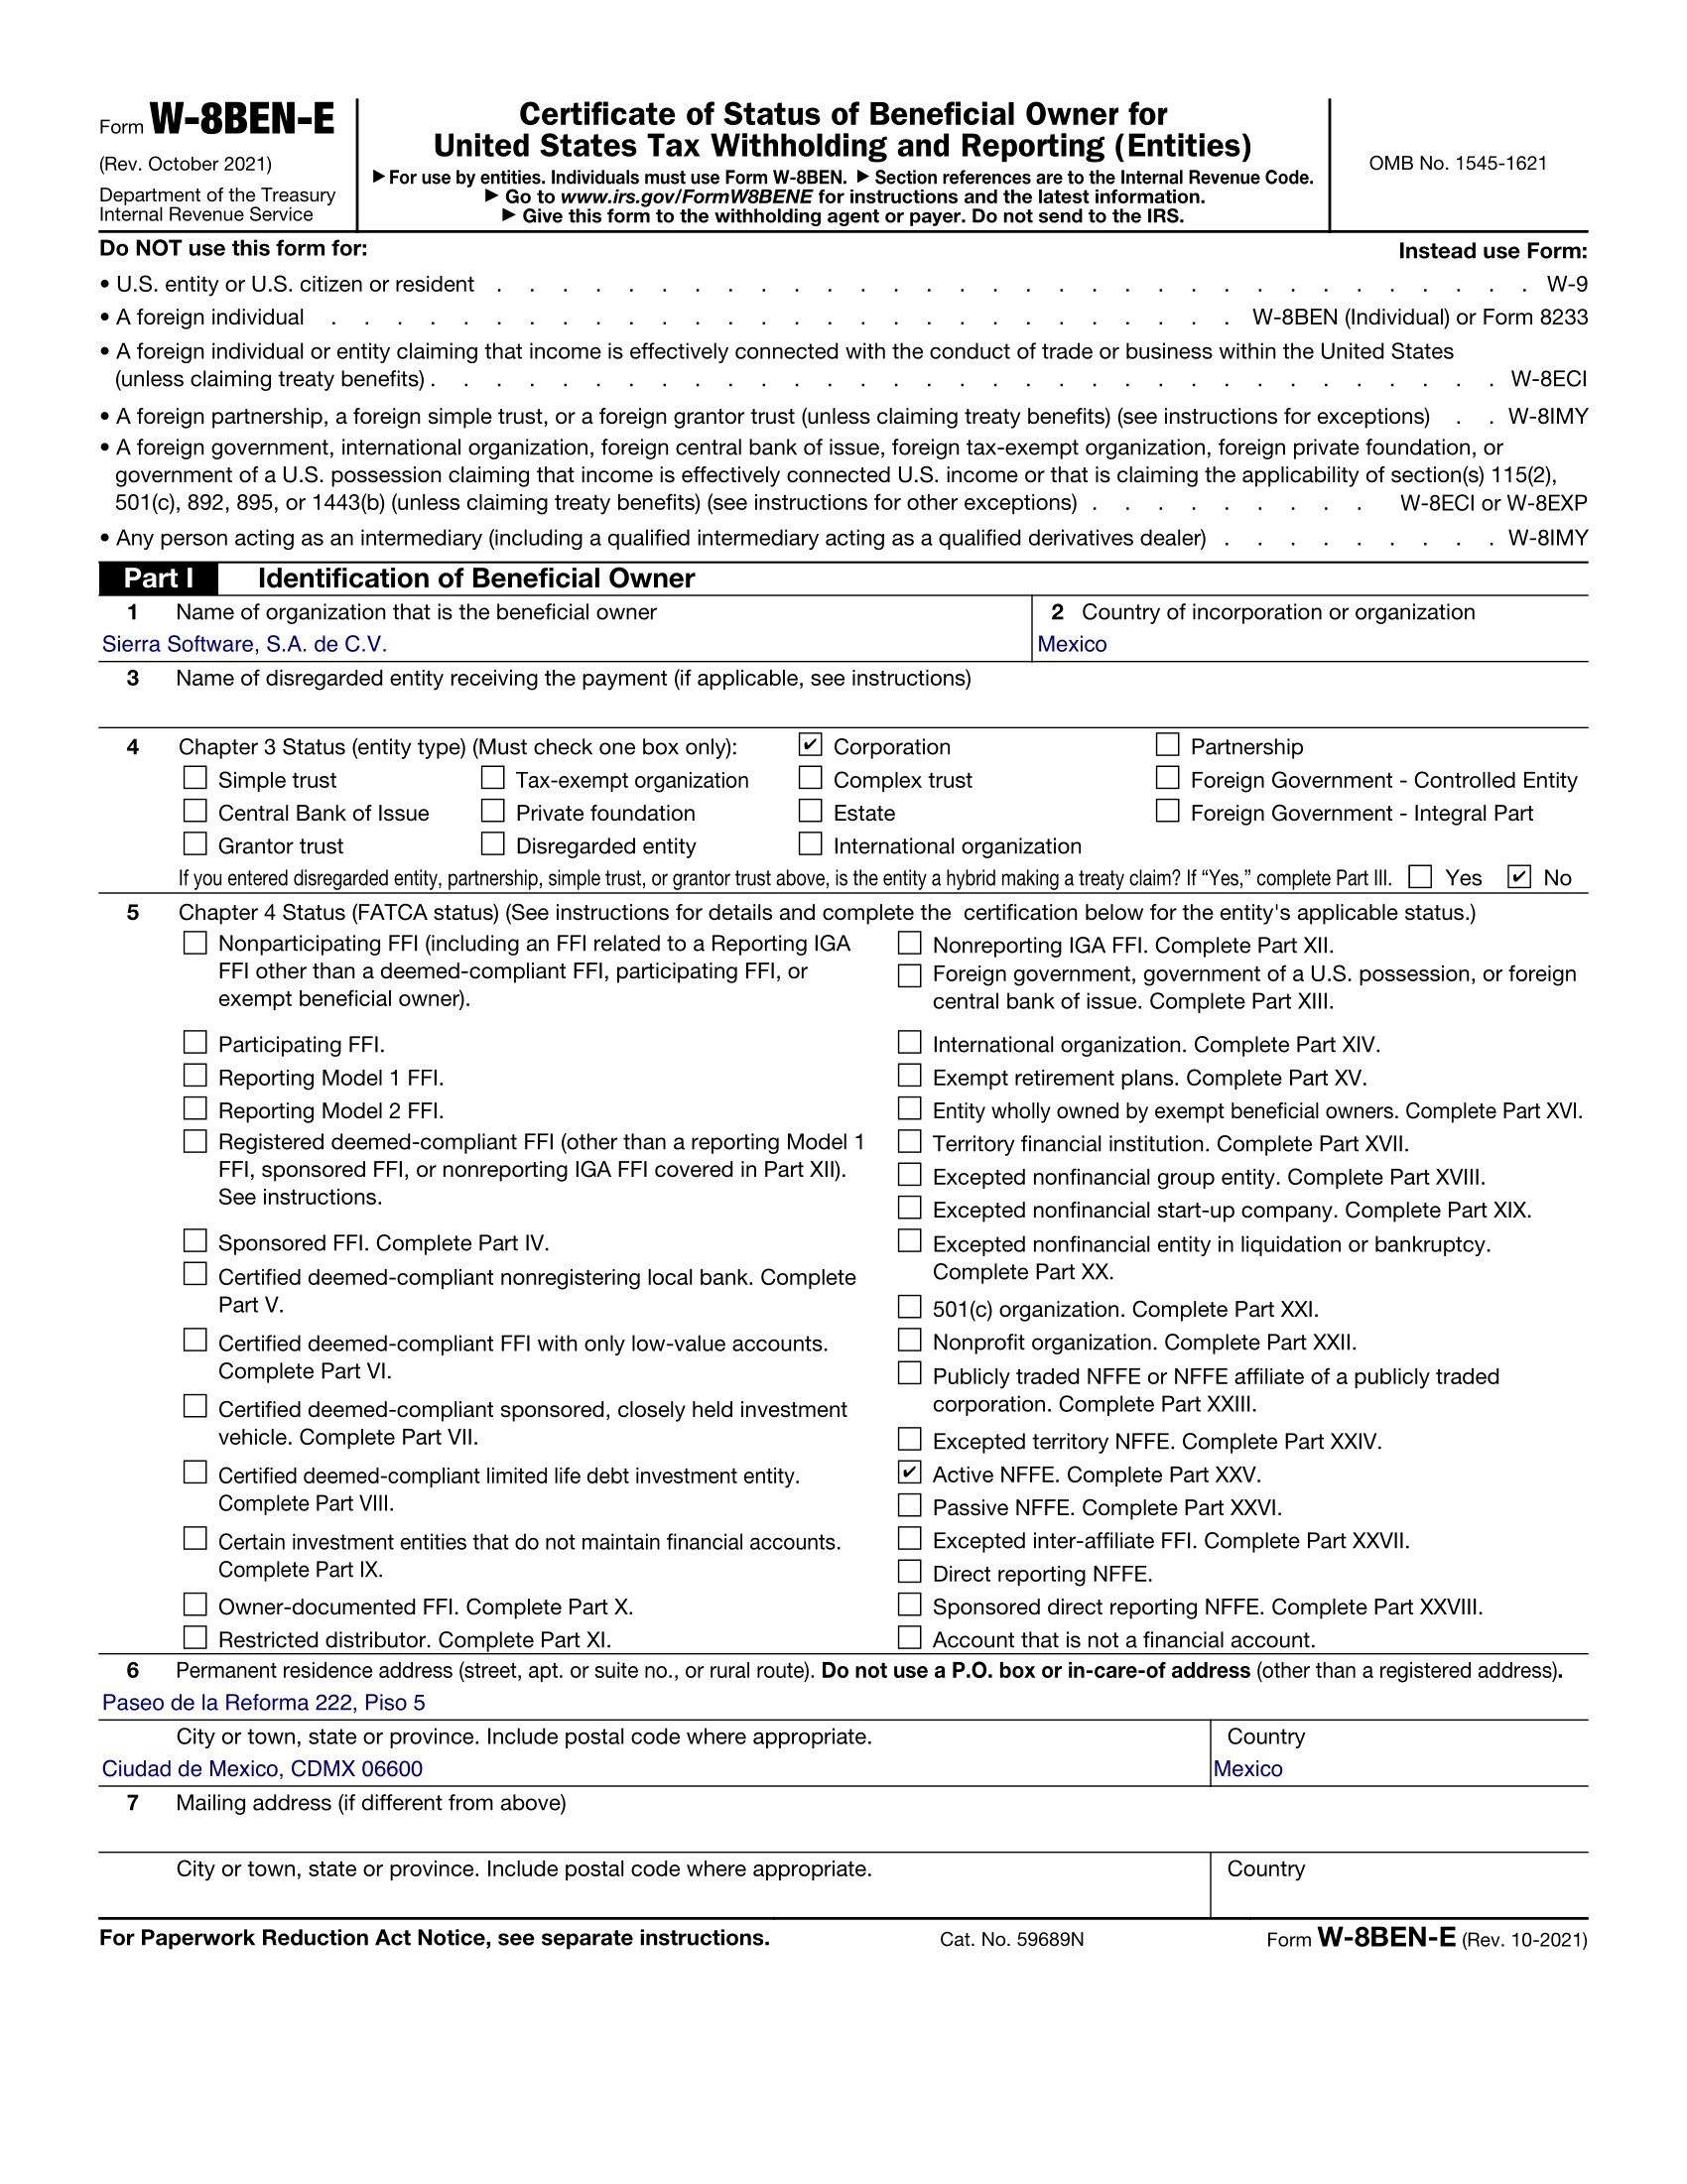
Solo un ejemplo. Sierra Software, S.A. de C.V., Paseo de la Reforma 222, Piso 5, Ciudad de Mexico, CDMX 06600, RFC SIE150312ABA, Chapter 3 Corporation, Active NFFE, artículo 7(1), 0 %, por servicios prestados en Estados Unidos sin establecimiento permanente allí, Active trade or business.
Qué retención deja el convenio
Cada fila se lee sola. El tipo de dividendos de un tenedor ordinario es 10 % bajo el artículo 10(2)(b), nunca 15 %. El 15 % que sigue existiendo es el de intereses del artículo 11(2)(c).
| Ingreso | Retención en EE. UU. | Por qué |
|---|---|---|
| Servicios de una sociedad | Prestados en México: sin retención, la Parte III (líneas 14a, 14b y 15) queda en blanco. Prestados en EE. UU.: 0 % bajo el artículo 7(1), si la sociedad mexicana no tiene establecimiento permanente en EE. UU. | Los servicios se ubican donde se prestan (Pub. 515). Una S.A. de C.V., S. de R.L. de C.V. o S.A.S. cita el artículo 7(1) solo por trabajo en EE. UU. No cite el artículo 12 ni el artículo 14 por la sociedad. |
| Servicios de una persona física | Trabajo hecho en México: sin retención, la Parte II (líneas 9 y 10) del Form W-8BEN queda en blanco. Trabajo hecho en EE. UU.: el artículo 14(1) se reclama con el Form 8233, y EE. UU. puede gravar lo prestado allí si hay una base fija de uso regular o más de 183 días en cualquier período de 12 meses. | El artículo 14 es el de una persona física; el Form 8233 es el formulario para su trabajo en EE. UU. No cite el artículo 7 ni el artículo 15. El conteo de 183 días es cualquier período de 12 meses, no un año calendario. |
| Dividendos a una sociedad con al menos 10 % directo del voto | 5 % bajo el artículo 10(2)(a), si el beneficiario efectivo es una sociedad que posee directamente al menos 10 % de las acciones con voto. | La tenencia tiene que ser directa y de acciones con voto. Un 10 % indirecto no basta para este 5 %. |
| Dividendos en los demás casos | 10 % bajo el artículo 10(2)(b). Es el tipo de un tenedor ordinario, de una persona física y de quien tiene menos del 10 %. | Nunca 15 %. El tipo transitorio del 15 % del artículo 10 antiguo ya no existe. |
| Dividendos a 0 % con el 80 % | 0 % bajo el artículo 10(3)(a) solo si la sociedad ha tenido acciones que representan el 80 % o más del voto durante los 12 meses que terminan el día en que se declara el dividendo y cumple una de estas: (i) ya tenía, directa o indirectamente, el 80 % o más antes del 1 de octubre de 1998; (ii) cumple el artículo 17(1)(d)(i) o (ii); (iii) tiene derecho a los beneficios por esos dividendos bajo el artículo 17(1)(g); o (iv) tiene una resolución de la autoridad competente bajo el artículo 17(2). | Una marca cualquiera en la línea 14b no abre este 0 %. El asistente pregunta cuál de (i) a (iv) cumple la sociedad. |
| Dividendos de un RIC o un REIT | El artículo 10(4) aparta el 5 % y el 0 % del 10(3)(a). Un RIC usa el 10(2)(b) o el 10(3)(b). Un REIT usa esos tipos solo si (i) el beneficiario es una persona física o un fondo del 10(3)(b) con no más del 10 % del REIT, (ii) la clase cotiza en bolsa y el beneficiario no tiene más del 5 % de ninguna clase, o (iii) el beneficiario no tiene más del 10 % y ninguna participación inmobiliaria del REIT pasa del 10 % de su total; si no, el tipo legal es 30 %. | Esta fila no se mezcla con el 5 % de una filial ordinaria. |
| Intereses de bancos, aseguradoras o bonos cotizados | 4,9 % bajo el artículo 11(2)(a): préstamos otorgados por bancos (incluidos de inversión y de ahorro) y aseguradoras, o bonos o valores negociados de forma regular y sustancial en un mercado reconocido. | No es el tipo de un préstamo ordinario de una sociedad que no es banco ni aseguradora. |
| Intereses pagados por bancos o por la venta a crédito de maquinaria | 10 % bajo el artículo 11(2)(b), si el beneficiario no es una persona del 11(2)(a) y el interés lo paga un banco, o lo paga el comprador de maquinaria y equipo al vendedor original en una venta a crédito. | Solo el vendedor original. Un cesionario toma el tipo de su propia identidad. |
| Intereses en los demás casos | 15 % bajo el artículo 11(2)(c). Es el tipo por defecto del interés que una sociedad que no es banco paga a una sociedad mexicana ordinaria o a una persona física. | Este 15 % es de intereses. No lo copie a los dividendos. |
| Intereses del Estado, de un fondo de pensiones exento o de Bancomext o NAFIN | 0 % bajo el artículo 11(4): el beneficiario es un Estado contratante, una subdivisión política o una autoridad local; el interés lo paga una de esas personas; el beneficiario es un fideicomiso, sociedad u otra organización constituida y operada exclusivamente para administrar o pagar prestaciones de planes de pensiones, jubilación u otras prestaciones a empleados, con renta generalmente exenta en su Estado; o el interés surge en EE. UU. por un préstamo o crédito de al menos 3 años otorgado, garantizado o asegurado por el Banco Nacional de Comercio Exterior o Nacional Financiera. | No cite los tipos transitorios vencidos del artículo 11(3). |
| Préstamos back-to-back | La ley interna del Estado de la fuente. El convenio no da un tipo. | No copie el 4,9 %, el 10 % ni el 15 % a un préstamo back-to-back. |
| Regalías, incluido el arrendamiento de equipo | 10 % bajo el artículo 12(2) sobre todas las regalías del artículo 12(3), incluido el uso de equipo industrial, comercial o científico. | En la línea 15 cite el artículo 12(2), no el 12(3). El 12(3) solo define la regalía. El arrendamiento de equipo es 10 % bajo el 12(2), no el artículo 7, salvo lo que trata el artículo 8 (las dos filas siguientes). |
| Contenedores usados en tráfico internacional | 0 % bajo el artículo 8(3), gravables solo en el estado de residencia: beneficios del uso, la demora o el alquiler de contenedores (incluidos remolques, barcazas y equipo relacionado para el transporte de contenedores). | No son la regalía del 12(2). Con la regalía de equipo, el asistente ofrece esa línea aparte, con una casilla en estas palabras. |
| Alquiler de buques o aeronaves | 0 % bajo el artículo 8(1), gravable solo en el estado de residencia, cuando el artículo 8(2) lo cuenta: a casco armado (por tiempo o por viaje), o a casco desnudo si el arrendatario los explota en tráfico internacional y los beneficios del alquiler son accesorios a otros beneficios descritos en el artículo 8(1). | El asistente no escribe ninguna línea para este caso: se escribe a mano. |
El artículo 17 es Limitation on Benefits. No es el artículo 22. El artículo 17(1)(c) no tiene test de sustancialidad. El artículo 17(1)(g) solo vale para los artículos 10, 11, 11A y 12. Otro dividendo 0 %: el 10(3)(b), para un fideicomiso, sociedad u otra organización constituida y operada exclusivamente para planes de pensiones, jubilación u otras prestaciones a empleados, con renta generalmente exenta en su Estado, si el dividendo no deriva de un negocio que ejerza directa o indirectamente. El interés de un REMIC (excess inclusion) no toma ningún tipo del artículo 11 (párrafo 10(a) del Protocolo).
La persona física: Parte II del Form W-8BEN (líneas 9 y 10) en blanco o Form 8233
Un desarrollador que trabaja desde México en Upwork es una persona física, y sus honorarios no son de fuente estadounidense: la Parte II (líneas 9 y 10) de su Form W-8BEN queda en blanco. Si trabaja en EE. UU., el artículo es el 14(1), no el 7, y se reclama con el Form 8233. EE. UU. puede gravar ese trabajo si hay una base fija de uso regular allí o más de 183 días en cualquier período de 12 meses.
Preguntas antes de firmar
Respuestas cortas para una S.A. de C.V., una S. de R.L. o una persona física.
¿Mi S.A. de C.V. puede elegir disregarded?
No. Una S.A. y una S.A. de C.V. son per se corporations y no pueden presentar el Form 8832.
¿Cuánto retienen sobre dividendos de acciones de EE. UU.?
10 % para una persona física o una participación pequeña, bajo el artículo 10(2)(b). 5 % para una sociedad con al menos 10 % directo de las acciones con voto, bajo el artículo 10(2)(a). Nunca 15 %.
¿Qué tipo aplica a los intereses que paga un banco de EE. UU.?
Los intereses de depósitos bancarios no son un importe sujeto a la retención del 30 % (instrucciones del Form W-8BEN): el formulario solo acredita que usted es extranjero. Para otros intereses que paga un banco, el tipo es 10 % bajo el artículo 11(2)(b)(i), salvo que el beneficiario sea un banco, una aseguradora o un tenedor de bonos cotizados del 11(2)(a) (4,9 %). El 15 % del artículo 11(2)(c) es para el interés que no entra en el 4,9 %, el 10 % ni el 0 %.
¿RFC o CURP?
El RFC. Persona moral, 12 caracteres, por ejemplo SIE150312ABA. Persona física, 13 caracteres, por ejemplo HELU850101K77. El CURP no es un RFC.
Soy freelance en Upwork. ¿Artículo 7 o 14?
Ninguno por el trabajo hecho en México: la Parte II (líneas 9 y 10) del Form W-8BEN queda en blanco. Por trabajo hecho en EE. UU., el artículo 14(1) en el Form 8233, no en el W-8BEN. El artículo 7 es el de la sociedad.
Guías relacionadas
Más sobre el propio formulario:
- Formulario de la sociedad: Asistente W-8BEN-E para una S.A. de C.V.
- Persona física, no una sociedad: Asistente W-8BEN para una persona (5 USD)
- Chile, otro convenio: W-8BEN-E para una SpA chilena
- España: W-8BEN-E para una S.L. o S.A. española
- Argentina, sin convenio: W-8BEN-E para una S.R.L. o S.A.S. argentina
Errores habituales que conviene evitar
- Poner 10 % en todo El 10 % es el dividendo ordinario del artículo 10(2)(b), un caso de intereses del 11(2)(b) y la regalía del artículo 12(2), incluido el arrendamiento de equipo. No es la tasa de servicios, ni la de los contenedores del artículo 8(3), gravables solo en el estado de residencia.
- Citar el artículo 22 como LOB La limitación de beneficios es el artículo 17, no el artículo 22.
- Escribir 12(3) en la línea 15 El tipo está en el artículo 12(2). El 12(3) solo define la regalía.
- Escribir el CURP La línea 9b pide el RFC. El CURP no es un número fiscal.
- Presentar el W-8BEN-E siendo persona física Una persona física presenta el Form W-8BEN.
- Poner 0 % en dividendos sin el 10(3)(a) Ese 0 % exige el 80 %, los 12 meses y una de las condiciones (i) a (iv).
- Citar el artículo 7(1) por servicios prestados en México No son renta de fuente estadounidense: la Parte III (líneas 14a, 14b y 15) queda en blanco. El 7(1) a 0 % es solo para servicios prestados en EE. UU. sin establecimiento permanente allí.
- Marcar derivative benefits por servicios El artículo 17(1)(g) no vale para el artículo 7, el artículo 8 ni el artículo 14.
Una nota sobre el impuesto mexicano
El ISR y el IVA mexicanos son un tema para un contador en México. El W-8BEN-E solo le dice al pagador estadounidense qué tipo del convenio aplicar en la fuente.
Esta página no calcula el ISR de la sociedad ni el de la persona física.
¿Listo para completar el formulario con los artículos de México?
El asistente hace las mismas preguntas de esta página y sugiere el artículo y el tipo en la línea 15. La excepción es el alquiler de buques o aeronaves del artículo 8(2): el asistente no escribe ninguna línea, y usted escribe a mano el artículo 8(1), 0 %.