AdSense W-8BEN-E para empresas mediáticas — $30, PDF guiado
Este artículo fue creado con ayuda de IA y no ha sido revisado por un editor humano. Se ofrece únicamente con fines informativos generales y no constituye asesoramiento fiscal, legal ni financiero.
Google AdSense paga a editores extranjeros cuando los anuncios de display se muestran en sitios web, blogs y aplicaciones registrados a nombre de una empresa — no de un blogger en solitario que factura en su propio nombre. Cuando el beneficiario es una persona jurídica extranjera, la sección de información fiscal de Google suele pedir el IRS Form W-8BEN-E (Certificate of Status of Beneficial Owner for United States Tax Withholding and Reporting (Entity)).
Ese certificado le dice a Google quién es la entidad, dónde está organizada y cómo se aplica el reporting FATCA. En el AdSense de sitio web, su función es probar que la empresa es extranjera: Google clasifica ese ingreso como Services, así que con la información fiscal aprobada no se retiene nada. Una reclamación de tratado solo importa si la empresa también gana regalías de YouTube o Google Play.
Esta página es para empresas de medios y edición, redes de blogs, portales de noticias, editores de apps AdMob y holdings con varios sitios que buscaron AdSense W-8BEN-E, Google AdSense tax form company, media company AdSense tax, publisher W-8BEN-E, AdSense foreign company tax o AdMob W-8BEN-E. No es para bloggers en solitario (ve nuestra página de W-8BEN individual) ni para entidades de canal de YouTube (ve nuestra página YouTube W-8BEN-E).
Obtienes una respuesta breve, el asistente guiado cerca de la parte superior, contexto de retención sin garantías falsas, errores habituales que los equipos repiten y una FAQ alineada con las preguntas visibles para el esquema.
Los resultados dependen de tus hechos y de la geografía de la audiencia. Las tasas del tratado pueden cambiar — compruébalas en las tablas de tratados del IRS vigentes. Para estructuras con varias entidades o estructuras grandes, consulta a un asesor fiscal cualificado.
 Imagen generada por IA
¿Una empresa editora en AdSense necesita W-8BEN-E?
Sí, en la mayoría de los casos en los que Google AdSense o AdMob paga a una empresa u otra entidad extranjera — no a un blogger individual a título personal. Empresas mediáticas, redes de blogs y cuentas corporativas de AdSense que cobran liquidaciones al nombre jurídico de una sociedad completan habitualmente el W-8BEN-E para que Google pueda documentar el estatus extranjero, las posiciones de retención Chapter 3 cuando aplique y las categorías de reporting Chapter 4 (FATCA).
Editores individuales y trabajadores autónomos que operan como personas físicas suelen usar el Form W-8BEN en su lugar. La división trata de la capa legal que recibe fondos y figura en tu perfil fiscal de Google Publisher — no de cuán grande parezca el equipo editorial.
La información fiscal de AdSense solicita certificación tributaria para empresas extranjeras. Si tu perfil de beneficiario del pago, la liquidación bancaria y los documentos societarios se alinean con una entidad no estadounidense, considera AdSense W-8BEN-E como la ruta habitual salvo que un profesional indique otro formulario.
- Cuentas web y blogs de AdSense donde los pagos van a nombre de corporación extranjera, sociedad u otra entidad — no a un perfil personal de publisher — normalmente declaran W-8BEN-E.
- Publicadores AdMob que reciben ingresos publicitarios in-app al nivel empresa cuando el perfil de pagos de Google lista una persona jurídica extranjera deben alinear el tipo de certificado con esa entidad.
- Redes de blogs multi-sitio y portales de contenido que consolidan ingresos publicitarios bajo un único beneficiario corporativo suelen certificar una sola vez al nivel de la entidad que recibe los pagos de Google Publisher.
- Los pagos de Google Publisher y el flujo de información fiscal en AdSense esperan W-8BEN-E cuando el beneficial owner que recibe ingresos por anuncios de display es una organización extranjera, no un individuo.
Genera tu W-8BEN-E para AdSense (paso a paso)
No tienes que memorizar las instrucciones del IRS ni adivinar qué casilla del Chapter 4 (FATCA) corresponde a una editorial. El asistente de W8GetEasy hace preguntas en lenguaje claro, muestra las secciones que importan para tu entidad y genera un PDF de W-8BEN-E cumplimentado. La herramienta fiscal de Google hace las mismas preguntas y genera su propio formulario a partir de tus respuestas, de modo que el PDF sirve como referencia línea por línea y como registro.
El flujo cubre los datos de la empresa, el país de constitución, la clasificación Chapter 3, el estatus FATCA Chapter 4, las reclamaciones de tratado por regalías de YouTube o Google Play si tu empresa también las gana, y la firma. Generar el formulario es un pago único de $30, con el PDF descargable incluido.
Sigues siendo responsable de la exactitud: el asistente da formato a tus respuestas, pero tus certificaciones deben coincidir con los documentos de constitución, tu perfil de beneficiario en Google Publisher y la forma en que de verdad ganas ingresos publicitarios.
Wizard W-8BEN-E (empresas)
Para una organización
Para empresas, fondos, sociedades registradas fuera de EE. UU.
Empiece gratis. El pago solo es necesario en el último paso para descargar su PDF completado.
Cargando...
¿Qué es el formulario W-8BEN-E para empresas editoras en AdSense?
El formulario W-8BEN-E es el certificado del IRS que las entidades extranjeras entregan a los agentes de retención y a los pagadores de EE. UU. Indica quién es el beneficial owner, dónde está organizada la entidad y cómo debe tratarse a efectos de la retención Chapter 3 sobre ciertos pagos de fuente estadounidense.
También incluye el estatus Chapter 4 (FATCA) para que los pagadores cumplan las normas de información. Google actúa como agente de retención de EE. UU. para AdSense y AdMob: debe documentar si los perceptores son personas de EE. UU. o extranjeras y qué tipo se aplica antes de que el dinero se mueva en las situaciones cubiertas.
Google clasifica el AdSense de sitio web como "Services or other business income". YouTube y Google Play se pagan como Other Copyright Royalties. Para una empresa que opera sus sitios fuera de EE. UU., ese ingreso no es de fuente estadounidense, así que una vez aprobada la información fiscal Google no retiene impuesto de EE. UU. sobre él. El W-8BEN-E sigue siendo obligatorio: Google debe conservar la prueba de que el beneficiario es una entidad extranjera.
El W-8BEN-E no es un alta de empresa ni sustituye las declaraciones locales del impuesto de sociedades. Es un certificado de retención que cierra el vínculo entre tu perfil de Google Publisher, las respuestas que das en la herramienta fiscal de Google y el modo en que Google clasifica los pagos.
¿Quién debe presentar W-8BEN-E en AdSense?
Si AdSense o AdMob paga a una persona jurídica extranjera y el flujo fiscal de Google solicita un certificado de entidad, normalmente corresponde el camino del W-8BEN-E. Perfiles típicos:
- Empresas de medios que operan webs de contenidos monetizadas con cuentas corporativas de AdSense.
- Redes de blogs y portales que reciben liquidaciones por anuncios de display en nombre jurídico de la empresa.
- Sitios de noticias y empresas de nicho que monetizan propiedades editoriales mediante Google AdSense al nivel societario.
- Publishers de apps que usan AdMob (la pieza AdSense dentro de aplicaciones móviles) cuando los pagos liquidan contra una cuenta de desarrolladora constituida como empresa extranjera.
- Sociedades holding que agrupan ingresos publicitarios multitudinario bajo un único beneficiario legal en registros Google Publisher.
- Entidades extranjeras (Sp. z o.o., GmbH, LTD, LLC, BV, SARL, etc.) con ingresos de AdSense abonados a la cuenta bancaria de la compañía.
Ejemplo práctico: una filial nueva no tenía información fiscal aprobada
Grupo Editorial Castilla S.L. gestiona un grupo de sitios de contenido españoles monetizados a través de una cuenta de Google AdSense, con información fiscal de EE. UU. aprobada en el expediente. En 2025 el grupo trasladó tres sitios de menor tráfico a una nueva filial, Editorial Castilla Regional S.L., con su propio perfil de pagos de AdSense.
Google no traslada la información fiscal de una matriz a una nueva persona jurídica. Hasta que la filial envió su propio W-8BEN-E en la herramienta fiscal, Google no tenía prueba de que fuera una entidad extranjera y podía retener a los tipos por defecto. Marta Delgado, la directora financiera del grupo, detectó el hueco en el primer pago de la filial, envió el formulario con un affidavit of unchanged status y reclamó el reembolso antes del 31 de diciembre del mismo año.
- Matriz: sin cambio — su información fiscal aprobada siguió siendo válida.
- Filial: retención por defecto hasta que se aprobó su propia información fiscal; los importes retenidos en el mismo año natural se reembolsaron después del affidavit of unchanged status.
Que no haya retención de EE. UU. no significa que el ingreso de AdSense esté libre de impuestos en España
El AdSense de sitio web que obtiene una sociedad española sin actividades en EE. UU. no es de fuente estadounidense, así que Google no retiene impuesto de EE. UU. una vez aprobada la información fiscal. Grupo Editorial Castilla S.L. sigue incluyendo el ingreso en sus beneficios en la declaración del Impuesto sobre Sociedades presentada ante la Agencia Tributaria, como cualquier otro ingreso.
Como no se retiene impuesto de EE. UU., no hay nada que acreditar contra el Impuesto sobre Sociedades español. El alivio de la doble imposición solo importa para el ingreso sobre el que Google sí retiene — por ejemplo, las regalías de YouTube o Google Play de una sociedad del grupo residente en un país cuyo tipo de tratado está por encima del 0%.
- Declara el ingreso de AdSense en los beneficios de la sociedad a efectos del Impuesto sobre Sociedades.
- Conserva el estado de la información fiscal aprobada y el PDF que generó Google con tus registros.
- Cada sociedad nueva del grupo con su propio perfil de pagos de AdSense presenta su propio W-8BEN-E.
¿Google retiene impuestos sobre ingresos de AdSense para empresas extranjeras?
Google retiene impuesto de EE. UU. solo sobre renta de fuente estadounidense, y su herramienta fiscal clasifica los pagos por tipo de renta. El AdSense de sitio web es "Services or other business income". YouTube Partner Program y Google Play son "Other Copyright Royalties". Los Services se localizan donde se prestan, así que una editorial que opera sus sitios fuera de EE. UU. no tiene renta de AdSense de fuente estadounidense — con la información fiscal aprobada, Google no retiene nada de ella.
El panorama cambia en dos casos. Primero, información fiscal ausente o no válida: Google puede entonces aplicar una retención Chapter 3 del 30% o una backup withholding del 24%. Segundo, actividades en EE. UU. — personal o equipo en EE. UU. que interviene en generar el ingreso — hacen que esa parte del ingreso sea de fuente estadounidense.
Si la misma empresa también gana con YouTube o Google Play, esos pagos son regalías: Google retiene el tipo de regalías del tratado de tu empresa solo sobre la parte de usuarios de EE. UU., por ejemplo 0% según el tratado EE. UU.–Reino Unido o EE. UU.–Alemania y 10% según el tratado EE. UU.–Polonia.
- AdSense de sitio web con información fiscal aprobada y sin actividades en EE. UU.: sin retención de EE. UU.
- Sin información fiscal, o con información fiscal rechazada: Google puede retener el 30% (Chapter 3) o el 24% (backup withholding).
- Ingresos de YouTube o Google Play de la misma empresa: regalías, retenidas al tipo de regalías de tu tratado solo sobre la parte de usuarios de EE. UU.
- Google actualiza la información fiscal al menos cada 3 años y siempre que cambien el nombre legal, la dirección, la clasificación o la posición de tratado.
Cómo rellenar el W-8BEN-E para AdSense
Usa esta secuencia como checklist antes de responder las mismas preguntas de AdSense o AdMob en la herramienta fiscal de Google (Payments › Payments info › Manage settings › United States tax info › Manage tax info). Finanzas y operaciones la usan para mantener coherente la historia entre el perfil Publisher, KYC del banco y el PDF.
Confirma el estatus societario en tu cuenta AdSense
Antes de abrir el PDF IRS, comprueba que Google AdSense o AdMob están configurados como beneficiario empresa —no como perfil personal de publisher—. Si contratos, facturas y KYC bancario muestran la misma entidad jurídica extranjera, W-8BEN-E suele ser el certificado correcto. Bloggers individuales a título propio sobre cuenta personal habitualmente van con W-8BEN. Si el tipo de beneficiario en el perfil de pagos de Google no coincide con el tipo de formulario, la herramienta fiscal de Google pone el envío en revisión o lo rechaza, y puede aplicarse la retención por defecto hasta que la información fiscal quede aprobada.
Nombre legal y país alineados con el perfil de AdSense
Introduce la razón exacta de la sociedad, domicilio fiscal y número de identificación extranjero según escrituras, perfil de pagos Publisher y registros del banco. Elige jurisdicción de constitución — ancla disponibilidad de tratado y acredita certificar como persona extranjera, no corporación doméstica US. Si reestructuraste o rebranding de sitios bajo una nueva matriz, alinea el formulario con la entidad beneficiaria vigente ante Google.
Clasificación de entidad Chapter 3
Elige la categoría Chapter 3 conforme tus estatutos— sociedad corporativa o en comandita, disregarded entity de titularidad extranjera, Estado, banco central u otra ruta oficial. Esta elección marca qué reglas de retención aplican y qué opciones treaty están activas. Elige el estado que coincida con tus documentos de constitución: Google comprueba tus respuestas en su herramienta fiscal frente a tu perfil de pagos y puede pedir documentos de respaldo cuando no coinciden.
Estatus FATCA Chapter 4
Declara la categoría FATCA que coincide con tu operativa real — active NFFE, passive NFFE, participating FFI, exempt beneficial owner u otra clasificación válida. El Chapter 4 responde preguntas de información; debe armonizar con el tipo de entidad Chapter 3. Contradicciones entre «active NFFE» y datos de pasividad típicos son alerta frecuente de revisión manual en cuentas Publisher, especialmente si finanzas llama todo «servicios mediáticos» cuando el FATCA cuenta otra cosa.
Reclamo de tratado: solo donde cambia algo
En el AdSense de sitio web, una reclamación de tratado no cambia nada: el ingreso no es de fuente estadounidense cuando el trabajo se hace fuera de EE. UU. Haz una reclamación de Services solo si la empresa tiene actividades en EE. UU. Si la empresa también gana regalías de YouTube o Google Play, reclama para ellas el artículo de regalías. En la mayoría de los tratados es el Article 12. Polonia y Portugal usan el Article 13(2). Los Países Bajos y Luxemburgo usan el Article 13(1). Corea, Israel y Chipre usan el Article 14. Certifica una prueba limitation-on-benefits solo cuando el tratado la tiene. El convenio de 1974 con Polonia no tiene artículo LOB, así que la marca del formulario es "No LOB article in treaty".
Enviar en la herramienta fiscal de Google y verificar el PDF
En AdSense ve a Payments › Payments info › Manage settings › United States tax info › Manage tax info. Responde a las preguntas con los mismos datos que en tu W-8BEN-E preparado; Google genera entonces su propio PDF del formulario para que lo verifiques. El estado muestra "In review" hasta 7 días hábiles y después "Approved" o "Declined". El nombre legal debe coincidir exactamente con el perfil de pagos, o el formulario sigue en revisión.
Errores habituales al rellenar el W-8BEN-E para AdSense
Estos errores aparecen a menudo porque el formulario es largo y la herramienta fiscal de Google condensa las preguntas fiscales en indicaciones breves. Corregirlos pronto mantiene el formulario fuera de revisión y los pagos en plazo.
- Presentar el W-8BEN en lugar del W-8BEN-E cuando la cuenta de AdSense es de empresa: el tipo de formulario equivocado bloquea la verificación porque las comprobaciones automáticas comparan el tipo de entidad declarado como beneficiario con la clase de certificado adjunto.
- Discrepancias entre el nombre del beneficiario en el W-8BEN-E, el perfil fiscal de Publisher y los datos de KYC bancario —algo frecuente cuando las redes rebrandean sitios y olvidan actualizar cumplimiento—.
- Reclamar un artículo de regalías por publicidad ordinaria en un sitio. Google clasifica ese ingreso como Services. Usa el artículo de regalías solo para ingresos de YouTube o Google Play.
- Dejar la información fiscal sin enviar o rechazada. Google no tiene entonces prueba de que la empresa es extranjera y puede retener el 30% (Chapter 3) o el 24% (backup withholding). El problema es documentación que falta, no una reclamación de tratado que falta.
- Mantener formularios antiguos años después de cambios societarios, de estatus FATCA, de composición societaria o de estructura del beneficiario: cuentan tanto las reglas de vigencia formales ante el IRS como las solicitudes renovadas de información en Google Publisher.
- Confundir el AdSense de sitio web con AdSense for YouTube. Google trata el primero como Services y el segundo como regalías. Envía la información fiscal en la herramienta fiscal de la cuenta que de verdad paga a la empresa.
Ejemplo: W-8BEN-E de Northfield Media Holdings Ltd para AdSense
El ejemplo es Northfield Media Holdings Ltd, del Reino Unido: el número de la sociedad está en la línea 9b y la Parte III está en blanco.
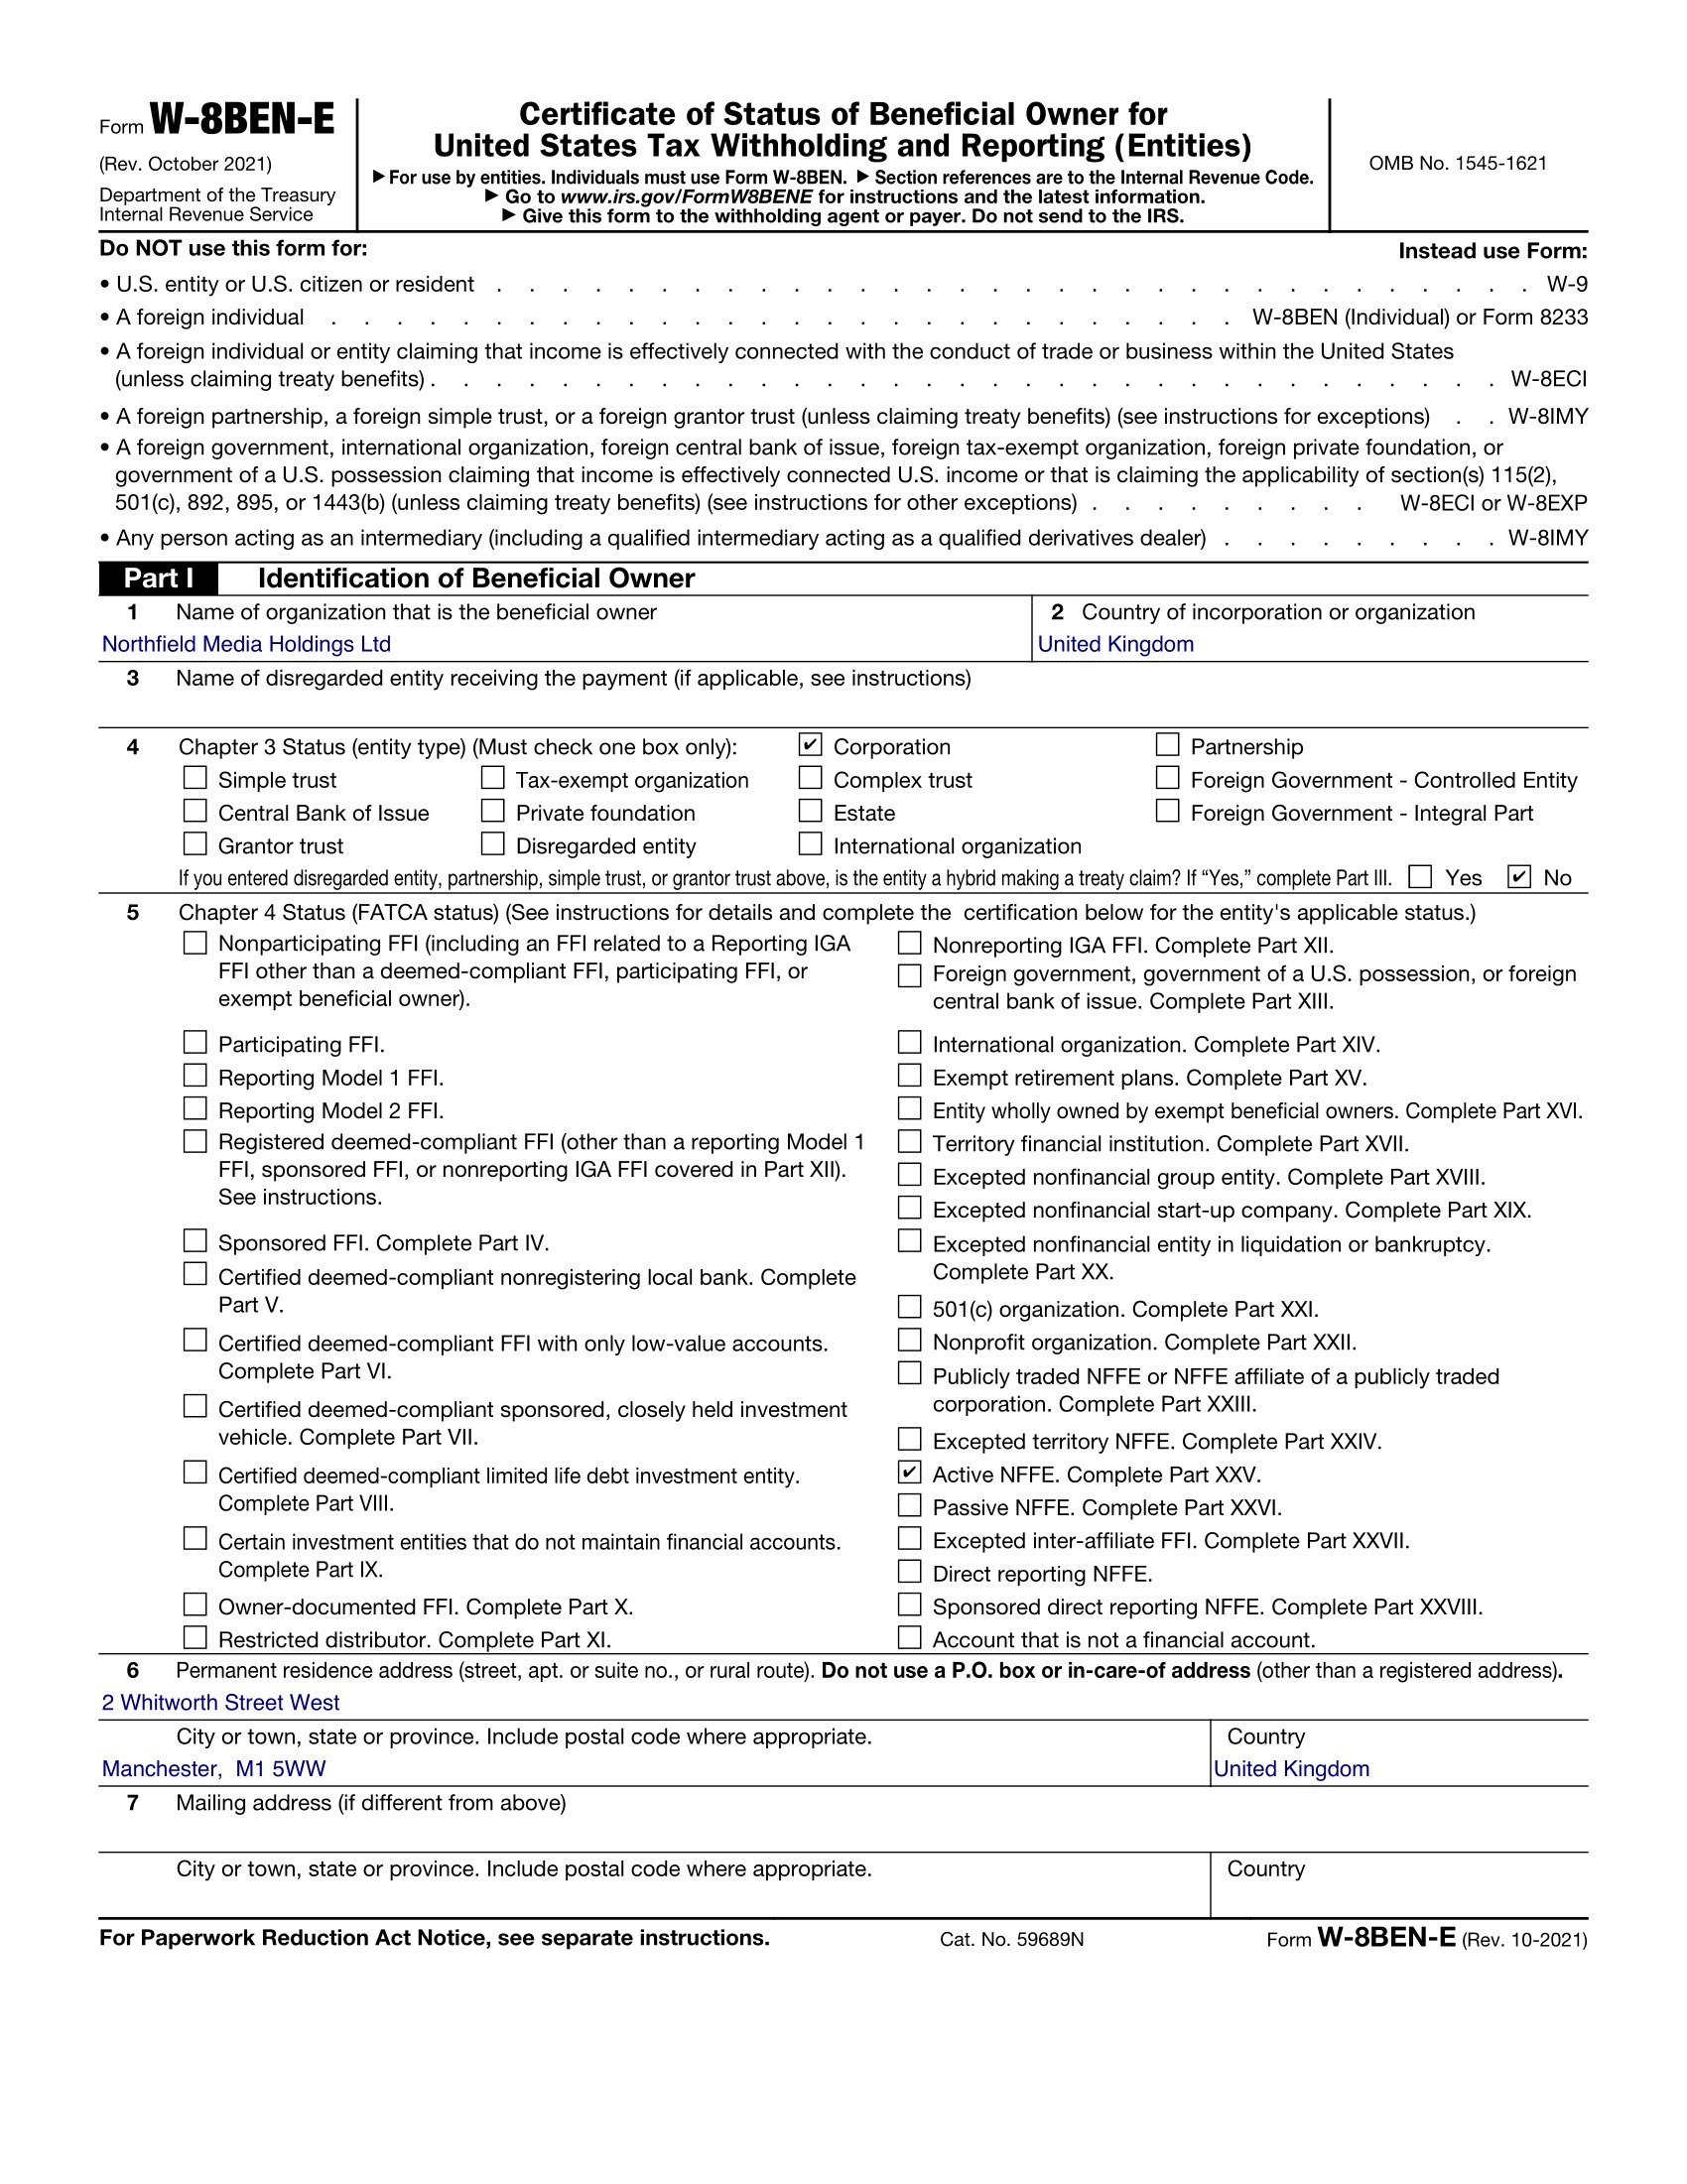
Solo un ejemplo. Northfield Media Holdings Ltd, 2 Whitworth Street West, Manchester M1 5WW, es un personaje ficticio.
FAQ
¿Una empresa editora de AdSense necesita el W-8BEN-E?
Normalmente sí, cuando Google AdSense o AdMob paga a una persona jurídica extranjera y no a una persona física que opera en su propio nombre. Las cuentas editoriales de empresa que reciben pagos de anuncios de display a nombre de una sociedad suelen necesitar el W-8BEN-E para que Google documente el estatus de entidad, las posiciones Chapter 3 y las categorías Chapter 4 (FATCA). Compara tu perfil de beneficiario en Google Publisher con los documentos de constitución — el tipo de certificado debe coincidir con la entidad que recibe los pagos.
¿El ingreso de AdSense son regalías o beneficios empresariales?
Renta de empresa, no regalías. La herramienta fiscal de Google lista "Services or other business income (such as AdSense, but not including AdSense for YouTube)" aparte de "Other Copyright Royalties" (YouTube Partner Program, Google Play). La renta de servicios se localiza donde se hace el trabajo, así que una empresa que opera sus sitios fuera de EE. UU. no obtiene renta de AdSense de fuente estadounidense. Google retiene el impuesto de EE. UU. solo sobre sus pagos de regalías — YouTube y Google Play. No retiene sobre el AdSense de sitio web.
¿Cómo aplica Google los tipos de tratado del W-8BEN-E?
Por tipo de renta. La herramienta fiscal de Google pregunta para qué tipos de renta reclamas beneficios de tratado y aplica una reclamación solo cuando se paga ese tipo. El AdSense de sitio web es Services: con la información fiscal aprobada y sin actividades en EE. UU. no se retiene nada, así que no hace falta reclamación. Los ingresos de YouTube y Google Play son regalías: Google retiene el tipo de regalías de tu tratado sobre la parte de usuarios de EE. UU. Certifica una prueba limitation-on-benefits solo cuando el tratado la tiene. El convenio de 1974 con Polonia no tiene artículo LOB.
¿Google retiene impuestos sobre los ingresos de AdSense de mi empresa?
No hay retención de EE. UU. sobre el AdSense de sitio web una vez aprobada la información fiscal y si la empresa opera sus sitios fuera de EE. UU. Google clasifica ese ingreso como Services, localizado donde se hace el trabajo. Retiene sobre los ingresos de YouTube de espectadores de EE. UU. al tipo de regalías del tratado. La falta de información fiscal puede traer una retención Chapter 3 del 30% o una backup withholding del 24%.
¿El W-8BEN-E es el mismo para AdSense y para YouTube?
El formulario del IRS es el mismo W-8BEN-E. Google no trata el ingreso del mismo modo. El AdSense de sitio web es Services. Los ingresos del YouTube Partner Program son Other Copyright Royalties. Responde a las preguntas en la herramienta fiscal de Google en Payments › Payments info › Manage settings › United States tax info › Manage tax info. Google genera el PDF para que lo verifiques.
¿Cuánto tiempo es válido el formulario en la información fiscal de AdSense?
En general, un W-8BEN-E firmado sigue siendo válido hasta el último día del tercer año natural posterior a la firma, salvo que un cambio de circunstancias lo vuelva incorrecto antes. Presenta un formulario nuevo cuando cambien el nombre legal, la dirección, la clasificación, las reclamaciones de tratado o el estatus FATCA. Google también puede pedir una actualización al margen del plazo de validez del IRS.
¿Qué artículo del tratado se aplica al ingreso publicitario de AdSense?
Normalmente ninguno. AdSense es renta de servicios, y los servicios que una empresa extranjera presta fuera de EE. UU. no son de fuente estadounidense, así que no hay impuesto de EE. UU. que un tratado pueda reducir. Una reclamación de Services solo importa si tienes actividades en EE. UU. — en palabras de Google, empleados o equipo en EE. UU. que intervienen en generar el ingreso. Si la misma empresa gana con YouTube o Google Play, reclama el artículo de regalías para ese ingreso. En la mayoría de los tratados es el Article 12. Polonia y Portugal usan el Article 13(2). Los Países Bajos y Luxemburgo usan el Article 13(1). Corea, Israel y Chipre usan el Article 14.
Tenemos varios sitios bajo una sola empresa — ¿un formulario o varios?
Un formulario por cada persona jurídica a la que Google paga. Si todos los sitios ingresan en una cuenta de AdSense de una sola empresa, esa empresa presenta un W-8BEN-E en la herramienta fiscal, no uno por dominio. Si empresas distintas son titulares de sitios distintos y cada una tiene su propio perfil de pagos, cada una presenta su propio formulario — Google no extiende la información fiscal de una matriz a una filial. El nombre legal en la herramienta fiscal debe coincidir exactamente con el perfil de pagos, o el formulario pasa a revisión.
Enlaces relacionados
¿Buscas una visión completa sobre el W-8BEN-E sin el encaje específico de AdSense? Abre nuestra landing principal enfocada a entidades para profundizar en Chapter 3, Chapter 4 (FATCA) y la mecánica de retención.
¿No tienes cuenta corporativa de Publisher? Inicia por el trayecto W-8BEN para bloggers personales individuales. Las entidades monetizadas mediante YouTube y Google pueden preferir la página dedicada a YouTube W-8BEN-E. En el blog, la entrada sobre economía creadora explica también el traslapo fiscal cuando conviven vídeo por YouTube con AdSense textual web.
Rellena tu W-8BEN-E para AdSense en pocos minutos
Responde preguntas guiadas pensadas para empresas de medios y edición extranjeras y revisa la vista previa. El asistente te da un PDF de W-8BEN-E cumplimentado. Responde a las mismas preguntas en la herramienta fiscal de Google (Payments › Payments info › Manage settings › United States tax info › Manage tax info). Google genera el formulario para que lo verifiques, así que copias las respuestas línea por línea y conservas el PDF como registro. Lenguaje claro, puntos de control y un único pago de $30 por generar el PDF, pensado para editores que necesitan el cumplimiento sin convertir las finanzas en asesoría fiscal a tiempo parcial.
Comenzar ahora ($30)