W-8BEN-E para una S.L. o S.A. en España: por qué los intereses y las regalías ahora son 0%
Este artículo fue creado con ayuda de IA y no ha sido revisado por un editor humano. Se ofrece únicamente con fines informativos generales y no constituye asesoramiento fiscal, legal ni financiero.
Los artículos y tipos de esta página se verifican contra el Convenio España-EE. UU. de 1990 y el Protocolo firmado el 14 de enero de 2013 (en vigor desde el 27 de noviembre de 2019) — última verificación: septiembre de 2026. El PDF habitual del IRS (irs.gov/pub/irs-trty/spain.pdf) es solo el texto de 1990 y no incluye esos tipos.
 Imagen generada por IA
Si ha buscado información sobre el W-8BEN-E para su empresa española, probablemente haya encontrado artículos que citan un 10% de retención sobre intereses o un 5-8-10% sobre regalías. Esas cifras son de antes de 2019.
El Protocolo se firmó en 2013, el Senado de EE. UU. no lo ratificó hasta el 16 de julio de 2019 y entró en vigor el 27 de noviembre de 2019 — seis años de retraso. Por eso muchas guías en español (e incluso el propio PDF del IRS) siguen mostrando el texto de 1990. Esta guía usa los tipos actuales y un PDF de ejemplo ya rellenado.
Si opera como persona física — autónomo — el formulario correcto es el W-8BEN, no el W-8BEN-E: abra el asistente W-8BEN con su NIF/DNI. Esta página cubre sociedades: Sociedad de Responsabilidad Limitada (S.L. / S.L.U.) y Sociedad Anónima (S.A. / S.A.U.).
O vaya al grano: inicie el asistente W-8BEN-E — preguntas paso a paso, artículo y tipo del convenio sugeridos automáticamente (tras el Protocolo 2013), PDF listo para firmar por 30 USD.
¿Formulario en blanco o ya rellenado?
Puede descargar el formulario oficial en blanco del IRS y rellenarlo usted — o obtener el mismo archivo ya rellenado por nuestro asistente en unos minutos.
- W-8BEN-E oficial en blanco (IRS, gratis): Descargue el W-8BEN-E en PDF directamente del IRS — para S.L. y S.A.
- W-8BEN oficial en blanco (IRS, gratis): Descargue el W-8BEN en PDF directamente del IRS — para autónomos.
- Convenio de 1990 (texto base solamente): PDF del convenio en IRS.gov — no use solo sus tipos de intereses y regalías.
- Protocolo de 2013 (los tipos que rigen hoy): Protocolo firmado el 14 de enero de 2013 en Treasury.gov.
- Ya rellenado (5–10 minutos): W-8BEN-E para empresas españolas (30 USD) o W-8BEN para autónomos (5 USD) — artículo y tipo sugeridos automáticamente, listo para firmar en PDF.
El cambio que casi nadie ha actualizado
Antes del Protocolo, una empresa española que cobraba intereses o regalías de fuente estadounidense se enfrentaba a retenciones reales: 10% en intereses y una escala 5%/8%/10% en regalías. Desde el 27 de noviembre de 2019 ambos tipos ordinarios son 0%. Si una guía, un bróker o el PDF del IRS siguen citando esas cifras antiguas, están leyendo el texto de 1990.
- Autónomo: No es una entidad jurídica separada — a efectos fiscales de EE. UU. es una persona física. Se rellena el W-8BEN, con NIF/DNI (formato cifras+letra, p. ej. 12345678A); nunca el W-8BEN-E. Por servicios prestados desde España no hay retención ni reclamación: la Part II queda en blanco. El artículo de servicios independientes es el Artículo 15, no el 14, y solo se reclama en el Form 8233 por trabajo prestado dentro de EE. UU.
- Sociedad de Responsabilidad Limitada (S.L. o S.L.U.): Entidad jurídica separada. No figura en la lista IRS de "per se corporation" (26 CFR §301.7701-2(b)(8)(i) solo enumera "Spain, Sociedad Anonima"). Es una eligible entity que, por la responsabilidad limitada de sus socios, es Corporation por defecto. En principio podría elegir otro tratamiento fiscal en EE. UU. mediante el Form 8832. Es la forma habitual de startups y pymes (capital social mínimo de 1 € desde la reforma de 2022).
- Sociedad Anónima (S.A. o S.A.U.): Cualquier S.A. o S.A.U. — cotizada o no — es siempre Corporation a efectos fiscales de EE. UU., sin excepciones y sin Form 8832. Está en la lista per se.
- Sociedad colectiva / comanditaria: Sociedades personalistas. Si algún socio tiene responsabilidad ilimitada, el defecto en EE. UU. es Partnership (26 CFR 301.7701-3(b)(2)). Una partnership extranjera entrega el Form W-8IMY, y cada socio documenta su parte. El W-8BEN-E solo cabe si la entidad es híbrida, tributa como residente y reclama el convenio en nombre propio: Chapter 3 "Partnership" y la casilla hybrid entity en Yes.
La clasificación estadounidense sigue 26 CFR 301.7701-2 y -3, no el Impuesto de Sociedades español. Una S.L. y una S.A. se rellenan igual en el recuadro Corporation si no se ha presentado el Form 8832, pero la base jurídica es distinta: la S.A. no puede cambiar; la S.L. sí, en teoría.
Como España tiene un convenio real, acertar la forma jurídica decide no solo qué formulario se usa, sino qué artículo y tipo se pueden reclamar en la Part III (Lines 14–15).
¿Quién necesita realmente el W-8BEN-E?
En resumen: cualquier S.L. o S.A. que reciba un pago de una entidad estadounidense y deba documentar su condición fiscal no estadounidense. Casos típicos:
- Facturas a clientes americanos: Su empresa factura consultoría, software o servicios a un cliente en Estados Unidos. Si el trabajo se hace fuera de los Estados Unidos, el pago es renta de fuente extranjera y el capítulo 3 no lo retiene.
- Plataformas de pago estadounidenses: Pagos a través de Stripe, Amazon, YouTube/AdSense u otras plataformas con sede en EE. UU.
- Acciones y dividendos USA a través de un bróker: La sociedad mantiene acciones USA (IBKR, DEGIRO, MyInvestor) y recibe dividendos. El bróker ya pide un W-8BEN a las cuentas individuales; una cuenta de empresa necesita el W-8BEN-E.
- Regalías o intereses de fuente USA: La sociedad recibe regalías de propiedad intelectual o intereses ordinarios — ambos al 0% tras el Protocolo de 2013 (el alquiler de equipos no es regalía: sin actividad en los Estados Unidos, Artículo 7(1) / 0% dentro de la actividad, o Artículo 23(1) / 0% si es un arrendamiento pasivo; con actividad en los Estados Unidos, la reclamación por ese alquiler queda en blanco).
¿Qué ocurre sin el formulario correcto?
Sin un W-8BEN-E entregado, el pagador estadounidense suele retener el 30% del importe bruto de pagos de fuente estadounidense hasta recibir un certificado válido — aunque el convenio prevea un tipo inferior (o 0%). Los servicios prestados fuera de los Estados Unidos son renta de fuente extranjera: el capítulo 3 no los retiene y la Part III (Lines 14a, 14b y 15) queda en blanco. Los intereses ordinarios y las regalías de PI de fuente estadounidense son 0% tras el Protocolo; los dividendos ordinarios siguen en el 5 % (posesión directa de al menos el 10 % de las acciones con voto) o el 15 %, y en el 0 % solo bajo el artículo 10(3) o 10(4). Algunas plataformas y brókers USA suspenden el pago hasta recibir el formulario correcto.
El formulario no se envía a la Agencia Tributaria ni al IRS — queda como documento interno del pagador estadounidense. La sociedad sigue declarando ese ingreso USA en el Impuesto de Sociedades en España; el W-8BEN-E solo afecta a la retención en origen estadounidense. Para el crédito por impuestos extranjeros, consulte a un asesor fiscal español.
W-8BEN-E línea por línea: qué escribe una S.L. o S.A. española
A continuación la numeración oficial IRS "Line X" de la versión actual del formulario, para el escenario estándar: sociedad española operativa, Active NFFE, que presta sus servicios desde España. Esa renta es de fuente extranjera, así que la Part III (Lines 14a, 14b y 15) queda en blanco. La Part III solo se rellena cuando la sociedad reclama el convenio España-EE. UU.: sobre dividendos, intereses o regalías de fuente estadounidense, con los tipos del Protocolo de 2013; sobre servicios prestados dentro de los Estados Unidos sin establecimiento permanente allí (Artículo 7(1), 0%); o sobre el alquiler de equipos sin actividad en los Estados Unidos (Artículo 7 dentro de la actividad, o 23(1) si es un arrendamiento pasivo; con actividad en los Estados Unidos, la reclamación por ese alquiler queda en blanco). Estructuras holding e instituciones financieras tienen reglas distintas en algunas líneas — nuestro asistente elige la respuesta correcta según sus datos.
| Line | Qué debe escribir |
|---|---|
| Line 1 | Razón social completa, exactamente como figura en el Registro Mercantil (por ejemplo, Iberia Tech S.L.). |
| Line 2 | País de constitución: Spain. |
| Line 3 | Dejar en blanco — solo si el pago lo recibe el titular de una disregarded entity. |
| Line 4 | Marcar "Corporation" para toda S.A. o S.A.U. (per se) y para una S.L. o S.L.U. si no se ha presentado el Form 8832 (clasificación por defecto). La pregunta de "hybrid entity" suele ser "No". |
| Line 5 | Status Chapter 4 (FATCA) — para una sociedad operativa sin actividad financiera, generalmente "Active NFFE". |
| Line 6 | Domicilio social real (no un apartado de correos) — calle, número, código postal y municipio. |
| Line 7 | Solo si la dirección postal es distinta de la Line 6. |
| Line 8 | Normalmente vacío — el EIN estadounidense solo hace falta en casos concretos que indique el pagador. |
| Line 9a | Dejar en blanco — el GIIN solo afecta a instituciones financieras. |
| Line 9b | NIF de la empresa (aún llamado CIF de forma coloquial): letra + 8 cifras, p. ej. B12345678 para una S.L. (A = S.A.). No ponga el NIF/DNI individual de un socio (formato cifras+letra). |
| Line 9c | En la práctica no se marca para una sociedad española registrada — el NIF se asigna al constituirla. |
| Line 10 | Normalmente vacío — solo a petición expresa del pagador. |
| Part II (Lines 11–13) | No se rellena para una S.L. o S.A. ordinaria — solo aplica a una disregarded entity o a una sucursal. |
| Line 14a | Solo cuando la sociedad reclama el convenio (dividendos, intereses o regalías de fuente estadounidense, servicios prestados dentro de los Estados Unidos sin establecimiento permanente allí (Artículo 7(1), 0%) o alquiler de equipos sin actividad en los Estados Unidos): país del convenio, Spain. Con servicios prestados fuera de los Estados Unidos y ninguna otra reclamación, la Part III entera (14a, 14b y 15) queda en blanco. |
| Line 14b | Solo cuando la sociedad reclama el convenio. Test Limitation on Benefits — el Artículo 17 existe (sustituido por el Protocolo de 2013), así que "No LOB Article In Treaty" no es válido. Una sociedad operativa de software/servicios con renta ligada a su actividad suele marcar "Active trade or business" (Artículo 17(4)); el derivative benefits test del Artículo 17(3) exige las dos condiciones: (a) al menos el 95% de los votos y del valor en manos de siete o menos beneficiarios equivalentes, y (b) menos del 50% de los ingresos brutos de la sociedad pagados o devengados, como pagos deducibles en España, a personas que no son beneficiarios equivalentes. Sin reclamación, la Part III (14a, 14b y 15) queda en blanco. |
| Line 14c | Normalmente no se marca — un caso especial estrecho. |
| Line 15 | Si los servicios se prestaron fuera de los Estados Unidos, deje en blanco la Part III (Lines 14a, 14b y 15): son renta de fuente extranjera y el capítulo 3 no los retiene. No escriba Article 7, 0% ni Services. Por servicios prestados dentro de los Estados Unidos sin establecimiento permanente allí, la línea es el Artículo 7(1), 0%; el beneficio imputable a un establecimiento permanente en EE. UU. no tiene ese 0%. Para intereses, regalías o dividendos de fuente estadounidense, indique artículo, párrafo, tipo e ingreso del Protocolo de 2013. El asistente deja la Line 15 vacía cuando el trabajo es fuera de EE. UU. Nunca cite el 10% de intereses ni el 5/8/10% de regalías del PDF de 1990. Un autónomo no usa este formulario: rellena el W-8BEN, y por servicios prestados desde España deja en blanco la Part II (Lines 9 y 10). |
| Line 39 (Part XXV) | Marcar la certificación "Active NFFE", coherente con la Line 5. |
| Part XXX | Firma, nombre en mayúsculas y fecha. Normalmente un administrador o apoderado. |
La numeración coincide con el formulario vigente (Rev. October 2021). Si el IRS publica una revisión nueva, prevalece la del PDF que descargue.
Cada campo de la tabla lo rellena automáticamente nuestro asistente W-8BEN-E a partir de sus respuestas. Si los servicios se prestan fuera de los Estados Unidos, deja la Part III (Lines 14a, 14b y 15) en blanco. Para renta de fuente estadounidense, sugiere el artículo y el tipo.
NIF de empresa vs NIF individual en la Line 9b
Desde 2008 España usa un único NIF; el "CIF" es el nombre coloquial del NIF de la sociedad. El formato es el opuesto al de una persona física, y esa inversión es el error más frecuente en esta línea.
| Punto | Qué significa |
|---|---|
| NIF de la sociedad (CIF) | Letra + 8 cifras. La primera letra indica el tipo: B = S.L., A = S.A. Ejemplo: B12345678. Es lo que va en la Line 9b del W-8BEN-E. |
| NIF / DNI de persona física | Ocho cifras + letra de control (p. ej. 12345678A). El NIE de un extranjero empieza por X, Y o Z. Ese número va en el W-8BEN del autónomo, no en el W-8BEN-E de la empresa. |
| Por qué se confunde | Muchas herramientas muestran el ejemplo individual (cifras+letra) también a una sociedad. Si su empresa es una S.L., su NIF empieza por B, no por un número. |
| Line 9c | No se marca para una sociedad española regularmente inscrita — el NIF se asigna al constituirla. |
| Form 8832 | Una S.A. no puede elegir otro tratamiento. Una S.L. es Corporation por defecto; el Form 8832 solo hace falta si quiere partnership o disregarded entity. |
Si su empresa es una S.L., su NIF empieza con la letra B, no con un número. No copie el DNI del administrador en la Line 9b.
Ejemplo rellenado: W-8BEN-E para una S.L. española
Primera página de un W-8BEN-E rellenado para una S.L. imaginaria de Madrid (consultoría de software, Active NFFE, ingresos por servicios prestados en España). Esos servicios son renta de fuente extranjera, así que la Part III (14a, 14b y 15) queda en blanco y no se cita el Artículo 7. No se ha presentado el Form 8832 — la clasificación Chapter 3 por defecto de una S.L. es Corporation. Un autónomo no usa este PDF: rellena el W-8BEN, y por servicios prestados en España deja en blanco la Part II (Lines 9 y 10).
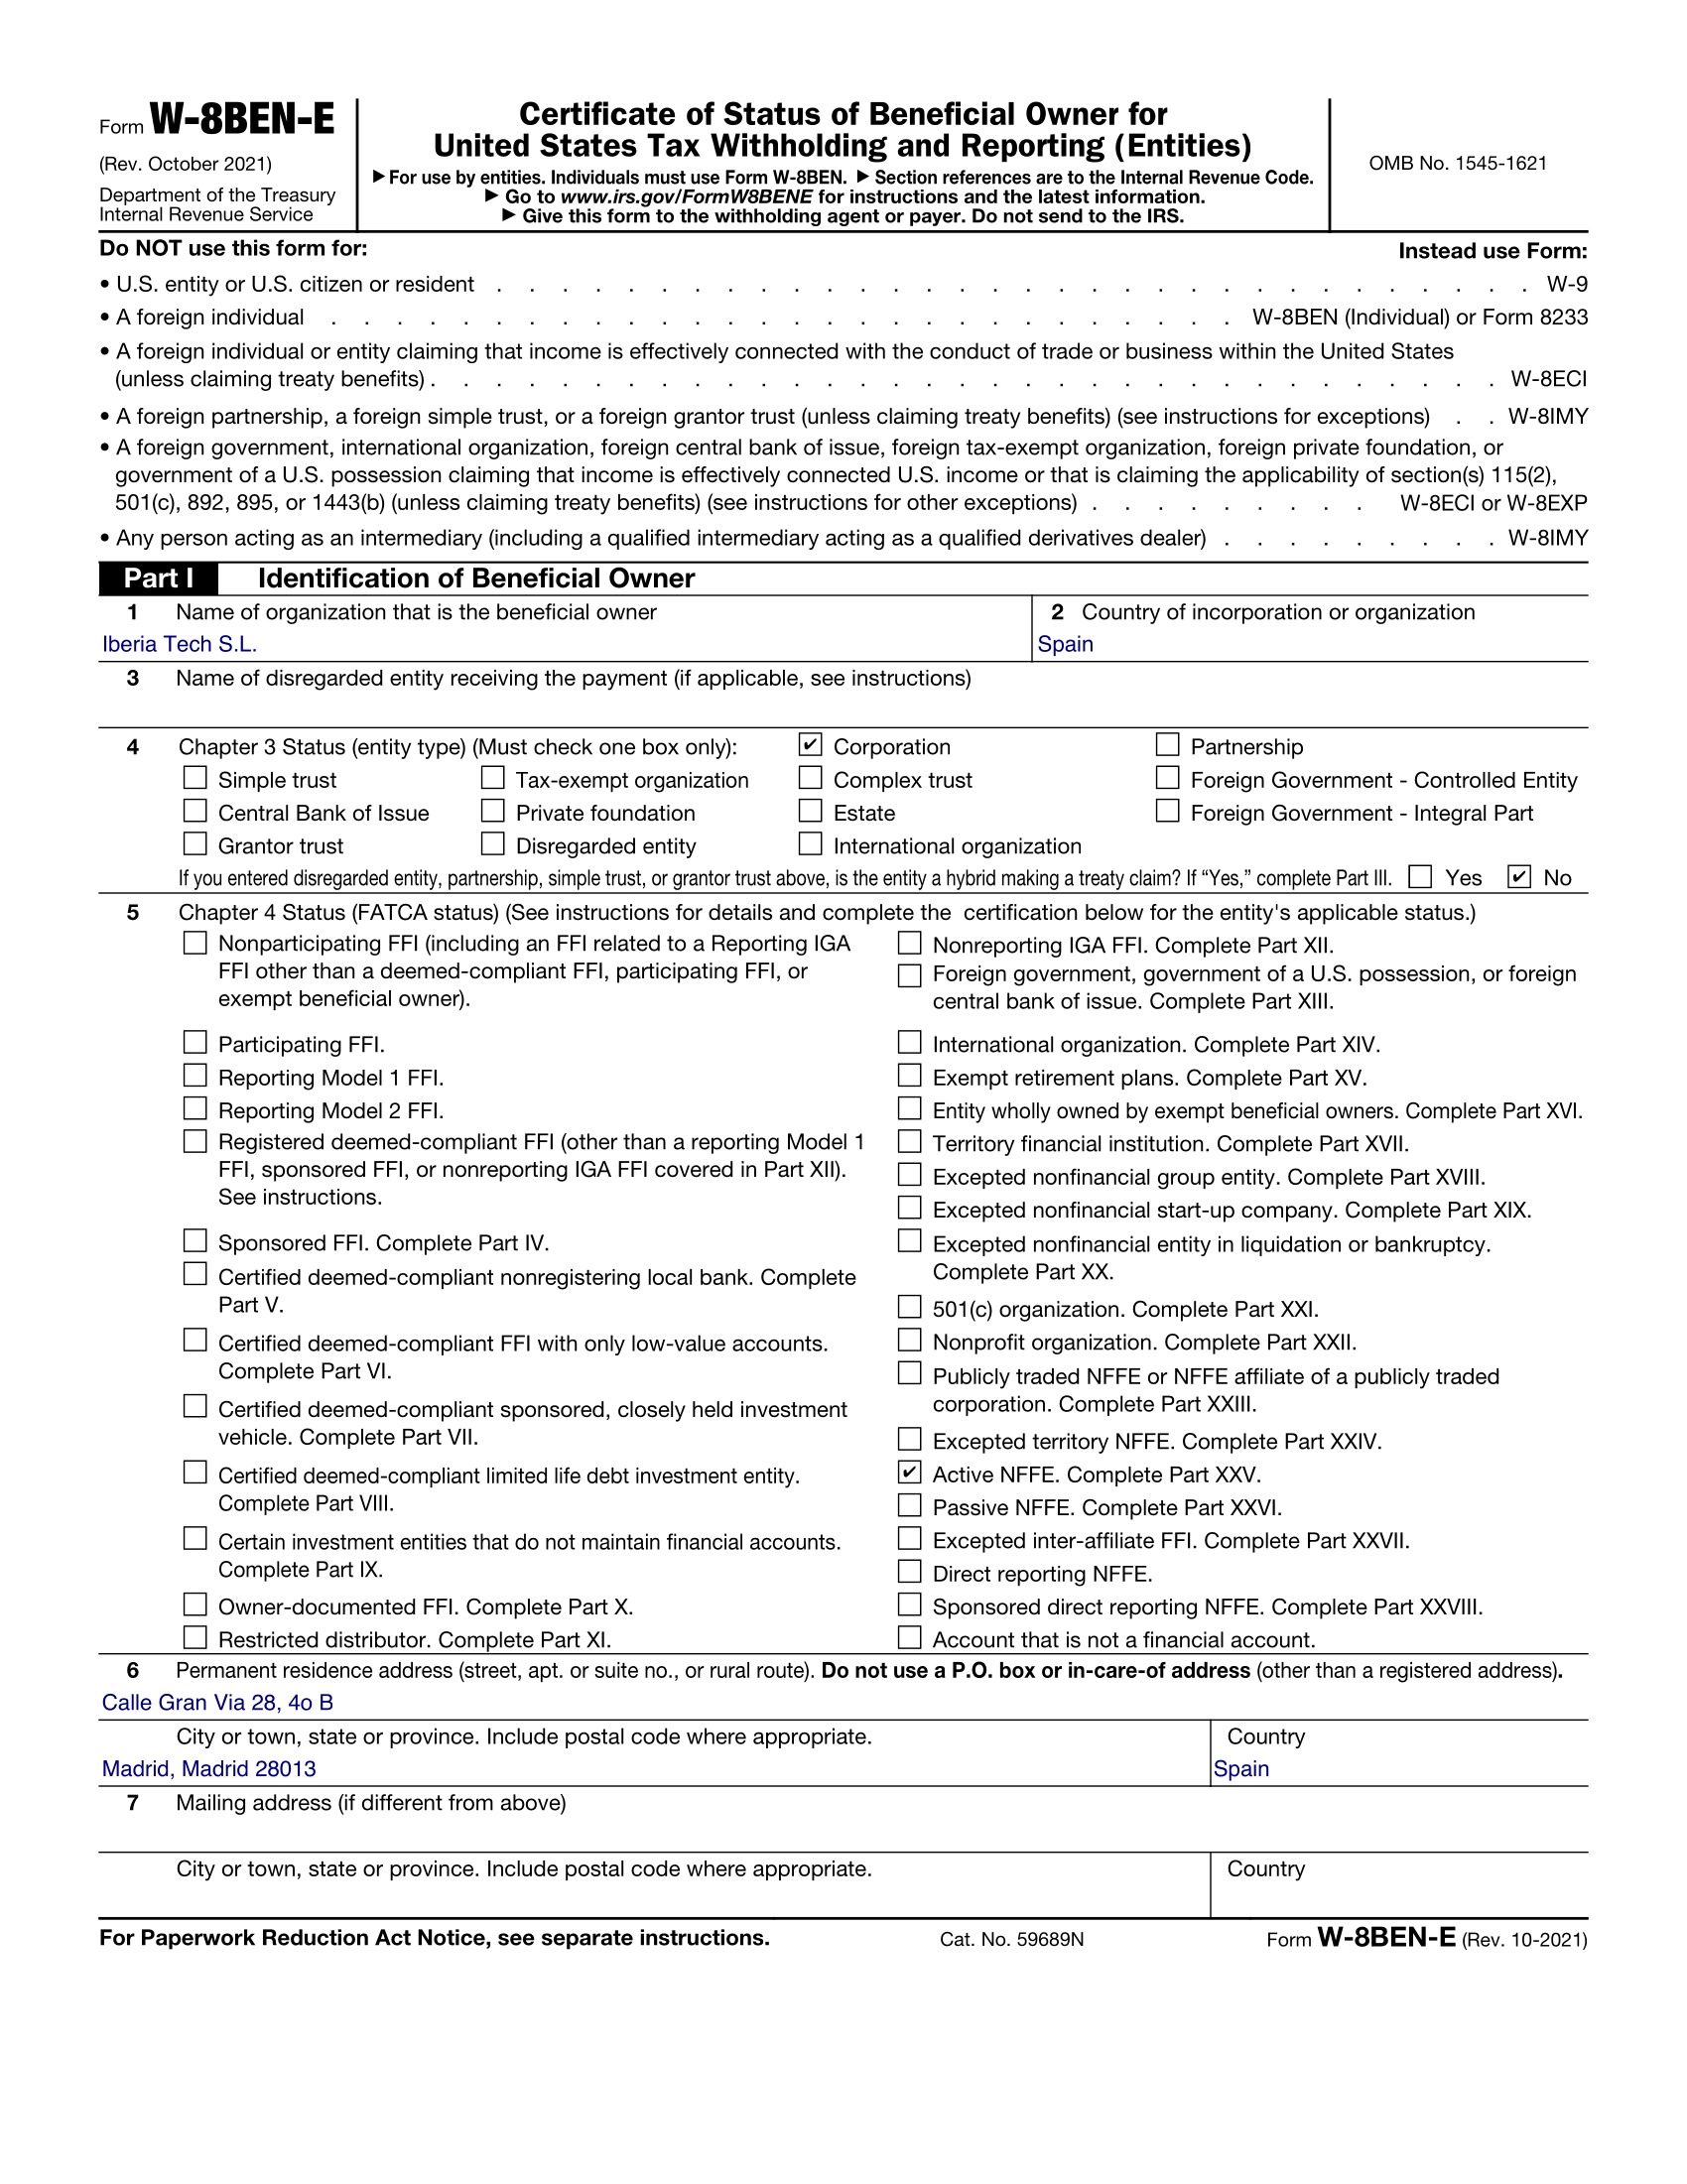
Ejemplo: Iberia Tech S.L. (Madrid). NIF B12345678, Chapter 3 Corporation (sin Form 8832 — clasificación por defecto de una S.L.), FATCA Active NFFE. Servicios prestados fuera de los Estados Unidos: la Part III (Lines 14a, 14b y 15) queda en blanco, porque el capítulo 3 no retiene esa renta de fuente extranjera. Todos los datos son imaginarios.
Convenio España-EE. UU.: los tipos reales tras el Protocolo
El PDF del IRS sigue mostrando los tipos de 1990. Las cifras siguientes son el convenio tal como quedó tras el Protocolo de 2013 (en vigor el 27 de noviembre de 2019):
| Tipo de renta | Artículo | Tipo |
|---|---|---|
| Servicios / consultoría prestados fuera de los Estados Unidos | Part III (14a, 14b y 15) en blanco | Sin retención del capítulo 3 (fuente extranjera; no es el Artículo 7) |
| Servicios de una S.L. o S.A. prestados dentro de los Estados Unidos, sin establecimiento permanente allí | Article 7(1) | 0% (el beneficio imputable a un establecimiento permanente en EE. UU. no tiene ese 0%) |
| Dividendos (sociedad que posee directamente al menos el 10% de las acciones con derecho de voto de la sociedad que los paga; no aplica a un RIC o REIT de EE. UU.) | Article 10(2)(a) | 5% |
| Dividendos (caso general, incluidas las personas físicas) | Article 10(2)(b) | 15% |
| Dividendos (80% de las acciones con voto durante 12 meses hasta la fecha del derecho, directos o vía residentes de EE. UU. o España, y uno de: 17(2)(c), 17(2)(e) con 17(4), 17(3) o determinación 17(7)) | Article 10(3) | 0% |
| Dividendos a un fondo de pensiones en el sentido del Artículo 3(1)(j) (un plan, fondo, mutualidad u otra entidad establecida en España, que opera principalmente para gestionar el derecho de sus beneficiarios a percibir rentas o capitales por jubilación, supervivencia, viudedad, orfandad o incapacidad, y cuyas aportaciones son deducibles de la base imponible de los impuestos personales), generalmente exento de impuesto o sujeto a un tipo cero, no procedentes de una actividad empresarial ejercida por el fondo ni a través de una empresa asociada | Article 10(4) | 0% |
| Intereses ordinarios (antes del Protocolo: 10%) | Article 11(1) | 0% |
| Regalías de propiedad intelectual (antes: 5-8-10%) | Article 12(1) | 0% |
| Alquiler de equipos industriales, comerciales o científicos dentro de la actividad, sin actividad en los Estados Unidos (y sin EP allí) | Article 7(1) | 0% (no es regalía: el Artículo 12(2) solo cubre propiedad intelectual). Sin actividad en los Estados Unidos, un arrendamiento pasivo, fuera de una actividad, es otra renta: Article 23(1), 0%. Con actividad en los Estados Unidos, aunque no haya establecimiento permanente allí, ese alquiler no se reclama: sin otra reclamación, la Part III (Lines 14a, 14b y 15) del W-8BEN-E, o la Part II (Lines 9 y 10) del W-8BEN, queda en blanco. |
| Servicios personales independientes de un autónomo prestados dentro de EE. UU. (sin base fija allí) | Article 15(1) | 0%, reclamado en el Form 8233, no en el W-8BEN. Prestados desde España: fuente extranjera, Part II (Lines 9 y 10) del W-8BEN en blanco |
Observe el número del artículo de servicios personales independientes: es el Artículo 15, no el 14, y un autónomo lo reclama en el Form 8233 por trabajo prestado dentro de EE. UU.; por servicios prestados desde España la Part II (Lines 9 y 10) del W-8BEN queda en blanco. El Protocolo (Artículo VIII) sustituyó el Artículo 14 (Impuesto sobre sucursales / Branch Tax) por "Article 14 (Branch Tax) (Deleted)" y no renumeró los artículos siguientes. Citar el 14 es citar un hueco numerado, no los servicios de un autónomo. El impuesto adicional sobre el beneficio del establecimiento permanente está en el Artículo 10(8). El Artículo 10(9) no permite un tipo superior al 5% del Artículo 10(2)(a) y prohíbe ese impuesto si la sociedad cumple el 17(2)(c), el 17(2)(e) junto con el 17(4), el 17(3), o una determinación del 17(7). El Artículo 15 solo mira si hay una base fija en EE. UU. — no hay umbral de 183 días; ese test es el Artículo 16 (salarios). El Artículo 12(2) define las regalías como propiedad intelectual solamente — sin actividad en los Estados Unidos, el alquiler de equipos dentro de la actividad cita el Artículo 7(1) al 0%, y un arrendamiento pasivo el Artículo 23(1) al 0%; con actividad en los Estados Unidos, la reclamación por ese alquiler queda en blanco. El 0% de dividendos del Artículo 10(3) es un test de participación del 80% más el Artículo 17, no el tipo de una pyme ordinaria. El Artículo 17 es la Limitation on Benefits (mismo número, contenido actualizado).
¿Un artículo explicando el formulario, o el PDF ya listo?
Las guías en español que encontramos (finantres, Rankia, Cuentica, brókers) están pensadas para inversores individuales a través de IBKR, DEGIRO o MyInvestor, y a menudo citan tipos anteriores a 2019. Nuestro asistente hace las preguntas una vez y le entrega el PDF listo para firmar.
| Criterio | Guías publicadas | Nuestro asistente |
|---|---|---|
| Qué obtiene | Una explicación general, casi siempre para inversores individuales | El PDF completado y listo para firmar |
| S.A. per se vs S.L. eligible | Suelen mezclar ambas formas | La distinción va en el paso Chapter 3 |
| NIF de empresa vs NIF individual en la Line 9b | Suelen mostrar el ejemplo cifras+letra también a la sociedad | Pide el NIF letra+cifras (B12345678 para una S.L.) |
| Artículo y tipo del convenio (Line 15) | A mano — fácil citar el PDF de 1990 | Sugeridos automáticamente con los tipos del Protocolo de 2013 |
Inicie el asistente ahora y obtenga su PDF terminado en minutos.
Preguntas frecuentes sobre el W-8BEN-E para empresas españolas
Respuestas directas a las dudas más habituales de una S.L. o S.A. que factura a clientes estadounidenses o cobra de un bróker.
¿De verdad los intereses y las regalías ahora son 0%?
Sí, para el caso ordinario. El Protocolo de 2013 (en vigor el 27 de noviembre de 2019) sustituyó el Artículo 11 y el Artículo 12: el párrafo 1 de cada uno deja esos rendimientos gravados solo en el Estado de residencia. El 10% de intereses y el 5/8/10% de regalías son el texto de 1990. El alquiler de equipos no es regalía — sin actividad en los Estados Unidos, cita el Artículo 7(1) al 0% dentro de la actividad, o el Artículo 23(1) al 0% si es un arrendamiento pasivo. Con actividad en los Estados Unidos, aunque no haya establecimiento permanente allí, ese alquiler no se reclama: sin otra reclamación, la Part III (Lines 14a, 14b y 15) del W-8BEN-E, o la Part II (Lines 9 y 10) del W-8BEN, queda en blanco.
¿Por qué un autónomo cita el Artículo 15 y no el 14?
Porque el Artículo 14 de este convenio no es Independent Personal Services. El Protocolo lo dejó como Branch Tax (Deleted) y no renumeró lo que venía detrás. El Artículo 15 es el de servicios personales independientes: un autónomo lo cita en el Form 8233 si trabaja dentro de EE. UU. sin base fija allí. Por servicios prestados desde España no cita ningún artículo: la Part II del W-8BEN queda en blanco. Una S.L. o S.A. tampoco cita el Artículo 7 por servicios prestados fuera de los Estados Unidos: la Part III (Lines 14a, 14b y 15) se deja en blanco.
¿Cuál es la diferencia entre NIF y CIF?
Desde 2008 solo existe el NIF. CIF es el nombre coloquial del NIF de la sociedad. El de una persona física es cifras+letra (12345678A) y va en la Line 6a del W-8BEN; el de una empresa es letra+cifras (B12345678 para una S.L., A para una S.A.). En la Line 9b del W-8BEN-E va el de la empresa.
Mi bróker (Interactive Brokers / DEGIRO / MyInvestor) ya me pidió un W-8BEN — ¿necesito otro formulario para mi empresa?
Sí, si el ingreso estadounidense se paga a la sociedad. Esos brókers recogen el W-8BEN de las cuentas individuales. Una cuenta de empresa, incluida una S.L.U., necesita el W-8BEN-E.
¿Mi S.L. puede elegir no ser Corporation?
En teoría, sí: no está en la lista per se, así que podría presentar el Form 8832 para partnership o disregarded entity. Por defecto es Corporation porque los socios tienen responsabilidad limitada. Una S.A. no tiene esa opción.
¿El 0% de dividendos del Artículo 10(3) aplica a mi pyme?
Normalmente no. Tras el Protocolo, el Artículo 10(2)(a) es el 5% si una sociedad posee directamente al menos el 10% de las acciones con derecho de voto de la sociedad que paga los dividendos. Ese 5% no aplica a un RIC o REIT de EE. UU. El 0% del Artículo 10(3) exige el 80% de las acciones con voto durante 12 meses que terminan en la fecha del derecho al dividendo, en propiedad directa o a través de residentes de EE. UU. o España, y uno de estos tests: Artículo 17(2)(c), 17(2)(e) junto con 17(4), 17(3), o una determinación del 17(7). El Artículo 10(4) es el 0% solo para un fondo de pensiones en el sentido del Artículo 3(1)(j): un plan, fondo, mutualidad u otra entidad establecida en España, que opera principalmente para gestionar el derecho de sus beneficiarios a percibir rentas o capitales por jubilación, supervivencia, viudedad, orfandad o incapacidad, y cuyas aportaciones son deducibles de la base imponible de los impuestos personales. Además, el fondo debe estar generalmente exento de impuesto o sujeto a un tipo cero, y los dividendos no pueden proceder de una actividad empresarial ejercida por el fondo ni a través de una empresa asociada. Una entidad española exenta que no sea ese fondo no lo obtiene. La línea 15 que escribe el asistente, en inglés: «Pension fund as defined in Art. 3(1)(j), exempt or zero-rate; not from its business or through an associated enterprise; Art. 10(4), 0%.» El caso general es el 15% del 10(2)(b).
¿Sigo necesitando un EIN, o basta el NIF?
Para una sociedad operativa normal, el NIF de la empresa en la Line 9b es suficiente. El EIN (Line 8) solo hace falta en casos concretos que le indique el pagador.
¿Qué casilla de la Line 14b debe marcar mi empresa?
Solo marca una si reclama el convenio, por ejemplo sobre dividendos, intereses o regalías de fuente estadounidense, o sobre servicios prestados dentro de los Estados Unidos sin establecimiento permanente allí (Artículo 7(1), 0%). Por servicios prestados fuera de los Estados Unidos no hay reclamación, y la Part III (14a, 14b y 15) queda en blanco. Cuando reclama, para una S.L. operativa sin una estructura de titularidad compleja, "Active trade or business" (Artículo 17(4)) suele ser la adecuada; el derivative benefits test del Artículo 17(3) exige a la vez que al menos el 95% de los votos y del valor pertenezca a siete o menos beneficiarios equivalentes y que menos del 50% de los ingresos brutos de la sociedad se pague o devengue, como pagos deducibles en España, a personas que no son beneficiarios equivalentes (17(3)(b)); si la sociedad paga la mayor parte de sus ingresos como regalías deducibles a una matriz que no es beneficiario equivalente, no lo cumple. Si al menos el 50% de los votos y del valor (y al menos el 50% de cualquier clase desproporcionada de acciones) pertenece, directa o indirectamente, a cinco o menos sociedades que cumplen ellas mismas la prueba de cotización del Artículo 17(2)(c)(i), con cada titular intermedio residente en España o en EE. UU., la casilla es "Subsidiary of a publicly traded corporation" (Artículo 17(2)(c)(ii)), no "Publicly traded corporation", que es solo para la sociedad cuyas propias acciones cotizan. "No LOB Article In Treaty" no es válido — el Artículo 17 existe.
¿Qué es Chapter 4 / Active NFFE?
Es una clasificación FATCA distinta del tipo de entidad. Una sociedad operativa con menos del 50% de rentas y activos pasivos suele ser "Active NFFE".
¿Qué tipos del convenio suelen aplicar?
Tras el Protocolo de 2013, los servicios de una S.L. o S.A. prestados fuera de los Estados Unidos dejan en blanco la Part III (Lines 14a, 14b y 15): el capítulo 3 no los retiene y no se cita el Artículo 7. Por servicios prestados dentro de los Estados Unidos sin establecimiento permanente allí, el Artículo 7(1) da el 0%; el beneficio imputable a un establecimiento permanente en EE. UU. no tiene ese 0%. Un autónomo que trabaja desde España deja en blanco la Part II (Lines 9 y 10) del W-8BEN. Los demás tipos: 5% en dividendos si su sociedad posee directamente al menos el 10% de las acciones con derecho de voto (Artículo 10(2)(a); no aplica a un RIC o REIT de EE. UU.), 15% en el resto (Artículo 10(2)(b)), 0% solo bajo el Artículo 10(3) o 10(4) cuando se cumplen sus tests, 0% en intereses ordinarios (Artículo 11(1)). El Artículo 11(2)(a) permite hasta el 10% en intereses contingentes de EE. UU. que no son portfolio interest, y el 11(2)(b) deja el excess inclusion de un REMIC al derecho interno de EE. UU.; ninguno de los dos es el 10% general de 1990. 0% en regalías de PI (Artículo 12(1); no el 5/8/10%), y 0% en alquiler de equipos sin actividad en los Estados Unidos (Artículo 7 dentro de la actividad, o 23(1) si es pasivo; con actividad en los Estados Unidos, la reclamación por ese alquiler queda en blanco). El asistente sugiere el correcto.
¿El formulario se envía a la Agencia Tributaria o al IRS?
No — el W-8BEN-E va solo al pagador estadounidense (cliente, plataforma o bróker), nunca a la Agencia Tributaria ni al IRS.
¿Cuánto tiempo es válido el W-8BEN-E?
En general hasta el final del tercer año natural posterior a la firma — un formulario firmado en 2026 vale hasta el 31 de diciembre de 2029, si no cambian los datos.
¿Qué pasa si cambian los datos de mi empresa?
Un cambio de nombre, domicilio, tipo de entidad o estructura de titularidad invalida el formulario, y hay que emitir uno nuevo aunque no hayan pasado los tres años.
Soy autónomo, no tengo sociedad — ¿qué formulario uso?
El W-8BEN, con su NIF/DNI. Si presta los servicios desde España, son renta de fuente extranjera: no hay retención del capítulo 3 y la Part II (reclamación del convenio) queda en blanco. Si trabaja dentro de EE. UU., el convenio cubre esos servicios en el Artículo 15(1) — 0% sin base fija en EE. UU. —, pero esa exención se reclama en el Form 8233, no en el W-8BEN. No hay umbral de 183 días (eso es el Artículo 16, salarios). No cite el Artículo 14. La guía línea por línea de esta página es para sociedades (S.L. y S.A.).
¿Necesito un asesor para rellenar esto?
No necesariamente en un caso estándar — una S.L. operativa, Active NFFE, ingresos habituales, se puede completar con un asistente guiado. Una holding o una titularidad compleja merece una consulta breve con un asesor fiscal español.
¿Cuánto cuesta dejar el W-8BEN-E bien?
Con nuestro asistente, 30 USD por el PDF de empresa listo para firmar (o 5 USD para autónomos) — sin suscripción.
Guías relacionadas
Para más detalle sobre partes concretas del formulario:
- Tipo de entidad en la Line 4: Guía completa de la Line 4
- Status Chapter 3 en detalle: Guía del status Chapter 3
- Comparación directa W-8BEN y W-8BEN-E: Diferencia entre W-8BEN y W-8BEN-E
- Es autónomo, no tiene sociedad: Asistente W-8BEN para autónomos (5 USD)
- ¿Te mudas a Andorra?: W-8BEN-E para una S.L. andorrana, sin convenio con EE. UU.
- ¿Cobra desde México?: W-8BEN-E para una S.A. de C.V. mexicana, con convenio
Errores habituales que hay que evitar
- Citar tipos antiguos: 10% sobre intereses o 5-8-10% sobre regalías: Tras el Protocolo ambos casos ordinarios son 0%. Si una fuente sigue citando esas cifras, está leyendo el PDF de 1990.
- Citar el Artículo 14 para un autónomo: El Artículo 14 es un hueco (Branch Tax eliminado). El artículo de un autónomo es el 15, y se reclama en el Form 8233 por trabajo prestado dentro de EE. UU.; por servicios prestados desde España la Part II (Lines 9 y 10) del W-8BEN queda en blanco. Una S.L. o S.A. no cita el Artículo 7 por servicios prestados fuera de los Estados Unidos: la Part III (Lines 14a, 14b y 15) se deja en blanco.
- Escribir el NIF individual en la Line 9b de una empresa: El NIF de la sociedad es letra+cifras (B12345678 para una S.L.). El DNI cifras+letra del administrador no va aquí.
- Asumir que el 0% de dividendos aplica a una pyme ordinaria: Ese 0% está en el Artículo 10(3): 80% de las acciones con voto durante 12 meses que terminan en la fecha del derecho, en propiedad directa o a través de residentes de EE. UU. o España, y uno de 17(2)(c), 17(2)(e) con 17(4), 17(3) o una determinación del 17(7). No es el 10(2)(a). El 10(2)(a) es el 5% si la sociedad posee directamente al menos el 10% de las acciones con derecho de voto, y no aplica a un RIC o REIT de EE. UU.
- Tratar una S.A. como entidad "elegible": A diferencia de la S.L., una S.A. es per se Corporation y nunca puede elegir otro tratamiento.
- Tratar el alquiler de equipos como regalía: El Artículo 12(2) solo cubre propiedad intelectual. Sin actividad en los Estados Unidos, el alquiler de equipos dentro de la actividad cita el Artículo 7(1) al 0%; un arrendamiento pasivo, el Artículo 23(1) al 0%. Con actividad en los Estados Unidos, aunque no haya establecimiento permanente allí, ese alquiler no se reclama: sin otra reclamación, la Part III (Lines 14a, 14b y 15) del W-8BEN-E, o la Part II (Lines 9 y 10) del W-8BEN, queda en blanco.
Una nota breve sobre el Impuesto de Sociedades
Esta página trata solo la retención estadounidense — el motivo por el que su empresa necesita el W-8BEN-E. No cubre cómo España grava ese ingreso. El tipo general del Impuesto de Sociedades es el 25%; existe un tipo reducido del 15% para empresas de nueva creación durante los dos primeros periodos impositivos con base imponible positiva.
Cómo se declara ese ingreso una vez llega a su sociedad española es una pregunta para un asesor fiscal español, no algo que esta página — ni nuestro asistente — resuelva. El W-8BEN-E solo afecta a lo que retiene el pagador estadounidense en origen.
- Tipo general: 25% sobre la base imponible.
- Empresas de nueva creación: 15% en los dos primeros periodos con base positiva — confirme el encaje con un asesor.
- IVA: 21% general, normalmente irrelevante para el propio W-8BEN-E.
¿Listo para terminar su propio W-8BEN-E en lugar de leer más guías?
El asistente hace las mismas preguntas de esta página — dentro de su propio formulario, con el artículo y el tipo sugeridos a partir del Protocolo de 2013.