W-8BEN-EとK.K./G.K.:行番号ガイド、マイナンバーの罠、記入例PDF
この記事はAIの支援を受けて作成されており、人間の編集者による確認は行われていません。一般的な情報提供のみを目的としており、税務・法律・財務に関する助言ではありません。
このページに記載の条文・税率は、現行の日米租税条約(2003年署名、2013年改正議定書により一部改正)を直接確認したものです — 2026年10月に最終確認済み。
 AI生成画像
日本のG.K.(合同会社)やK.K.(株式会社)が米国企業にコンサルティングやソフトウェア開発、SaaSサービスを請求すると、先方の経理担当からW-8BEN-Eの提出を求められることがよくあります。支払いが保留されている今、このページに辿り着いた方も多いはずです。
このガイドでは、現行の2021年改訂版フォームに沿って実際のIRSの行番号を解説します。日本国内で行ったコンサルティングや開発の報酬には米国の源泉徴収がなく、Part III(Line 14a、14b、15)は空欄のままです。下の記入例はもう一方のケースで、社員が米国内で現地に赴いて役務を行い、米国に恒久的施設がない会社が第7条(1)、0%を請求する例を示します。そして、ほとんどの一般的なガイドが日本について間違えやすい2つの点を扱います。どの日本の会社形態が自動的に「Corporation」になるのか、そしてマイナンバーと法人番号がなぜ別物なのか(桁数の違いだけでなく、番号法による提供先の制限)という点です。
法人化しておらず、個人事業主(フリーランス)として活動している場合は、より短いW-8BENが該当します: W-8BENウィザードを開始する。このページは法人(K.K.・G.K.)向けです。
読むのを省略して、今すぐW-8BEN-Eウィザードを開始することもできます — ガイド付きの質問に答えるだけで、条約の条文と税率が自動的に提案され、$30で署名可能なPDFが完成します。
白紙のフォーム、それとも記入済み?
IRSから白紙のフォームをダウンロードしてご自身で記入することもできますし、当社のウィザードを使えば数分で正しく記入済みの同じファイルを入手できます。
- 公式のW-8BEN-E(白紙・無料): IRSから直接W-8BEN-EのPDFをダウンロード — K.K.・G.K.向け。
- 公式のW-8BEN(白紙・無料): IRSから直接W-8BENのPDFをダウンロード — 個人事業主向け。
- 記入済み(5〜10分): K.K.・G.K.向けW-8BEN-E($30)または個人事業主向けW-8BEN($5) — 条約の条文と税率が自動的に提案され、すぐに署名できるPDFが完成します。
実際にはどの日本の会社形態に該当するか?
答えは売上高や従業員数ではなく、会社の法的形態によって決まります:
- 個人事業主(フリーランス): 法人格を持たず、米国税務上は個人として扱われます。より短いW-8BEN(W-8BEN-Eではなく)を使用します。p1の米国クライアントのような民間の支払い者にマイナンバーを記入して渡すことは、番号法上、原則として認められません。
- K.K.(株式会社): 米国の「per se corporation」リストに明記されている日本の会社形態です。常にCorporationとして扱われ、Form 8832によって別の分類を選択することはできません。
- G.K.(合同会社): per seリストには含まれていませんが、社員(出資者)が日本法上有限責任を負うため、デフォルトでCorporationとして扱われます。パススルー課税(disregarded entityまたはpartnership)は自動的には適用されず、Form 8832による明示的な選択が必要です。
- 合名会社・合資会社: 無限責任(または一部有限責任)の社員を含む会社形態で、一般的にPartnershipとして扱われます。このページの主題ではありません。
- 一般社団法人・一般財団法人: 非営利活動や特定の持株構造で使われる形態です。実際の活動内容によって、Corporationではなくtax-exempt organizationまたはprivate foundationとして検討されることが多くなります。
ここで最も注意すべき誤解は、「G.K.は米国のLLCのように自動的にパススルー課税になる」というものです。これは正しくありません。G.K.の社員は有限責任を負うため、K.K.と同様にデフォルトでCorporationとして課税されます。パススルー課税を選ぶには、Form 8832による明示的な選択が必要です — これは米国の税務プランニングでG.K.が選ばれる理由そのものでもあります(柔軟に選択できるという利点)。
もう一つの重要な区別: マイナンバー(個人番号、12桁)と法人番号(13桁)は別の登録制度です。マイナンバーは個人に割り当てられ、番号法により利用が厳しく制限されています。p1のコンサルティング先のような民間の米国支払い者に提供することは、原則として認められません。一方、SBI証券などの日本の金融機関は、番号法上の特定の機関として収集できます。法人番号は国税庁がG.K.やK.K.を含む法人に割り当てるもので、公開されており誰でも検索できます。会社のLine 9bに記入するのはこの13桁です。
実際に誰がW-8BEN-Eを記入する必要があるか?
簡単に言えば、米国企業から支払いを受け、非米国居住者としての税務ステータスを証明したいすべての日本のK.K.・G.K.が対象です。よくあるケース:
- 米国企業への直接請求: コンサルティング、開発、デザインなどのサービスを米国企業に請求している場合。
- 米国系決済プラットフォーム: Stripe、Amazon、YouTube/AdSenseなど、米国に本社を置くプラットフォームからの支払い。
- 証券会社経由の米国株・配当: SBI証券や楽天証券などの日本の証券会社を通じて米国株式を保有し、配当を受け取っている場合。多くの日本の証券会社は、非米国居住者の顧客が米国市場で取引を行う前に、有効なW-8フォームの提出を求めています。
- 利子・使用料収入: 米国の支払い元から利子または使用料を受け取っている場合 — この条約の下では原則としてどちらも0%ですが(下記の税率を参照)、この免除を証明するのがこのフォームです。
有効なフォームがない場合どうなるか?
米国の30%源泉徴収の対象は、配当・利子・使用料や米国内で行った役務の報酬などの米国源泉所得です。日本国内で行ったコンサルティングや開発の報酬は米国源泉所得ではないため、30%の源泉徴収は行われません。それでもW-8BEN-Eがなければ、支払い者は外国法人であることを確認できず、支払いを保留することがあります。配当・利子・使用料では、フォームがなければ30%が源泉徴収されます(条約上は利子・使用料は通常0%、配当は5%または10%)。SBI証券などを含む一部の米国系プラットフォームや証券会社は、有効なフォームが提出されるまで支払いや取引アクセスを完全に停止することがあります。
このフォームが日本の税務署や国税庁に送付されることはありません — 米国の支払い者が自社のコンプライアンス記録として保管するだけです。会社は米国からの所得について、通常どおり日本の法人税申告を行う必要があります。W-8BEN-Eは米国での源泉徴収にのみ影響し、日本国内での課税には関係しません。
W-8BEN-Eの行ごとの記入方法: 日本の会社の場合
以下は現行フォームに実際に印字されているIRSの「Line X」番号です。よくあるケースは、日本国内でコンサルティングや開発を行う通常営業中のK.K.またはG.K.(Active NFFE)です。その報酬は米国源泉所得ではないため、Part III(Line 14a、14b、15)はすべて空欄です。Line 14a、14b、15を記入するのは、会社が条約の特典を請求する場合(配当・利子・使用料、または米国内で行った役務)だけです。持株会社構造や金融機関は一部の行で異なるルールが適用されます — 当社のウィザードは回答内容から自動的に正しい答えを判定します。
| Line | 記入内容 |
|---|---|
| Line 1 | 登記されている会社の正式名称(登記事項証明書のとおり)。 |
| Line 2 | 設立国: Japan。 |
| Line 3 | 空欄のままにする — disregarded entityがその所有者に代わって支払いを受け取る場合のみ該当。 |
| Line 4 | K.K.の場合は常に「Corporation」にチェック。G.K.の場合もデフォルトで「Corporation」(Form 8832で別の選択をしていない限り)。通常のK.K.・G.K.では「hybrid entity」の質問には通常「No」と回答。 |
| Line 5 | Chapter 4(FATCA)ステータス — 金融活動のない通常の事業会社では、通常「Active NFFE」。 |
| Line 6 | 登記事項証明書に記載された実際の本店所在地(連絡用のバーチャルオフィスの住所ではない)。 |
| Line 7 | 郵送先住所がLine 6と異なる場合のみ記入。 |
| Line 8 | 通常空欄 — 米国TIN(EIN)は支払い者から特に指示があった場合のみ必要。 |
| Line 9a | 空欄のままにする — GIINは金融機関のみ該当。 |
| Line 9b | 会社の法人番号(国税庁が発行する13桁の番号)を「Foreign TIN」として記入。個人のマイナンバー(12桁)を記入しないこと — 下記の注記を参照。 |
| Line 9c | 登記済みのK.K.・G.K.では通常チェック不要 — 法人番号は登記時に自動的に付与される。 |
| Line 10 | 通常空欄 — 支払い者から明示的に求められた場合のみ記入。 |
| Part II (Lines 11–13) | 通常のK.K.・G.K.では記入不要 — disregarded entityや支店にのみ該当。 |
| Line 14a | 会社が条約の特典を請求する場合のみ: 租税条約上の居住地国、Japan。日本国内で行った役務だけなら空欄。 |
| Line 14b | 会社が条約の特典を請求する場合のみ: 会社が実際に満たす特典制限(LOB)のテスト(第22条)にチェック。日米租税条約には第22条のLOB条項があるため、「No LOB Article In Treaty」は選択できない。日本国内で行った役務だけなら空欄。 |
| Line 14c | 通常はチェック不要 — 限定的な特殊ケース。 |
| Line 15 | 会社が条約の特典を請求する場合のみ。日本国内で行った役務の報酬は米国源泉所得ではないため、Line 14a、14bとともに空欄のままにします(支払い者が条文を求める場合はウィザードのボタンで「Article 7(1)」、0%を記入)。米国内で役務を行い、米国に恒久的施設がない場合: 「Article 7(1)」、0%、「Services」、説明「Enterprise lacking a permanent establishment in the US.」。配当・利子・使用料はそれぞれの条文と税率(下記の表)。ウィザードが自動的に提案します。 |
| Line 39 (Part XXV) | Line 5と一致する「Active NFFE」の証明にチェック。 |
| Part XXX | 署名、氏名(活字体)、日付。通常は代表社員または取締役などの正当な署名権者が署名。 |
行番号は現行フォーム(2021年10月改訂版)に対応しています。IRSが新しい改訂版を発行した場合は、必ず実際にダウンロードしたPDFの番号を優先してください。
上記の表のすべての項目は、ガイド付きW-8BEN-Eウィザードが回答内容に基づいて自動的に入力します — Line 15の条約条文・税率も含めて。
Line 9bの罠: マイナンバーと法人番号は別物
これは日本に特有の、最もよくある間違いです。12桁と13桁の違いだけでなく、番号法がマイナンバーの提供先を制限している点も罠です。
| 項目 | 説明 |
|---|---|
| 法人番号 | 国税庁がK.K.・G.K.を含むすべての法人に登記時に割り当てる13桁の番号。公開されており、国税庁の法人番号公表サイトで誰でも検索できます。Line 9bに記入するのはこの番号です。 |
| マイナンバー(個人番号) | 個人に割り当てられる12桁の番号。番号法により利用が制限されており、p1の米国クライアントのような民間の支払い者にW-8BENへ記入して渡すことは原則として認められません。SBI証券などの特定の機関(日本の金融機関)は収集できます。会社のLine 9bに個人のマイナンバーを記入するのは誤りです。 |
| 混同されやすい理由 | どちらも政府が発行する識別番号で、日常的に「マイナンバー」という言葉が個人・法人を問わず広く使われがちなためです。会社の書類にはっきりと「法人番号」と明記されているか確認してください。 |
| 会社法人等番号(登記事項証明書) | 法人番号(13桁)とは別に、法務局が付与する12桁の会社法人等番号もあります。法人番号の下13桁のうち先頭の1桁を除いた部分と一致しますが、法人番号そのものではないため、Line 9bにはやはり13桁の法人番号を記入してください。 |
法人番号は国税庁から届く「法人番号指定通知書」や、法人番号公表サイトで確認できます。提出前に必ず13桁であることを確認してください。
日本のG.K.向けW-8BEN-Eの記入例
架空の例: 社員が米国内で現地に赴いてコンサルティングの役務を行う合同会社(G.K.)、Active NFFE、米国内に恒久的施設なし、Line 14bは事業の積極的な遂行、Line 15は第7条(1)、0%。すべての作業を日本国内で行う場合は、Part III(Line 14a、14b、15)全体を空欄のままにします。当社のウィザードが同じ入力内容から自動的に生成するのと同じ、署名可能なPDFです。
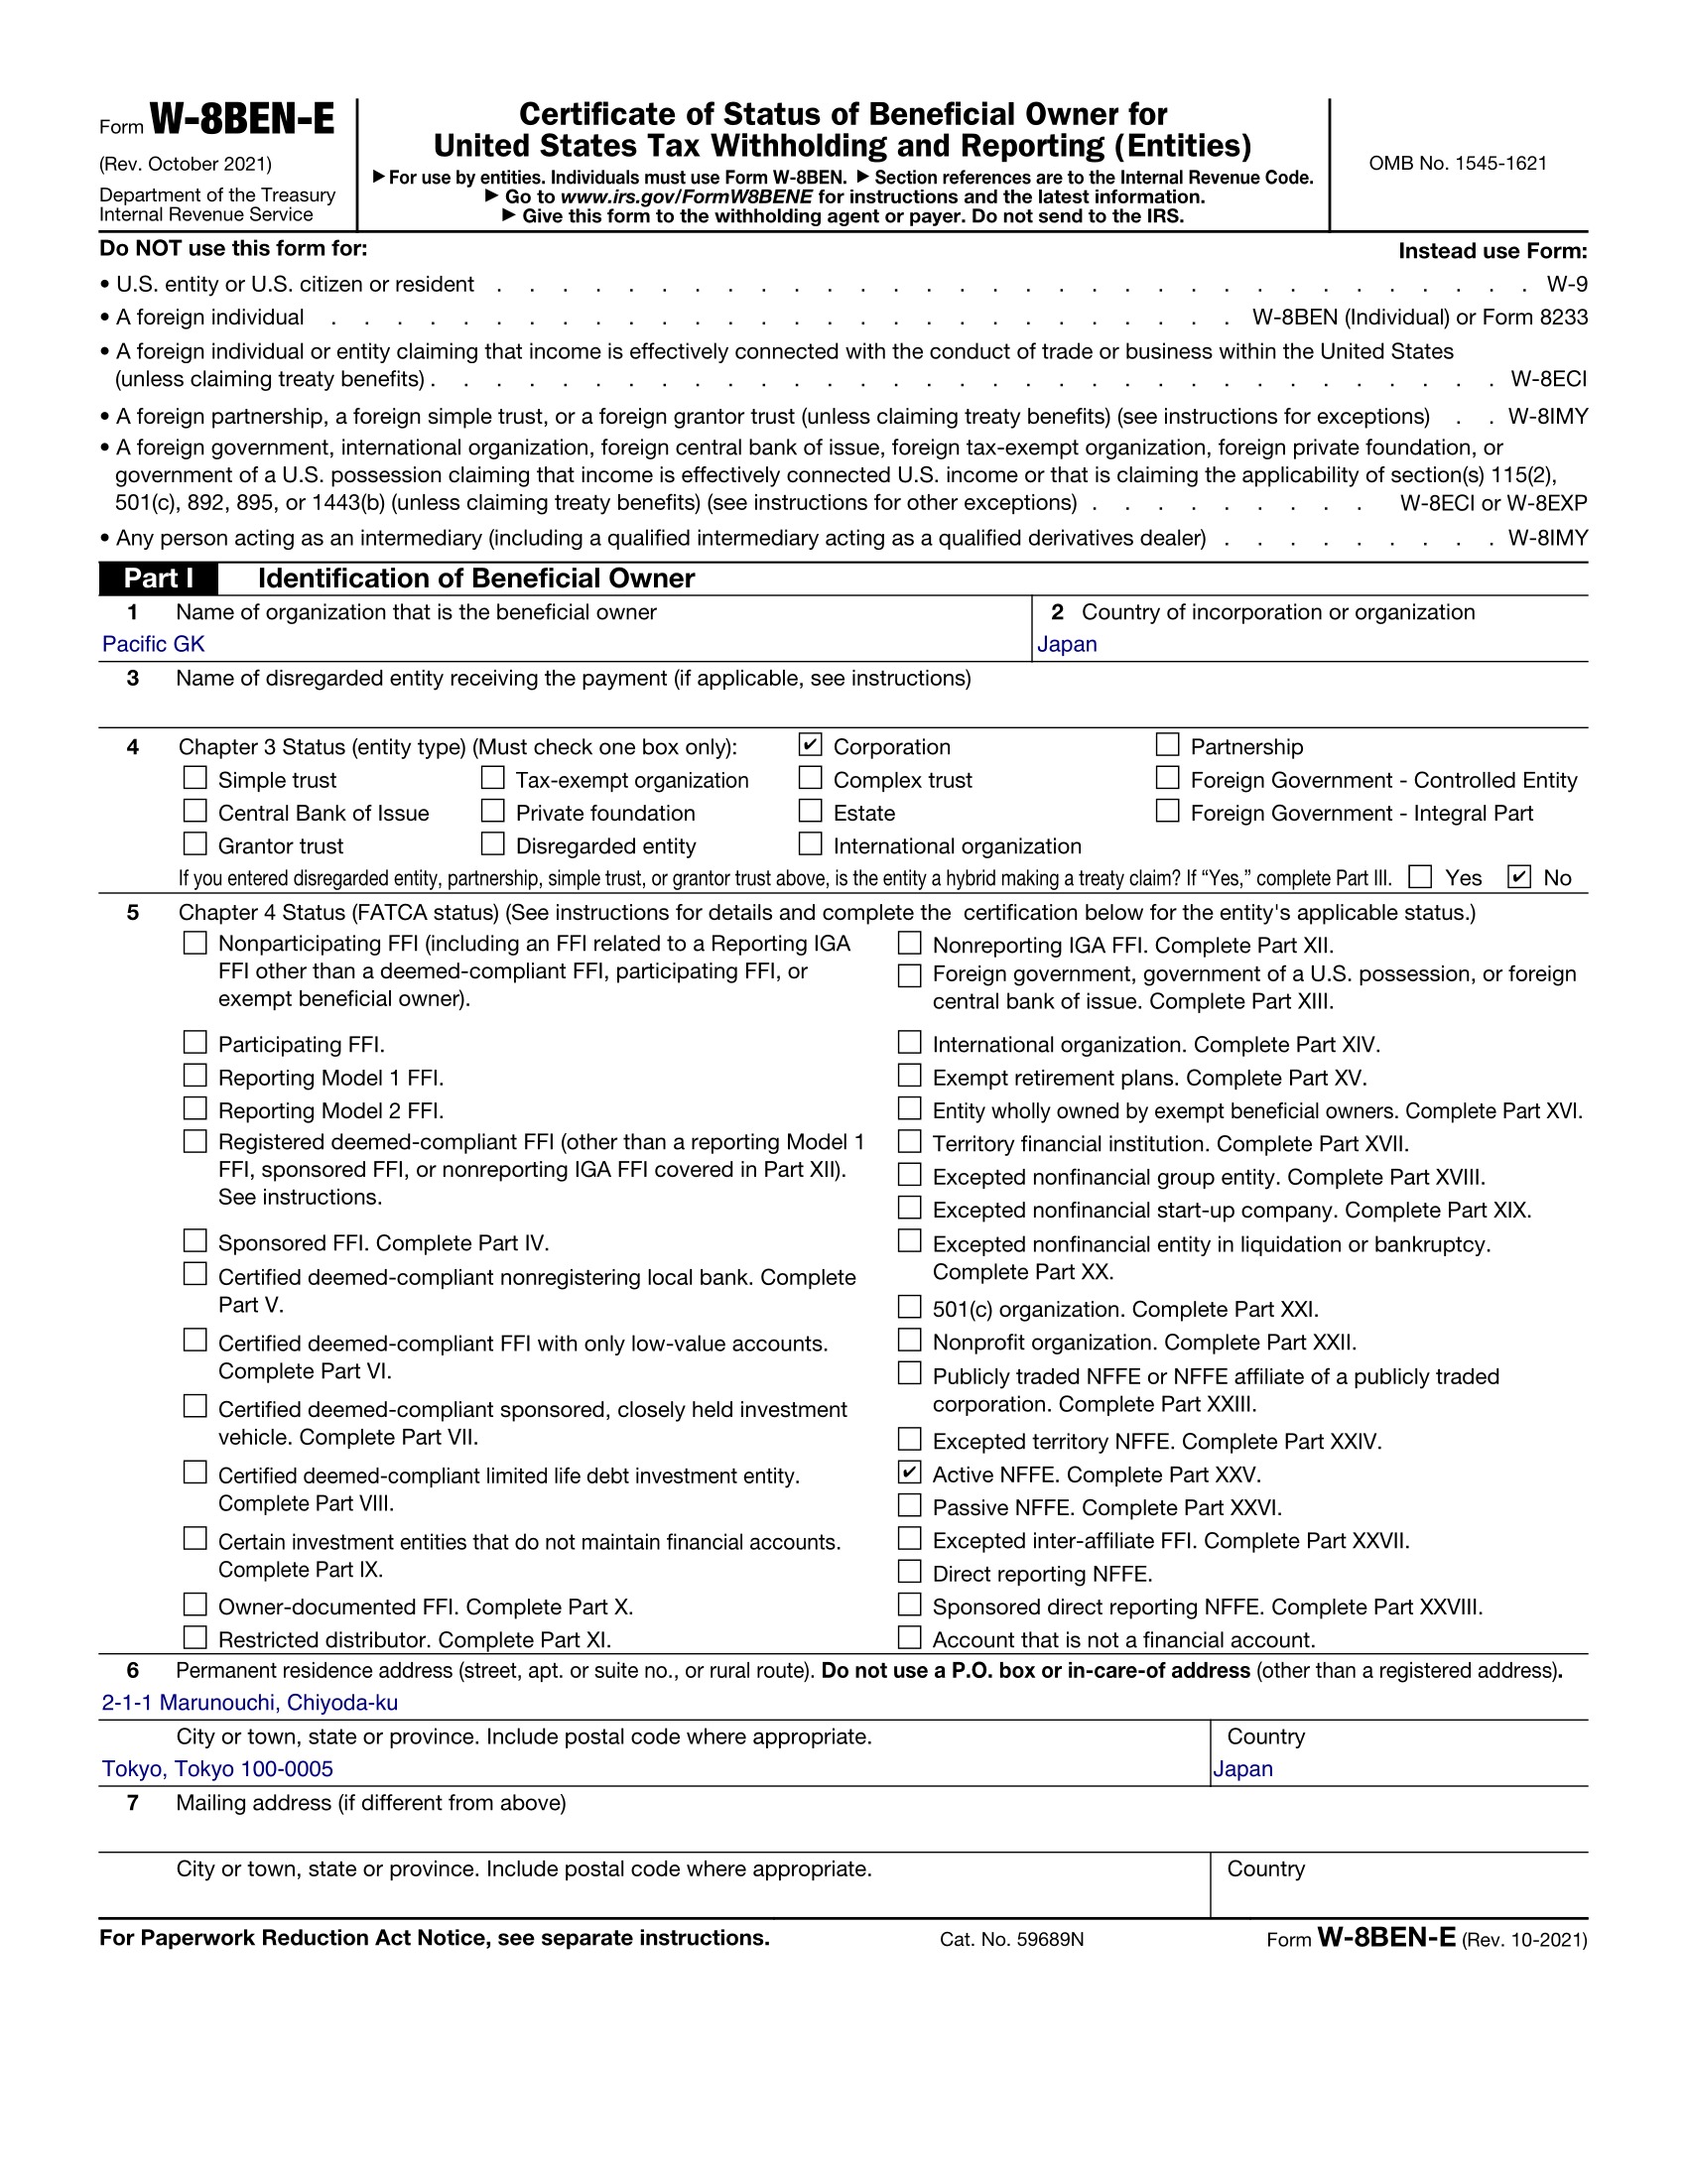
説明目的のみ: 会社名、住所、代表者、法人番号はすべて架空のものです。例: Pacific GK、東京都千代田区丸の内、法人番号1234567890123、Chapter 3ステータスCorporation、FATCA Active NFFE、Line 14bは事業の積極的な遂行。役務を米国内で行ったため、Line 15はArticle 7(1)、0%、説明「Enterprise lacking a permanent establishment in the US.」。日本国内で行った役務では、Part III(Line 14a、14b、15)全体を空欄のままにします。
所得の種類ごとの条約税率
現行の日米租税条約(2003年署名、2013年改正議定書により一部改正)に基づく税率です。2013年の改正で利子課税が大きく変わった点に注意してください:
| 所得の種類 | 条文 | 税率 |
|---|---|---|
| 米国内で行ったサービス・コンサルティング(事業所得) | 第7条 | 0%(米国内に恒久的施設がない場合)。日本国内で行った役務は米国源泉所得ではなく、Part III(Line 14a、14b、15)は空欄 |
| 配当(議決権株式の10%以上を直接または間接に保有する法人が受益者) | 第10条(2)(a) | 5% |
| 配当(その他の通常のケース、個人を含む) | 第10条(2)(b) | 10% |
| 配当(議決権株式の50%以上を、配当の権利確定日までの6か月間、直接またはいずれかの締約国の居住者を通じて間接に保有する法人で、LOB要件として第22条(1)(c)の上場基準、第22条(1)(f)と第22条(2)の両方、または第22条(4)の権限ある当局の決定のいずれかを満たすもの) | 第10条(3)(a) | 0% |
| 配当(第3条(1)(m)に定める日本の年金基金、すなわち日本の法令に基づいて組織され、主として年金その他これに類する報酬(社会保障給付を含む)を管理または支給するために日本で設立・維持され、その活動について日本で租税を免除されている者が受益者で、配当が直接または間接にその事業の遂行から生じたものでない場合) | 第10条(3)(b) | 0% |
| 配当(米国のRIC・REITが支払うもの) | 第10条(4) | 5%と第10条(3)(a)の0%は適用されない。RICは10%(第10条(2)(b))、第3条(1)(m)に定める日本の年金基金は0%(第10条(3)(b))。REITは、10%以下を保有する個人または年金基金、公開取引される種類の株式で5%以下の保有者、分散されたREITの10%以下の保有者のいずれかに限り同じ10%または0%で、それ以外は条約税率がなく30% |
| 利子(通常の利子) | 第11条(1) | 0%(居住地国でのみ課税 — 2013年改正議定書により旧税率10%から変更) |
| 利子(債務者もしくは関連者の収入・売上・所得・利益その他のキャッシュフロー、債務者もしくは関連者の財産の価値の変動、または債務者もしくは関連者が行う配当・組合分配その他類似の支払いを基準として決まる利子、およびそれに類似するその他の利子) | 第11条(2)(a) | 10%(源泉地国課税が維持される例外) |
| 利子(証券化ビークルの持分に対する利子のうち、比較可能な債務の利回りを超える部分) | 第11条(2)(b) | 条約上の上限なし(国内法、30%) |
| 使用料(著作権、映画、特許、商標、意匠、秘密方式、ノウハウ) | 第12条(1) | 0%(居住地国でのみ課税) |
| 機器のリース料(第12条(2)の使用料の定義に含まれない) | 第7条 | 0%(事業として行い、会社が米国内で活動しておらず、米国内に恒久的施設もない場合)。会社が米国内で活動しているときは、恒久的施設がなくても機器のリース料を事業所得として請求せず、この所得の条約の請求は空欄にします |
この条約には独立的人的役務(Independent Personal Services)に関する条文が存在しません。個人のフリーランサー・コンサルタントの事業所得も法人と同じ第7条の対象です — 第14条は従業員給与(Dependent Personal Services)を扱う条文であり、フリーランサーには適用されません。ただし、日本国内で行った役務の報酬は米国源泉所得ではないため、条約の請求は不要で、W-8BENのPart II(Line 9と10)は空欄のままにします。個人が米国内で行った役務の報酬について第7条の免除を受けるときは、W-8BENではなくForm 8233を提出します(IRS Pub. 515)。また、この条約の1971年版(irs.gov/pub/irs-trty/japan.pdfで公開されている版)は既に失効しており、現行の2003年条約・2013年改正議定書と条文番号が異なりますので、古い情報源を参照しないよう注意してください。
解説記事、それともすぐに使える記入済みPDF?
ネット上で見つかる日本向けの情報の多くは、K.K.・G.K.の区別に触れない一般的な海外向けガイドか、マイナンバーと法人番号を混同した掲示板の回答のいずれかです。当社のウィザードは正しい質問を一度だけ行い、すぐに署名可能なPDFを提供します。
| 比較項目 | 一般的なガイド | 当社のウィザード |
|---|---|---|
| 得られるもの | 日本の会社はCorporationになるという一般的な説明 | 完成した、署名可能なPDFそのもの |
| K.K.とG.K.の分類 | ほとんど区別されない | 正確なデフォルトルールに基づいてChapter 3のステップに組み込み済み |
| マイナンバーと法人番号の区別 | 混同されがち — Line 9bに誤った番号を記入するリスク | 正しい会社の識別番号を明確に質問 |
| 条約の条文・税率(Line 15) | 独立的人的役務条項がないという特殊な構造のため、自力での判断は誤りやすい | 回答内容から自動的に提案 |
今すぐウィザードを開始して、数分で完成したPDFを手に入れましょう。
日本の会社向けW-8BEN-Eに関するよくある質問
K.K.・G.K.のオーナーがこのフォームを記入する際によく直面する質問への直接的な回答です。
K.K.とG.K.でこのフォームの記入方法は違いますか?
どちらもLine 4で「Corporation」にチェックします。K.K.は米国のper se corporationリストに含まれているため常にCorporationです。G.K.は社員が日本法上有限責任を負うためデフォルトでCorporationになります — Form 8832で別の分類を選択した場合を除きます。
G.K.は自動的にパススルー課税になりますか?
いいえ。これはよくある誤解です。G.K.はデフォルトでCorporationとして課税され、K.K.と同じです。パススルー課税(disregarded entityまたはpartnership)にするには、Form 8832による明示的な選択が必要です。
マイナンバーと法人番号はどう違いますか?
マイナンバー(個人番号)は12桁で個人に割り当てられ、番号法により利用が制限されています。民間の米国支払い者(p1のコンサルティング先)に提供することは原則として認められません。法人番号は13桁で国税庁が法人に割り当てるもので、公開されており誰でも検索できます。会社のLine 9bに記入するのはこの13桁の法人番号です。
個人事業主(フリーランス)の場合はどちらを使いますか?
W-8BEN-EではなくW-8BENを使用します。個人事業主は法人ではないため、米国税務上は個人として扱われます。ただし、米国の民間クライアントにマイナンバーを記入して渡すことは番号法上原則として認められません。SBI証券などの日本の金融機関が特定の機関として収集する場合とは別です。
米国のEINは必要ですか、それとも法人番号だけで十分ですか?
ほとんどのK.K.・G.K.では、Line 9bの「Foreign TIN」として法人番号で十分です。米国のEINが必要になるのは、支払い者から特に指示があった特定のケースのみです。
Line 14bではどの項目にチェックすればよいですか?
Line 14bは、会社が条約の特典を請求する場合(配当・利子・使用料、または米国内で行った役務)にだけ記入します。日本国内で行った役務だけなら、Line 14a、14b、15はすべて空欄です。請求する場合は、会社が実際に満たすテストにチェックします。日本で事業を積極的に行い、その所得が事業に関連して生じる会社なら、第22条(2)の「事業の積極的な遂行」テストに該当しえます。主たる種類の株式が日本の証券取引法に基づいて設立された証券取引所またはNASDAQ・米国の全国証券取引所に上場され、通常取引されているK.K.(第22条(1)(c)(i))は「Publicly traded corporation」にチェックします。各種類の株式の50%以上を、その基準を満たす日本または米国の居住者である5社以下の会社が直接または間接に保有する会社(第22条(1)(c)(ii)、間接保有では各中間所有者も第22条(1)により特典を受ける権利を有すること)は「Subsidiary of a publicly traded corporation」にチェックします。「Ownership and base erosion」の基準(第22条(1)(f))が数える所有者は、第22条(1)(a)、(b)、(d)もしくは(e)または第22条(1)(c)(i)に定める日本または米国の居住者だけです。すなわち、個人、両締約国とその地方政府・地方公共団体、日本銀行および連邦準備銀行、専ら宗教・慈善・教育・科学・芸術・文化または公共の目的のために設立・維持される者(第4条(1)(c))、前課税年度末に受益者・構成員・参加者の50%超がいずれかの締約国の居住者である個人であった年金基金、そして自社株式が第22条(1)(c)(i)の上場基準を満たす会社です。他国の居住者である上場親会社はどちらの基準でも数えられず、この条約には派生的受益テストはありません。その場合は第22条(2)の「事業の積極的な遂行」テストを確認してください。当社のウィザードが状況に応じたテストを案内します。
Chapter 4 / Active NFFEとは何ですか?
事業体の種類とは別のFATCA上の分類です。受動的所得・資産が50%未満の通常の事業会社は、通常「Active NFFE」に該当します。
どのような条約税率が適用されますか?
日米租税条約の下では、日本国内で行ったサービスの報酬は米国源泉所得ではなく、Part III(Line 14a、14b、15)はすべて空欄です。米国内で行ったサービスは、米国内に恒久的施設がなければ0%(第7条(1))です。議決権株式の10%以上を直接または間接に保有する法人の配当は5%(第10条(2)(a))、議決権株式の50%以上を6か月間保有し、第22条の特定のLOB要件を満たす法人は0%(第10条(3)(a))、第3条(1)(m)に定める日本の年金基金は、配当が直接または間接にその事業から生じない場合0%(第10条(3)(b))、それ以外は10%(第10条(2)(b))です。通常の利子は0%(第11条(1) — 2013年改正議定書により変更)、債務者もしくは関連者の収入・売上・所得・利益その他のキャッシュフロー、債務者もしくは関連者の財産の価値の変動、または債務者もしくは関連者が行う配当・組合分配その他類似の支払いを基準として決まる利子と、それに類似するその他の利子は10%(第11条(2)(a))、使用料は0%(第12条(1))です。機器のリース料は使用料ではなく事業所得(第7条)で、会社が米国内で活動しておらず恒久的施設もない場合に限り0%です。当社のウィザードが適切な税率を自動的に提案します。
なぜLine 15で第14条を使ってはいけないのですか?
この条約の第14条は従業員給与(Dependent Personal Services)を扱う条文であり、独立したフリーランサー・コンサルタントの所得を扱う条文ではありません。この条約には独立的人的役務専用の条文が存在せず、個人も法人と同じ第7条の対象です。日本国内で行った役務は米国源泉所得ではないため、会社のW-8BEN-EではPart III(Line 14a、14b、15)を、個人のW-8BENではPart II(Line 9と10)を空欄のままにします。会社が米国内で行った役務は米国に恒久的施設がなければ第7条(1)をPart IIIで請求し、個人が米国内で行った役務の免除はForm 8233で請求します。
参照すべきなのは2003年の条約ですか、それとも1971年の条約ですか?
2003年に署名され2013年の改正議定書で一部改正された条約が現行の有効な条約です。1971年の条約(irs.gov/pub/irs-trty/japan.pdfに掲載)は既に失効しており、条文番号も異なるため参照しないでください。
このフォームは税務署や国税庁に提出されますか?
いいえ — W-8BEN-Eは米国の支払い者(クライアント、プラットフォーム、証券会社)にのみ提出され、日本の税務署や国税庁に送付されることはありません。
W-8BEN-Eの有効期限はどれくらいですか?
原則として署名した年の翌年から数えて3年目の年末までです。2026年に署名した場合、通常2029年12月31日まで有効です(基礎となる情報に変更がない場合)。
会社の情報が変わった場合はどうなりますか?
会社名、住所、事業体の種類、所有構造の変更があった場合、既存のフォームは無効になり、3年サイクルにかかわらず新しいW-8BEN-Eの提出が必要です。
SBI証券や楽天証券で米国株を取引していますが、このフォームは必要ですか?
個人として取引している場合、SBI証券や楽天証券は番号法上の特定の機関としてマイナンバーを収集でき、W-8BENの提出を求められるのが一般的です。これは、p1の米国コンサルティング先のような民間の支払い者にマイナンバーを渡す場合とは異なります。G.K.やK.K.として取引している場合は、公開されている13桁の法人番号を使ったW-8BEN-Eが必要です。
このフォームの記入に税理士は必要ですか?
標準的なケースでは必須ではありません — 通常営業中のK.K.・G.K.、Active NFFE、一般的な所得の種類であれば、ガイド付きウィザードで対応できることがほとんどです。持株構造や複雑な所有関係がある場合は、事前に税理士に相談することをお勧めします。
正しくW-8BEN-Eを作成するにはいくらかかりますか?
当社のガイド付きウィザードでは、法人向けに完成した署名可能なPDF1件につき$30(個人事業主は$5)です — サブスクリプションはありません。
関連ガイド
フォームの特定の部分について、さらに詳しく知りたい方へ:
- Line 4の事業体の種類について詳しく: Line 4の完全ガイド
- Chapter 3ステータスについて詳しく: Chapter 3ステータスガイド
- W-8BENとW-8BEN-Eの違いを直接比較: W-8BENとW-8BEN-Eの違い
- 法人ではなく個人事業主の方: 個人事業主向けW-8BENウィザード($5)
避けるべきよくある間違い
- Line 9bに個人のマイナンバーを記入する: 会社のLine 9bには13桁の法人番号を記入します。12桁のマイナンバーは個人用であり、会社の書類には使用しません。
- 個人のW-8BENにマイナンバーを書いて米国の民間クライアントへ渡す: 番号法上、民間の米国支払い者にマイナンバーを提供することは原則として認められません。SBI証券などの特定の機関への提出とは別です。
- G.K.は自動的にパススルー課税になると思い込む: G.K.はデフォルトでCorporationとして課税されます。パススルー課税にするにはForm 8832による明示的な選択が必要です。
- Line 15で第14条を独立的人的役務として引用する: この条約の第14条は従業員給与(Dependent Personal Services)であり、フリーランサーやコンサルタントの所得には該当しません。事業所得の条文は個人も法人も第7条ですが、日本で行った役務は米国源泉ではありません。米国で行った役務について、法人は米国に恒久的施設がなければ第7条を請求し、個人はForm 8233で請求します。
- 失効した1971年の条約を参照する: irs.gov/pub/irs-trty/japan.pdfに掲載されている1971年の条約はすでに失効しています。現行の条約は2003年に署名され2013年の改正議定書で一部改正されたものです。
- 利子の税率を一律10%だと思い込む: 2013年の改正議定書により、通常の利子は原則0%(居住地国でのみ課税)になりました。10%が適用されるのは、債務者もしくは関連者の収入・売上・所得・利益その他のキャッシュフロー、債務者もしくは関連者の財産の価値の変動、または債務者もしくは関連者が行う配当・組合分配その他類似の支払いを基準として決まる利子と、それに類似するその他の利子(第11条(2)(a))のみです。
- 日本国内で行った役務にも第7条を記入しなければならないと思い込む: 日本国内で行った役務の報酬は米国源泉所得ではなく、30%の源泉徴収もありません。Part III(Line 14a、14b、15)は空欄でかまいません。第7条(1)は米国内で行った役務、または支払い者が条文を求める場合に使います。
日本の法人税についての補足
このページは米国での源泉徴収税 — つまりW-8BEN-Eを記入する理由そのもの — についてのみ扱っています。日本国内でその所得がどう課税されるか(法人税・法人住民税・事業税など)については扱っていません。日本の法人税は米国での源泉徴収とは別に、K.K.・G.K.の利益に対して課されます。
実際に日本の会社に届いた米国からの所得がどのように課税されるかは、税理士にご確認ください。W-8BEN-Eは米国の支払い者が源泉徴収する金額にのみ影響し、日本国内での課税方法を左右するものではありません。
他のガイドを読む代わりに、今すぐ自分のW-8BEN-Eを完成させませんか?
ガイド付きウィザードは、このページで説明した内容と同じ質問をフォーム内で直接行います — 条約の条文と税率も自動的に提案されます。