メディア向けAdSense W-8BEN-E — $30、ガイド付きPDF
この記事はAIの支援を受けて作成されており、人間の編集者による確認は行われていません。一般的な情報提供のみを目的としており、税務・法律・財務に関する助言ではありません。
Google AdSenseは、会社名義で登録されたウェブサイト、ブログ、アプリにディスプレイ広告が掲載されると、外国の発行者に支払います。自分の名義で請求する個人ブロガーではありません。支払先が外国の法人である場合、Googleの税務情報の欄は通常、IRS Form W-8BEN-E(Certificate of Status of Beneficial Owner for United States Tax Withholding and Reporting (Entity))を求めます。
この証明書は、事業体が誰で、どこで組織され、FATCAの報告がどう適用されるかをGoogleに伝えます。ウェブサイトのAdSenseでは、会社が外国法人であることを示すのが役割です。Googleはこの所得をServicesに分類するため、税務情報が承認されれば何も源泉されません。条約上の主張が意味を持つのは、会社がYouTubeまたはGoogle Playのロイヤルティも得ている場合だけです。
このページは、AdSense W-8BEN-E、Google AdSense tax form company、media company AdSense tax、publisher W-8BEN-E、AdSense foreign company tax、またはAdMob W-8BEN-Eを検索したメディア・出版会社、ブログネットワーク、ニュースポータル、AdMobアプリ発行者、複数サイトの持株会社向けです。個人ブロガー向けではありません(個人のW-8BENのページを参照してください)。YouTubeチャンネルの事業体向けでもありません(YouTube W-8BEN-Eのページを参照してください)。
短い回答、ページ上部近くのガイド付きウィザード、根拠のない保証のない源泉の説明、チームが繰り返すよくある誤り、スキーマ用の見える質問に揃えたFAQが得られます。
結果は事実と視聴者の地理によります。条約税率は変わり得ます。最新のIRS条約表で確認してください。複数の事業体や大規模な構造については、資格のある税務アドバイザーに相談してください。
 AI生成画像
AdSenseの出版社(会社)はW-8BEN-Eが必要か?
はい — Google AdSenseまたはAdMobが外国の会社その他の実体に支払い、個人ブロガー本人名義ではないほとんどの場合。メディア会社、ブログネットワーク、および法人名義でディスプレイ広告の支払いを受ける法人向けAdSenseアカウントは、通常W-8BEN-Eを完成させ、Googleが外国ステータス、適用される場合のChapter 3源泉の位置づけ、Chapter 4(FATCA)報告カテゴリを文書化できるようにします。
個人発行者と自然人として運営する個人事業主は通常Form W-8BENを使います。分岐点は編集チームの規模感ではなく、資金を受け取りGoogle発行者税プロフィールに載る法的レイヤーです。
GoogleのAdSense税務情報セクションは外国会社の実体税務証明を求めます。支払プロフィール、銀行決済、設立書類がすべて米国外実体で揃うなら、資格ある専門家が別様式を指摘しない限りAdSense W-8BEN-Eを既定ルートとして扱ってください。
- 支払いが外国の会社、パートナーシップ、その他の実体名義で行われ — 個人の発行者プロフィールではない — ウェブサイト・ブログのAdSenseアカウントでは通常W-8BEN-Eを提出します。
- Google決済プロフィールに外国の法的実体が載る会社レベルでのAdMobアプリ内広告収入を受け取る場合、証明書の種類をその実体に合わせる必要があります。
- Google発行者決済を単一の法人受取人の下に集約する複数サイトのブログネットワークやコンテンツポータルは、通常その受取実体レイヤーで一度証明します。
- Google発行者決済とAdSense税務情報ワークフローは、ディスプレイ広告収入の実質的受益者が個人ではない外国組織であるときにW-8BEN-Eを期待します。
AdSense向けW-8BEN-Eを生成(ステップで)
IRSの指示を暗記したり、出版会社にどのChapter 4(FATCA)の欄が当たるかを推測したりする必要はありません。W8GetEasyのウィザードは平易な質問をし、事業体に必要な箇所を示し、記入済みのW-8BEN-EのPDFを作ります。Googleの税務ツールは同じ質問をし、回答から独自のフォームを生成します。PDFは行ごとの参照と記録になります。
流れは、会社情報、設立国、Chapter 3の分類、FATCAのChapter 4ステータス、会社がYouTubeまたはGoogle Playのロイヤルティも得る場合の条約上の主張、および署名を含みます。フォームの作成は、ダウンロードできるPDFを含む$30の一回払いです。
正確さの責任はご自身にあります。ウィザードは回答を整形しますが、証明内容は設立書類、Google Publisherの受取人プロファイル、および広告収入を実際にどう得ているかと一致していなければなりません。
W-8BEN-Eウィザード(法人)
組織のために
米国外で登録されている企業、基金、パートナーシップ向け。
無料で始められます。お支払いは、完成したPDFをダウンロードする最終ステップでのみ必要です。
読み込み中...
AdSense出版社向けのW-8BEN-Eフォームとは?
フォームW-8BEN-Eは、外国の事業体が米国の源泉徴収義務者と支払者に提出するIRSの証明書です。beneficial ownerが誰か、事業体がどこで組織されたか、一定の米国源泉の支払いに対するChapter 3の源泉でどう扱うかを示します。
支払者が情報報告の規則を満たせるよう、Chapter 4(FATCA)のステータスも含みます。GoogleはAdSenseとAdMobについて米国の源泉徴収義務者として行為します。対象となる状況で資金が動く前に、受取人が米国の者か外国の者か、どの税率が適用されるかを記録しなければなりません。
GoogleはウェブサイトのAdSenseを「Services or other business income」に分類します。YouTubeとGoogle PlayはOther Copyright Royaltiesとして支払われます。サイトを米国外で運営する会社にとって、その所得は米国源泉ではありません。税務情報が承認されれば、Googleはそれに米国税を源泉しません。W-8BEN-Eは引き続き必要です。Googleは、支払先が外国の事業体である証明を保持しなければなりません。
W-8BEN-Eは事業の登録ではなく、現地の法人税申告の代わりでもありません。Google Publisherのプロファイル、Googleの税務ツールでの回答、およびGoogleが支払いをどう分類するかを結ぶ源泉証明書です。
AdSenseで誰がW-8BEN-Eを提出すべきか
AdSenseまたはAdMobが外国の法的実体に支払い、Googleの税務フローが実体証明書を求めるなら、通常はW-8BEN-Eの領域です。典型例:
- 法人AdSenseアカウントでコンテンツサイトを収益化するメディア・出版会社。
- ディスプレイ広告の支払いを会社名義で受けるブログネットワークとコンテンツポータル(実体として運営される)。
- 編集資産を法人レベルでGoogle AdSenseにより収益化するニュースサイトとニッチサイト会社。
- 支払いが外国の会社開発者口座に決済されるAdMob(GoogleのインモバイルAdSense)利用のアプリ発行者。
- Google発行者記録の下で複数サイトの広告収入を単一の法的受取人に集約する持株会社。
- AdSense収入が会社口座に支払われる外国実体(Sp. z o.o.、GmbH、LTD、LLC、BV、SARLなど)。
実例:新しい子会社には承認された税務情報がありませんでした
株式会社栃木メディアホールディングスは、承認済みの米国税務情報を備えた一つのGoogle AdSenseアカウントを通じて収益化している日本のコンテンツサイト群を運営しています。2025年、グループはトラフィックの少ない三つのサイトを、独自のAdSense支払プロファイルを持つ新しい子会社、株式会社栃木地域メディアに移しました。
Googleは親会社の税務情報を新しい法人へ引き継ぎません。子会社が税務ツールで自らのW-8BEN-Eを提出するまで、Googleにはそれが外国の事業体である証明がなく、既定の税率で源泉できました。グループの財務担当である田中陽子は、子会社の最初の支払いでこの抜けに気づき、affidavit of unchanged statusを添えてフォームを提出し、同年十二月31日より前に還付を請求しました。
- 親会社:変更なし。承認された税務情報は有効なままでした。
- 子会社:自らの税務情報が承認されるまで既定の源泉。同一暦年に源泉された金額は、affidavit of unchanged statusの後に還付されました。
米国の源泉がないことは、AdSenseの所得が日本で非課税という意味ではありません
米国での活動がない日本の会社が得るウェブサイトのAdSenseは米国源泉ではないため、税務情報が承認されればGoogleは米国税を源泉しません。株式会社栃木メディアホールディングスは、その所得を他の収入と同じく、税務署へ提出する法人税の申告における利益に含めます。
米国税が源泉されないため、日本の法人税に充当するものはありません。二重課税の軽減が意味を持つのは、Googleが源泉する所得だけです。たとえば、条約税率が0%を超える国に所在するグループ会社のYouTubeまたはGoogle Playのロイヤルティです。
- AdSenseの所得を、法人税のための会社の利益に計上してください。
- 承認された税務情報の状態と、Googleが作成したPDFを記録とともに保管してください。
- 独自のAdSense支払プロファイルを持つグループの新しい各会社は、自らのW-8BEN-Eを提出します。
Googleは外国会社のAdSense収入から税を源泉するか
Googleが米国税を源泉するのは米国源泉の所得だけであり、税務ツールは支払いを所得の種類に分けます。ウェブサイトのAdSenseは「Services or other business income」です。YouTube Partner ProgramとGoogle Playは「Other Copyright Royalties」です。Servicesは履行地で源泉します。サイトを米国外で運営する出版会社には、米国源泉のAdSense所得はありません。税務情報が承認されれば、Googleはそこから何も源泉しません。
様子が変わるのは二つの場合です。まず、税務情報がない、または無効である場合です。Googleは30%のChapter 3源泉、または24%のbackup withholdingを適用することがあります。次に、米国での活動です。収益の発生に関与する米国の人員または設備があると、所得のその部分が米国源泉になります。
同じ会社がYouTubeまたはGoogle Playでも得る場合、それらの支払いはロイヤルティです。Googleは、会社の条約のロイヤルティ税率を米国ユーザーの持分にだけ適用します。たとえば米国・英国または米国・ドイツの条約では0%、米国・ポーランドの条約では10%です。
- 税務情報が承認され、米国での活動がないウェブサイトのAdSense:米国の源泉はありません。
- 税務情報がない、または税務情報が拒否された場合:Googleは30%(Chapter 3)または24%(backup withholding)を源泉することがあります。
- 同じ会社のYouTubeまたはGoogle Playの収益:ロイヤルティであり、条約のロイヤルティ税率で米国ユーザーの持分にだけ源泉されます。
- Googleは税務情報を少なくとも3年ごとに、また法的名称、住所、分類、または条約上の立場が変わるたびに更新します。
AdSense向けにW-8BEN-Eを記入する方法
AdSenseまたはAdMobについて、Googleの税務ツール(Payments › Payments info › Manage settings › United States tax info › Manage tax info)で同じ質問に答える前のチェックリストとして、この順序を使ってください。財務とオペレーションの担当者は、Publisherの受取人プロフィール、銀行のKYC、PDFのあいだで内容を揃えるために使います。
AdSenseアカウントの実体ステータスを確認
IRSのPDFを開く前に、Google AdSenseまたはAdMobアカウントが個人発行者プロフィールではなく会社の受取人として設定されているか確認してください。契約、請求書、銀行KYCがすべて外国の法的実体を指すなら、通常W-8BEN-Eが正しい証明書です。個人アカウントで自分名義請求する単独ブロガーは一般にW-8BENを使います。Googleの支払いプロフィールの受取人タイプがフォームの種類と一致しない場合、Googleの税務ツールは提出を審査にするか拒否し、税務情報が承認されるまで既定の源泉徴収が適用されることがあります。
AdSense支払プロフィールに一致する法的名称と国
設立書類、Google発行者支払プロフィール、銀行記録と一致する正式な法的実体名、郵送先、外国税務識別番号を入力してください。実体が設立された管轄を選択 — これが条約の可否を固定し、米国内法人ではなく外国実体として証明することを裏付けます。最近再編成しサイトを新しい親の下で再ブランドした場合は、Googleが現在期待する受取人に合わせ — もはや支払いを受けない古いシェル会社の話ではなく — フォームを揃えてください。
Chapter 3の実体分類
設立書類を反映するChapter 3ステータスを選びます — 株式会社、パートナーシップ、外国人所有とみなされる無視実体、政府、中央銀行、または列挙された別区分。これが適用される源泉規則と利用可能な条約欄を決めます。設立書類と一致するステータスを選んでください。Googleは税務ツールの回答を支払いプロフィールと照合し、一致しない場合は裏付け書類を求めることがあります。
FATCA Chapter 4ステータス
実態を反映するFATCA区分を申告します — active NFFE、passive NFFE、participating FFI、exempt beneficial owner、または別の適切な経路。Chapter 4は情報報告の質問に答え、Chapter 3の実体タイプと矛盾してはなりません。「active NFFE」と受動的広告収入の事実の矛盾は、財務がすべてを「メディアサービス」とラベルする一方でフォームが異なるFATCAの話をしているとき、特にGoogle発行者アカウントで手動審査を招く典型的トリガーです。
条約の主張:内容が変わる場合だけ
ウェブサイトのAdSenseでは、条約上の主張は何も変えません。作業が米国外で行われるとき、所得は米国源泉ではありません。Servicesの主張をするのは、会社に米国での活動がある場合だけにしてください。会社がYouTubeまたはGoogle Playのロイヤルティも得る場合は、それらについてロイヤルティの条項を主張してください。ほとんどの条約ではArticle 12です。ポーランドとポルトガルはArticle 13(2)です。オランダとルクセンブルクはArticle 13(1)です。韓国、イスラエル、キプロスはArticle 14です。limitation-on-benefitsのテストは、条約にそれがある場合だけ証明してください。ポーランドとの1974年の条約にはLOB条項がないため、フォームの表示は「No LOB article in treaty」です。
Googleの税ツールで提出し、PDFを確認する
AdSenseでPayments › Payments info › Manage settings › United States tax info › Manage tax infoへ進んでください。準備したW-8BEN-Eと同じデータで質問に答えてください。Googleは確認用にフォームのPDFを自ら生成します。状態は最大7営業日「In review」と表示され、その後「Approved」または「Declined」になります。法的名称は支払プロファイルと完全に一致しなければなりません。一致しないと、フォームは審査のままです。
AdSense向けW-8BEN-Eでよくある間違い
これらの誤りは、フォームが長く、Googleの税務ツールが税の質問を短い表示に圧縮するために、よく起きます。早く直すと、フォームは審査に入らず、支払いは予定どおり進みます。
- AdSenseアカウントが会社なのにW-8BENを使う — 誤ったフォーム種別は自動チェックが受取実体タイプと証明書を照合するため検証を止めます。
- W-8BEN-EとAdSense税務情報プロフィールまたは銀行KYCの受取名の不一致 — サイトを再ブランドして税フォーム更新を忘れると財務が気づきます。
- 通常のサイト広告にロイヤルティの条項を主張すること。Googleはこの所得をServicesに分類します。ロイヤルティの条項は、YouTubeまたはGoogle Playの収益にだけ使ってください。
- 税務情報を未提出のまま、または拒否されたままにすること。Googleには会社が外国法人である証明がなく、30%(Chapter 3)または24%(backup withholding)を源泉することがあります。問題は書類の欠落であり、条約上の主張の欠落ではありません。
- 法的名称、FATCAステータス、所有、または受取構造が変わったのに何年も前に署名した古いフォーム — IRSの有効期間とGoogleの更新プロンプトの両方が重要です。
- ウェブサイトのAdSenseとAdSense for YouTubeを混同すること。Googleは前者をServices、後者をロイヤルティとして扱います。会社に実際に支払うアカウントの税務ツールで税務情報を提出してください。
サンプル:AdSense向けNorthfield Media Holdings LtdのW-8BEN-E
サンプルは英国のNorthfield Media Holdings Ltdです。9b行に会社番号があり、第III部は空欄です。
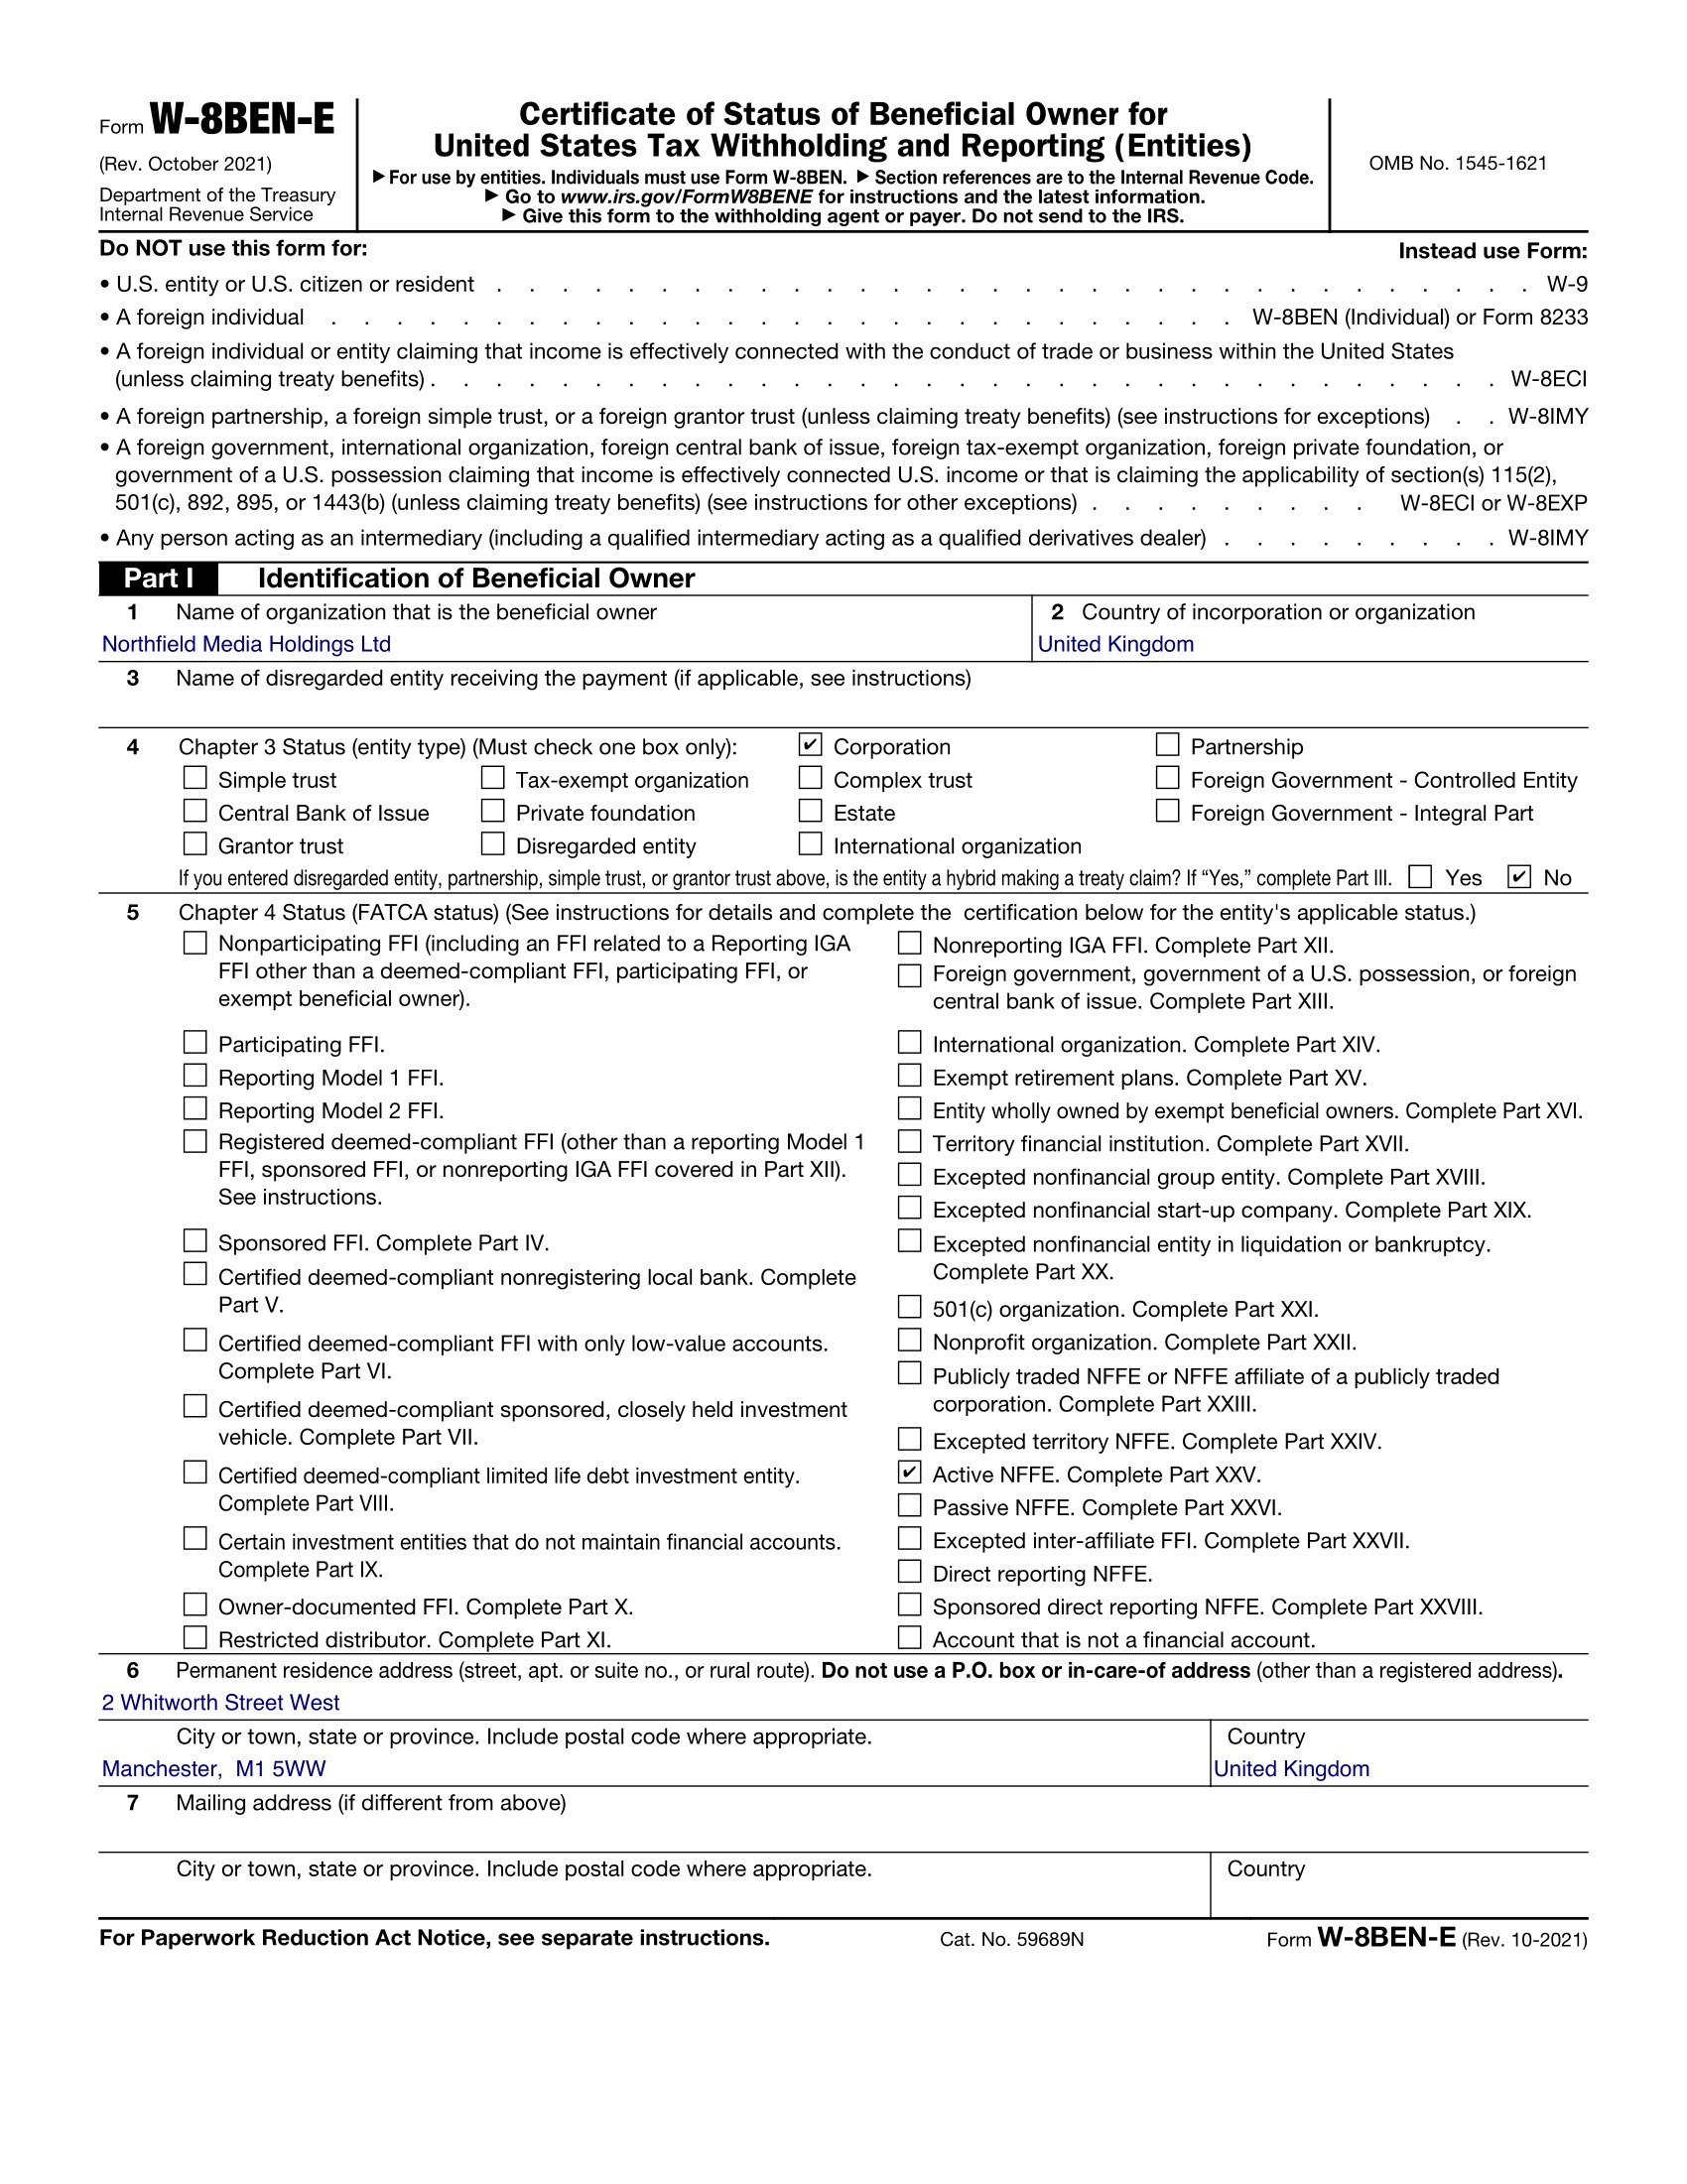
例示のみです。Northfield Media Holdings Ltd、2 Whitworth Street West, Manchester M1 5WWは架空です。
よくある質問
AdSenseの出版会社にW-8BEN-Eは必要ですか。
通常は必要です。Google AdSenseまたはAdMobが、自分の名義で活動する個人ではなく、外国の法人に支払う場合です。会社名義でディスプレイ広告の支払いを受ける法人の発行者アカウントは、Googleが事業体のステータス、Chapter 3の立場、Chapter 4(FATCA)の区分を記録できるよう、通常W-8BEN-Eを必要とします。Google Publisherの受取人プロファイルを設立書類と比べてください。証明書の種類は、支払いを受ける事業体の層と一致していなければなりません。
AdSenseの収益はロイヤルティですか、それとも事業所得ですか。
事業所得であり、ロイヤルティではありません。Googleの税務ツールは「Services or other business income (such as AdSense, but not including AdSense for YouTube)」を「Other Copyright Royalties」(YouTube Partner Program、Google Play)とは別に掲げます。役務所得は作業が行われた場所で源泉します。サイトを米国外で運営する会社は米国源泉のAdSense所得を得ません。Googleが米国税を源泉徴収するのはロイヤリティの支払いだけです。YouTubeとGoogle Playです。ウェブサイトのAdSenseには源泉徴収しません。
GoogleはW-8BEN-Eの条約税率をどう適用しますか。
所得の種類ごとです。Googleの税務ツールは、どの所得の種類について条約上の利益を主張するかを尋ね、その種類が支払われるときだけ主張を適用します。ウェブサイトのAdSenseはServicesです。税務情報が承認され、米国での活動がなければ何も源泉されないため、主張は不要です。YouTubeとGoogle Playの収益はロイヤルティです。Googleは条約のロイヤルティ税率を米国ユーザーの持分に適用します。limitation-on-benefitsのテストは、条約にそれがある場合だけ証明してください。ポーランドとの1974年の条約にはLOB条項がありません。
Googleは当社のAdSense収益から税を源泉しますか。
税務情報が承認され、会社がサイトを米国外で運営していれば、ウェブサイトのAdSenseに米国の源泉はありません。Googleはこの所得を、作業が行われた場所で源泉するServicesに分類します。米国の視聴者からのYouTube収益は、条約のロイヤルティ税率で源泉します。税務情報がないと、30%のChapter 3源泉または24%のbackup withholdingになり得ます。
W-8BEN-EはAdSenseとYouTubeで同じですか。
IRSのフォームは同じW-8BEN-Eです。Googleは所得を同じようには扱いません。ウェブサイトのAdSenseはServicesです。YouTube Partner Programの収益はOther Copyright Royaltiesです。Googleの税務ツールで、Payments › Payments info › Manage settings › United States tax info › Manage tax infoの質問に答えてください。Googleが確認用のPDFを生成します。
フォームはAdSenseの税務情報でどれくらい有効ですか。
一般に、署名されたW-8BEN-Eは、事情の変更でそれより早く不正確にならない限り、署名後の第三暦年の末日まで有効です。法的名称、住所、分類、条約上の主張、またはFATCAステータスが変わったら、新しいフォームを提出してください。GoogleはIRSの有効期間とは別に更新を求めることもあります。
AdSenseの広告収益にはどの条約の条項が適用されますか。
通常はどれも適用されません。AdSenseは役務所得であり、外国の会社が米国外で行う役務は米国源泉ではないため、条約が減らす米国税はありません。Servicesの主張が意味を持つのは、米国での活動がある場合だけです。Googleの言葉では、収益の発生に関与する米国の従業員または設備です。同じ会社がYouTubeまたはGoogle Playから得る場合は、その所得についてロイヤルティの条項を主張してください。ほとんどの条約ではArticle 12です。ポーランドとポルトガルはArticle 13(2)です。オランダとルクセンブルクはArticle 13(1)です。韓国、イスラエル、キプロスはArticle 14です。
一つの会社の下で複数のサイトを運営しています。フォームは一つですか、複数ですか。
Googleが支払う法人ごとに一つのフォームです。すべてのサイトが一つの会社のAdSenseアカウントに入るなら、その会社は税務ツールで一つのW-8BEN-Eを提出します。ドメインごとではありません。別々の会社が別々のサイトを持ち、それぞれに支払プロファイルがあるなら、それぞれが自らのフォームを提出します。Googleは親会社の税務情報を子会社へ広げません。税務ツールの法的名称は支払プロファイルと完全に一致しなければなりません。一致しないと、フォームは審査に入ります。
関連リンク
AdSenseの枠なしにW-8BEN-Eの全体像が必要ですか?Chapter 3、Chapter 4(FATCA)、源泉の仕組みについてはメインの法人ランディングを開いてください。
会社の発行者アカウントを運営していない場合は、単独ブロガー向けの個人W-8BENの経路を使ってください。Google経由で支払われるYouTubeチャンネル実体はYouTube W-8BEN-Eページが適し得ます。クリエイター経済のブログ記事はAdSenseとYouTubeの税トピックをより深く扱います。
数分でAdSense向けW-8BEN-Eを記入
海外のメディア・出版会社向けのガイド付き質問に答え、プレビューを確認します。ウィザードが記入済みの W-8BEN-E PDF を出します。同じ回答を Google の税務ツール(Payments › Payments info › Manage settings › United States tax info › Manage tax info)に入力します。Google が確認用のフォームを生成するので、回答を一行ずつ転記し、PDF は記録として保管します。平易な言葉、明確な確認ポイント、PDF 生成の $30 一回払いです。財務をパートタイムの税務顧問にせずにコンプライアンスを済ませたい出版社向けです。
今すぐ始める($30)