YouTube・AdSense向けW-8BEN-E:オンラインで作成(法人)
この記事はAIの支援を受けて作成されており、人間の編集者による確認は行われていません。一般的な情報提供のみを目的としており、税務・法律・財務に関する助言ではありません。
YouTubeとGoogle AdSenseは、Googleの税務フローを通じてクリエイターとパートナーに支払います。支払先が米国外の法人—個人名義ではない場合—Googleは通常、IRSフォームW-8BEN-E(Certificate of Status of Beneficial Owner for United States Tax Withholding and Reporting, Entity)を求めます。
この証明書は、外国法人が誰で、どこで設立され、米国の源泉徴収と報告でどう扱われるかをGoogleに示します。条約が事実に合致する場合は、ここで軽減税率を主張することもできます。
スタジオは複数チャンネルやカタログ権利、ブランド案件を一つの法的支払先にまとめることが多く、代理店は契約・責任の理由で法人経由の支払いにすることがあります。いずれも「クリエイター経済」の表層の裏で、銀行・支払いレイヤーでは法人の税務証明書が必要になります。
本ガイドは、YouTube W-8BEN-E、youtube w8ben e、adsense w8ben e、w8ben e google adsense、youtube tax form non us company、adsense withholding tax non us などを検索したメディア企業・スタジオ・代理店向けです。冒頭のウィザード、誤った保証のない源泉の説明、よくあるミス、ページ上のFAQと一致する構造化データを用意しています。
 AI生成画像
YouTubeクリエイターはW-8BEN-Eが必要ですか?
個人名義で支払を受ける場合は通常フォームW-8BENを使い、W-8BEN-Eではありません。YouTubeやAdSenseが外国の法人—株式会社、パートナーシップ、その他の団体—に支払うときにW-8BEN-Eが必要です。法人向けIRS証明書は個人用フォームとは別物です。
Googleは米国の源泉規則を正しく適用するために税務文書を求めます。実際に支払を受ける実質的受益者が法人であるときの経路がW-8BEN-Eです。
フォームを省略したり種類を誤ると、証明が必要な金額に対して保守的な源泉がかかることがあります。表示は地域やプロダクトによりますが、有効な証明書がなければGoogleは条約上の文書化された立場に依拠できません。
- はい—AdSenseやYouTubeの収益が米国外の法人に計上される場合、通常はW-8BEN-Eで証明し、W-8BENではありません。
- Googleは外国ステータスの確認、規則が及ぶ範囲での源泉の整合、支払者としての義務のためにフォームを使います。
- これがないと、税務情報が法的支払先プロフィールと完全に一致するまで、文書化された支払タイプで adsense withholding tax non us に近いデフォルト経路が適用されることがあります。
YouTube向けW-8BEN-Eをステップで作成
IRSの指示を暗記したり、FATCAのどの区分が自社に合うかを推測する必要はありません。W8GetEasyウィザードは平易な質問だけをし、必要なセクションだけを表示し、Google AdSenseまたはYouTubeの税務設定にアップロードできる整形済みPDFを作ります。
フローは法人情報、設立国、FATCAステータス、該当すれば条約上の主張(事実に沿う場合のロイヤリティ類似の位置づけを含む)、署名までをカバーします。PDF生成は$30の一回払いです。
正確性の責任はあなたにあります。ウィザードは回答を整形しますが、証明内容は設立書類、銀行KYC、Googleが実際に法人へ支払う方法と一致している必要があります。
W-8BEN-Eウィザード(法人)
組織のために
米国外で登録されている企業、基金、パートナーシップ向け。
無料で始められます。お支払いは、完成したPDFをダウンロードする最終ステップでのみ必要です。
読み込み中...
YouTubeとAdSenseのためのW-8BEN-Eフォームとは?
フォームW-8BEN-Eは、外国法人が米国の支払者・源泉徴収義務者に提出するIRS証明書です。法的名称、郵送先住所、設立国または組織国、米国源泉の特定の支払に対するChapter 3の区分を示します。
Chapter 4(FATCA)のステータスも含まれ、情報報告のために使われます。Googleは日常的な意味で源泉徴収義務者として機能します。受取人が米国人か外国人か、どの税率が適用されるかを、該当する資金移動の前に文書化する必要がある米国向け支払プラットフォームです。
YouTubeとAdSenseでは、多くの収益が米国源泉のロイヤリティや、米国内のコンテンツや広告在庫の利用に伴う類似の定期的金額として扱われることがよくあります。だからキャッシュフローが「広告収入」に感じられても「ロイヤリティ」という語が出ます。重要なのは、証明書上の条約主張と所得の説明が、Googleが支払フローをどう分類するかと一致すること—社内の請求ラベルだけではありません。
W-8BEN-Eは事業登録でも現地法人税申告の代替でもありません。源泉証明書です。本ページはガイダンスであり法的助言ではありません。米国子会社、支店、複雑なIPホールディングには専門家に相談してください。
ソロクリエイターと比較すると、向こうはW-8BENで、あなたの財務スタックはW-8BEN-Eかもしれません。フォームは似ていますが、法人欄、FATCA区分、条約のストーリーは入れ替え不可で、混同すると収益化審査が遅れることが多いです。
YouTubeで誰がW-8BEN-Eを提出すべきですか?
AdSenseやYouTubeが外国の団体—個人事業主を個人として扱う場合ではなく—に支払うとき、通常はW-8BEN-Eの領域です。典型例:
- 法人のAdSenseまたはYouTubeエンティティでカタログを収益化するメディア企業・放送グループ。
- 権利、チャンネル収益、ブランド案件を単一の米国外受取人に集約するコンテンツスタジオ。
- Google税務記録上の法的受取人が代理店である複数チャンネルの代理店。
- 企業所有のYouTubeチャンネル:ブランドは「クリエイター寄り」に見えても、税務設定は支払を受ける法人に従います。
- 運用上の理由で米国向け収益を外国ホールディングに集約したマルチ国グループ。
数値例:YouTubeで活動する日本のメディア企業の場合
中村メディア株式会社は福岡のオフィスからYouTubeチャンネルのネットワークを運営し、個人クリエイターではなく法人としてAdSense収益を得ています。YouTubeは米国源泉徴収の目的上、これらの支払いを通常ロイヤリティ型所得として分類します。日米租税条約の下では、W-8BEN-EのPart IIIが正しく記入されている場合、この種の所得は第12条(1)により0%で課税されます。
提出前は、証明書が登録されていない法人は米国源泉のロイヤリティ所得として分類された支払いに対して法定30%の源泉徴収を受ける可能性がありました。提出後、居住国を日本とし第12条(1)を引用すると、YouTubeは同じ所得に対して米国源泉徴収0%を適用するようになります。中村メディアの日本国内での法人税上の扱いは変わりません——米国源泉徴収の層が取り除かれるだけです。
- 登録済みW-8BEN-Eがない場合:申告対象のAdSense収入に米国源泉徴収30%。
- W-8BEN-E + Part III(日本、第12条(1))提出後:米国源泉徴収0%——支払いの全額が法人口座に届き、法人税上は引き続き通常どおり申告。
日本での中村メディアの申告への影響
AdSense収入は、米国側の扱いにかかわらず申告する必要があり、登記事項証明書に関する通常の手続きも変わりません。
制作、編集、意思決定の相当部分が実際に米国内に物理的に存在するようになった場合、第12条(1)の分析が変わる可能性があります——米国内に実質的な拠点があると恒久的施設とみなされ、条約上の恩典が制限されることがあります。税率が無期限に適用されると前提する前に、具体的な事業構造について税理士に確認してください。
- 署名済みのW-8BEN-Eと、YouTube/Googleが発行する場合がある1042-Sフォームを、法人の税務記録とともに保管する。
- 米国での源泉徴収の扱いにかかわらず、AdSense収入を通常の法人税申告で申告する。
- 米国にオフィスを開設したり、米国内で人員を雇用したり、意思決定を米国法人に移したりする場合は、条約適用の可否を再評価する。
YouTubeは米国外法人からどんな税を源泉しますか?
米国規則は、文書化された軽減がない場合、外国人に対する特定の米国源泉FDAP支払いに対して30%の法定源泉税率をよく説明します。だから財務チームはスケール前に adsense withholding tax non us を検索します。
Googleは自社のコンプライアンス基盤を通じてこれらの一般概念を適用します。AdSenseやYouTubeの税務センターでは、フォーラムの別クリエイターからの写しではなく、あなたの法人の事実の文書化が見えます。
条約上の軽減は法人・所得タイプが適格なら源泉を下げられますが、条約は「自動ゼロ」ではありません。W-8BEN-Eで適格性を証明し、条項を引用し、必要ならLOB記述を含めます。多くの国は特定のロイヤリティ条項で0%の要約を公表します。一部緩和のみ、組み合わせによっては減額なしもあります。
いかなる税率も保証しません。結果は法人タイプ、Googleの支払いの性格づけ、条約文、LOB規則、証明内容の内部的整合性に依存します。同じ国の二つのスタジオでも、法人ストーリーや条約主張が違えば結果が異なることがあります。
本ページと並行してGoogleのプロダクト内通知を読んでください。プロダクト名は変わり、閾値は動き、地域フローは異なります。権威あるのは法的事実、署名済み証明書、あなたのアカウント向けGoogleメッセージの組み合わせです。
- 文書化された軽減なしの経路:証明が必要な金額では保守的な源泉を想定してください—コミュニティでは最大30%と言われますが、アカウント通知が優先です。
- ロイヤリティ分類:AdSenseとYouTubeの資料はFDAPに近いロイヤリティ表現をよく使います。条約条項は証明する所得タイプと一致し、別プラットフォームのテンプレではあってはなりません。
- 条約主張:軽減には真実の適格性が必要です。誤った条項や「サービス」と「ロイヤリティ」の混在は審査失敗の典型原因です。
- LOB:フォームが求めるとき薄い叙述は、国の組み合わせが良く見えても利益を無効にし得ます。
YouTube向けW-8BEN-Eの記入方法
Google税務設定やPDFのフィールドを触る前のチェックリストとして使ってください。財務はマーケ(「スタジオです」)と税の事実(「支払を受けるのはこの法人」)を揃えます。
ステップ1 – 法人情報
設立書類、Google支払プロフィール、銀行KYCと一字一句同じになるよう法的名称、住所、税務ID欄を入力してください。「ほぼ同じ名前」はアップロード拒否やデフォルト源泉の典型原因です。
ステップ2 – 設立国または組織国
法人が設立された法域を選びます。条約の可否を固定し、米国内国法人ではなく外国法人として証明していることを示します。再編後は現在の受取人にフォームを合わせてください。
ステップ3 – FATCA(Chapter 4)ステータス
実態を反映する区分を選びます:アクティブNFFE、パッシブNFFE、参加FFI、免除受益所有者、その他リストの経路。FATCAはChapter 3のタイプと矛盾なく整合しなければならず、矛盾は手動審査を招きます。
ステップ4 – 条約上の利益(該当すればロイヤリティ)
適格なら条約国、関連条項、所得タイプ、主張税率を示します。YouTube W-8BEN-Eフローでは、Googleの支払性格づけと事実が一致するときロイヤリティ条項に焦点を当てることが多いです。利益を主張しない場合は明確に証明してください。フォームが求めるLOB叙述はここに入ります。
ステップ5 – 署名と日付
権限ある役員が偽証の罰則の下で署名し、法人を拘束する権限を確認し、日付を記入します。Googleは軽減税率に依拠する前に通常これを必要とします。日付付きコピーを保管し、名称・住所・区分・条約主張・FATCAの変更時に更新してください。
YouTube向けW-8BEN-Eでよくある間違い
フォームが長く、ダッシュボードが複雑な税概念を短いヒントに圧縮するため起きやすい問題です。早めに直すとサポートの往復を数週間節約できます。
- Googleの資料と実際の性格づけが別方向を指すときに「サービス」か「ロイヤリティ」を誤ること—条約条項は証明する所得ストーリーと一致する必要があります。
- 別業界からコピーした誤った条項番号。見かけ上有利な条項でも法人と所得に合わなければ無意味です。
- Google支払いの誤解:法人・地域・プロダクト組み合わせの税通知を読まずに「AdSenseは常にX」と決めつけること。
- フォームが期待するLOB叙述の誤りや欠落—国の組み合わせが良くても条約利益は拒否され得ます。
- 受取人が法人なのにW-8BENをアップロードすること—種類の誤りは自動が法人タイプと証明書を比較するため審査を遅らせます。
YouTube向け記入済みW-8BEN-Eの例
プレビューは架空の米国外メディア法人のサンプルデータで現実的な1ページ目を示します。生成されるYouTube W-8BEN-E PDFは同じIRS構造に従いますが、法的名称、住所、Chapter 3・4の選択、回答からの条約文言を反映します。 フォームを見たことがない経営層向けの見取り図に使い、その後実法人でウィザードに進んでください。
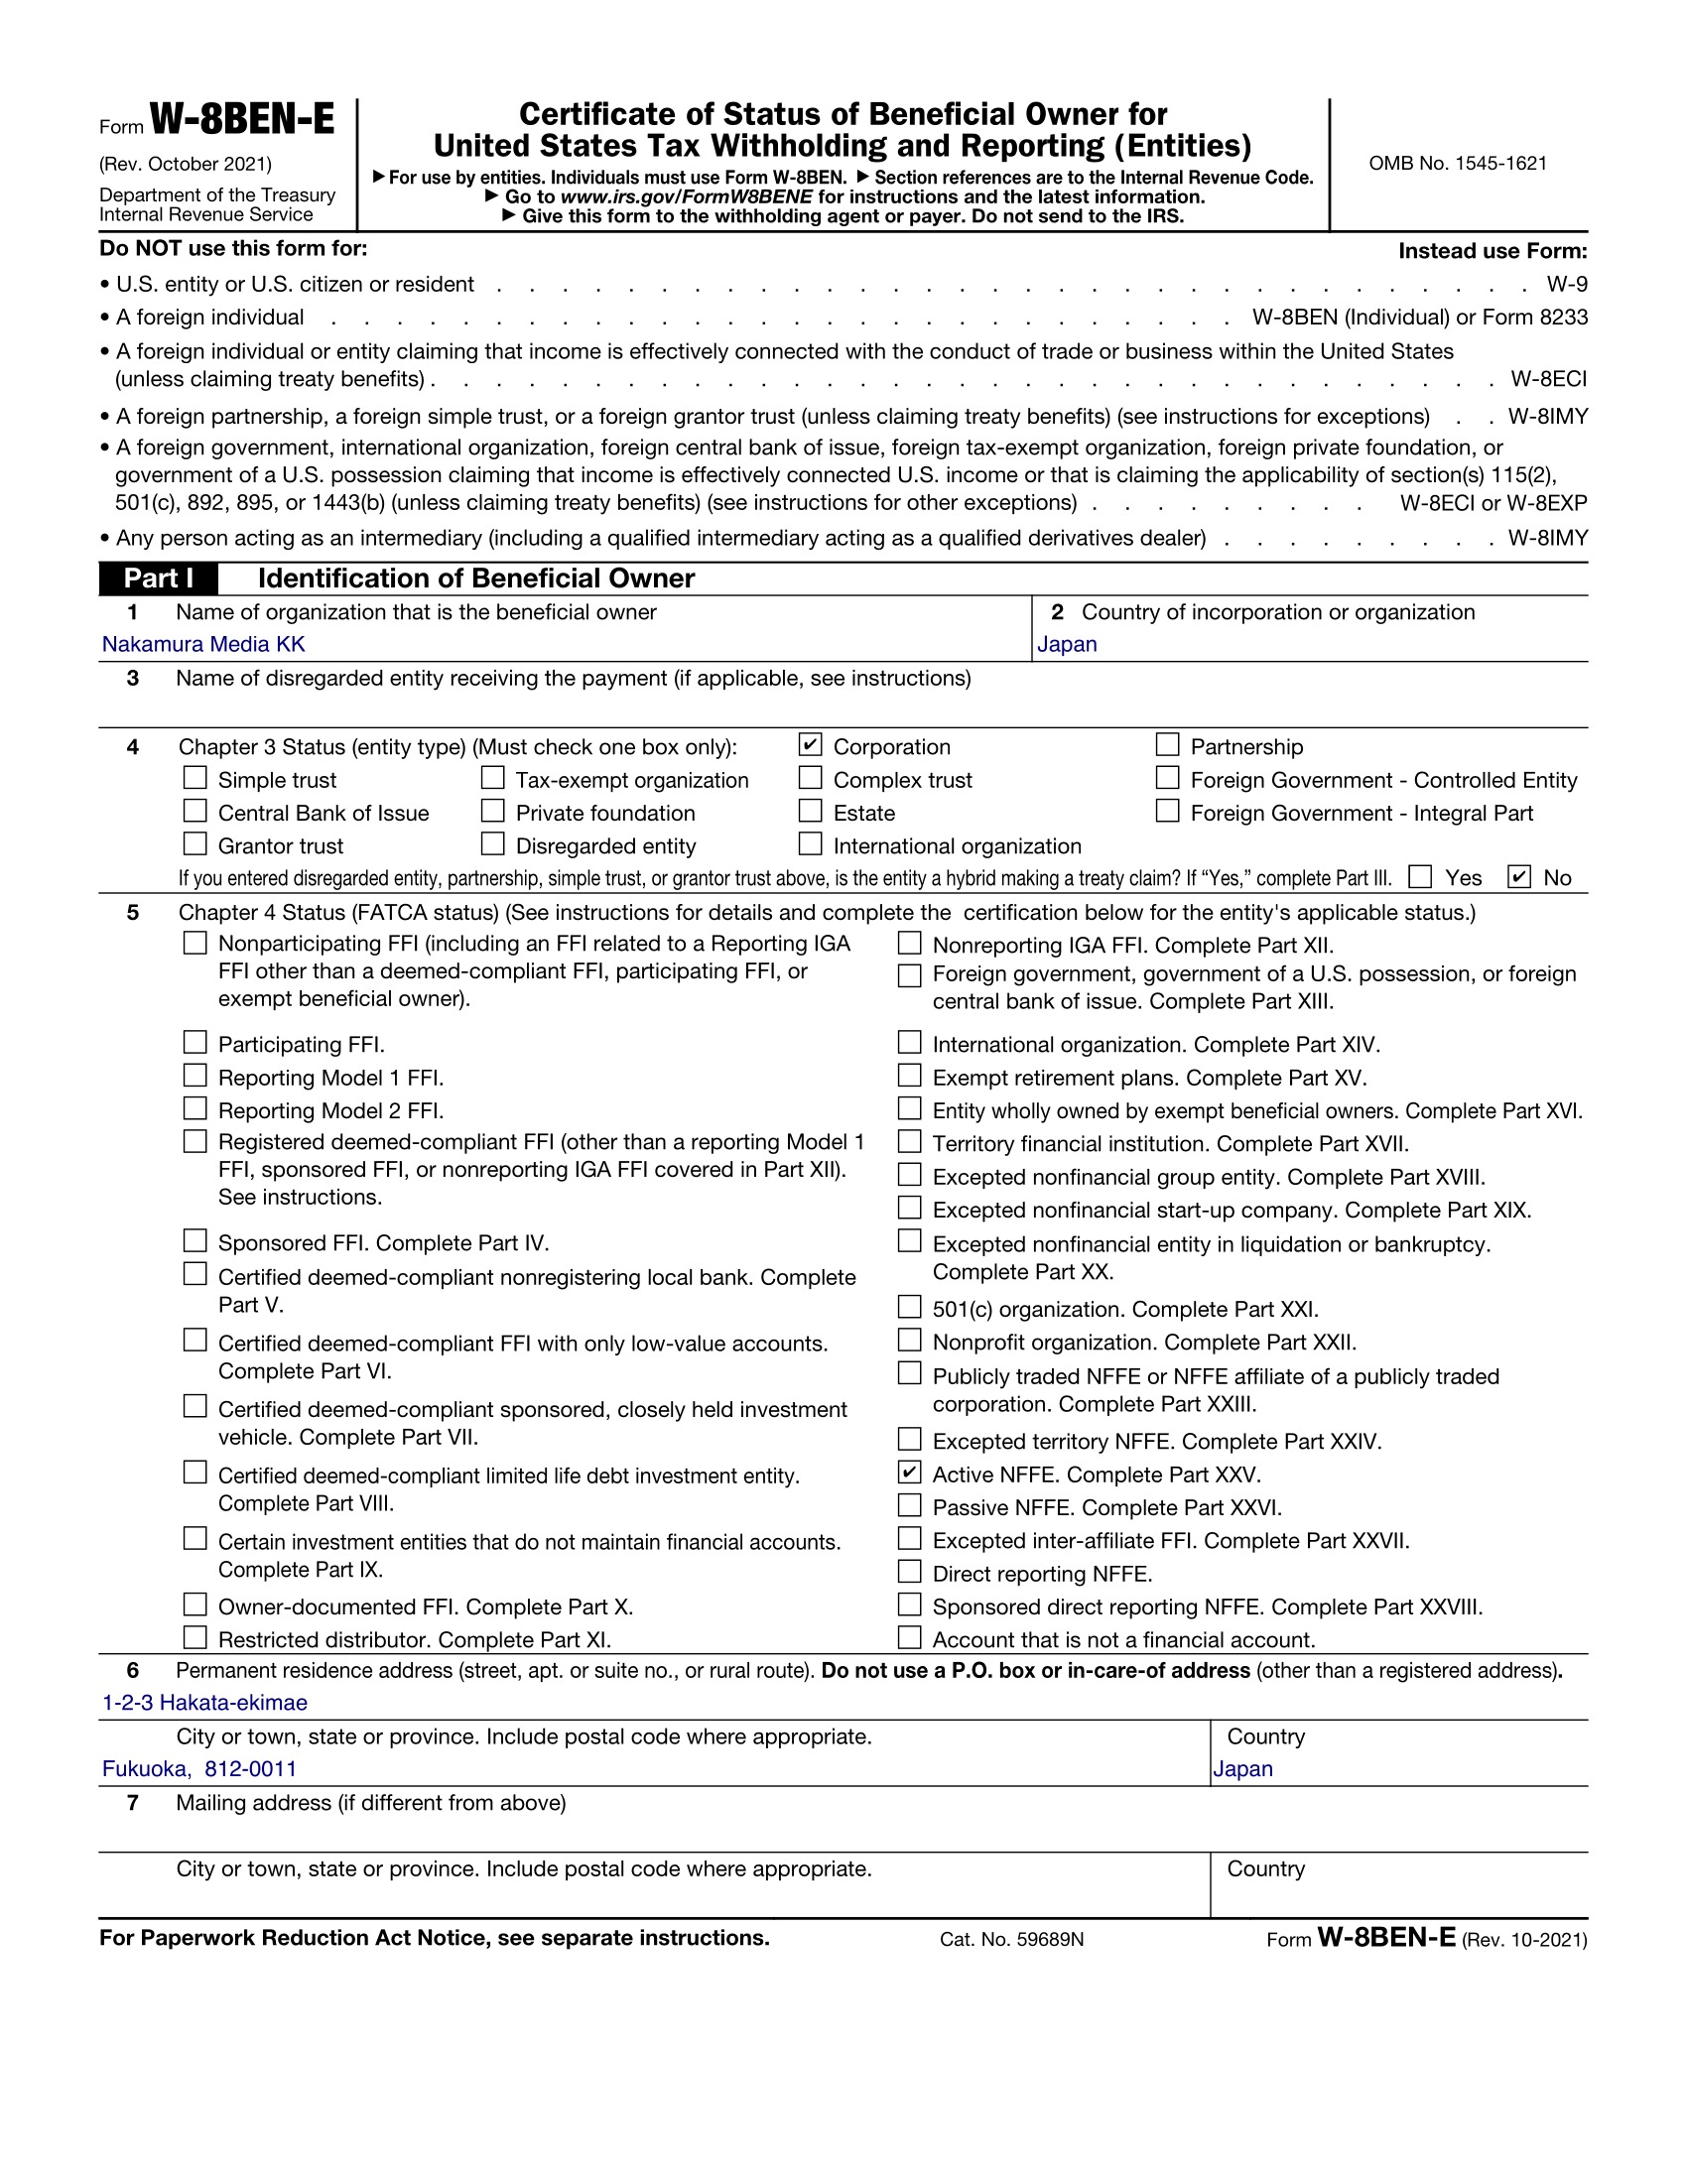
例示のみ—署名またはGoogleへのアップロード前に実データに置き換えてください。
FAQ
YouTubeの会社にW-8BEN-Eは必要ですか。
支払いが外国の法人に行われるとき、Googleは通常Form W-8BEN-Eを収集します。自分の名義で支払われる個人は、通常Form W-8BENを使います。Googleの支払いプロファイル上の法的な受取人を設立書類と比べてください。証明書の種類はその事業体の層と一致していなければなりません。
AdSenseの所得はロイヤルティですか。
Googleは、AdSenseとYouTubeの支払いを、一定のFDAPの流れについてロイヤルティ型の米国税の考え方で説明することがよくあります。分類は、事業体、地域、および支払いがどう記録されているかに従います。W-8BEN-Eの証明は、社内報告のために好むラベルではなく、Googleの区分と事実に合わせてください。
米国外の会社のYouTubeにはどの税率が適用されますか。
一律の税率はありません。軽減税率が確立されていないとき、米国の規則は、一定の記録された支払いに法定の30%の源泉という考え方から始まることがありますが、要件を満たせば条約上の軽減が結果を変えることがあります。Googleはアカウントの事実に自らのコンプライアンスの仕組みを適用します。製品内の通知が基準です。
フォームがないとどうなりますか。
Googleは最高税率で源泉します。米国外のBusinessアカウントでは米国の収益の30%です。アカウントがIndividualとして設定され、Googleが名義人を外国の者として文書化できない場合、backup withholdingの対象となる支払いに24%がかかることがあります。有効な税務情報が承認された後の次の支払い周期で税率は下がり、同じ暦年のうちに早く源泉された金額は、12月10日までにaffidavit of unchanged circumstancesを添えて提出すれば還付され得ます。
YouTubeとAdSenseではW-8BENとW-8BEN-Eのどちらですか。
W-8BENは外国の個人向けです。W-8BEN-Eは外国の事業体向けで、個人用フォームにないFATCAの箇所を含みます。誤った証明書は確認を遅らせることがあります。自動チェックが事業体の種類とフォームの種類を比べるためです。
W-8BEN-Eはどのくらい有効ですか。
署名済みのW-8BEN-Eは、事情の変更により早く不正確にならない限り、署名後3暦年目の最終日まで有効なのが通常です。正式名称、住所、分類、条約上の請求、またはFATCAステータスが変わったときは、新しいフォームを提出してください。GoogleはIRSの有効期間とは別に更新を求めることもあります。
有効なW-8BEN-Eは0%の源泉を保証しますか。
いいえ。米国の視聴者からの収益について、条約のロイヤルティ税率が適用されます。それが0%なのは一部の条約だけです。たとえば英国とドイツです。ポーランドは10%、インドは15%です。limitation-on-benefitsのテストは、条約にその条項があるときだけです。ポーランドとの1974年条約にLOB条項はないので、14b行は「No LOB article in treaty」です。米国外の視聴者からの収益は、いずれにしても源泉されません。
関連リンク
YouTube枠なしの完全なW-8BEN-Eウォークスルーが必要ですか?Chapter 3・4と源泉メカニズムの詳しい文脈は法人向けメインページを参照してください。
チャンネルがあなた個人に支払う—外国法人経由ではない—場合は、個人用W-8BENの経路から始め、個人証明と法人証明を混ぜないでください。
あなたの国のYouTube向けW-8BEN-E
数分でYouTube向けW-8BEN-Eを完成
外国法人向けのガイド付き質問に答え、出力をプレビューし、Googleへ署名・アップロードする整形済みW-8BEN-Eをダウンロード。平易な言葉、明確なチェックポイント、PDF生成の一回払い$30—財務をパートタイム税務アドバイザーに変えずにコンプライアンスを届ける運用者向けです。
今すぐ始める($30)