W-8BEN-E für eine österreichische GmbH: eigenes Abkommen, UID und ein ausgefülltes PDF
Dieser Artikel wurde mit KI-Unterstützung erstellt und wurde nicht von einem menschlichen Redakteur geprüft. Er dient ausschließlich allgemeinen Informationszwecken und stellt keine Steuer-, Rechts- oder Finanzberatung dar.
Die Artikel und Sätze auf dieser Seite wurden mit dem Abkommen zwischen Österreich und den USA abgeglichen, unterzeichnet in Wien am 31. Mai 1996, mit dem Memorandum of Understanding vom selben Tag. Der Senatsvermerk auf dem IRS-PDF nennt als allgemeinen Wirkungszeitpunkt den 1. Januar 1999 nach Artikel 28. Artikel 28 selbst setzt das Inkrafttreten auf den ersten Tag des zweiten Monats nach dem Austausch der Ratifikationsurkunden. Quellensteuer gilt ab dem ersten Tag des zweiten Monats danach, andere Steuern ab dem 1. Januar nach dem Inkrafttreten. Letzte Prüfung im Oktober 2026. Das IRS-PDF ist austria.pdf. Ein späteres Protokoll steht in dieser Datei nicht. Das ist nicht das Abkommen mit Deutschland.
 KI-generiertes Bild
Eine GmbH stellt einem US-Kunden Beratung oder Software in Rechnung, und die Buchhaltung verlangt ein W-8BEN-E. Deutschsprachige Anleitungen beschreiben oft das Abkommen mit Deutschland. Österreich hat ein eigenes. Beratung, die die GmbH in Österreich erbringt, hat keine US-Quelle: Es gibt keinen US-Steuerabzug und keinen Abkommensantrag, und Teil III (Zeilen 14a, 14b und 15) bleibt leer. Artikel 7(1) mit 0 % gilt für Dienstleistungen, die die GmbH in den USA erbringt, wenn sie dort keine Betriebsstätte hat. Gewöhnliche Zinsen stehen im Artikel 11(1) mit 0 %. Softwarelizenzen, Patente, Marken und Know-how stehen im Artikel 12(1) mit 0 %. Filme und Rundfunk stehen im Artikel 12(2) mit bis zu 10 %. Eine Deutschland-Anleitung, die alle Lizenzen mit 0 % ansetzt, trifft auf Filme und Rundfunk aus Österreich nicht zu. Beansprucht die GmbH das Abkommen, bestätigt sie in Zeile 14b die Limitation on Benefits nach Artikel 16, in der Regel Active trade or business, nicht das Kästchen "No LOB article in treaty".
Diese Anleitung verwendet die IRS-Nummerierung (Rev. October 2021). Das Beispiel ist die Alpen GmbH, Active NFFE, deren Mitarbeiter einen Teil der Beratung vor Ort in den USA erbringen, ohne dass die GmbH dort eine Betriebsstätte hat: Artikel 7(1) mit 0 % auf diese Dienstleistungshonorare. Sie deckt auch die allgemeine Dividende von 15 % im Artikel 10(2)(b), Zinsen von 0 % im Artikel 11(1) und den Grund, warum eine Softwarelizenz in Zeile 15 den Artikel 12(1) nennt, nicht den Artikel 12(3).
Wer kein Unternehmen in der Rechtsform einer Gesellschaft führt — ein Einzelunternehmen — reicht das Form W-8BEN ein, nicht dieses Formular: starten Sie den W-8BEN-Assistenten. Arbeit, die die Person in Österreich erbringt, hat keine US-Quelle, und Teil II des W-8BEN (Zeilen 9 und 10) bleibt leer. Selbständige persönliche Dienstleistungen in den USA sind Artikel 14, nicht Artikel 7 und nicht Artikel 15 (Gehälter), und die Befreiung wird auf Form 8233 beantragt, nicht auf dem W-8BEN. Gerätemiete einer Person ist dagegen Artikel 7(1) mit 0 % in Zeile 10 des W-8BEN, wenn sie in den USA weder eine Tätigkeit noch eine Betriebsstätte hat. Artikel 14 hat keine nummerierten Absätze. Diese Seite ist für Gesellschaften.
Oder überspringen Sie die Lektüre und starten Sie den W-8BEN-E-Assistenten — geführte Fragen, vorgeschlagener Artikel und Satz, und ein unterschriftsreifes PDF für 30 USD.
Leeres Formular oder schon ausgefüllt?
Sie können das offizielle leere Formular bei der IRS herunterladen und von Hand ausfüllen, oder dieselbe Datei aus Ihren Antworten bereits ausgefüllt erhalten.
- Leeres offizielles W-8BEN-E (IRS, kostenlos): W-8BEN-E als PDF direkt von der IRS herunterladen — für eine GmbH oder eine AG.
- Leeres offizielles W-8BEN (IRS, kostenlos): W-8BEN als PDF direkt von der IRS herunterladen — für ein Einzelunternehmen.
- Abkommen von 1996: Abkommens-PDF auf IRS.gov — Unternehmensgewinne sind Artikel 7. Lizenzgebühren sind Artikel 12. Selbständige Dienstleistungen sind Artikel 14.
- Dokumentenseite der IRS: Dokumente zum Abkommen mit Österreich.
- Schon ausgefüllt (5–10 Minuten): W-8BEN-E für österreichische Gesellschaften (30 USD) oder W-8BEN für eine Person (5 USD) — vorgeschlagener Artikel und Satz, PDF zum Unterschreiben.
Welche österreichische Gesellschaft liegt wirklich vor?
Das Kästchen im Chapter 3 hängt von der Rechtsform ab, nicht vom Umsatz:
- Aktiengesellschaft (AG) Ist für US-Steuerzwecke immer eine Corporation. 26 CFR 301.7701-2(b)(8)(i) führt "Austria, Aktiengesellschaft" als per se corporation. Es gibt keine Wahl über Form 8832.
- Gesellschaft mit beschränkter Haftung (GmbH) Die übliche Form für ein Privatunternehmen. Sie steht nicht auf der per-se-Liste. Die Gesellschafter haften beschränkt, daher ist die Einordnung standardmäßig Corporation. Eine andere US-Einordnung verlangt ein eingereichtes Form 8832. Eine GmbH mit einem Gesellschafter ist nicht standardmäßig disregarded.
- Offene Gesellschaft (OG) oder Kommanditgesellschaft (KG) Personengesellschaften. Die Rechtsform zählt, nicht allein die Zahl der Beteiligten.
- Einzelunternehmen Eine Registrierung einer Person, keine eigene Rechtsperson. Die Person reicht Form W-8BEN ein, nicht dieses Formular. Für selbständige Dienstleistungen in den USA gilt Artikel 14 auf Form 8233, nicht Artikel 7.
Eine GmbH, die kein Form 8832 eingereicht hat, markiert in Zeile 4 Corporation. Eine AG markiert ebenfalls Corporation und kann diese Einordnung nicht verlassen.
Die UID der Gesellschaft hat die Form ATU und acht Ziffern. Das Beispiel im PDF ist ATU12345675. Die Steuernummer einer Person hat neun Ziffern, wird oft als 12-345/6789 geschrieben und gehört auf Zeile 6a von Form W-8BEN. Der Assistent zeigt einer Person die Steuer-ID und einer Gesellschaft die UID. Setzen Sie keine Steuernummer auf Zeile 9b der Gesellschaft.
Wer muss das W-8BEN-E wirklich ausfüllen?
Jede österreichische GmbH oder AG, die Zahlungen von einem US-Unternehmen erhält und den Status als Nichtansässige belegen will. Häufige Fälle:
- Beratungs- oder Softwarerechnungen Ein US-Kunde verlangt das Formular, bevor er Dienstleistungshonorare zahlt.
- Lizenzgebühren oder eine Softwarelizenz Der Zahler braucht den Abkommensantrag, bevor er 0 % statt 30 % anwendet. Filme und Rundfunk bleiben bei bis zu 10 %.
- Ein Broker oder eine Plattform Dividenden, Zinsen oder Lizenzgebühren von einem US-Konto.
Was passiert ohne ein gültiges Formular?
Ohne ein W-8BEN-E behält der US-Zahler auf Einkünfte aus US-Quellen, also Dividenden, Zinsen, Lizenzgebühren und in den USA erbrachte Dienstleistungen, in der Regel 30 % des Bruttobetrags ein, auch wenn das Abkommen den Satz senkt. Beratung, die in Österreich erbracht wird, hat keine US-Quelle und keinen solchen Abzug; ohne Formular kann der Zahler die Zahlung aber zurückhalten. In den USA erbrachte Dienstleistungen liegen ohne Betriebsstätte in den USA nach Artikel 7(1) bei 0 %. Gewöhnliche Zinsen einer Beratungs-GmbH liegen nach Artikel 11(1) bei 0 %, nicht nach Artikel 11(5). Eine Softwarelizenz liegt nach Artikel 12(1) bei 0 %. Filme und Rundfunk liegen nach Artikel 12(2) bei bis zu 10 %.
Das Formular bleibt beim US-Zahler. Es geht nicht an das Finanzamt und nicht an die IRS. Wie Österreich dasselbe Einkommen besteuert und wie die US-Quellensteuer dort angerechnet wird, ist eine eigene Frage für einen Steuerberater in Österreich. Das W-8BEN-E regelt nur die US-Quelle.
W-8BEN-E Zeile für Zeile: was eine österreichische GmbH einträgt
Offizielle IRS-Nummern für eine tätige GmbH, Active NFFE. Erbringt die GmbH ihre Beratung in Österreich, bleibt Teil III (Zeilen 14a, 14b und 15) leer. Die Zeilen 14a, 14b und 15 unten gelten nur, wenn die Gesellschaft das Abkommen beansprucht, wie die Alpen GmbH des Beispiels für Dienstleistungen, die ihre Mitarbeiter in den USA erbringen. Eine AG verwendet dieselben Zeilen, kann Corporation aber nicht verlassen. Ein Einzelunternehmen verwendet dieses Formular nicht.
| Zeile | Was Sie eintragen |
|---|---|
| Zeile 1 | Die Firma, zum Beispiel Alpen GmbH. |
| Zeile 2 | Land der Errichtung: Austria. |
| Zeile 3 | Leer, außer eine disregarded entity erhält die Zahlung für den Inhaber. |
| Zeile 4 | Corporation für eine AG (immer) oder für eine GmbH (der Standard, außer Form 8832 sagt etwas anderes). Die Hybrid-Frage ist in der Regel No. |
| Zeile 5 | Chapter-4-Status (FATCA). Eine operative Gesellschaft ohne Finanzgeschäft ist in der Regel Active NFFE. |
| Zeile 6 | Die Anschrift. Das Beispiel verwendet Karntner Strasse 12, Wien, 1010. |
| Zeile 7 | Nur wenn die Postanschrift von Zeile 6 abweicht. |
| Zeile 8 | In der Regel leer. Eine US-TIN verlangt nur der Zahler in den Fällen, die er nennt. |
| Zeile 9a | Leer. Eine GIIN ist für Finanzinstitute. |
| Zeile 9b | Die UID, Form ATU und acht Ziffern. Das Beispiel der Gesellschaft ist ATU12345675. Nicht die neunstellige Steuernummer einer Person. |
| Zeile 9c | Nicht markiert für eine Gesellschaft, die eine UID hat. |
| Zeile 10 | In der Regel leer, außer der Zahler verlangt eine Referenznummer. |
| Teil II (Zeilen 11–13) | Wird für eine gewöhnliche GmbH nicht ausgefüllt. Teil II ist für disregarded entities und Zweigniederlassungen. |
| Zeile 14a | Nur wenn die Gesellschaft das Abkommen beansprucht: Ansässigkeitsland Austria. Für Dienstleistungen, die in Österreich erbracht werden, bleibt Teil III leer. |
| Zeile 14b | Nur wenn die Gesellschaft das Abkommen beansprucht: Limitation on Benefits nach Artikel 16. Eine tätige GmbH bestätigt in der Regel Active trade or business nach Artikel 16(1)(c). Das Kästchen "No LOB article in treaty" ist falsch. |
| Zeile 14c | In der Regel nicht markiert. |
| Zeile 15 | Nur wenn die Gesellschaft das Abkommen beansprucht. Für Dienstleistungen, die in den USA erbracht werden, ohne Betriebsstätte in den USA: Artikel 7(1), 0 %, Services, mit der Erklärung "Enterprise lacking a permanent establishment in the US." Für eine Softwarelizenz: Artikel 12(1), 0 %, Royalties. Für Filme oder Rundfunk: Artikel 12(2), 10 %. Nennen Sie 12(1) oder 12(2), nicht Artikel 12(3). Artikel 12(3) definiert nur, was eine Lizenzgebühr ist. Gerätevermietung ist Artikel 7(1) mit 0 %, nicht Artikel 12, wenn der Vermieter in den USA weder eine Tätigkeit noch eine Betriebsstätte hat; mit einer Tätigkeit in den USA lässt der Assistent den Anspruch leer. |
| Zeile 39 (Teil XXV) | Markieren Sie die Active-NFFE-Bescheinigung, wenn Zeile 5 Active NFFE ist. |
| Teil XXX | Unterschrift, vollständiger Name und Datum. Das Beispiel unterschreibt Stefan Huber. |
Die Zeilennummern entsprechen der Revision vom Oktober 2021. Wenn die IRS eine neue Revision veröffentlicht, folgen Sie der Nummerierung des PDF, das Sie unterschreiben.
Der W-8BEN-E-Assistent füllt diese Zeilen aus Ihren Antworten, einschließlich Artikel und Satz in Zeile 15.
AG, GmbH und Einzelunternehmen sind nicht dasselbe Kästchen
Die per-se-Liste nennt nur die Aktiengesellschaft. Eine GmbH bleibt standardmäßig Corporation, und ein Einzelunternehmen ist keine Gesellschaft.
| Punkt | Was es bedeutet |
|---|---|
| Aktiengesellschaft | Per se corporation nach 26 CFR 301.7701-2(b)(8)(i). Markieren Sie Corporation. Form 8832 ändert das nicht. |
| GmbH | Steht nicht auf der per-se-Liste. Beschränkte Haftung bedeutet, dass der Standard Corporation bleibt. Eine andere US-Einordnung verlangt ein eingereichtes Form 8832. Ein Gesellschafter macht sie nicht disregarded. |
| Einzelunternehmen | Registrierung einer natürlichen Person. Reichen Sie Form W-8BEN ein. Arbeit in Österreich: Teil II (Zeilen 9 und 10) bleibt leer. Selbständige Dienstleistungen in den USA: Artikel 14 auf Form 8233, nie Artikel 7, 12 oder 15. Gerätemiete ohne Tätigkeit und ohne Betriebsstätte in den USA: Artikel 7(1), 0 %, in Zeile 10. |
| UID und Steuernummer | Zeile 9b dieses Formulars trägt die UID der Gesellschaft, ATU und acht Ziffern. Das Beispiel ist ATU12345675. Die Steuernummer einer Person, zum Beispiel 12-345/6789, gehört auf Zeile 6a von Form W-8BEN. |
Verwenden Sie die Einordnung der Gesellschaft, die Sie wirklich errichtet haben, außer im Akt liegt bereits eine Wahl Form 8832.
So sieht ein ausgefülltes W-8BEN-E für eine österreichische GmbH aus
Ein anonymisiertes Beispiel: Alpen GmbH, Active NFFE, deren Mitarbeiter einen Teil der Beratung vor Ort in den USA erbringen, ohne Betriebsstätte in den USA: Artikel 7(1) mit 0 % auf diese Dienstleistungshonorare und Active trade or business in Zeile 14b. Für Beratung, die in Österreich erbracht wird, bliebe Teil III leer. Das ist das PDF, das der Assistent aus denselben Angaben erzeugt. Der Fall des Einzelunternehmens steht in den Fragen, nicht in diesem PDF.
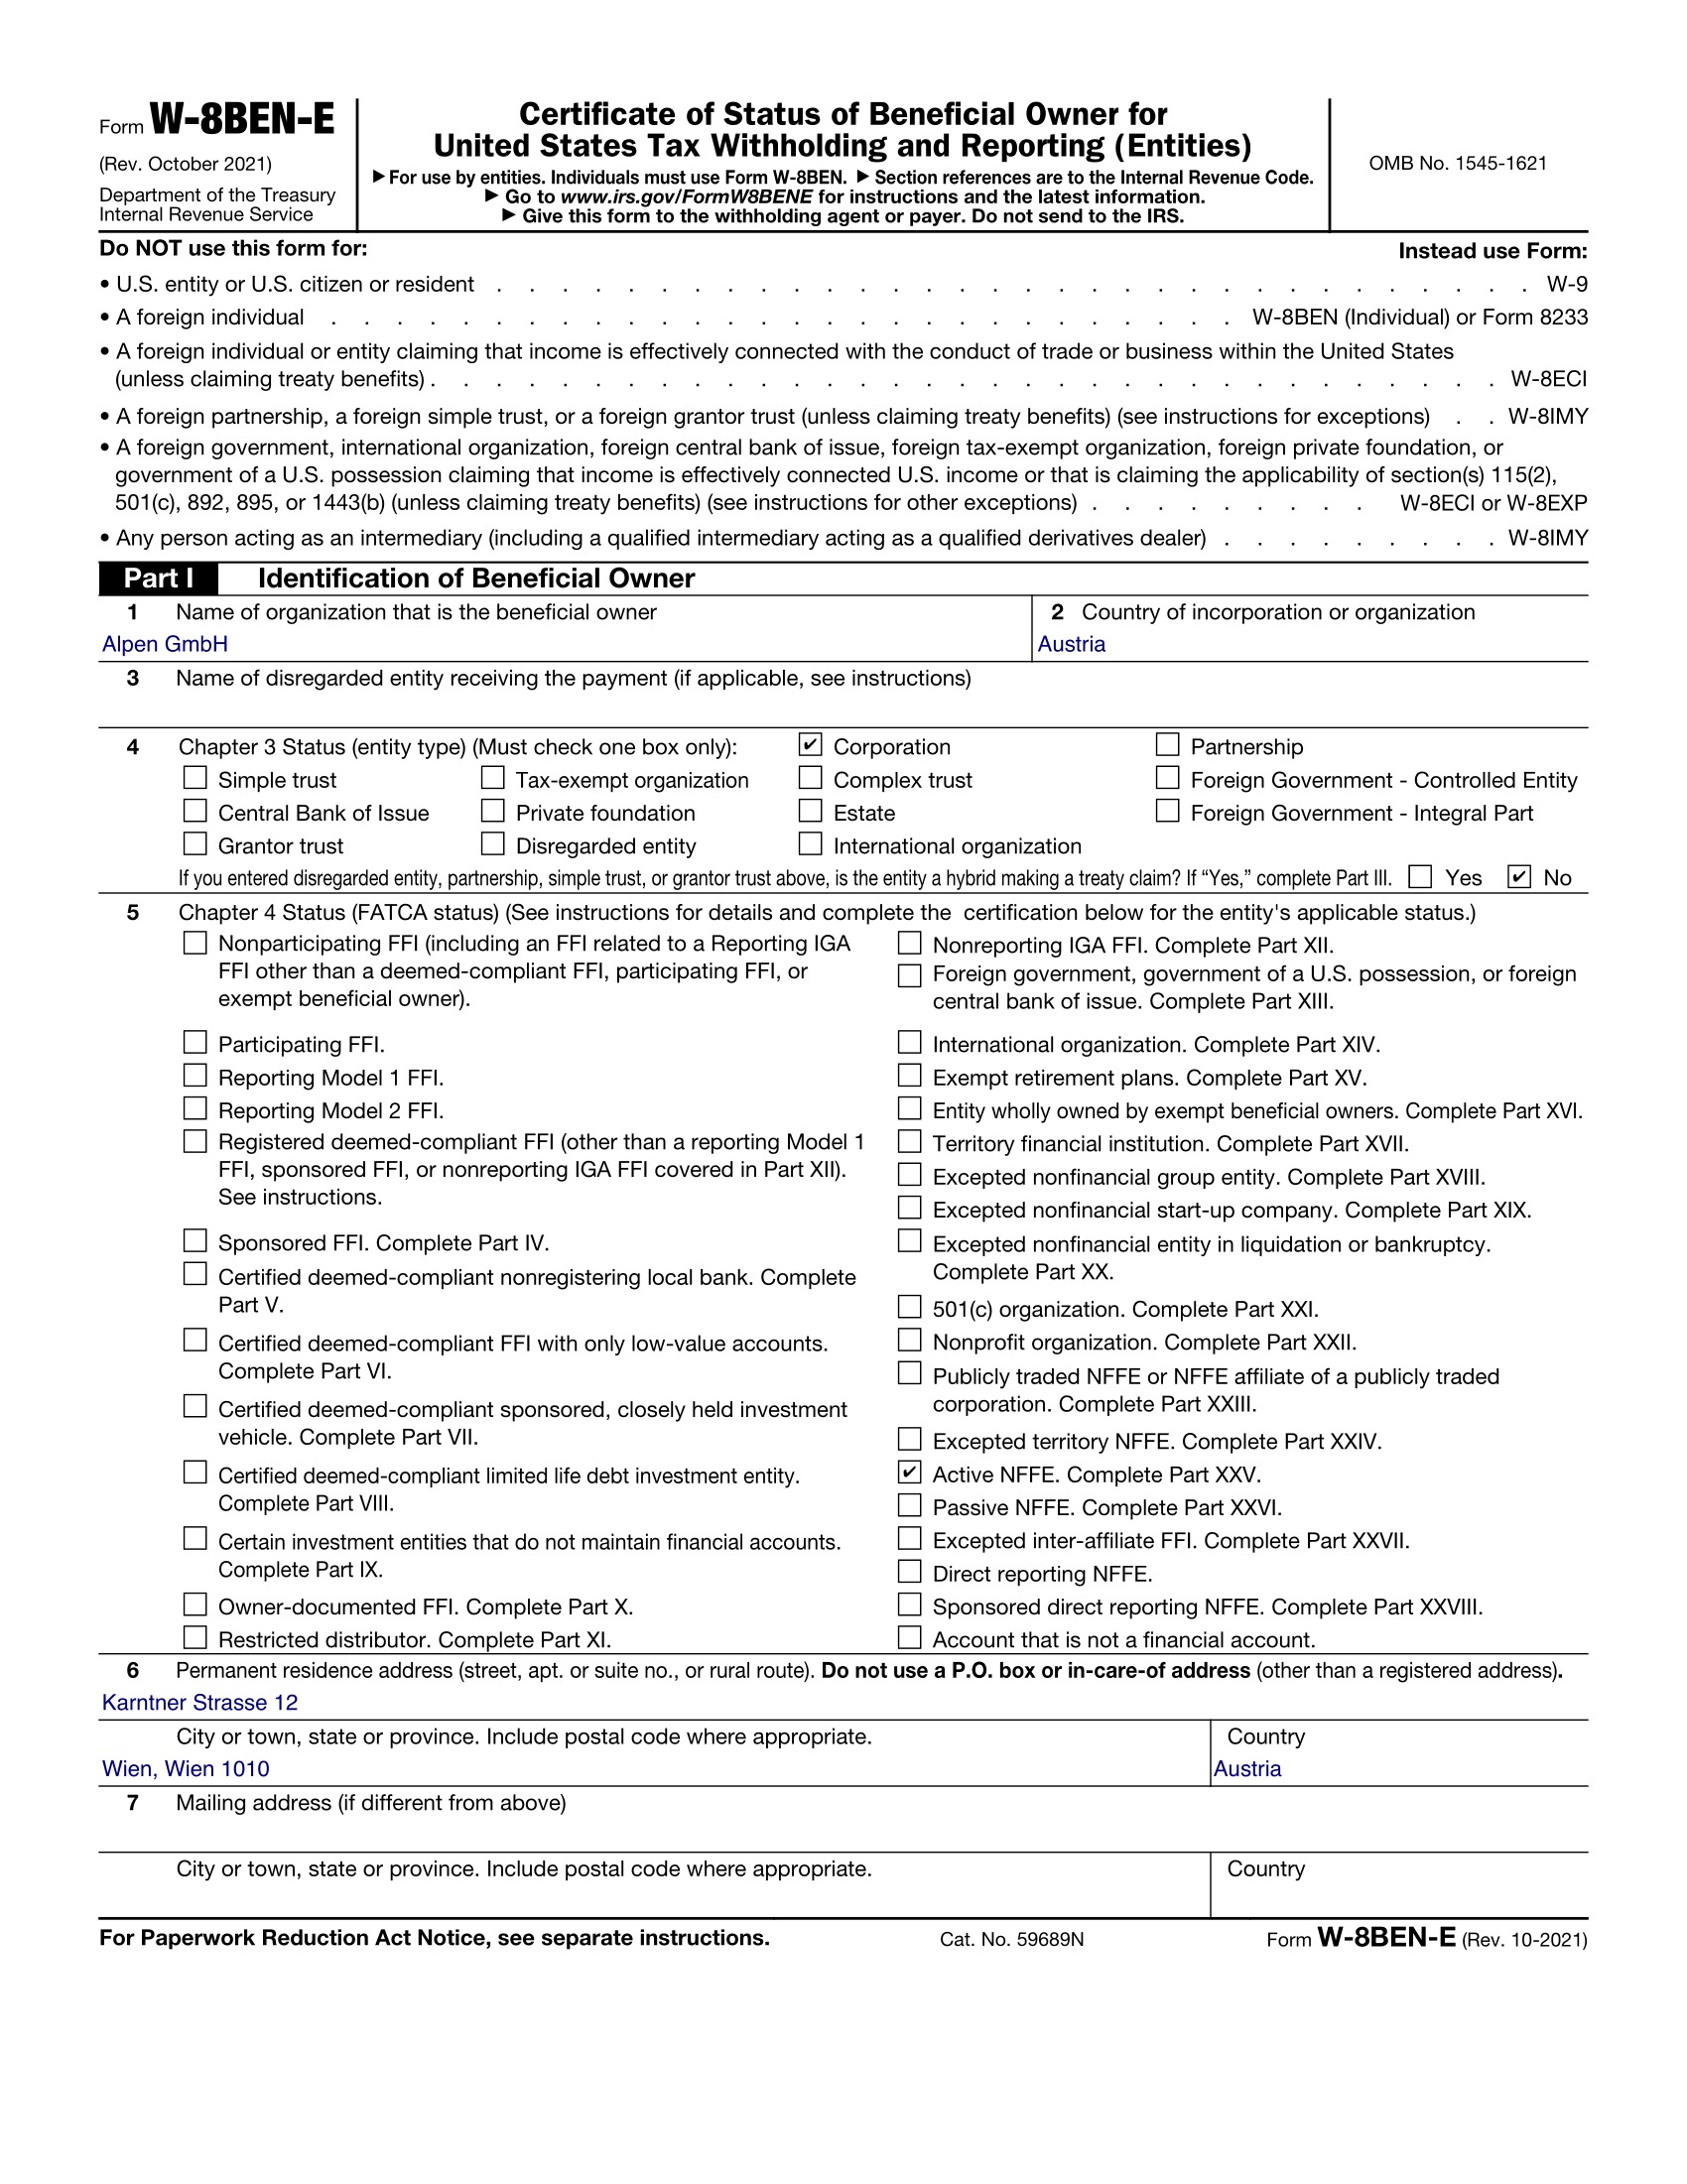
Nur zur Veranschaulichung. Firma, Anschrift, Unterzeichner und UID sind erfunden. Beispiel: Alpen GmbH, Wien, UID ATU12345675, Chapter 3 Corporation, FATCA Active NFFE, Abkommen Österreich-USA Artikel 7(1) (Business Profits) 0 % auf in den USA erbrachte Dienstleistungen, Limitation on Benefits Active trade or business. Dieses PDF ist das Formular der Gesellschaft. Artikel 14 der Person steht hier nicht.
Abkommenssätze nach Einkunftsart
Diese Sätze stammen aus dem Abkommen von 1996. Gewöhnliche Zinsen und gewöhnliche Lizenzgebühren sind 0 %. Filme und Rundfunk sind die Ausnahme.
| Art der Einkünfte | Artikel | Satz |
|---|---|---|
| Dienstleistungen / Beratung, in den USA erbracht (Unternehmensgewinne, ohne Betriebsstätte in den USA) | Artikel 7(1) | 0% |
| Vermietung von beweglichem Sachvermögen (Gerät), durch GmbH oder Einzelunternehmer, ohne Tätigkeit und ohne Betriebsstätte in den USA | Artikel 7(1) | 0% |
| Dividenden an eine Gesellschaft, die direkt mindestens 10 % der stimmberechtigten Anteile hält (keine Personengesellschaft) | Artikel 10(2)(a) | 5% |
| Dividenden in allen anderen Fällen (Beteiligung unter 10 % der Stimmen) | Artikel 10(2)(b) | 15% |
| Gewöhnliche Zinsen aus einem Darlehen | Artikel 11(1) | 0% |
| Lizenzgebühren für Software, Know-how, Patente, Marken und Urheberrechte (ohne Film und Rundfunk) | Artikel 12(1) | 0% |
| Lizenzgebühren für Kinofilme oder Filme, Bänder und andere Träger für Hörfunk oder Fernsehen | Artikel 12(2) | 10% |
| Selbständige persönliche Dienstleistungen einer natürlichen Person, in den USA erbracht, ohne feste Einrichtung (Form 8233, nicht W-8BEN) | Artikel 14 | 0% |
In Zeile 15 nennen Sie für gewöhnliche Lizenzgebühren den Artikel 12(1) und für Filme oder Rundfunk den Artikel 12(2). Absatz 12(3) definiert nur, was eine Lizenzgebühr ist. Schreiben Sie nicht Artikel 12(3) als den Satzabsatz. Software und geistiges Eigentum liegen bei 0 %. Filme und Rundfunk liegen bei bis zu 10 %. Gerätevermietung ist keine Lizenzgebühr: Artikel 7(7) zählt die Vermietung beweglichen Sachvermögens zu den Unternehmensgewinnen, also Artikel 7(1) mit 0 %, wenn der Vermieter in den USA weder eine Tätigkeit noch eine Betriebsstätte hat. Der allgemeine Dividendensatz ist 15 % im Artikel 10(2)(b). Die 5 % des Artikels 10(2)(a) gelten nur, wenn der Nutzungsberechtigte eine Gesellschaft ist, die keine Personengesellschaft ist und direkt mindestens 10 % der stimmberechtigten Anteile hält. Eine Dividende einer US-RIC erhält nur Artikel 10(2)(b) mit 15 %. Bei einer US-REIT gilt Artikel 10(2)(a) nie, und Artikel 10(2)(b) nur, wenn die Dividende einer natürlichen Person zusteht, die weniger als 10 % an der REIT hält; sonst gibt es keinen Abkommenssatz, und es bleiben 30 %. Gewöhnliche Zinsen nennen den Artikel 11(1) mit 0 %. Artikel 11(5) nimmt Excess Inclusions einer REMIC und Contingent Interest, das nach US-Recht keine Portfolio Interest ist, aus Absatz 1 heraus: Diese Zinsen besteuert der Staat, in dem sie entstehen, nach seinem Recht. Ein gewöhnliches Darlehen verwendet 11(5) nicht. Artikel 10(6) und 10(7) sind die Betriebsstättensteuer für eine österreichische Gesellschaft, die eine Betriebsstätte in den USA hat. Nennen Sie sie nicht für eine Gesellschaft ohne Betriebsstätte.
Für ihre Dienstleistungen nennt die natürliche Person Artikel 14, nicht 7 und nicht 15
Artikel 14 ist ein einziger Absatz ohne Nummer. Einkünfte einer natürlichen Person aus selbständiger Tätigkeit sind nur im Ansässigkeitsstaat steuerpflichtig, es sei denn, die Tätigkeit wird im anderen Staat ausgeübt und die Einkünfte sind einer festen Einrichtung zuzurechnen, die der Person in diesem anderen Staat regelmäßig zur Verfügung steht. Beide Bedingungen müssen erfüllt sein. Es gibt in Artikel 14 keinen Tageszähltest. Arbeit, die die Person in Österreich ausübt, hat keine US-Quelle: Teil II des W-8BEN (Zeilen 9 und 10) bleibt leer. Für Arbeit in den USA, wenn ihr dort keine feste Einrichtung regelmäßig zur Verfügung steht, beantragt die Person Artikel 14 auf Form 8233, nicht auf dem W-8BEN; schreiben Sie dort Artikel 14, nicht Artikel 14(1). Artikel 15 betrifft unselbständige Arbeit. Der Tageszähltest dieses Artikels gilt für Gehälter und ersetzt Artikel 14 nicht. Eine GmbH nennt Artikel 14 nicht. Das Beispiel-PDF auf dieser Seite ist das Formular der Gesellschaft: Artikel 7(1) mit 0 % für Dienstleistungen, die ihre Mitarbeiter vor Ort in den USA erbringen, ohne Betriebsstätte in den USA. Für Arbeit, die in Österreich erbracht wird, bleibt Teil III (Zeilen 14a, 14b und 15) leer.
Ein Artikel, oder das fertige PDF?
Deutschsprachige Anleitungen kopieren oft die Sätze des Abkommens mit Deutschland auf Österreich. Kaum eine trennt Artikel 12(1) von Artikel 12(2) und von Artikel 12(3), oder sagt, dass Gerätevermietung ohne Tätigkeit in den USA Artikel 7 ist. Der Assistent stellt diese Fragen einmal und liefert das PDF.
| Punkt | Diese Seite | Eine allgemeine Anleitung |
|---|---|---|
| Abkommen | Eigenes Abkommen von 1996. Nicht das Abkommen mit Deutschland. | Oft die deutschen Sätze, auch für Filme. |
| Artikelnummern | Artikel 7 für Dienstleistungen in den USA, Artikel 12(1) für Software, Artikel 14 auf Form 8233 für eine Person. | Setzt alle Lizenzen mit 0 % an. |
| Zeile 14b | Active trade or business nach Artikel 16(1)(c). | Sagt manchmal, es gebe keinen LOB-Artikel. |
| Fertiges Formular | Beispiel-PDF der Alpen GmbH für Dienstleistungen, die vor Ort in den USA erbracht werden, plus ein Assistent, der Ihres ausfüllt. | Eine Liste, die noch in das IRS-PDF übertragen werden muss. |
Starten Sie den Assistenten und laden Sie das ausgefüllte PDF herunter.
Häufige Fragen zum W-8BEN-E für österreichische Gesellschaften
Direkte Antworten für eine GmbH, die US-Kunden fakturiert oder US-Kapitalerträge erhält.
Welchen Artikel nenne ich für Beratungshonorare?
Für Beratung, die die GmbH in Österreich erbringt, keinen: Die Honorare haben keine US-Quelle, und Teil III bleibt leer. Für Dienstleistungen, die sie in den USA erbringt, Artikel 7(1) mit 0 %, wenn die GmbH dort keine Betriebsstätte hat. Nennen Sie für Dienstleistungen nicht Artikel 12. Artikel 12 sind Lizenzgebühren.
Ich bin Einzelunternehmer, keine GmbH. Welches Formular und welcher Artikel?
Form W-8BEN. Arbeit, die Sie in Österreich erbringen, hat keine US-Quelle: Teil II (Zeilen 9 und 10) bleibt leer. Für Arbeit in den USA gilt Artikel 14 mit 0 %, wenn Ihnen dort keine feste Einrichtung regelmäßig zur Verfügung steht; diese Befreiung beantragen Sie auf Form 8233, nicht auf dem W-8BEN. Schreiben Sie nicht Artikel 14(1): der Artikel hat keine nummerierten Absätze. Nennen Sie für diese Arbeit nicht Artikel 7. Nennen Sie nicht Artikel 15: das sind Gehälter. Artikel 14 hat keinen Tageszähltest. Vermieten Sie Geräte, gilt etwas anderes: Artikel 7(7) zählt die Miete zu den Unternehmensgewinnen, also steht in Zeile 10 des W-8BEN Artikel 7(1) mit 0 %, wie bei einer GmbH, wenn Sie in den USA weder eine Tätigkeit noch eine Betriebsstätte haben. Haben Sie eine Tätigkeit in den USA, lässt der Assistent den Anspruch für die Gerätemiete leer.
Welcher Satz gilt für eine Softwarelizenz?
Artikel 12(1), mit 0 % des Bruttobetrags. Das ist nicht die 10 % für Filme und Rundfunk. Artikel 12(3) definiert Software und Know-how. Schreiben Sie 12(3) nicht in Zeile 15.
Ist die Vermietung von Geräten ein Unternehmensgewinn?
Ja. Artikel 7(7) zählt Einkünfte aus der Vermietung beweglichen Sachvermögens zu den Unternehmensgewinnen. Hat die GmbH in den USA weder eine Tätigkeit noch eine Betriebsstätte, ist Zeile 15 Artikel 7(1) mit 0 %; mit einer Tätigkeit in den USA lässt der Assistent den Anspruch leer. Für einen Einzelunternehmer gilt dasselbe in Zeile 10 des W-8BEN. Schicken Sie Geräte nicht in Artikel 12. Beratungshonorare ohne Lizenz sind ebenfalls keine Lizenzgebühren. Für Beratung, die die GmbH in Österreich erbringt, bleibt Teil III leer; Artikel 7(1) mit 0 % gilt nur für Dienstleistungen, die sie in den USA ohne Betriebsstätte dort erbringt.
Welcher Satz gilt für Filme oder Rundfunk?
Artikel 12(2), bis zu 10 % des Bruttobetrags. Nicht Artikel 12(1) mit 0 % und nicht Artikel 12(3). Das gilt für Kinofilme und für Filme, Bänder oder andere Träger, die für Hörfunk oder Fernsehen verwendet werden.
Was markiere ich in Zeile 14b?
Beansprucht die GmbH das Abkommen, in der Regel Active trade or business, das ist Artikel 16(1)(c): aktive Geschäftstätigkeit in Österreich (nicht das Anlegen oder Verwalten von Kapitalanlagen, außer Bank- oder Versicherungsgeschäften einer Bank oder Versicherung), und Einkünfte, die im Zusammenhang mit dieser Tätigkeit erzielt werden oder ihr nebenbei anfallen. Bei Einkünften im Zusammenhang mit der Tätigkeit muss die österreichische Tätigkeit im Verhältnis zur US-Tätigkeit wesentlich sein. Eine Gesellschaft, mit deren Hauptgattung von Aktien ein bedeutender und regelmäßiger Handel an einer anerkannten Börse stattfindet, nennt Artikel 16(1)(e). Eine Gesellschaft, die zu mindestens 90 % unmittelbar oder mittelbar höchstens fünf solchen Gesellschaften gehört, nennt Artikel 16(1)(f) (Subsidiary of a publicly traded corporation), wenn jede Person in der Beteiligungskette in Österreich oder den USA ansässig ist und ein verbleibender Anteil einer dort ansässigen natürlichen Person gehört. "No LOB article in treaty" gilt für Österreich nicht. Der Eigentums- und Basiserosionstest ist Artikel 16(1)(d), nicht der Standard einer operativen GmbH.
Warum ist die Dividende 15 % und nicht 5 %?
Artikel 10(2)(b) ist 15 % in allen anderen Fällen. Artikel 10(2)(a) ist 5 % nur, wenn der Nutzungsberechtigte eine Gesellschaft ist, die keine Personengesellschaft ist und direkt mindestens 10 % der stimmberechtigten Anteile hält. Ein Inhaber unter diesen 10 % verwendet die 5 % nicht.
Sind gewöhnliche Zinsen 0 %?
Ja, nach Artikel 11(1): Zinsen sind nur im Ansässigkeitsstaat steuerpflichtig. Artikel 11(5) nimmt Excess Inclusions einer REMIC und Contingent Interest, das nach US-Recht keine Portfolio Interest ist, aus dieser Regel. Contingent Interest sind im Allgemeinen Zinsen, die durch Einnahmen, Umsätze, Einkommen, Gewinne oder einen anderen Cashflow des Schuldners oder einer nahestehenden Person, durch eine Wertänderung von Vermögen des Schuldners oder einer nahestehenden Person oder durch eine Dividende, eine Ausschüttung einer Personengesellschaft oder eine ähnliche Zahlung des Schuldners oder einer nahestehenden Person bestimmt werden (IRS Tax Treaty Table 1, Anmerkung jj). Eine Beratungs-GmbH mit einem gewöhnlichen Darlehen nennt Artikel 11(1) mit 0 %, nicht Artikel 11(5).
AG oder GmbH in Zeile 4?
Beide markieren Corporation, außer die GmbH hat Form 8832 eingereicht. Nur "Austria, Aktiengesellschaft" steht auf der per-se-Liste. Eine GmbH mit einem Gesellschafter wird nicht standardmäßig disregarded.
Welche Nummer steht in Zeile 9b?
Die UID der Gesellschaft, ATU und acht Ziffern. Das PDF-Beispiel verwendet ATU12345675. Die Steuernummer einer Person, zum Beispiel 12-345/6789, gehört nicht auf dieses Formular.
Verwandte Anleitungen
Mehr zum Formular selbst:
- Formular der Gesellschaft: W-8BEN-E-Assistent für eine GmbH
- Natürliche Person, keine Gesellschaft: W-8BEN-Assistent für eine Person (5 USD)
- Chapter-3-Status: Leitfaden zum Chapter-3-Status
- Liechtenstein, kein DBA: W-8BEN-E für eine Liechtensteiner GmbH oder AG
Häufige Fehler, die sich vermeiden lassen
- Das Abkommen mit Deutschland kopieren Österreich hat ein eigenes Abkommen. Filme und Rundfunk dürfen bis 10 % besteuert werden.
- Artikel 12 für Dienstleistungen nennen Artikel 12 sind Lizenzgebühren. Für Dienstleistungen, die die GmbH in Österreich erbringt, bleibt Teil III leer. Artikel 7(1) mit 0 % gilt nur für Dienstleistungen in den Vereinigten Staaten ohne Betriebsstätte dort.
- Artikel 7 für die Dienstleistungen eines Einzelunternehmens nennen Selbständige persönliche Dienstleistungen in den USA sind Artikel 14 auf Form 8233. Artikel 15 sind Gehälter. Gerätemiete eines Einzelunternehmers ist dagegen Artikel 7(1) mit 0 % in Zeile 10 des W-8BEN, wenn er in den USA weder eine Tätigkeit noch eine Betriebsstätte hat.
- Artikel 14(1) schreiben Artikel 14 hat keine nummerierten Absätze. Eine Person nennt auf Form 8233 Artikel 14.
- Artikel 12(3) in Zeile 15 schreiben Die Satzgrenze ist Artikel 12(1) oder 12(2). Absatz 12(3) definiert nur die Lizenzgebühr.
- Geräte als Lizenzgebühr behandeln In diesem Abkommen ist die Vermietung beweglichen Sachvermögens Artikel 7(7), also Artikel 7(1) mit 0 %, wenn der Vermieter in den USA weder eine Tätigkeit noch eine Betriebsstätte hat.
- Artikel 11(5) für ein gewöhnliches Darlehen Gewöhnliche Zinsen sind Artikel 11(1) mit 0 %. Artikel 11(5) gilt für REMIC-Excess-Inclusions und Contingent Interest, das nach US-Recht keine Portfolio Interest ist.
- No LOB article markieren Artikel 16 ist eine echte Limitation on Benefits. Eine tätige GmbH, die das Abkommen beansprucht, bestätigt in der Regel Active trade or business.
- 5 % auf alle Dividenden anwenden Der allgemeine Satz ist 15 % im Artikel 10(2)(b). Die 5 % sind Artikel 10(2)(a), nur bei unmittelbarer Beteiligung von mindestens 10 % der stimmberechtigten Anteile und nur für eine Gesellschaft, die keine Personengesellschaft ist.
- Die Steuernummer auf die GmbH setzen Zeile 9b trägt die UID. Das Beispiel ist ATU12345675. Die Steuernummer 12-345/6789 ist die der Person.
Eine Anmerkung zur österreichischen Steuer
Diese Seite betrifft die US-Quellensteuer. Sie bestimmt nicht, wie Österreich dasselbe Einkommen besteuert. Die Kapitalertragsteuer auf Dividenden und die Einkommensteuer sind eigene Fragen, getrennt vom W-8BEN-E.
Die Anrechnung der US-Quellensteuer auf die österreichische Kapitalertragsteuer gehört zu einem Steuerberater in Österreich. Das W-8BEN-E sagt dem US-Zahler nur, welchen Abkommenssatz er an der Quelle anwendet.
Bereit, das Formular mit den österreichischen Artikeln auszufüllen?
Der Assistent stellt dieselben Fragen wie diese Seite und schlägt Artikel und Satz in Zeile 15 vor.