W-8BEN-E für eine Liechtensteiner GmbH oder AG: kein DBA mit den USA (2026)
Dieser Artikel wurde mit KI-Unterstützung erstellt und wurde nicht von einem menschlichen Redakteur geprüft. Er dient ausschließlich allgemeinen Informationszwecken und stellt keine Steuer-, Rechts- oder Finanzberatung dar.
Stand: 30.09.2026. Liechtenstein steht nicht auf der IRS-Liste United States Income Tax Treaties - A to Z. Das DBA USA–Schweiz gilt nicht. Das Tax Information Exchange Agreement vom 8. Dezember 2008 und das FATCA-Model-1-Abkommen von 2014 sind Informationsaustausch, kein Einkommensteuer-DBA, und senken keinen Satz.
 KI-generiertes Bild
Es gibt kein Einkommensteuer-DBA zwischen den USA und Liechtenstein. Das DBA USA–Schweiz gilt für eine in Liechtenstein ansässige Person oder Gesellschaft nicht, auch wenn Liechtenstein eine Zollunion, den Schweizer Franken und das UID-/MWST-System mit der Schweiz teilt. Dienstleistungen, die Sie von Liechtenstein aus erbringen, sind in der Regel keine US-Quelle.
Dieser Leitfaden gilt für eine Gesellschaft mit beschränkter Haftung (GmbH) oder eine Aktiengesellschaft (AG), die US-Kunden abrechnet, Software lizenziert oder US-Aktien hält, und für ein Einzelunternehmen. Er sagt, welches Formular Sie einreichen, was leer bleibt, und welche PEID auf die Steuerzeile kommt. Ein Beispiel-PDF steht weiter unten.
Ein Einzelunternehmen ist eine Person, keine Gesellschaft. Diese Person reicht Form W-8BEN ein, nicht Form W-8BEN-E: W-8BEN-Assistenten starten. Eine Zweigniederlassung einer ausländischen Gesellschaft ist kein liechtensteinischer Ansässiger. Die ausländische Gesellschaft reicht ihr eigenes Formular ein.
Wenn Sie das Lesen überspringen möchten, starten Sie den W-8BEN-E-Assistenten. Er weiss bereits, dass Liechtenstein kein Einkommensteuer-DBA mit den USA hat, und lässt Teil III (Zeilen 14–15) leer. Ein unterschriftsreifes PDF kostet 30 USD. Form W-8BEN für eine Person kostet 5 USD.
Leeres Formular oder schon ausgefüllt?
Sie können das leere amtliche Formular beim IRS laden oder dieselbe Datei schon ausgefüllt erhalten.
- Leeres amtliches W-8BEN-E (IRS, kostenlos): W-8BEN-E als PDF direkt vom IRS — für eine GmbH oder eine AG.
- Leeres amtliches W-8BEN (IRS, kostenlos): W-8BEN als PDF direkt vom IRS — für ein Einzelunternehmen.
- Schon ausgefüllt (5–10 Minuten): W-8BEN-E für eine Liechtensteiner GmbH oder AG (30 USD) oder W-8BEN für ein Einzelunternehmen (5 USD) — Teil III und Teil II bleiben leer.
- IRS-Vertragsliste: United States Income Tax Treaties - A to Z — Liechtenstein steht nicht darauf.
- PwC-Quellensteuer: Liechtenstein – Corporate – Withholding taxes — die USA stehen beim Informationsaustausch, nicht bei einem Einkommensteuer-DBA.
GmbH, AG oder Einzelunternehmen?
26 CFR 301.7701-2(b)(8)(i) nennt Liechtenstein, Aktiengesellschaft als per se corporation. Die US-Einstufung folgt der lokalen Abkürzung nicht eins zu eins. Gängige Beispiele einer operativen Gesellschaft sind die Aktiengesellschaft (AG), die Gesellschaft mit beschränkter Haftung (GmbH) und die Societas Europaea (SE).
- Aktiengesellschaft (AG): 26 CFR 301.7701-2(b)(8)(i) nennt Liechtenstein, Aktiengesellschaft als per se corporation. Eine Aktiengesellschaft (AG), die am oder nach dem 7. Oktober 2004 gegründet wurde, ist per se eine Corporation und kann kein Form 8832 einreichen. Eine AG, die vor dem 7. Oktober 2004 gegründet wurde, wird erst ab dem Tag per se, an dem Personen, die am 7. Oktober 2004 nicht Eigentümer dieser AG waren, zusammen 50 Prozent oder mehr halten. Bis dahin — auch wenn Anteile nur unter Personen umverteilt werden, die am 7. Oktober 2004 bereits Eigentümer dieser AG waren — bleibt die AG eine eligible entity und kann Form 8832 einreichen.
- Gesellschaft mit beschränkter Haftung (GmbH): Eine GmbH ist eine eligible entity und standardmäßig eine Corporation. Eine Einpersonen-GmbH ist nur mit Form 8832 disregarded. Eine GmbH ist nicht per se.
- Societas Europaea (SE): Eine SE, die am oder nach dem 8. Oktober 2004 gegründet wurde, ist per se eine Corporation.
- Kollektivgesellschaft oder Kommanditgesellschaft: Diese sind standardmäßig Partnership. Eine GmbH oder eine AG ist keine Partnership, es sei denn, eine Wahl auf Form 8832 sagt etwas anderes. Eine AG, die am oder nach dem 7. Oktober 2004 gegründet wurde, kann keine Partnership-Behandlung wählen.
- Anstalt, Stiftung, Treuunternehmen (reg.) oder Trust: Es gibt keine US-Standardeinstufung. Zuerst ist zu klären, ob das Gebilde ein Trust oder eine Business Entity ist (26 CFR 301.7701-4). Viele sind Finanzinstitute unter dem FATCA-Abkommen USA–Liechtenstein, nicht Active NFFEs. Bestätigen Sie den Chapter-3-Status und den Chapter-4-Status mit Ihrem Treuhänder oder einem US-Steuerberater. W8GetEasy ist für operative Gesellschaften.
- Einzelunternehmen: Eine Person reicht Form W-8BEN ein, nicht Form W-8BEN-E.
- Zweigniederlassung: Eine Zweigniederlassung einer ausländischen Gesellschaft ist kein liechtensteinischer Ansässiger. Die ausländische Gesellschaft reicht ihr eigenes Formular ein.
Chapter 3 entscheidet weiter, welches Formular Sie einreichen. Teil III wäre der Ort für einen Abkommensanspruch. Dieser Teil bleibt leer, weil es kein DBA gibt, das Sie nennen könnten.
Nach Liechtenstein umgezogen?
Abkommensvorteile folgen der Steueransässigkeit, nicht der Staatsangehörigkeit. Wer in Liechtenstein steuerlich ansässig ist, kann das DBA des Staates seiner Staatsangehörigkeit nicht beanspruchen. Wer weiterhin in einem anderen Staat steuerlich ansässig ist, nutzt das DBA dieses Staates. Das DBA USA–Schweiz gilt für eine liechtensteinische Ansässigkeit nicht.
- Steuerlich in Liechtenstein ansässig: Teil II von Form W-8BEN und Teil III von Form W-8BEN-E bleiben leer. Es gibt kein DBA USA–Liechtenstein.
- Nur die Staatsangehörigkeit: Ein Pass wählt das DBA nicht, sobald die Steueransässigkeit in Liechtenstein liegt.
Was Sie schreiben, und was leer bleibt
Auf Form W-8BEN-E bleibt Teil III (Zeilen 14–15, Claim of Tax Treaty Benefits) leer. Tragen Sie keinen Artikel und keinen Satz ein. Zeile 14b bleibt leer. Teil II (Zeilen 11–13) ist ein anderer Abschnitt — eine disregarded entity oder eine Zweigniederlassung, die die Zahlung erhält — und bleibt für eine gewöhnliche GmbH oder AG ebenfalls leer. Auf Form W-8BEN bleibt Teil II (Claim of Tax Treaty Benefits) aus demselben Grund leer. Das TIEA von 2008 und das FATCA-Abkommen von 2014 füllen diese Zeilen nicht.
Einkünfte aus Dienstleistungen, die von Liechtenstein aus erbracht werden, der übliche Fall einer GmbH, einer AG oder eines Einzelunternehmens, das einem US-Kunden aus der Ferne oder über Upwork oder Toptal abrechnet, sind ausländische Quelle und unterliegen überhaupt keiner US-Quellensteuer. Dienstleistungen, die Sie erbringen, während Sie sich physisch in den USA befinden, sind US-Quelle. Dafür gibt es keine Abkommensbefreiung. Echte US-Quelle ist wieder etwas anderes: eine Softwarelizenz für geistiges Eigentum, das in den USA genutzt wird, Werbeeinnahmen, die US-Zuschauern zugerechnet werden, Dividenden auf US-Aktien und Zinsen auf US-Instrumente bleiben beim gesetzlichen Satz von 30%. Die Portfolio-Interest-Befreiung ist eine eigene innerstaatliche Regel. Fragen Sie einen Steuerberater. Behandeln Sie sie nicht als automatisch.
Zeile 9b und die PEID
Eine Gesellschaft und eine Person verwenden dieselbe PEID. Die FL-UID ist eine Mehrwertsteuernummer.
| Zeile | Eintrag |
|---|---|
| Zeile 9b von Form W-8BEN-E | Die PEID (Personenidentifikationsnummer) aus dem Steuerbescheid oder den Registrierungsunterlagen, zum Beispiel 1100457. Die PEID hat bis zu 12 Ziffern und wird ohne führende Nullen geschrieben. Tragen Sie nicht die FL-UID oder die MWST-Nummer ein (FL-xxx.xxx.xxx). Dieses Beispiel zeigt nur das Format. Die PEID hat keine Prüfziffer. |
| Ausländische TIN auf Form W-8BEN | Dieselbe PEID, zum Beispiel 2045318. Das Beispiel zeigt nur das Format. Tragen Sie nicht die FL-UID ein. Die PEID hat keine Prüfziffer. |
| Zeile 14b und Zeile 15 | LEER LASSEN. Es gibt kein Einkommensteuer-DBA mit Liechtenstein, also kein Abkommensland und keinen Artikel oder Satz. Das DBA USA–Schweiz, das TIEA und das FATCA-Abkommen gehören nicht hierher. |
| Teil II von Form W-8BEN | LEER LASSEN. Ein Einzelunternehmen, das in Liechtenstein steuerlich ansässig ist, beansprucht keinen Abkommensvorteil. |
| Staat oder Provinz | Vaduz, wenn das der Ort ist. Der Ort erzeugt kein US-DBA. |
Lesen Sie die PEID vom Steuerbescheid, bevor Sie Zeile 9b ausfüllen. 1100457 zeigt nur das Format. Die PEID hat keine Prüfziffer.
Beispiel: ausgefülltes W-8BEN-E für eine Liechtensteiner AG
Ein ausgefülltes Beispiel für eine fiktive AG in Vaduz, Chapter 3 Corporation, mit leerem Teil III, weil Liechtenstein kein Einkommensteuer-DBA mit den USA hat.
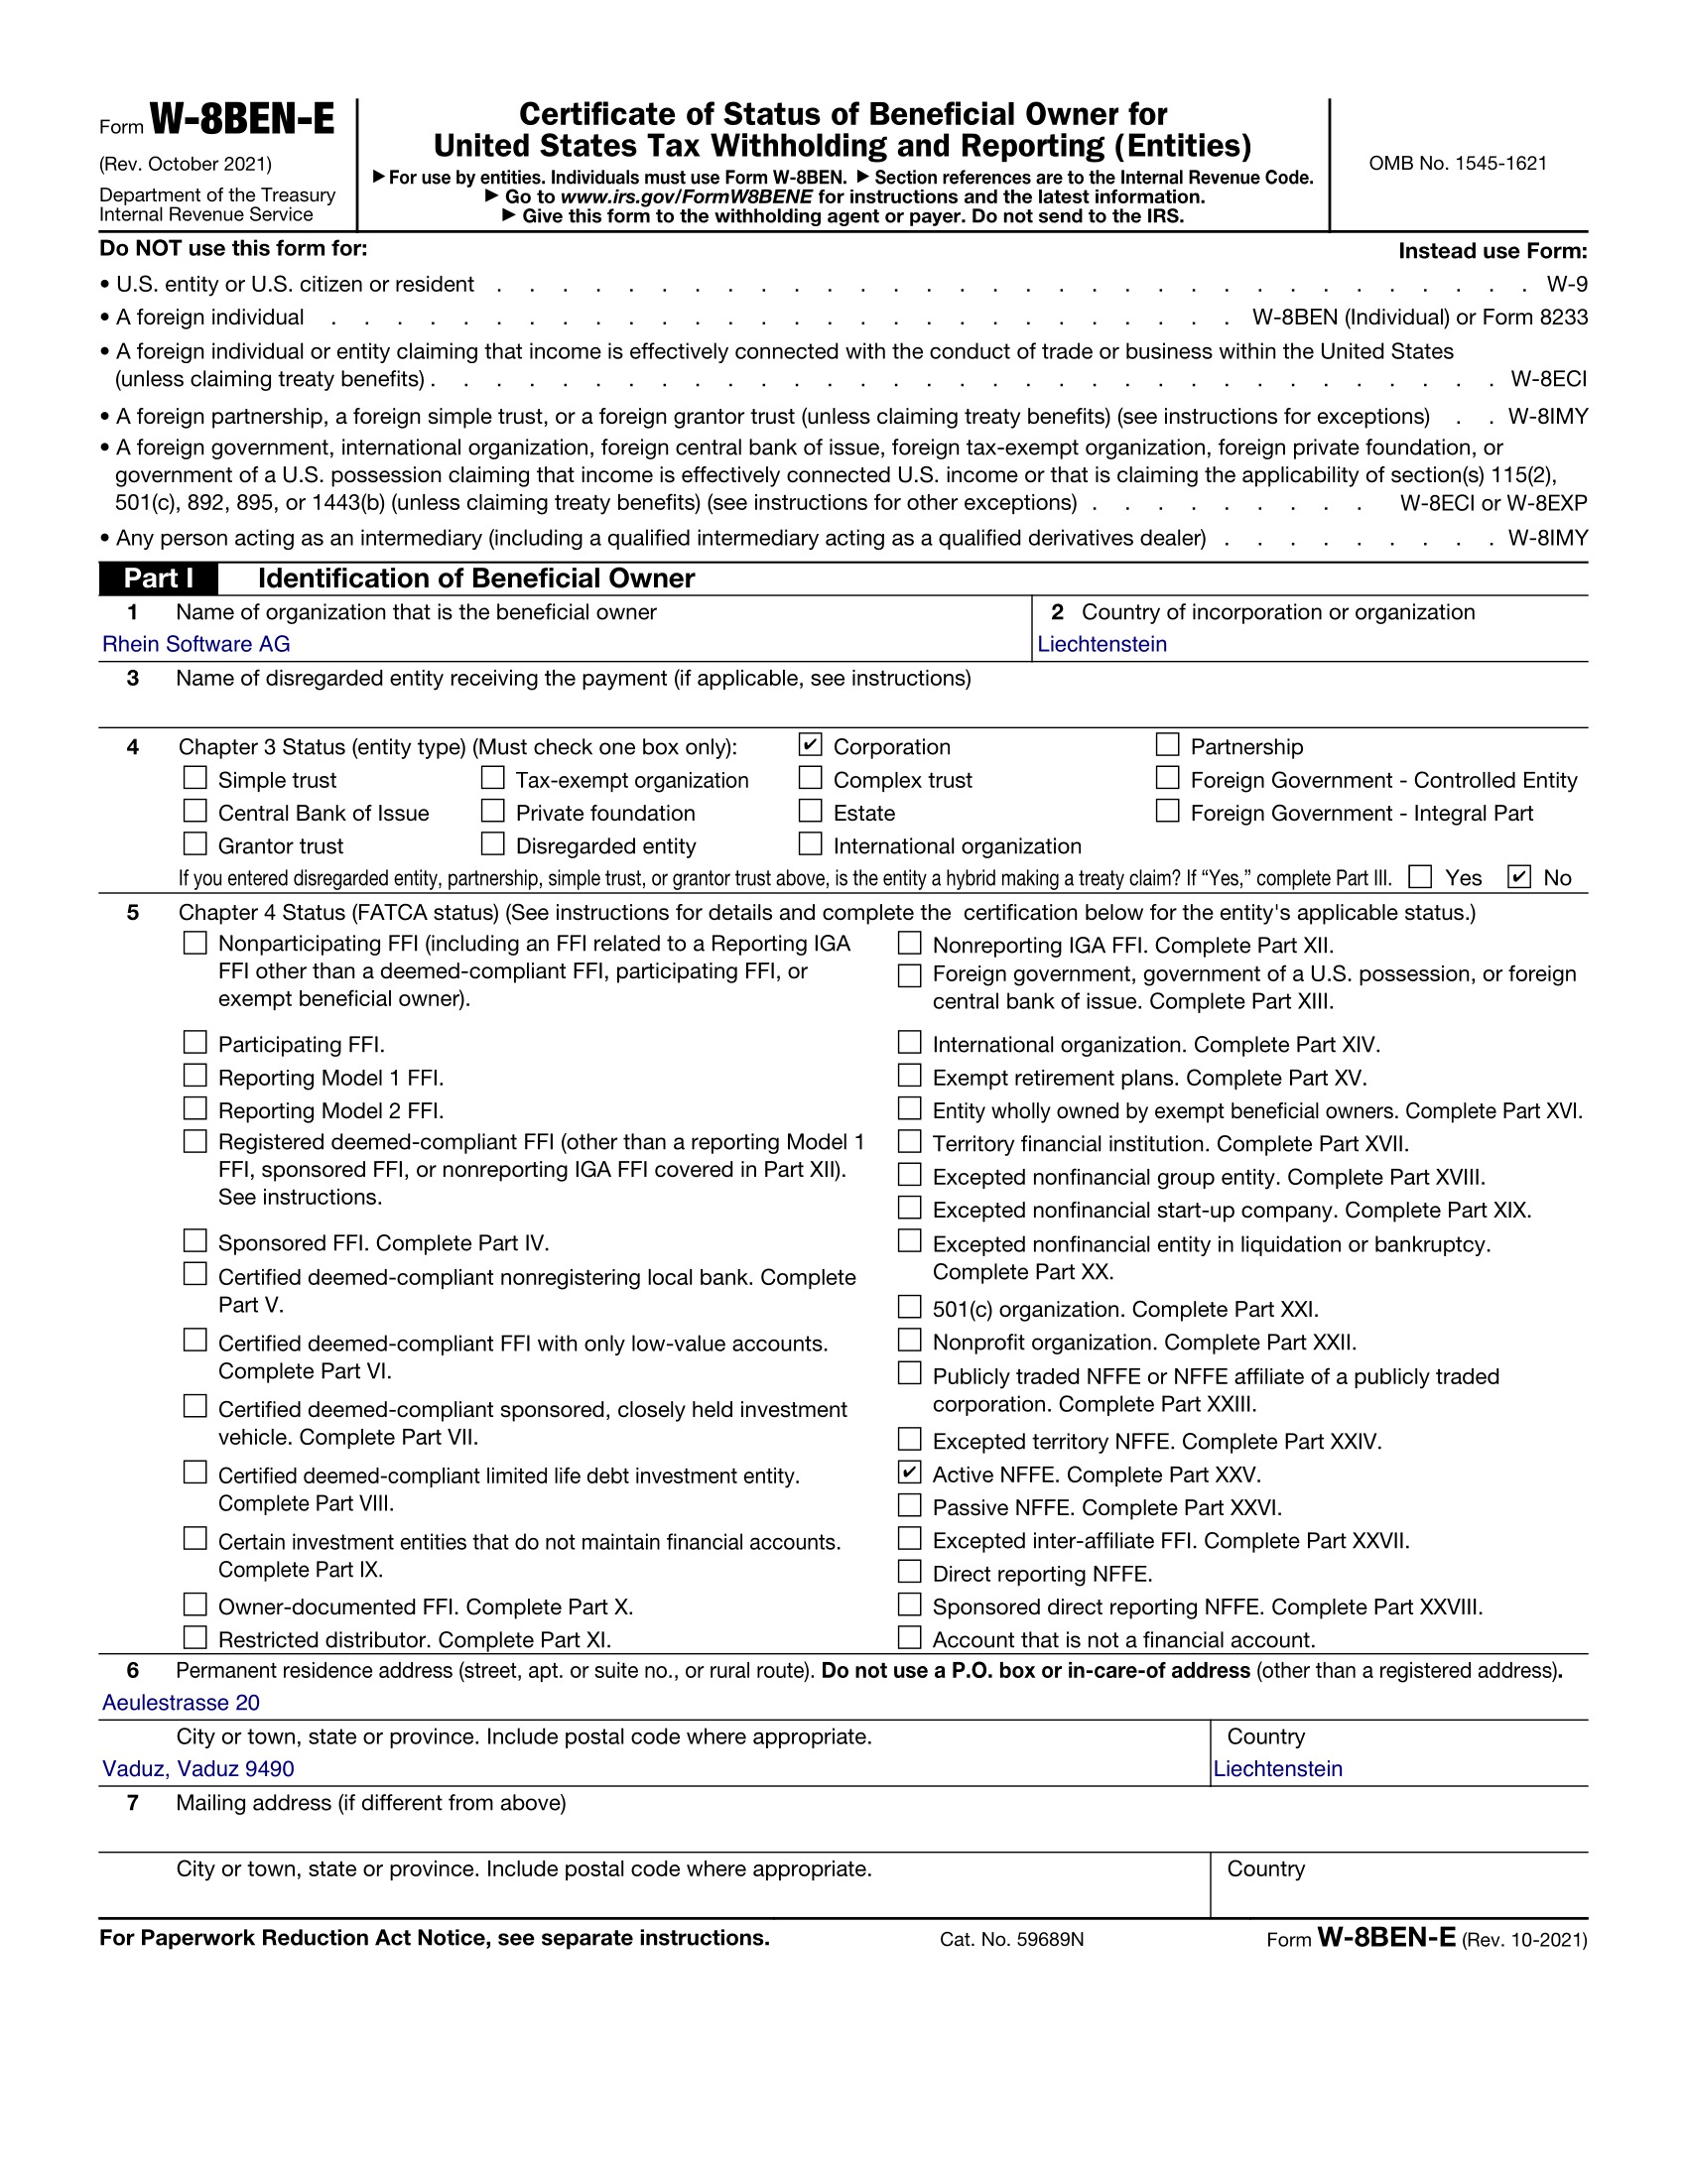
Nur ein Beispiel. Rhein Software AG, Aeulestrasse 20, Vaduz 9490, PEID 1100457, Chapter 3 Corporation, Active NFFE, Teil III leer. Die Strasse auf dem Formular steht ohne den Buchstaben Ä.
Was mit den Einkünften geschieht
Jede Zeile steht für sich. Übertragen Sie einen Satz nicht auf die Nachbarzeile. Es gibt keinen Abkommenssatz, den Sie aus einem DBA Liechtenstein mit einem anderen Staat oder aus dem DBA USA–Schweiz übernehmen könnten.
| Einkünfte | US-Quellensteuer | Warum |
|---|---|---|
| Dienstleistungen von Liechtenstein (Upwork, Toptal, direkte Kunden) | 0%. Dienstleistungen von Liechtenstein sind ausländische Quelle und damit keine US-Quelle. | Die Arbeit wird von Liechtenstein erbracht. Auf diese ausländische Quelle fällt keine US-Quellensteuer an. |
| Dienstleistungen, während Sie sich physisch in den USA befinden | Können in den USA besteuert werden. Dienstleistungen, die physisch in den USA erbracht werden, sind US-Quelle, und eine Abkommensbefreiung gibt es nicht. | Die physische Erbringung in den USA macht die Einkünfte zur US-Quelle. Liechtenstein hat dafür keine Abkommensbefreiung. |
| Softwarelizenz und Lizenzgebühren für geistiges Eigentum, das in den USA genutzt wird | 30%. Eine Softwarelizenz oder eine andere Lizenzgebühr für geistiges Eigentum, das in den USA genutzt wird, ist US-Quelle, und es gibt keinen Abkommenssatz. | Das geistige Eigentum wird in den USA genutzt. Der gesetzliche Satz ist 30%. |
| AdSense- oder YouTube-Einnahmen, die US-Zuschauern zugerechnet werden | 30% auf den US-Anteil. Werbeeinnahmen, die US-Zuschauern zugerechnet werden, sind US-Quelle, und es gibt keinen Abkommenssatz. | Nur der Anteil, der US-Zuschauern zugerechnet wird, ist US-Quelle. Dieser Anteil ist 30%. |
| Dividenden aus US-Aktien | 30%. Dividenden aus US-Aktien haben keinen Abkommenssatz, bei jeder Beteiligungsquote. | Es gibt keine Dividendenbestimmung eines DBA USA–Liechtenstein. Der gesetzliche Satz ist 30%. |
| Zinsen aus US-Quellen | 30%, sofern keine innerstaatliche US-Befreiung gilt. Fragen Sie einen Steuerberater. Sie ist nicht automatisch. | Zinsen aus US-Quellen sind US-Quelle. Eine innerstaatliche Befreiung ist vom DBA getrennt und eine Frage an den Steuerberater. |
Form W-8BEN-E erzeugt keinen Abkommenssatz. Es zeigt dem Zahler, dass die Gesellschaft ausländisch ist, damit Dienstleistungsentgelte von Liechtenstein nicht irrtümlich einbehalten werden.
Fragen vor der Unterschrift
Kurze Antworten für eine GmbH, eine AG oder ein Einzelunternehmen. Eine Anstalt, eine Stiftung oder eine Bank braucht einen Treuhänder, nicht diese Seite.
Gilt das DBA USA–Schweiz für Liechtenstein?
Nein. Das DBA USA–Schweiz gilt für eine in Liechtenstein ansässige Person oder Gesellschaft nicht, auch bei Zollunion, Schweizer Franken und UID. Nennen Sie keinen Artikel und keinen Satz aus diesem DBA.
Senkt das FATCA-Abkommen die Quellensteuer?
Nein. Das FATCA-Model-1-Abkommen von 2014 und das TIEA vom 8. Dezember 2008 sind Informationsaustausch. Sie senken keinen Satz.
Ist eine AG von 1998 automatisch per se?
Nein. Eine AG, die vor dem 7. Oktober 2004 gegründet wurde, wird erst ab dem Tag per se, an dem Personen, die am 7. Oktober 2004 nicht Eigentümer dieser AG waren, zusammen 50 Prozent oder mehr halten. Bis dahin — auch wenn Anteile nur unter Personen umverteilt werden, die am 7. Oktober 2004 bereits Eigentümer dieser AG waren — bleibt die AG eine eligible entity und kann Form 8832 einreichen.
Einzelunternehmen: W-8BEN oder W-8BEN-E?
Form W-8BEN. Ein Einzelunternehmen ist eine Person, keine GmbH und keine AG.
PEID oder FL-UID?
Die PEID (Personenidentifikationsnummer), zum Beispiel 1100457 für eine Gesellschaft und 2045318 für eine Person. Beide Beispiele zeigen nur das Format. Die FL-UID oder die MWST-Nummer (FL-xxx.xxx.xxx) ist eine Mehrwertsteuernummer und gehört nicht auf das Formular. Die PEID hat keine Prüfziffer.
Weiterlesen
- W-8BEN-E im Assistenten ausfüllen: W-8BEN-E-Assistenten starten (30 USD). Teil III bleibt leer.
- Sind Sie ein Einzelunternehmen?: W-8BEN-Assistenten nutzen (5 USD).
- Eine österreichische GmbH: W-8BEN-E für eine österreichische GmbH.
- Eine Schweizer GmbH oder AG: W-8BEN-E für die Schweizer GmbH.
- Einreichung beim Schweizer Broker: W-8BEN-E beim Schweizer Broker.
Fehler, die das Formular zurückschicken
- Das DBA USA–Schweiz verwenden: Es gilt für eine liechtensteinische Ansässigkeit nicht. Schreiben Sie keinen Schweizer Artikel auf Zeile 15.
- Sätze aus anderen DBA Liechtensteins: Ein DBA Liechtenstein mit einem anderen Staat gilt nicht gegenüber einem US-Zahler. Dividenden aus US-Aktien bleiben bei 30%.
- FL-UID statt PEID: Tragen Sie die PEID ein, zum Beispiel 1100457. Die FL-UID ist eine Mehrwertsteuernummer.
- Jede AG ist per se: Eine AG von vor dem 7. Oktober 2004 wird nicht durch jede Umverteilung per se. Es zählen Personen, die am 7. Oktober 2004 nicht Eigentümer dieser AG waren, zusammen 50 Prozent oder mehr.
- Eine Anstalt automatisch als Corporation: Eine Anstalt, Stiftung, ein Treuunternehmen oder ein Trust hat keine US-Standardeinstufung. Klären Sie Chapter 3 und Chapter 4 mit dem Treuhänder.