W-8BEN-E für die GmbH bei Interactive Brokers
Dieser Artikel wurde mit KI-Unterstützung erstellt und wurde nicht von einem menschlichen Redakteur geprüft. Er dient ausschließlich allgemeinen Informationszwecken und stellt keine Steuer-, Rechts- oder Finanzberatung dar.
Eine GmbH oder UG, die US-Aktien bei Interactive Brokers hält (oder bei CapTrader, dessen Konten bei IBKR geführt werden), braucht das Formular W-8BEN-E. Mit gültigem Formular werden US-Dividenden nach Artikel 10 des DBA mit 15 % statt 30 % besteuert. Die meisten vermögensverwaltenden GmbHs sind für FATCA eine Passive NFFE, nutzen das DBA über den Ownership-and-Base-Erosion-Test und tragen in Line 9b die Steuernummer der GmbH ein. Diese Seite geht genau diese Angaben durch.
Der Assistent fragt FATCA- und LOB-Angaben einzeln ab und füllt die passenden Teile aus — Part XXVI für eine Passive NFFE, Part XXIX bei US-Gesellschaftern.
Direkt zum W-8BEN-E-Assistenten · Hauptseite zum W-8BEN-E Formular · Investoren-Hub (Dividenden)
Was trägt eine vermögensverwaltende GmbH im W-8BEN-E für IBKR ein?
Line 4: Corporation. Line 5: Passive NFFE, wenn der Großteil der Einkünfte aus Dividenden und Kursgewinnen besteht — der Regelfall. Line 9b: die Steuernummer der GmbH, am besten im 13-stelligen ELSTER-Format, nicht die USt-IdNr. Line 14a: Germany; Line 14b: Ownership-and-Base-Erosion-Test (Artikel 28 Abs. 2 Buchst. f) nur, wenn beide Bedingungen erfüllt sind. An mindestens der Hälfte der Tage des Steuerjahres gehören mindestens 50 % jeder Gattung von Anteilen oder sonstigen Beteiligungen unmittelbar oder mittelbar in Deutschland ansässigen Personen, die selbst unter Artikel 28(2)(a), 28(2)(b), 28(2)(c)(aa), 28(2)(d) oder 28(2)(e) qualifiziert sind, und jeder zwischengeschaltete Eigentümer ist ebenfalls in Deutschland ansässig. Weniger als 50 % der Bruttoeinkünfte des Steuerjahres werden als abzugsfähige Zahlungen an Personen gezahlt oder abgegrenzt, die nicht solche Ansässige eines der beiden Staaten sind. Dividenden: 15 % nach Artikel 10 Abs. 2 Buchst. b, oder 5 % nach Artikel 10 Abs. 2 Buchst. a, wenn die GmbH unmittelbar mindestens 10 % der Stimmrechte an der US-Gesellschaft hält. Diese 15 % tragen Line 14a und 14b; nach den IRS-Anleitungen ist Line 15 dafür in der Regel nicht nötig, und unser Assistent schreibt dort trotzdem Artikel 10(2)(b), 15 %. 0 % nach Artikel 10(3)(a) braucht unmittelbare 80 % der Stimmrechte in den 12 Monaten vor dem Dividendenanspruch und eines von aa)–dd). 0 % nach Artikel 10(3)(b) gilt für einen Pensionsfonds im Sinne von Artikel 10(11), dessen Dividenden nicht aus einer Geschäftstätigkeit stammen, die er unmittelbar oder mittelbar ausübt. Line 15 wird auf Englisch ausgefüllt. Für den Nullsatz der Gesellschaft schreibt unser Assistent dort „Company holding directly 80%+ voting power, 12 months to dividend entitlement, aa)-dd), Art. 10(3)(a), 0%.“, für den Pensionsfonds „Pension fund as defined in Art. 10(11); not from its business, directly or indirectly; Art. 10(3)(b), 0%.“ Ein US-RIC oder ein deutsches Investmentvermögen erhält die 5 % nach Artikel 10(2)(a) und die 0 % der Gesellschaft nach Artikel 10(3)(a) nicht. Es bleiben 15 % nach Artikel 10(2)(b), und ein Pensionsfonds kann Artikel 10(3)(b) weiter nutzen. Ein deutsches Investmentvermögen braucht außerdem den 90%-Test des Artikels 28(6). Ein REIT erhält die 5 % und die 0 % der Gesellschaft nie. Artikel 10(2)(b) mit 15 % gilt für einen REIT nur in einem von drei Fällen: a) der Inhaber ist eine natürliche Person mit höchstens 10 %; oder b) die Dividende betrifft eine öffentlich gehandelte Gattung und der Inhaber hält höchstens 5 % irgendeiner Gattung; oder c) der Inhaber hält höchstens 10 % an einem diversifizierten REIT. Außerhalb dieser Fälle nennt der Vertrag keine Obergrenze: Chapter 3 behält 30 % ein, auch mit gültigem Formular. Die drei Fälle begrenzen nur Artikel 10(2)(b): Ein Pensionsfonds behält bei einer REIT-Dividende 0 % nach Artikel 10(3)(b). Greift Artikel 28(5), sind Dividenden auf 15 % des Bruttobetrags begrenzt. Ohne gültiges Formular: 30 %.
Wenn Sie eine Holding- oder mehrstufige Struktur nutzen, lesen Sie diesen Leitfaden zu W-8BEN-E für Holdings operativer Tochtergesellschaften — ein anderer FATCA-Fall als die vermögensverwaltende GmbH.
W-8BEN-E für Ihre GmbH bei IBKR erstellen
Der Assistent stellt einfache Fragen — woher der Großteil der Einkünfte stammt, wem die GmbH gehört, ob ein Gesellschafter US-Person ist — und füllt Chapter 3, FATCA und den Abkommensteil entsprechend aus. Sie erhalten ein fertiges PDF für einmalig 30 $.
W-8BEN-E-Assistent
Für eine Organisation
Für Unternehmen, Fonds, Personengesellschaften, die außerhalb der USA registriert sind.
Kostenlos starten. Die Zahlung ist erst im letzten Schritt erforderlich, um Ihr fertiges PDF herunterzuladen.
Wird geladen...
Hauptseite zum W-8BEN-E Formular · Privatperson? Zum W-8BEN wechseln
Wie viel US-Steuer eine GmbH auf Dividenden zahlt
US-Dividenden an eine deutsche GmbH werden an der Quelle besteuert. Mit gültigem W-8BEN-E und DBA-Anspruch beträgt der Satz 15 % (Artikel 10 Abs. 2 Buchst. b). Diesen Portfoliosatz tragen Line 14a und 14b. Nach den IRS-Anleitungen ist Line 15 dafür in der Regel nicht nötig; unser Assistent schreibt dort trotzdem Artikel 10(2)(b), 15 %, Dividenden, wie das Muster zeigt, und der Satz bleibt 15 %. Er sinkt auf 5 % (Artikel 10 Abs. 2 Buchst. a), wenn die GmbH unmittelbar mindestens 10 % der Stimmrechte an der ausschüttenden US-Gesellschaft hält — bei einem Depot bei IBKR selten. Diese 5 % dürfen in Line 15 stehen. 0 % nach Artikel 10(3)(a) braucht unmittelbare 80 % der Stimmrechte in den 12 Monaten vor dem Dividendenanspruch und eines von aa)–dd). 0 % nach Artikel 10(3)(b) gilt für einen Pensionsfonds im Sinne von Artikel 10(11), dessen Dividenden nicht aus einer Geschäftstätigkeit stammen, die er unmittelbar oder mittelbar ausübt. Line 15 wird auf Englisch ausgefüllt. Für den Nullsatz der Gesellschaft schreibt unser Assistent dort „Company holding directly 80%+ voting power, 12 months to dividend entitlement, aa)-dd), Art. 10(3)(a), 0%.“, für den Pensionsfonds „Pension fund as defined in Art. 10(11); not from its business, directly or indirectly; Art. 10(3)(b), 0%.“ Ein US-RIC oder ein deutsches Investmentvermögen erhält die 5 % nach Artikel 10(2)(a) und die 0 % der Gesellschaft nach Artikel 10(3)(a) nicht. Es bleiben 15 % nach Artikel 10(2)(b), und ein Pensionsfonds kann Artikel 10(3)(b) weiter nutzen. Ein deutsches Investmentvermögen braucht außerdem den 90%-Test des Artikels 28(6). Ein REIT erhält die 5 % und die 0 % der Gesellschaft nie. Artikel 10(2)(b) mit 15 % gilt für einen REIT nur in einem von drei Fällen: a) der Inhaber ist eine natürliche Person mit höchstens 10 %; oder b) die Dividende betrifft eine öffentlich gehandelte Gattung und der Inhaber hält höchstens 5 % irgendeiner Gattung; oder c) der Inhaber hält höchstens 10 % an einem diversifizierten REIT. Außerhalb dieser Fälle nennt der Vertrag keine Obergrenze: Chapter 3 behält 30 % ein, auch mit gültigem Formular. Die drei Fälle begrenzen nur Artikel 10(2)(b): Ein Pensionsfonds behält bei einer REIT-Dividende 0 % nach Artikel 10(3)(b). Greift Artikel 28(5), ist die Dividende auf 15 % des Bruttobetrags begrenzt. Ohne gültiges Formular behält der Broker 30 % ein.
Beispiel: Aus 1.000 $ Dividende werden mit Formular 850 $ auf dem Konto, ohne Formular 700 $.
Was mit den 15 % in Deutschland passiert
Die im Rahmen des DBA-Satzes einbehaltene US-Steuer wird auf die Körperschaftsteuer der GmbH angerechnet (§ 26 KStG). Dividenden aus Beteiligungen unter 10 % sind in Deutschland voll steuerpflichtig (§ 8b Abs. 4 KStG); die 95-%-Freistellung für größere Beteiligungen greift bei einem typischen Depot also nicht. Das W-8BEN-E entscheidet nur die US-Seite: 15 % statt 30 %.
Wie IBKR das Formular nutzt
IBKR fragt die Steuererklärung bei der Eröffnung des Firmenkontos ab und erneut vor ihrem Ablauf. Ein W-8BEN-E gilt bis zum Ende des dritten Kalenderjahres nach der Unterschrift. Firmenname, Anschrift und Steuernummer müssen zum Kontoantrag passen. Ändern sich Anschrift, Gesellschafter oder FATCA-Status, ist innerhalb von 30 Tagen ein neues Formular fällig. Für CapTrader-Konten gilt dasselbe, weil sie bei IBKR geführt werden.
Passive NFFE oder Active NFFE?
Der FATCA-Status folgt den Zahlen, nicht der Rechtsform. Eine GmbH ist nur dann Active NFFE, wenn im Vorjahr weniger als 50 % ihrer Bruttoeinkünfte passiv waren (Dividenden, Zinsen, Lizenzen, Mieten) und weniger als 50 % ihres Vermögens solche Einkünfte erzielt. Eine vermögensverwaltende GmbH, die von Dividenden und Kursgewinnen lebt, erfüllt beides nicht. Sie ist Passive NFFE (Part XXVI): Line 40b, wenn keine US-Person mehr als 10 % hält, sonst Line 40c und Part XXIX.
Zwei Ausnahmen. Verwaltet ein externer Vermögensverwalter das Depot mit Ermessensmandat, kann die GmbH als Finanzinstitut statt als NFFE gelten — das ist gesondert zu prüfen. Eine Holding operativer Tochtergesellschaften ist ein anderer Fall (Part XVIII oder Active NFFE) — siehe den Holding-Leitfaden.
Für wen diese Seite gedacht ist
Für deutsche GmbHs und UGs, die eigenes Geld über Interactive Brokers oder CapTrader in US-Aktien anlegen: Trading-GmbH, Familien-Vermögensverwaltung, die vermögensverwaltende GmbH eines Gründers. Für ein Privatdepot bei IBKR gilt das W-8BEN, nicht das W-8BEN-E.
So füllen Sie das W-8BEN-E für IBKR aus
Die Angaben einer typischen vermögensverwaltenden GmbH mit Gesellschaftern in Deutschland.
Line 1–4: Name und Typ
Firmenname exakt wie im Handelsregister und im IBKR-Konto; Land Germany; Line 4 Corporation.
Line 5: Passive NFFE
Der Großteil der Einkünfte sind Dividenden und Kursgewinne, also Passive NFFE. Dann Part XXVI: Line 40b, wenn keine US-Person mehr als 10 % hält, sonst Line 40c und Part XXIX.
Line 9b: Steuernummer
Die Steuernummer der GmbH vom Finanzamt, am besten im 13-stelligen ELSTER-Format. Nicht die USt-IdNr., nicht die Steuer-ID eines Gesellschafters.
Line 14: DBA und LOB
14a Germany. 14b: Ownership-and-Base-Erosion-Test (Artikel 28 Abs. 2 Buchst. f) nur, wenn beide Bedingungen erfüllt sind. An mindestens der Hälfte der Tage des Steuerjahres gehören mindestens 50 % jeder Gattung von Anteilen oder sonstigen Beteiligungen unmittelbar oder mittelbar in Deutschland ansässigen Personen, die selbst unter Artikel 28(2)(a), 28(2)(b), 28(2)(c)(aa), 28(2)(d) oder 28(2)(e) qualifiziert sind, und jeder zwischengeschaltete Eigentümer ist ebenfalls in Deutschland ansässig. Weniger als 50 % der Bruttoeinkünfte des Steuerjahres werden als abzugsfähige Zahlungen an Personen gezahlt oder abgegrenzt, die nicht solche Ansässige eines der beiden Staaten sind. Artikel 28(4) erfasst das Tätigen oder Verwalten von Anlagen für eigene Rechnung nicht, außer Bank-, Versicherungs- oder Wertpapiergeschäfte, die eine Bank, ein Versicherungsunternehmen oder ein zugelassener Wertpapierhändler betreibt.
Line 15 und Unterschrift
Für den Portfoliosatz von 15 % nach Artikel 10 Abs. 2 Buchst. b tragen Line 14a und 14b den Anspruch; nach den IRS-Anleitungen ist Line 15 dafür in der Regel nicht nötig. Unser Assistent schreibt trotzdem Artikel 10(2)(b), 15 %, Dividenden in Line 15; der Satz bleibt 15 %. Line 15 darf Artikel 10 Abs. 2 Buchst. a und 5 % nennen, wenn die GmbH unmittelbar mindestens 10 % der Stimmrechte an der ausschüttenden Gesellschaft hält. Line 15 wird auf Englisch ausgefüllt. Für den Nullsatz der Gesellschaft schreibt unser Assistent dort „Company holding directly 80%+ voting power, 12 months to dividend entitlement, aa)-dd), Art. 10(3)(a), 0%.“, für den Pensionsfonds „Pension fund as defined in Art. 10(11); not from its business, directly or indirectly; Art. 10(3)(b), 0%.“ Greift Artikel 28(5), ist die Dividende auf 15 % des Bruttobetrags begrenzt. Es unterschreibt der Geschäftsführer.
Häufige Fehler
Active NFFE aus Gewohnheit
Der häufigste Fehler bei vermögensverwaltenden GmbHs. Sind Dividenden und Kursgewinne der Großteil der Einkünfte, lautet der Status Passive NFFE.
USt-IdNr. in Line 9b
Line 9b verlangt die Steuernummer. Die USt-IdNr. gehört zur Umsatzsteuer.
Aktive Geschäftstätigkeit in Line 14b
Artikel 28(4) erfasst das Tätigen oder Verwalten von Anlagen für eigene Rechnung nicht, außer Bank-, Versicherungs- oder Wertpapiergeschäfte, die eine Bank, ein Versicherungsunternehmen oder ein zugelassener Wertpapierhändler betreibt. Eine vermögensverwaltende GmbH, die keine Bank, kein Versicherer und kein solcher Händler ist, nutzt den Ownership-and-Base-Erosion-Test.
Daten des Gesellschafters
Das Formular beschreibt die GmbH. Steuer-ID, Privatanschrift oder W-8BEN eines Gesellschafters gehören nicht hinein.
Beispiel: ausgefülltes W-8BEN-E einer vermögensverwaltenden GmbH
Das W-8BEN-E einer fiktiven vermögensverwaltenden GmbH aus München: Passive NFFE ohne US-Gesellschafter, Steuernummer im ELSTER-Format, Line 15 mit Artikel 10(2)(b), 15 % und Dividenden, wie der Assistent sie schreibt, Ownership-and-Base-Erosion-Test.
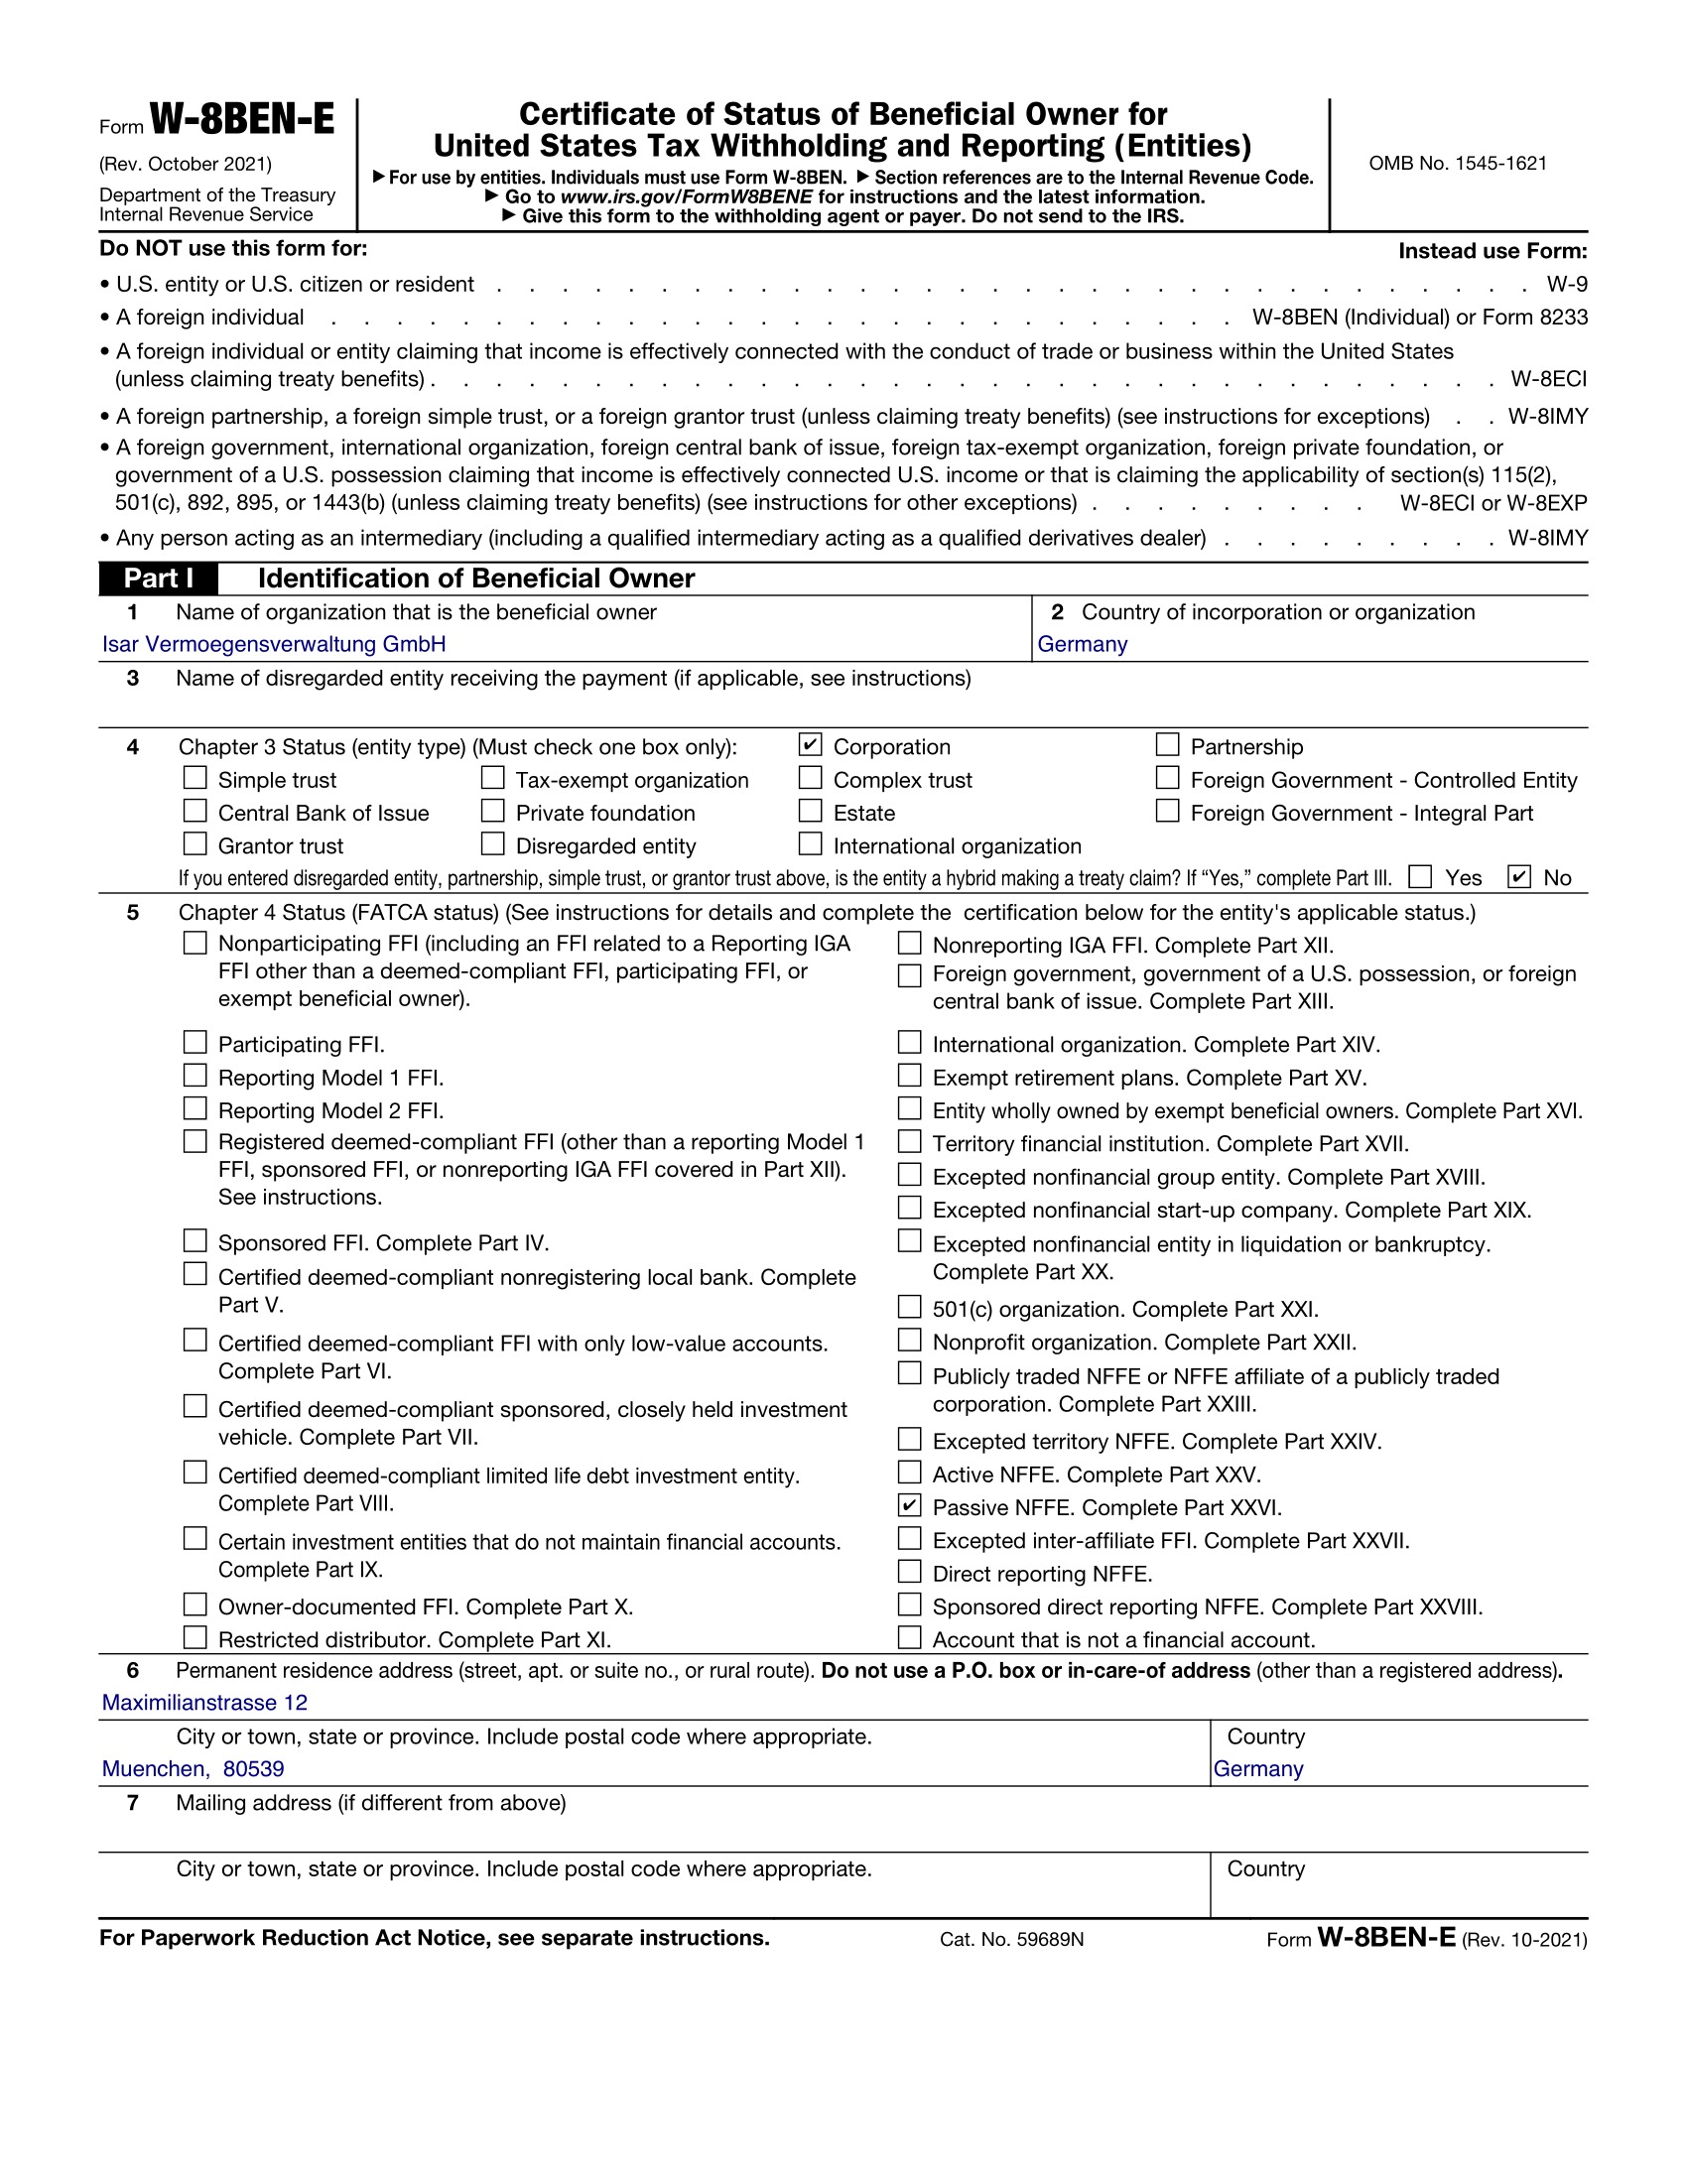
Beispiel. Die Isar Vermögensverwaltung GmbH, Maximilianstraße 12, 80539 München, ist fiktiv.
FAQ: W-8BEN-E für die GmbH bei IBKR
Welche Steuer fällt auf US-Dividenden einer deutschen GmbH an?
15 % mit gültigem W-8BEN-E nach Artikel 10 Abs. 2 Buchst. b DBA. Den Anspruch tragen Line 14a und 14b; nach den IRS-Anleitungen ist Line 15 dafür in der Regel nicht nötig, und unser Assistent schreibt dort trotzdem Artikel 10(2)(b), 15 %. 5 % nach Artikel 10 Abs. 2 Buchst. a bei unmittelbarem Halten von mindestens 10 % der Stimmrechte dürfen in Line 15 stehen. 0 % nach Artikel 10(3)(a) braucht 80 % der Stimmrechte und eines von aa)–dd). 0 % nach Artikel 10(3)(b) gilt für einen Pensionsfonds im Sinne von Artikel 10(11). Ein US-RIC oder ein deutsches Investmentvermögen erhält die 5 % nach Artikel 10(2)(a) und die 0 % der Gesellschaft nach Artikel 10(3)(a) nicht. Es bleiben 15 % nach Artikel 10(2)(b), und ein Pensionsfonds kann Artikel 10(3)(b) weiter nutzen. Ein deutsches Investmentvermögen braucht außerdem den 90%-Test des Artikels 28(6). Ein REIT erhält die 5 % und die 0 % der Gesellschaft nie. Artikel 10(2)(b) mit 15 % gilt für einen REIT nur in einem von drei Fällen: a) der Inhaber ist eine natürliche Person mit höchstens 10 %; oder b) die Dividende betrifft eine öffentlich gehandelte Gattung und der Inhaber hält höchstens 5 % irgendeiner Gattung; oder c) der Inhaber hält höchstens 10 % an einem diversifizierten REIT. Außerhalb dieser Fälle nennt der Vertrag keine Obergrenze: Chapter 3 behält 30 % ein, auch mit gültigem Formular. Die drei Fälle begrenzen nur Artikel 10(2)(b): Ein Pensionsfonds behält bei einer REIT-Dividende 0 % nach Artikel 10(3)(b). Greift Artikel 28(5), ist die Dividende auf 15 % des Bruttobetrags begrenzt. 30 % ohne gültiges Formular. In Deutschland werden die 15 % auf die Körperschaftsteuer angerechnet (§ 26 KStG).
Ist eine vermögensverwaltende GmbH Active oder Passive NFFE?
In der Regel Passive: Active NFFE verlangt weniger als 50 % passive Einkünfte und weniger als 50 % passives Vermögen. Eine GmbH, die von Dividenden und Kursgewinnen lebt, liegt über beiden Grenzen.
Welches LOB-Kästchen kreuzt eine vermögensverwaltende GmbH an?
Meist „Company that meets the ownership and base erosion test“ (Artikel 28 Abs. 2 Buchst. f), und nur wenn beide Bedingungen erfüllt sind. Artikel 28(4) erfasst das Tätigen oder Verwalten von Anlagen für eigene Rechnung nicht, außer Bank-, Versicherungs- oder Wertpapiergeschäfte, die eine Bank, ein Versicherungsunternehmen oder ein zugelassener Wertpapierhändler betreibt.
Gilt dasselbe Formular bei CapTrader?
Ja. CapTrader-Konten werden bei Interactive Brokers geführt, das W-8BEN-E ist dasselbe.
Welche Nummer gehört in Line 9b?
Die Steuernummer der GmbH vom Finanzamt, am besten ins 13-stellige ELSTER-Format umgerechnet. Nicht die USt-IdNr.
Quellen
Länderbezogene Leitfäden
W-8BEN-E für die GmbH in wenigen Minuten
Beantworten Sie die Fragen zu Einkünften, Gesellschaftern und DBA und erhalten Sie ein fertiges W-8BEN-E für das IBKR-Konto Ihrer GmbH.
Jetzt starten (30 $)