AdSense W-8BEN-E für Medienunternehmen — $30, geführtes PDF
Dieser Artikel wurde mit KI-Unterstützung erstellt und wurde nicht von einem menschlichen Redakteur geprüft. Er dient ausschließlich allgemeinen Informationszwecken und stellt keine Steuer-, Rechts- oder Finanzberatung dar.
Google AdSense zahlt ausländischen Publishern, wenn Displayanzeigen auf Websites, Blogs und Apps laufen, die auf ein Unternehmen registriert sind — nicht auf einen Solo-Blogger, der im eigenen Namen abrechnet. Wenn die Zahlungsempfängerin eine ausländische juristische Person ist, fordert der Bereich für Steuerinformationen bei Google in der Regel IRS Form W-8BEN-E (Certificate of Status of Beneficial Owner for United States Tax Withholding and Reporting (Entity)).
Dieses Zertifikat sagt Google, wer die Entity ist, wo sie organisiert ist und wie das FATCA-Reporting gilt. Bei Website-AdSense soll es belegen, dass das Unternehmen ausländisch ist: Google stuft dieses Einkommen als Services ein, sodass mit genehmigten Steuerdaten nichts einbehalten wird. Ein Treaty-Anspruch spielt nur dann eine Rolle, wenn das Unternehmen auch YouTube- oder Google-Play-Royalties erzielt.
Diese Seite ist für Medien- und Verlagsunternehmen, Blog-Netzwerke, News-Portale, AdMob-App-Publisher und Holdinggesellschaften mit mehreren Sites, die nach AdSense W-8BEN-E, Google AdSense tax form company, media company AdSense tax, publisher W-8BEN-E, AdSense foreign company tax oder AdMob W-8BEN-E gesucht haben. Sie ist nicht für Solo-Blogger (siehe unsere Seite zum individuellen W-8BEN) und nicht für YouTube-Kanal-Entities (siehe unsere Seite YouTube W-8BEN-E).
Sie erhalten eine kurze Antwort, den geführten Wizard nahe oben, Kontext zur Quellensteuer ohne falsche Garantien, typische Fehler, die Teams wiederholen, und eine FAQ, die zu den sichtbaren Fragen für das Schema passt.
Ergebnisse hängen von Ihren Fakten und der Zuschauer-Geografie ab. Treaty-Sätze können sich ändern — prüfen Sie sie anhand der aktuellen IRS-Treaty-Tabellen. Bei Strukturen mit mehreren Entities oder großen Strukturen konsultieren Sie einen qualifizierten Steuerberater.
 KI-generiertes Bild
Braucht ein AdSense-Verlagsunternehmen W-8BEN-E?
Ja — meistens, wenn Google AdSense oder AdMob an ein ausländisches Unternehmen oder eine andere Entity zahlt — nicht an einen Einzelblogger in eigener Person. Medienunternehmen, Blog-Netzwerke und Unternehmenskonten mit AdSense-Auszahlungen auf den Namen einer juristischen Person tragen in der Regel W-8BEN-E ein, damit Google den Auslandsstatus, Chapter 3-Stellungen zur Quellensteuer (soweit relevant) und Chapter 4 (FATCA)-Kategorien dokumentieren kann.
Einzelpublisher und Einzelunternehmer als natürliche Personen nutzen typischerweise Form W-8BEN. Die Unterscheidung betrifft die juristische Ebene, auf die Zahlungen erfolgen und wie sie im Google Publisher-Profil geführt wird — nicht wie „groß“ sich die Redaktion anfühlt.
Der AdSense-Steuerinformationsbereich verlangt bei ausländischen Unternehmen eine Entity-Zertifizierung. Wenn Zahlungsempfängerprofil, Bankabwicklung und Gründungsunterlagen auf eine Nicht-US-Entity passen, behandeln Sie AdSense W-8BEN-E als Standardweg, bis ein Fachmann eine andere Form für Ihre Sachverhalte nennt.
- Website- und Blog-AdSense-Konten, bei denen Auszahlungen an eine ausländische Kapitalgesellschaft, Partnership oder andere Entity — nicht an ein persönliches Publisher-Profil — gehen, reichen in der Regel W-8BEN-E ein.
- AdMob-App-Publisher mit In-App-Werbeerlösen auf Unternehmensniveau müssen den Zertifikatstyp an die im Google-Zahlungsprofil genannte ausländische juristische Person anpassen.
- Multi-Site-Blog-Netzwerke und Content-Portale, die Werbeerlöse unter einem konsolidierten Unternehmenszahlungsempfänger bündeln, zertifizieren üblicherweise einmal auf Ebene der Entity, die Google Publisher-Zahlungen erhält.
- Google Publisher-Zahlungen und der AdSense-Steuerworkflow erwarten W-8BEN-E, wenn der beneficial owner der Display-Werbeerlöse eine ausländische Organisation — keine natürliche Person — ist.
W-8BEN-E für AdSense generieren (Schritt für Schritt)
Sie müssen die IRS-Anweisungen nicht auswendig kennen und nicht raten, welches Chapter 4 (FATCA)-Kästchen für ein Verlagsunternehmen gilt. Der W8GetEasy-Wizard stellt Fragen in Alltagssprache, zeigt die Abschnitte, die für Ihre Entity zählen, und erstellt eine ausgefüllte W-8BEN-E als PDF. Das Steuertool von Google stellt dieselben Fragen und erzeugt aus Ihren Antworten ein eigenes Formular, sodass das PDF als zeilenweise Referenz und als Nachweis dient.
Der Ablauf umfasst Firmendaten, das Gründungsland, die Chapter 3-Klassifizierung, den FATCA Chapter 4-Status, Treaty-Ansprüche für YouTube- oder Google-Play-Royalties, falls Ihr Unternehmen sie ebenfalls erzielt, und die Unterschrift. Die Formularerzeugung ist eine einmalige Zahlung von $30, einschließlich des herunterladbaren PDF.
Sie bleiben für die Richtigkeit verantwortlich: Der Wizard formatiert Ihre Antworten, aber Ihre Zertifizierungen müssen zu den Gründungsunterlagen, Ihrem Google-Publisher-Zahlungsempfängerprofil und der Art passen, wie Sie Werbeerlöse tatsächlich erzielen.
W-8BEN-E-Wizard (Unternehmen)
Für eine Organisation
Für Unternehmen, Fonds, Personengesellschaften, die außerhalb der USA registriert sind.
Kostenlos starten. Die Zahlung ist erst im letzten Schritt erforderlich, um Ihr fertiges PDF herunterzuladen.
Wird geladen...
Was ist Form W-8BEN-E für AdSense-Verlagsunternehmen?
Form W-8BEN-E ist das IRS-Zertifikat, das ausländische Entities US-Quellensteuer-Agenten und Zahlern vorlegen. Es nennt, wer der beneficial owner ist, wo die Entity organisiert ist und wie sie bei der Chapter 3-Quellensteuer auf bestimmte Zahlungen aus US-Quellen zu behandeln ist.
Es enthält auch den Chapter 4 (FATCA)-Status, damit Zahler die Regeln zur Informationsberichterstattung erfüllen können. Google handelt als US-Withholding Agent für AdSense und AdMob: Es muss dokumentieren, ob Empfänger US-Personen oder ausländische Personen sind und welcher Satz gilt, bevor in erfassten Situationen Geld fließt.
Google stuft Website-AdSense als "Services or other business income" ein. YouTube und Google Play werden als Other Copyright Royalties gezahlt. Für ein Unternehmen, das seine Sites außerhalb der USA betreibt, ist dieses Einkommen nicht US-source, sodass Google nach Genehmigung der Steuerdaten keine US-Steuer darauf einbehält. Die W-8BEN-E bleibt erforderlich: Google muss den Nachweis haben, dass der Zahlungsempfänger eine ausländische Entity ist.
W-8BEN-E ist keine Gewerbeanmeldung und kein Ersatz für lokale Körperschaftsteuererklärungen. Es ist ein Quellensteuerzertifikat, das die Verbindung zwischen Ihrem Google-Publisher-Profil, den Antworten im Steuertool von Google und der Art schließt, wie Google Zahlungen einstuft.
Wer reicht W-8BEN-E für AdSense ein?
Wenn AdSense oder AdMob eine ausländische juristische Person zahlt und der Google-Steuerworkflow ein Entity-Zertifikat verlangt, sind Sie in der Regel im W-8BEN-E-Umfeld. Typische Profile:
- Medien- und Verlagsunternehmen mit Content-Websites, über Unternehmens-AdSense-Konten monetarisiert.
- Blog-Netzwerke und Content-Portale, die Display-Auszahlungen auf den Firmennamen erhalten.
- News-Sites und Nischen-Unternehmen, die redaktionelle Properties über Google AdSense auf Entity-Ebene monetarisieren.
- App-Publisher mit AdMob (In-App-AdSense von Google), wenn Zahlungen auf ein Auslands-Entwicklerkonto der Firma laufen.
- Holdinggesellschaften, die Multi-Site-Werbeerlöse unter einem rechtlichen Google Publisher-Zahlungsempfänger bündeln.
- Ausländische Entities (Sp. z o.o., GmbH, LTD, LLC, BV, SARL usw.) mit AdSense-Erlösen auf das Firmenkonto.
Praxisbeispiel: Eine neue Tochtergesellschaft hatte keine genehmigten Steuerdaten
Waldpresse Medien GmbH betreibt eine Gruppe deutscher Content-Sites, die über ein Google-AdSense-Konto monetarisiert werden, mit genehmigten US-Steuerdaten in den Unterlagen. 2025 verlegte die Gruppe drei Websites mit geringerem Traffic in eine neue Tochtergesellschaft, Waldpresse Regional Medien GmbH, mit eigenem AdSense-Zahlungsprofil.
Google überträgt die Steuerdaten einer Muttergesellschaft nicht auf eine neue juristische Person. Bis die Tochtergesellschaft ihre eigene W-8BEN-E im Steuertool eingereicht hatte, hatte Google keinen Nachweis, dass sie eine ausländische Entity ist, und konnte zu den Standardsätzen einbehalten. Jonas Vogt, der Finanzleiter der Gruppe, bemerkte die Lücke bei der ersten Auszahlung der Tochtergesellschaft, reichte das Formular mit einem affidavit of unchanged status ein und beantragte die Erstattung vor dem 31. Dezember desselben Jahres.
- Muttergesellschaft: keine Änderung — ihre genehmigten Steuerdaten blieben gültig.
- Tochtergesellschaft: Standard-Quellensteuer, bis ihre eigenen Steuerdaten genehmigt waren; im selben Kalenderjahr einbehaltene Beträge wurden nach dem affidavit of unchanged status erstattet.
Keine US-Quellensteuer bedeutet nicht, dass die AdSense-Einkünfte in Deutschland steuerfrei sind
Website-AdSense, das eine deutsche Gesellschaft ohne Aktivitäten in den USA erzielt, ist nicht US-source, sodass Google nach Genehmigung der Steuerdaten keine US-Steuer einbehält. Waldpresse Medien GmbH erfasst die Einkünfte trotzdem in ihrem Gewinn in der Körperschaftsteuererklärung, die beim Finanzamt eingereicht wird, wie jede andere Einnahme.
Weil keine US-Steuer einbehalten wird, gibt es nichts, das auf die deutsche Körperschaftsteuer anzurechnen wäre. Die Entlastung bei der Doppelbesteuerung zählt nur für Einkommen, auf das Google einbehält — zum Beispiel YouTube- oder Google-Play-Royalties einer Konzerngesellschaft mit Sitz in einem Land, dessen Treaty-Satz über 0% liegt.
- Weisen Sie die AdSense-Einkünfte im Gewinn der Gesellschaft für die Körperschaftsteuer aus.
- Bewahren Sie den Status der genehmigten Steuerdaten und das von Google erzeugte PDF bei Ihren Unterlagen auf.
- Jede neue Konzerngesellschaft mit eigenem AdSense-Zahlungsprofil reicht ihre eigene W-8BEN-E ein.
Behält Google Steuern auf AdSense-Erlösen ausländischer Unternehmen ein?
Google behält US-Steuer nur auf Einkommen aus US-Quellen ein, und sein Steuertool ordnet Zahlungen Einkunftsarten zu. Website-AdSense ist "Services or other business income". YouTube Partner Program und Google Play sind "Other Copyright Royalties". Services werden dort bezogen, wo sie erbracht werden, sodass ein Verlagsunternehmen, das seine Sites außerhalb der USA betreibt, kein AdSense-Einkommen aus US-Quellen hat — mit genehmigten Steuerdaten behält Google darauf nichts ein.
Das Bild ändert sich in zwei Fällen. Erstens fehlende oder ungültige Steuerdaten: Google kann dann 30% Chapter 3-Quellensteuer oder 24% backup withholding anwenden. Zweitens machen US-Aktivitäten — Personal oder Ausrüstung in den USA, die an der Erzielung der Erlöse beteiligt sind — diesen Teil des Einkommens zu US-source.
Wenn dasselbe Unternehmen auch mit YouTube oder Google Play verdient, sind diese Zahlungen Royalties: Google behält den Royalties-Satz des Treaties Ihres Unternehmens auf den Anteil der US-Nutzer ein, zum Beispiel 0% nach dem Treaty US–UK oder US–Deutschland und 10% nach dem Treaty US–Polen.
- Website-AdSense mit genehmigten Steuerdaten und ohne US-Aktivitäten: keine US-Quellensteuer.
- Keine Steuerdaten oder abgelehnte Steuerdaten: Google kann 30% (Chapter 3) oder 24% (backup withholding) einbehalten.
- YouTube- oder Google-Play-Erlöse desselben Unternehmens: Royalties, einbehalten zum Royalties-Satz Ihres Treaties nur auf den Anteil der US-Nutzer.
- Google aktualisiert die Steuerdaten mindestens alle 3 Jahre und immer dann, wenn sich Rechtsname, Adresse, Klassifizierung oder Treaty-Position ändern.
So füllen Sie W-8BEN-E für AdSense aus
Nutzen Sie diese Reihenfolge als Checkliste bevor Sie dieselben Fragen für AdSense oder AdMob im Steuertool von Google beantworten. Finance und Ops halten die Geschichte zwischen Google Publisher-Zahlungsempfängerprofil, Bank-KYC und PDF konsistent.
Entity-Status auf Ihrem AdSense-Konto bestätigen
Bevor Sie das IRS-PDF öffnen, prüfen Sie, dass Ihr Google AdSense- oder AdMob-Konto als Unternehmenszahlungsempfänger — nicht als persönliches Publisher-Profil — geführt wird. Wenn Verträge, Rechnungen und Bank-KYC alle auf eine ausländische juristische Person verweisen, ist W-8BEN-E üblicherweise richtig. Solo-Blogger auf persönlichen Konten nutzen typischerweise W-8BEN. Wenn der Zahlungsempfängertyp in Googles Zahlungsprofil nicht zum Formulartyp passt, setzt Googles Steuertool die Einreichung auf Prüfung oder lehnt sie ab, und die Standardquellensteuer kann gelten, bis die Steuerinformationen genehmigt sind.
Rechtsname und Land passend zum AdSense-Zahlungsempfängerprofil
Tragen Sie exakten Rechtsnamen der Entity, Postadresse und ausländische Steuer-IDs gemäß Gründungsunterlagen, Google Publisher-Zahlungsprofil und Bankunterlagen ein. Wählen Sie die Jurisdiktion der Gründung — das verankert Treaty-Verfügbarkeit und bestätigt, dass Sie als ausländische Entity — nicht als inländische US-Kapitalgesellschaft — zertifizieren. Nach Reorganisation oder Rebranding von Sites unter neuem Parent sollten Sie das Formular an den aktuellen von Google erwarteten Zahlungsempfänger anpassen — nicht an eine alte Shelf-Company, die keine Auszahlungen mehr erhält.
Chapter 3 Entity-Klassifizierung
Wählen Sie den Chapter 3-Status Ihrer Gründungsunterlagen — Kapitalgesellschaft, Partnership, als im Ausland Eigentümer behandelte disregarded entity, Regierung, Zentralbank oder eine andere gelistete Kategorie. Diese Auswahl treibt anwendbare Quellensteuerregeln und verfügbare Treaty-Felder. Wählen Sie den Status, der zu Ihren Gründungsdokumenten passt: Google prüft Ihre Antworten im Steuertool gegen Ihr Zahlungsprofil und kann Belege anfordern, wenn sie nicht übereinstimmen.
FATCA Chapter 4-Status
Deklarieren Sie die FATCA-Kategorie Ihrer Realität — active NFFE, passive NFFE, participating FFI, exempt beneficial owner oder einen anderen angemessenen Pfad. Chapter 4 beantwortet Informationsreporting; es muss mit dem Chapter 3 Entity-Typ harmonisieren. Widersprüche zwischen „active NFFE“ und passiven Werbeerlös-Fakten sind häufige Auslöser manueller Prüfungen bei Google Publisher-Konten, besonders wenn Finance alles als „Mediendienstleistungen“ labelt, während das Formular eine andere FATCA-Geschichte erzählt.
Treaty-Anspruch: nur dort, wo er etwas ändert
Bei Website-AdSense ändert ein Treaty-Anspruch nichts: Das Einkommen ist nicht US-source, wenn die Arbeit außerhalb der USA erfolgt. Einen Services-Anspruch stellen Sie nur, wenn das Unternehmen US-Aktivitäten hat. Wenn das Unternehmen auch YouTube- oder Google-Play-Royalties erzielt, beanspruchen Sie dafür den Royalties-Artikel. In den meisten Treaties gilt Article 12. Polen und Portugal nutzen Article 13(2). Die Niederlande und Luxemburg nutzen Article 13(1). Korea, Israel und Zypern nutzen Article 14. Bestätigen Sie einen Limitation-on-benefits-Test nur, wenn das Abkommen einen hat. Die Konvention von 1974 mit Polen hat keinen LOB-Artikel, daher lautet die Formularangabe "No LOB article in treaty".
Im Steuertool von Google einreichen und das PDF prüfen
In AdSense gehen Sie zu Payments › Payments info › Manage settings › United States tax info › Manage tax info. Beantworten Sie die Fragen mit denselben Daten wie auf Ihrer vorbereiteten W-8BEN-E; Google erzeugt dann ein eigenes PDF des Formulars zur Prüfung. Der Status zeigt bis zu 7 Werktage "In review", danach "Approved" oder "Declined". Der Rechtsname muss exakt zum Zahlungsprofil passen, sonst bleibt das Formular in der Prüfung.
Häufige Fehler bei W-8BEN-E für AdSense
Diese Fehler treten oft auf, weil das Formular lang ist und das Steuertool von Google Steuerfragen in kurze Hinweise verdichtet. Wer sie früh behebt, hält das Formular aus der Prüfung und die Auszahlungen im Zeitplan.
- W-8BEN statt W-8BEN-E nutzen, wenn das AdSense-Konto einem Unternehmen gehört — falscher Formulartyp blockiert Prüfung, weil Automatik Zahlungsempfänger-Entity-Typ und Zertifikat vergleicht.
- Abweichender Zahlungsempfängername zwischen W-8BEN-E, AdSense-Steuerprofil und Bank-KYC — Finance sieht das, wenn Publisher Sites rebrandingen, aber Steuerformulare vergessen.
- Einen Royalties-Artikel für gewöhnliche Site-Werbung beanspruchen. Google stuft dieses Einkommen als Services ein. Den Royalties-Artikel nur für YouTube- oder Google-Play-Erlöse verwenden.
- Steuerdaten nicht einreichen oder abgelehnt lassen. Google hat dann keinen Nachweis, dass das Unternehmen ausländisch ist, und kann 30% (Chapter 3) oder 24% (backup withholding) einbehalten. Das Problem ist fehlende Dokumentation, nicht ein fehlender Treaty-Anspruch.
- Veraltete Formulare mit Unterschriften von vor Jahren, während Rechtsname, FATCA-Status, Eigentum oder Zahlungsempfängerstruktur wechselten — IRS-Gültigkeitsregeln und Google-Aufforderungen zählen beide.
- Website-AdSense mit AdSense for YouTube verwechseln. Google behandelt das erste als Services und das zweite als Royalties. Reichen Sie die Steuerdaten im Steuertool des Kontos ein, das das Unternehmen tatsächlich zahlt.
Beispiel: W-8BEN-E von Northfield Media Holdings Ltd für AdSense
Das Beispiel zeigt Northfield Media Holdings Ltd aus dem Vereinigten Königreich: die Gesellschaftsnummer steht in Zeile 9b, und Teil III bleibt leer.
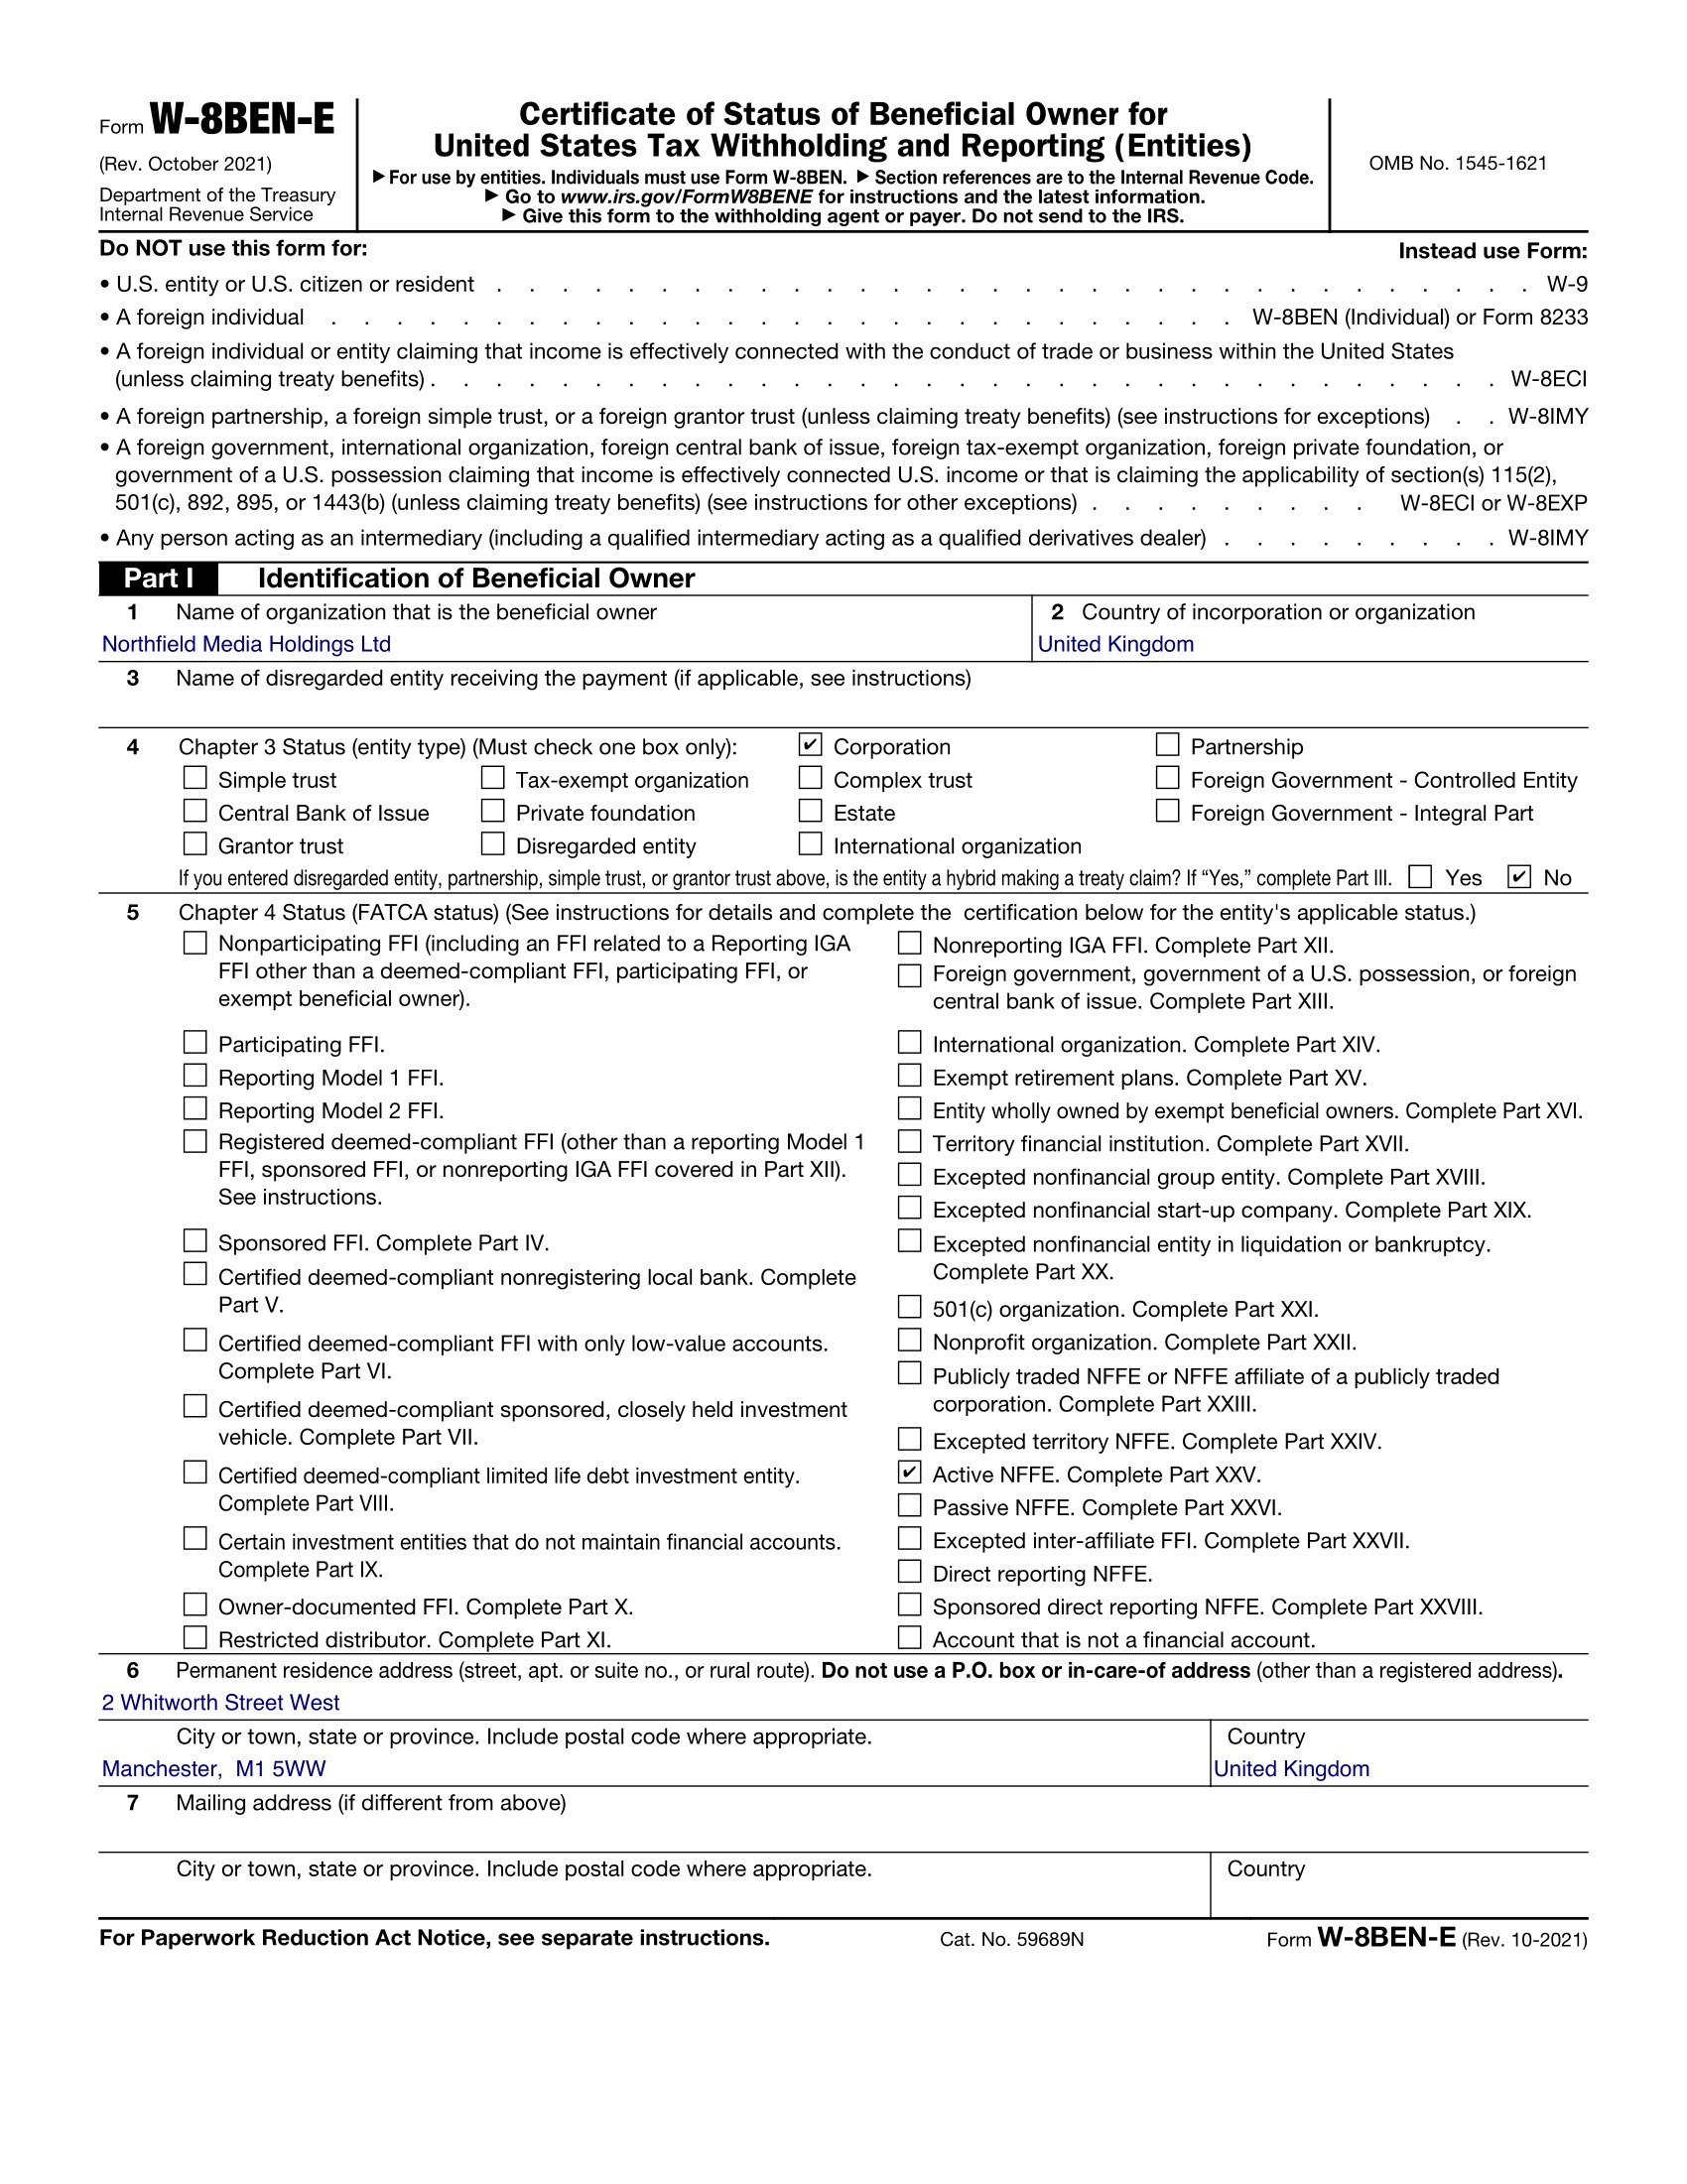
Nur ein Beispiel. Northfield Media Holdings Ltd, 2 Whitworth Street West, Manchester M1 5WW, ist erfunden.
FAQ
Braucht ein AdSense-Verlagsunternehmen W-8BEN-E?
In der Regel ja, wenn Google AdSense oder AdMob eine ausländische juristische Person zahlt und nicht eine natürliche Person, die im eigenen Namen tätig ist. Unternehmens-Publisher-Konten, die Display-Auszahlungen auf einen Firmennamen erhalten, brauchen typischerweise W-8BEN-E, damit Google den Entity-Status, Chapter 3-Positionen und Chapter 4 (FATCA)-Kategorien dokumentieren kann. Vergleichen Sie Ihr Google-Publisher-Zahlungsempfängerprofil mit den Gründungsunterlagen — der Zertifikatstyp sollte zur Entity-Ebene passen, die die Auszahlungen erhält.
Sind AdSense-Erlöse Royalties oder Unternehmensgewinne?
Betriebseinkommen, nicht Royalties. Das Steuertool von Google listet "Services or other business income (such as AdSense, but not including AdSense for YouTube)" getrennt von "Other Copyright Royalties" (YouTube Partner Program, Google Play). Services-Einkommen wird dort bezogen, wo die Arbeit erfolgt, sodass ein Unternehmen, das seine Sites außerhalb der USA betreibt, kein AdSense-Einkommen aus US-Quellen erzielt. Google behält die US-Steuer nur von Royalty-Zahlungen ein — YouTube und Google Play. Von Website-AdSense wird nichts einbehalten.
Wie wendet Google Treaty-Sätze aus der W-8BEN-E an?
Nach Einkunftsart. Das Steuertool von Google fragt, für welche Einkunftsarten Sie Treaty-Vorteile beanspruchen, und wendet einen Anspruch nur an, wenn diese Art gezahlt wird. Website-AdSense ist Services: Mit genehmigten Steuerdaten und ohne US-Aktivitäten wird nichts einbehalten, sodass kein Anspruch nötig ist. YouTube- und Google-Play-Erlöse sind Royalties: Google behält den Royalties-Satz Ihres Treaties auf den Anteil der US-Nutzer ein. Bestätigen Sie einen Limitation-on-benefits-Test nur, wenn das Abkommen einen hat. Die Konvention von 1974 mit Polen hat keinen LOB-Artikel.
Behält Google Steuern auf den AdSense-Erlösen meines Unternehmens ein?
Keine US-Quellensteuer auf Website-AdSense, sobald die Steuerdaten genehmigt sind und das Unternehmen seine Sites außerhalb der USA betreibt. Google stuft dieses Einkommen als Services ein, bezogen dort, wo die Arbeit erfolgt. Auf YouTube-Erlöse von US-Zuschauern behält es zum Treaty-Royalties-Satz ein. Fehlende Steuerdaten können 30% Chapter 3-Quellensteuer oder 24% backup withholding auslösen.
Ist die W-8BEN-E für AdSense und YouTube dieselbe?
Das IRS-Formular ist dieselbe W-8BEN-E. Google behandelt das Einkommen nicht auf dieselbe Weise. Website-AdSense ist Services. Die Erlöse aus dem YouTube Partner Program sind Other Copyright Royalties. Beantworten Sie die Fragen im Steuertool von Google unter Payments › Payments info › Manage settings › United States tax info › Manage tax info. Google erzeugt das PDF zur Prüfung.
Wie lange ist das Formular in den AdSense-Steuerinfos gültig?
Im Allgemeinen bleibt eine unterzeichnete W-8BEN-E bis zum letzten Tag des dritten Kalenderjahres nach der Unterzeichnung gültig, sofern nicht eine Änderung der Umstände sie früher unrichtig macht. Reichen Sie ein neues Formular ein, wenn sich Rechtsname, Adresse, Klassifizierung, Treaty-Ansprüche oder der FATCA-Status ändern. Google kann auch unabhängig vom Gültigkeitsfenster des IRS zur Aktualisierung auffordern.
Welcher Treaty-Artikel gilt für AdSense-Werbeerlöse?
In der Regel keiner. AdSense ist Services-Einkommen, und Services, die ein ausländisches Unternehmen außerhalb der USA erbringt, sind nicht US-source, sodass keine US-Steuer anfällt, die ein Treaty senken könnte. Ein Services-Anspruch zählt nur, wenn Sie US-Aktivitäten haben — in den Worten von Google Beschäftigte oder Ausrüstung in den USA, die an der Erzielung der Erlöse beteiligt sind. Wenn dasselbe Unternehmen mit YouTube oder Google Play verdient, beanspruchen Sie für dieses Einkommen den Royalties-Artikel. In den meisten Treaties gilt Article 12. Polen und Portugal nutzen Article 13(2). Die Niederlande und Luxemburg nutzen Article 13(1). Korea, Israel und Zypern nutzen Article 14.
Wir betreiben mehrere Sites unter einem Unternehmen — ein Formular oder mehrere?
Ein Formular je juristischer Person, die Google zahlt. Wenn alle Sites in ein AdSense-Konto fließen, das einem Unternehmen gehört, reicht dieses Unternehmen im Steuertool eine W-8BEN-E ein, nicht eine je Domain. Wenn getrennte Unternehmen verschiedene Sites besitzen und jedes ein eigenes Zahlungsprofil hat, reicht jedes sein eigenes Formular ein — Google überträgt die Steuerdaten einer Muttergesellschaft nicht auf eine Tochtergesellschaft. Der Rechtsname im Steuertool muss exakt zum Zahlungsprofil passen, sonst geht das Formular in die Prüfung.
Verwandte Links
Brauchen Sie den vollen W-8BEN-E-Überblick ohne AdSense-Rahmen? Öffnen Sie unsere Haupt-Landing für Entities mit mehr Kontext zu Chapter 3, Chapter 4 (FATCA) und Quellensteuer-Mechanik.
Kein Unternehmens-Publisher-Konto? Nutzen Sie den individuellen W-8BEN-Weg für Solo-Blogger. YouTube-Kanal-Entities, die von Google gezahlt werden, bevorzugen ggf. unsere YouTube W-8BEN-E-Seite. Unser Creator-Economy-Blogbeitrag vertieft überlappende YouTube- und AdSense-Steuerthemen.
W-8BEN-E für AdSense in wenigen Minuten ausfüllen
Beantworten Sie geführte Fragen für ausländische Medien- und Verlagsunternehmen, sehen Sie die Vorschau und laden Sie ein formatiertes W-8BEN-E herunter. Beantworten Sie dieselben Fragen im Steuertool von Google; Google erzeugt das Formular zur Prüfung. Klare Sprache, klare Checkpoint und einmalige $30-Kasse für die PDF-Erzeugung — für Publisher, die Compliance brauchen, ohne Finance in Teilzeit-Steuerjura zu verwandeln.
Jetzt starten ($30)