W-8BEN-E для ТОВ і W-8BEN для ФОП: договір США–Україна по статтях (2026)
Ця стаття створена за допомогою ШІ і не проходила перевірку людиною-редактором. Вона надається лише в загальних інформаційних цілях і не є податковою, юридичною чи фінансовою консультацією.
 Зображення згенеровано ШІ
ТОВ копіює чужий гід і ставить у рядок 9b РНОКПП директора, для послуг компанії пише статтю 14, а для відсотків — 5%. Правильно інакше: ЄДРПОУ, а відсотки — 0%. Для послуг з України Part III (рядки 14a, 14b і 15) лишається порожньою, а якщо платник просить статтю — стаття 7(1) і 0%.
Цей гід для товариства з обмеженою відповідальністю (ТОВ), яке виставляє рахунки клієнтам у США, ліцензує програму або тримає акції американської компанії. Далі — ФОП, ставки і рядок 14b. Зразок PDF нижче показує не послуги з України, для яких Part III (рядки 14a, 14b і 15) лишається порожньою, а інший випадок: працівники ТОВ виконують послуги на місці в США без постійного представництва в США, стаття 7(1), 0%.
ФОП — це фізична особа, навіть якщо рахунок відкрито як ФОП і діє єдиний податок. Така особа подає Form W-8BEN, не W-8BEN-E: почати майстер W-8BEN. Послуги, які ФОП виконує в Україні, не є доходом з джерелом у США, тому Part II (рядки 9 і 10) лишається порожньою; якщо платформа просить статтю — стаття 14(1), 0%. За особисті послуги, виконані в США, подають Form 8233 зі статтею 14. Продаж товарів, відвантажених не зі США, — не дохід FDAP: утримання немає, і Part II (рядки 9 і 10) лишається порожньою. Статус Дія.City форму не змінює.
Якщо читати не хочеться, почніть майстер W-8BEN-E. Для дивідендів він питає про 10% акцій з правом голосу без слова «прямо», а для пасивної компанії — чи понад 50% кожного класу за кількістю належить резидентам України або США. Готовий PDF коштує $30.
Порожня форма чи вже заповнена?
Офіційний порожній бланк можна завантажити в IRS і заповнити самим. Той самий файл майстер заповнює за вас.
- Порожній W-8BEN-E (IRS, безкоштовно): Завантажити W-8BEN-E з IRS — для ТОВ, ПП або акціонерного товариства.
- Порожній W-8BEN (IRS, безкоштовно): Завантажити W-8BEN з IRS — для ФОП і фрилансера.
- Уже заповнений (5–10 хвилин): W-8BEN-E для компанії ($30) або W-8BEN для фізичної особи ($5).
- Договір: PDF договору США–Україна на IRS, підписаний у Вашингтоні 4 березня 1994 року, чинний з 5 червня 2000 року. Утримання з дивідендів, відсотків і роялті — з 1 серпня 2000 року. Інші податки — з 1 січня 2001 року (стаття 29). Файл називається ukrain.pdf.
ТОВ, ПП, акціонерне товариство чи ФОП?
Українська форма і американська класифікація — не одне й те саме:
- ТОВ або ПП: Eligible entity, за замовчуванням Corporation. Disregarded або partnership — лише після Form 8832. ТОВ з одним учасником за замовчуванням не є disregarded. Дія.City і єдиний податок цього не змінюють. Державне або комунальне підприємство теж за замовчуванням Corporation.
- ВАТ: Відкрите акціонерне товариство (Aktsionerne Tovaristvo Vidkritogo Tipu) є per se corporation з 1996 року. Form 8832 подати не можна. Винятку через зміну власників немає.
- ПАТ: Публічне акціонерне товариство — найближчий наступник запису IRS, який досі не оновлено. Оберіть Corporation і не обіцяйте Form 8832, доки це не підтвердить податковий радник.
- ПрАТ, зокрема колишнє ЗАТ: У переліку per se немає. За замовчуванням Corporation, інша класифікація — Form 8832.
- ТДВ: Учасники відповідають за борги в межах кратності внеску, тож ТДВ не є Corporation за замовчуванням. Двоє чи більше учасників — Partnership. ТДВ з одним учасником — disregarded entity. Підтвердіть це з радником.
- Повне або командитне товариство: Partnership.
- ФОП: Фізична особа. Подає Form W-8BEN, не W-8BEN-E, навіть із рахунком ФОП і єдиним податком.
Пастка, яку варто назвати: РНОКПП директора на рядку 9b ТОВ, стаття 14(1) для послуг ТОВ і 5% для відсотків. Жодне з цього договір не підтверджує.
Chapter 3 вирішує, яку форму подавати. Part III — де стаття і ставка.
Де я податковий резидент?
Пільги договору йдуть за податковим резидентством за статтею 4, не за громадянством. Коротка перевірка:
- Резидент України: Лише коли ви заявляєте пільги договору. Компанія вписує Україну і договір США–Україна в рядку 14a Part III для роялті, дивідендів, відсотків, послуг, виконаних у США, або статті, якої вимагає платник. ФОП вписує Україну в рядку 9 Part II для роялті, дивідендів, відсотків або статті 14, якщо платформа її просить; особисті послуги, виконані в США, ФОП заявляє через Form 8233, не W-8BEN. Для послуг, виконаних в Україні, Part III (рядки 14a, 14b і 15) або Part II (рядки 9 і 10) лишається порожньою.
- Стали податковим резидентом Польщі або Німеччини: Коли заявляєте пільги договору, називайте ту країну і той договір. Договір США–Україна для цього доходу не застосовується.
- Стали податковим резидентом Чорногорії: Договір США–Україна не застосовується. Частина II форми W-8BEN (рядки 9 і 10) і частина III форми W-8BEN-E (рядки 14a, 14b і 15) лишаються порожніми. Як заповнити форму з Чорногорії (англійською).
- Громадянство саме по собі: Український паспорт не обирає договір, якщо податкове резидентство вже в іншій країні.
Що утримує платник і що змінює договір
Без поданої форми платник у США утримує 30% від валової суми доходу з джерелом у США (FDAP): дивідендів, відсотків, роялті, оплати послуг, виконаних у США. Форма показує, що отримувач — не особа США, і яку статтю та ставку застосувати. З послуг, виконаних поза США, і з продажу товарів 30% не утримують; без форми платформа може затримати виплату, а фізичній особі — застосувати резервне утримання 24%.
Послуги, які ТОВ виконує в Україні, не є доходом з джерелом у США: утримання немає, і Part III (рядки 14a, 14b і 15) лишається порожньою. Якщо платник усе ж просить статтю, а також для послуг, виконаних у США, — стаття 7(1), 0% лише без постійного представництва в США. Будівництво, монтаж або складання стає постійним представництвом, лише якщо триває понад 6 місяців. Послуги ФОП — стаття 14(1), і тесту 183 днів у цій статті немає; для послуг з України Part II (рядки 9 і 10) лишається порожньою або, якщо платформа просить, у рядку 10 пишуть статтю 14(1), а за особисті послуги в США подають Form 8233. Роялті за програму — 10% за статтею 12. Відсотки, бенефіціарним власником яких є резидент України, оподатковуються лише в Україні: 0% у США, включно з торговим кредитом.
Рядки, на яких найчастіше помиляються
Кожен рядок таблиці самодостатній.
| Рядок | Що вписати |
|---|---|
| Рядок 9b, ТОВ | 8-значний ЄДРПОУ, наприклад 12345678. Не РНОКПП директора і не 12-значний номер платника ПДВ. 12345679 контрольну цифру не проходить. |
| Рядок 6a, ФОП (W-8BEN) | 10-значний РНОКПП, наприклад 3104701238. Якщо від РНОКПП відмовилися з релігійних причин — серія і номер паспорта. Не ЄДРПОУ і не номер ПДВ. У Form W-8BEN рядків 9a–9c немає: рядок 9 — країна за договором у Part II, і для послуг, виконаних в Україні, він порожній. |
| Рядок 14b | Лише коли ТОВ заявляє пільги договору (рядок 15: роялті, дивіденди, послуги, виконані в США, або стаття, якої вимагає платник). Тоді для діючого ТОВ — активна торгівля чи бізнес за статтею 22(1)(b): реальний бізнес в Україні, дохід зі США пов’язаний із ним або побічний, окремого тесту суттєвості немає. Тесту похідних пільг у цьому договорі немає. Для послуг, виконаних в Україні, без заяви рядки 14a, 14b і 15 лишаються порожніми. |
| Рядок 15, послуги ТОВ | Послуги, виконані в Україні, не є доходом з джерелом у США: Part III (рядки 14a, 14b і 15) лишається порожньою. Якщо платник просить статтю або послуги виконано в США — стаття 7(1), 0%, якщо немає постійного представництва в США. Не стаття 14. |
Зразок: заповнений W-8BEN-E для українського ТОВ
Вигадане ТОВ без постійного представництва в США виконує послуги на місці в США, Chapter 3 Corporation, рядок 14b — активна торгівля чи бізнес, рядок 15 — стаття 7(1), 0%. Якщо вся робота виконана в Україні, Part III (рядки 14a, 14b і 15) лишається порожньою: ні 14a, ні тесту в 14b, ні статті в 15.
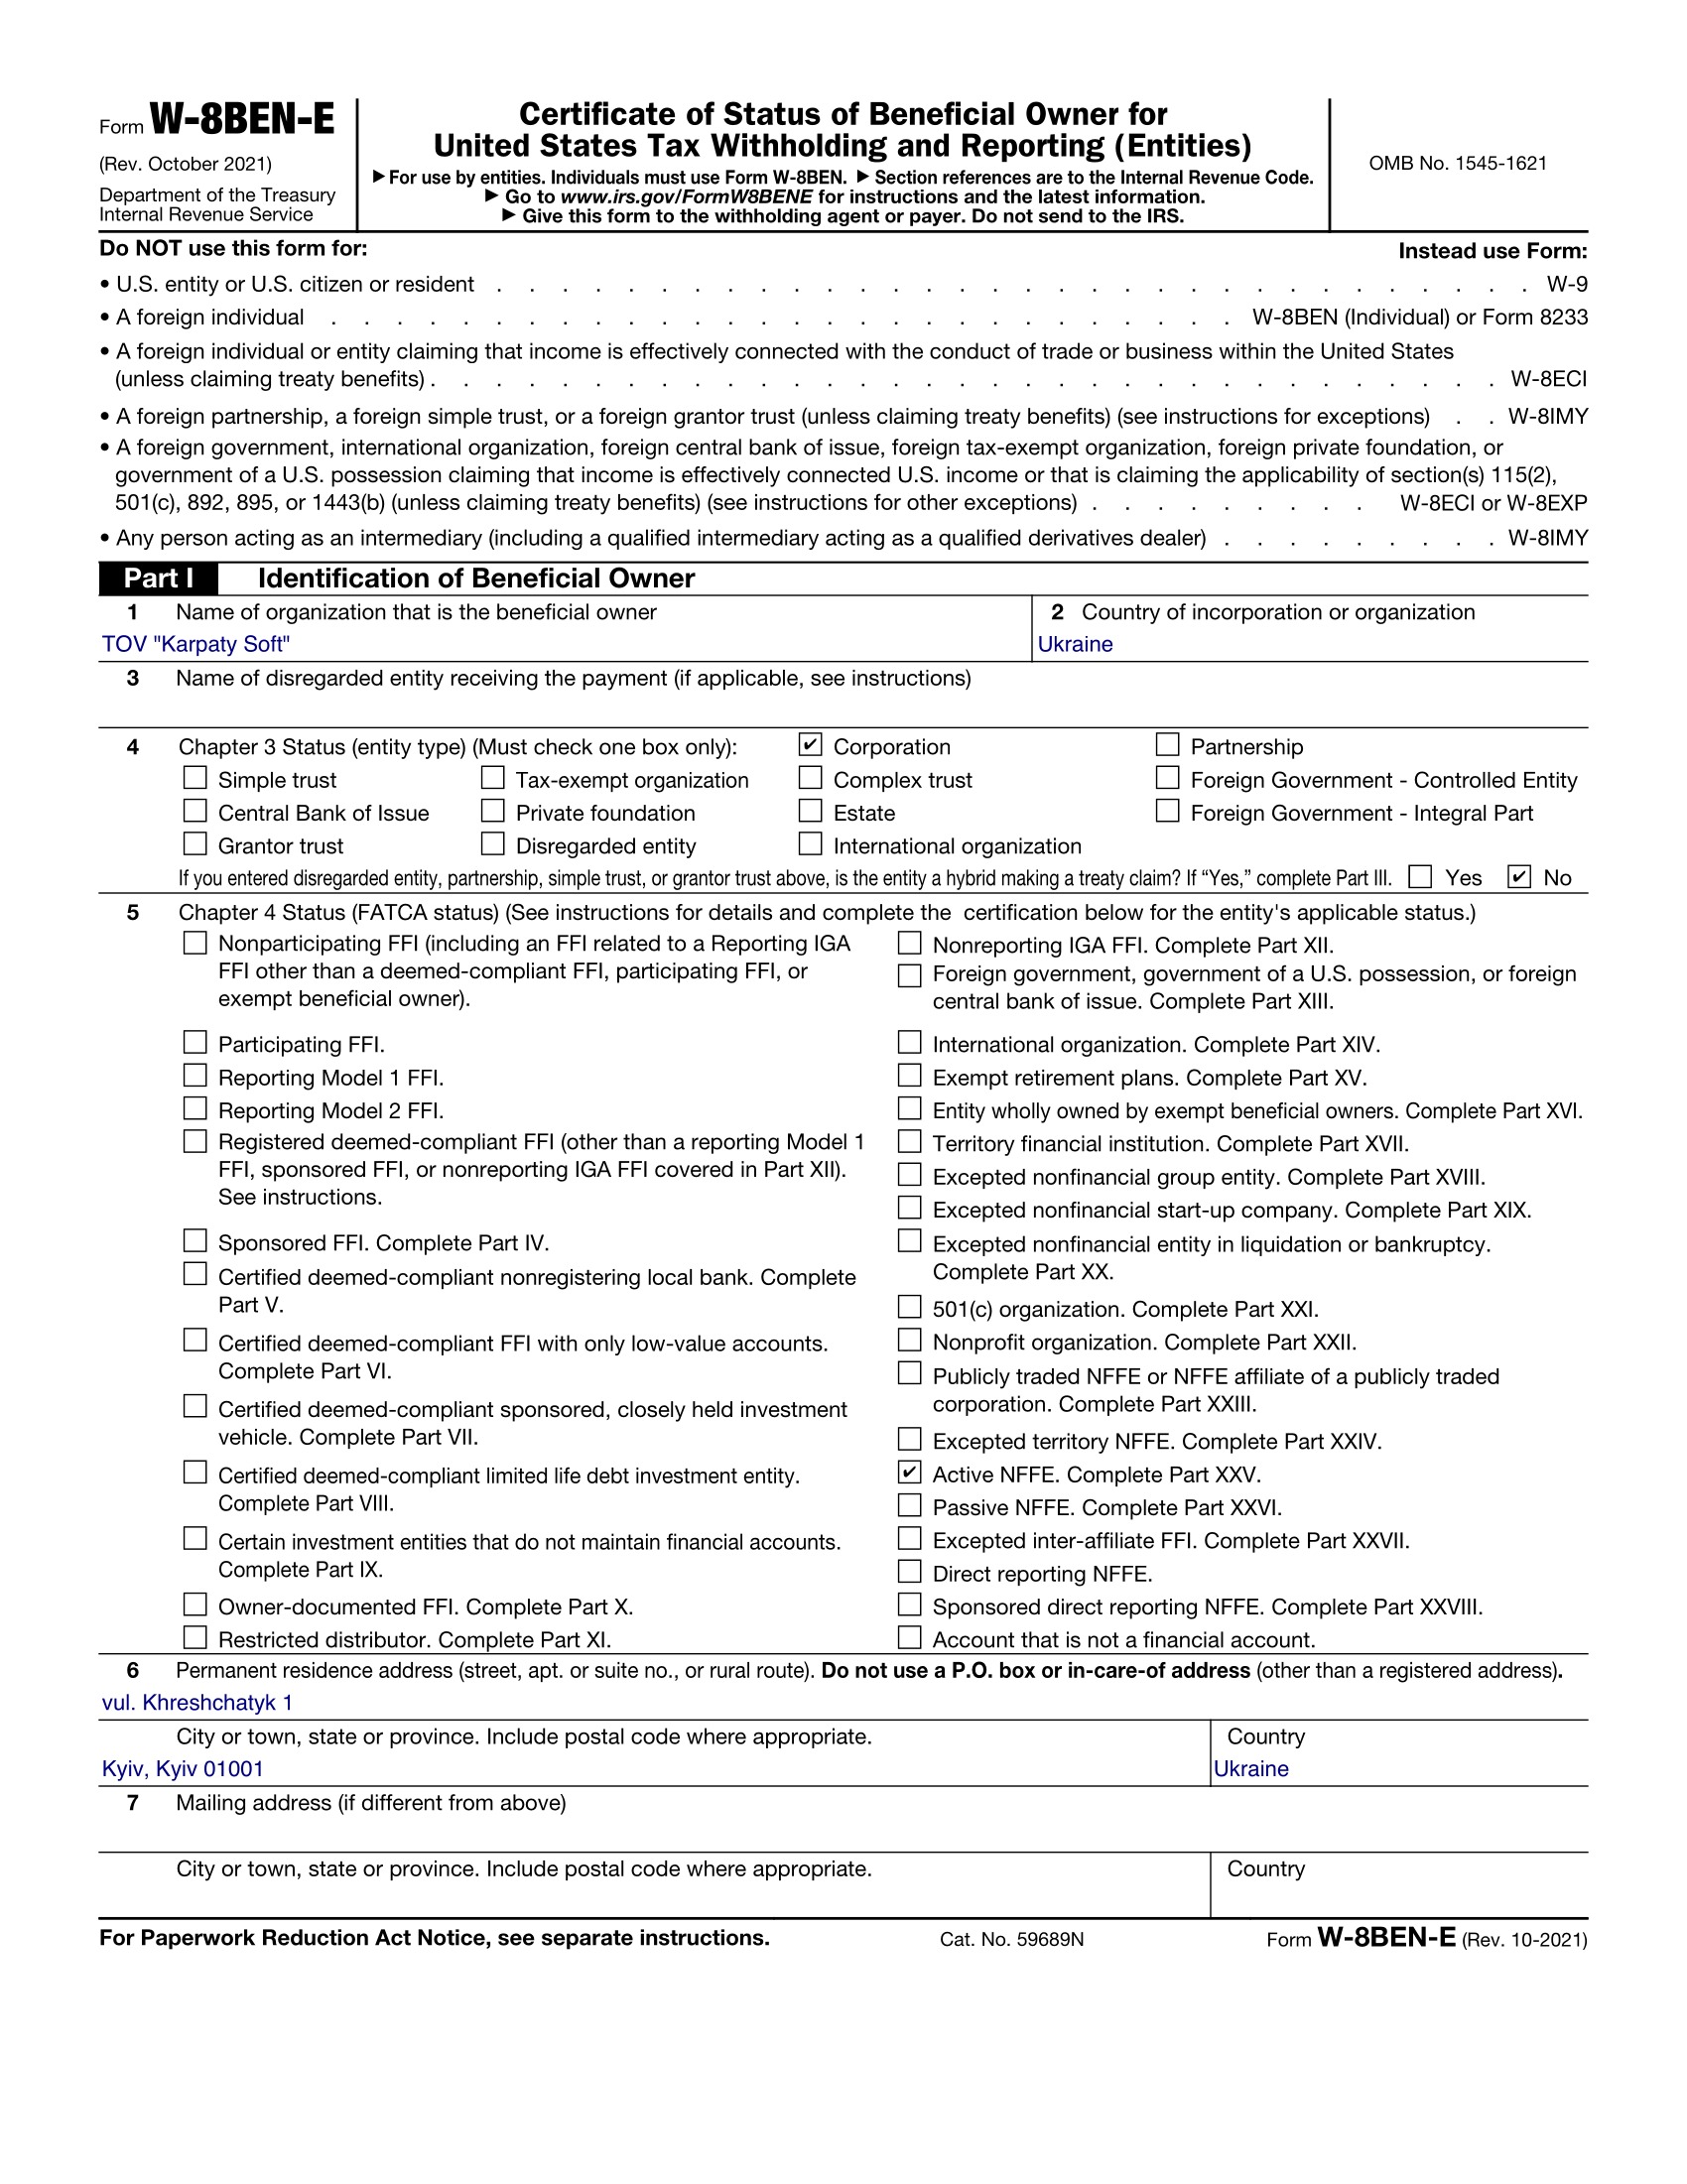
Лише зразок. TOV "Karpaty Soft", Київ, ЄДРПОУ 12345678, Chapter 3 Corporation, FATCA Active NFFE, рядок 14b — активна торгівля чи бізнес. Послуги виконано на місці в США, тому рядок 15 — Article 7(1), 0%, пояснення: Enterprise lacking a permanent establishment in the US. Для послуг, виконаних в Україні, Part III (рядки 14a, 14b і 15) не заповнюють.
Ставки в рядку 15
Кожен рядок називає умову. Не переносьте ставку з сусіднього рядка.
| Тип доходу | Стаття | Ставка і умова |
|---|---|---|
| Послуги ТОВ | Стаття 7(1) | Послуги, виконані в Україні, — не дохід з джерелом у США: Part III (рядки 14a, 14b і 15) лишається порожньою. Якщо платник просить статтю або послуги виконано в США — 0% лише якщо немає постійного представництва в США. Будівництво, монтаж або складання є постійним представництвом, лише якщо триває понад 6 місяців (стаття 5(3)). Тесту послуг за кількістю днів немає. |
| Послуги ФОП або фрилансера | Стаття 14(1) | 0% лише якщо не виконано обидві умови: послуги надаються у США і дохід належить до постійної бази, яка там регулярно доступна. Тесту 183 днів немає. Послуги, виконані в Україні, не є доходом з джерелом у США: Part II (рядки 9 і 10) W-8BEN лишається порожньою, а якщо платформа просить статтю — стаття 14(1), 0%. Особисті послуги, виконані в США, заявляють через Form 8233, не W-8BEN. ТОВ цю статтю не цитує. |
| Продаж товарів ФОП | Без статті | Товари, відвантажені не зі США, — не дохід FDAP: утримання за главою 3 немає, Part II (рядки 9 і 10) W-8BEN лишається порожньою. Майстер статті не пропонує. |
| Роялті (ліцензія на програму, фільми, відео, патенти, торговельні марки, ноу-хау) | Стаття 12(2) | До 10%. Програму названо в статті 12(3). Між пов’язаними особами — лише сума на відстані витягнутої руки. Не 0% і не 5%. |
| Оренда обладнання | Стаття 7(1) | 0% для оренди в межах діяльності, якщо в США немає ні діяльності, ні постійного представництва. Якщо діяльність у США є, з постійним представництвом чи без нього, заяви про пільгу для цієї оренди немає: Part III (рядки 14a, 14b і 15) форми W-8BEN-E або Part II (рядки 9 і 10) форми W-8BEN залишається порожньою. Пасивна оренда — інший дохід: стаття 21(1), 0%, теж лише без діяльності в США; її ж майстер пропонує ФОП на Form W-8BEN. Це не роялті. Пункт 2(a) Протоколу наводить орендоване бурове обладнання. |
| Відсотки | Стаття 11(1) | 0%. Відсотки, бенефіціарним власником яких є резидент України, оподатковуються лише в Україні, включно з торговим кредитом. Винятки: надлишкове включення REMIC за внутрішнім правом США і сума понад відстань витягнутої руки між пов’язаними особами. Не 5%, не 10% і не 15% для звичайних відсотків. |
| Дивіденди, компанія володіє щонайменше 10% акцій з правом голосу прямо або опосередковано | Стаття 10(2)(a) | 5%. Договір не вимагає прямого володіння. Умова про 20% нерезидентів України діє лише коли платником є українська компанія. Не для RIC і не для REIT. |
| Інші дивіденди | Стаття 10(2)(b) | 15%. |
| Дивіденди RIC | Пункт 3 Протоколу | 15% за будь-якої частки, навіть при 10% і більше. Це завжди стаття 10(2)(b). |
| Дивіденди REIT | Без статті | Рядок 15 лишається порожнім: заяви за договором немає. Пункт 3 Протоколу застосовує ставку внутрішнього права, тож утримання за главою 3 лишається 30%. Договірної ставки немає навіть для невеликої частки. Не 5% і не 15%. |
Рядок 14b заповнюють лише тоді, коли ТОВ заявляє пільги договору в рядку 15. Для звичайного ТОВ з бізнесом в Україні це активне ведення бізнесу за статтею 22(1)(b). Дохід зі США має бути пов’язаний із цим бізнесом або побічний. Окремого тесту суттєвості немає. Для послуг, виконаних в Україні, без заяви Part III (14a, 14b, 15) лишається порожньою.
Власність і розмивання бази за статтею 22(1)(e)
Потрібні обидві умови. Понад 50% кожного класу за кількістю акцій належить, прямо або опосередковано, фізичним особам-резидентам України або США чи іншим особам за статтями 22(1)(a), (c) або (d). Компанія, яка кваліфікується лише за 22(1)(b), не зараховується. І не більше ніж 50% валових надходжень іде на погашення зобов’язань перед особами без пільг: будь-які платежі, не лише ті, що віднімаються. Приклади: (a) 100% у резидента Києва — так; (b) 50/50 резидент Києва і резидент Кіпру — 50% не є «понад 50%», тест власності не пройдено; (c) 60% у резидента США — так; (d) 100% у кіпрської холдингової компанії — ні. Публічний обіг за 22(1)(c) вимагає торгівлі в Україні на офіційно визнаній біржі (NASDAQ, біржа SEC або погоджена) і для української компанії зазвичай недоступний. Та сама стаття 22(1)(c) охоплює компанію, яка на 100% прямо чи опосередковано належить такій українській компанії: у рядку 14b це «Subsidiary of a publicly traded corporation». Тесту похідних пільг немає, як і тесту для державного органу.
Питання перед підписом
Короткі відповіді для ТОВ і ФОП. Фонд або фінансова установа потребує радника, не сторінки блогу.
- РНОКПП директора в рядку 9b ТОВ: Ні. Для ТОВ — ЄДРПОУ, наприклад 12345678.
- Стаття 14 для ТОВ: Ні. Послуги компанії — стаття 7(1); для послуг з України Part III (рядки 14a, 14b і 15) лишається порожньою. Стаття 14 — для незалежних послуг фізичної особи; за роботу в США її заявляють на Form 8233, а не на W-8BEN.
- 5% для відсотків: Ні. Звичайні відсотки — 0% за статтею 11, лише в Україні.
- 0% для роялті: Ні. Роялті — до 10% за статтею 12.
- 5% для REIT: Ні. Дивіденди REIT договірної ставки не мають: рядок 15 лишається порожнім, утримання за главою 3 — 30%.
- «50/50 означає, що тест власності пройдено»: Ні. Потрібно понад 50% кожного класу за кількістю. Рівно 50% не вистачає.
ФОП подає W-8BEN-E?
Ні. ФОП подає Form W-8BEN. Для послуг, виконаних в Україні, Part II (рядки 9 і 10) лишається порожньою; якщо платформа просить статтю — стаття 14(1), 0%. За особисті послуги в США — Form 8233 зі статтею 14. Продаж товарів, відвантажених не зі США, — без утримання, Part II (рядки 9 і 10) порожня. У рядку 6a (іноземний податковий номер) — РНОКПП, наприклад 3104701238, або серія і номер паспорта, якщо від РНОКПП відмовилися.
Upwork просить W-8BEN. Що змінює форма?
Форма підтверджує іноземний статус. Послуги, які ФОП виконує з України, не є доходом з джерелом у США, тож 30% з них не утримують, а Part II (рядки 9 і 10) лишається порожньою. Якщо Upwork просить статтю, вкажіть статтю 14(1), 0%. Без чинної форми Upwork може затримати виплати, а фізичній особі — застосувати резервне утримання 24%, не 30%. Сам факт рахунка на Upwork статтю не обирає.
Ліцензія на програму — це послуги за статтею 7?
Ні, якщо це роялті за авторським правом на програму. Стаття 12(2), до 10%. Розробка як послуга — інше. Якщо її виконано в Україні, Part III (рядки 14a, 14b і 15) лишається порожньою: це не дохід з джерелом у США. Якщо платник усе ж просить статтю або розробку виконано в США — стаття 7(1), 0%, лише без постійного представництва в США. Оренда обладнання в межах діяльності компанії — теж стаття 7(1), 0%, лише якщо в США немає ні діяльності, ні постійного представництва; якщо діяльність у США є, з постійним представництвом чи без нього, заяви про пільгу для цієї оренди немає: Part III (рядки 14a, 14b і 15) форми W-8BEN-E або Part II (рядки 9 і 10) форми W-8BEN залишається порожньою. Пасивна оренда — інший дохід: стаття 21(1), 0%, теж лише без діяльності в США; її ж майстер пропонує ФОП на Form W-8BEN.
Відсотки від банку в США — яка ставка?
Стаття 11(1), 0%. Вони оподатковуються лише в Україні. Надлишкове включення REMIC іде за внутрішнім правом США.
Людина виїхала з України. Який договір?
Договір країни податкового резидентства за статтею 4, не громадянства. Якщо податкове резидентство в Польщі і ви заявляєте пільги договору, Part II називає Польщу і договір США–Польща, не договір США–Україна. Без заяви Part II (рядки 9 і 10) лишається порожньою.
Публічне акціонерне товариство може подати Form 8832?
ПАТ — найближчий наступник запису IRS про ВАТ, і цей запис не оновлено. Оберіть Corporation і не обіцяйте Form 8832, доки це не підтвердить податковий радник. Компанія, яка досі називається ВАТ, є per se з 1996 року і Form 8832 подати не може.
Поруч у блозі
Ці сторінки вже є українською і не замінюють статтю договору:
- Дивіденди: ставки дивідендів, включно з RIC і REIT.
- YouTube і AdSense: W-8BEN для виплат платформи.
- Toptal і Deel: віддалена робота і форма для фізичної особи.
- Повний гід: W-8BEN-E для бізнесу.
- Chapter 3: як обрати статус Chapter 3.
Живете в Грузії?
Якщо податкове резидентство в Грузії і ви заявляєте пільги договору США–СРСР 1973 року, у рядку 9 Part II пишіть Грузію, а не країну паспорта; без заяви Part II (рядки 9 і 10) лишається порожньою: гід англійською.