AdSense W-8BEN-E para empresas de media — $30, PDF guiado
Este artigo foi criado com apoio de IA e não foi revisto por um editor humano. É fornecido apenas para fins informativos gerais e não constitui aconselhamento fiscal, jurídico ou financeiro.
O Google AdSense paga editores estrangeiros quando anúncios de display surgem em sítios, blogues e aplicações registados em nome de uma empresa — e não de um blogger a solo que fatura em nome próprio. Quando o beneficiário é uma pessoa coletiva estrangeira, a secção de informação fiscal da Google pede em regra o IRS Form W-8BEN-E (Certificate of Status of Beneficial Owner for United States Tax Withholding and Reporting (Entity)).
Esse certificado diz à Google quem é a entidade, onde está organizada e como se aplica o reporting FATCA. No AdSense de sítio web, a função é provar que a empresa é estrangeira: a Google classifica esse rendimento como Services, pelo que nada é retido com a informação fiscal aprovada. Uma reivindicação de tratado só importa se a empresa também ganhar royalties do YouTube ou do Google Play.
Esta página destina-se a empresas de media e edição, redes de blogues, portais de notícias, editores de aplicações AdMob e holdings com vários sítios que procuraram AdSense W-8BEN-E, Google AdSense tax form company, media company AdSense tax, publisher W-8BEN-E, AdSense foreign company tax ou AdMob W-8BEN-E. Não é para bloggers a solo (veja a nossa página de W-8BEN individual) nem para entidades de canal YouTube (veja a nossa página YouTube W-8BEN-E).
Obtém uma resposta curta, o assistente guiado perto do topo, contexto de retenção sem garantias falsas, erros habituais que as equipas repetem e uma FAQ alinhada com as perguntas visíveis para o esquema.
Os resultados dependem dos seus factos e da geografia do público. As taxas de tratado podem mudar — confirme-as nas tabelas de tratados do IRS em vigor. Para estruturas com várias entidades ou estruturas grandes, consulte um consultor fiscal qualificado.
 Imagem gerada por IA
Uma empresa editora AdSense precisa de W-8BEN-E?
Sim — na maioria dos casos em que o Google AdSense ou AdMob paga a uma empresa estrangeira ou outra entidade, não a um blogger individual em nome próprio. Empresas de media, redes de blogs e contas AdSense empresariais que recebem pagamentos em nome de entidade jurídica normalmente preenchem W-8BEN-E para o Google documentar estatuto estrangeiro, posições de retenção do Chapter 3 quando aplicável e categorias do Chapter 4 (FATCA).
Editores individuais e empresários em nome individual como pessoas singulares usam normalmente Form W-8BEN. A separação depende da camada jurídica que recebe fundos e consta no seu perfil fiscal Google Publisher — não do tamanho que a equipa editorial parece ter.
A secção fiscal AdSense do Google solicita certificação de entidade para empresas estrangeiras. Se o perfil de pagamento, a liquidação bancária e os documentos constitutivos coincidirem numa entidade não americana, trate AdSense W-8BEN-E como caminho predefinido salvo indicação profissional de outro formulário para os seus factos.
- Contas AdSense de sites e blogs em que os desembolsos vão para uma sociedade, parceria ou outro nome de entidade estrangeira — não um perfil pessoal de editor — normalmente entregam W-8BEN-E.
- Editores AdMob de aplicações que recebem receita publicitária in-app ao nível da empresa quando o perfil Google payments lista uma entidade jurídica estrangeira devem alinhar o tipo de certificado com essa entidade.
- Redes de blogs e portais de conteúdo que consolidam receitas publicitárias sob um pagador corporativo normalmente certificam uma vez ao nível da entidade que recebe pagamentos Google Publisher.
- Pagamentos Google Publisher e o fluxo fiscal AdSense esperam W-8BEN-E quando o beneficial owner que recebe receitas de display é uma organização estrangeira, não um indivíduo.
Gere o seu W-8BEN-E para AdSense (passo a passo)
Não precisa de memorizar as instruções do IRS nem de adivinhar que casa do Chapter 4 (FATCA) se aplica a uma editora. O assistente da W8GetEasy faz perguntas em linguagem clara, mostra as secções que importam para a sua entidade e gera um PDF de W-8BEN-E preenchido. A ferramenta fiscal da Google faz as mesmas perguntas e gera o seu próprio formulário a partir das suas respostas, pelo que o PDF serve de referência linha a linha e de registo.
O percurso cobre os dados da empresa, o país de constituição, a classificação Chapter 3, o estatuto FATCA Chapter 4, as reivindicações de tratado para royalties do YouTube ou do Google Play se a sua empresa também os ganhar, e a assinatura. Gerar o formulário é um pagamento único de $30, com o PDF descarregável incluído.
Continua responsável pela exatidão: o assistente formata as suas respostas, mas as suas certificações têm de corresponder aos documentos constitutivos, ao perfil de beneficiário no Google Publisher e à forma como ganha de facto receita publicitária.
Assistente W-8BEN-E (empresas)
Para uma organização
Para empresas, fundos, parcerias registradas fora dos EUA.
Comece gratuitamente. O pagamento só é necessário na etapa final para baixar o seu PDF concluído.
Carregando...
O que é o formulário W-8BEN-E para empresas editoras AdSense?
O formulário W-8BEN-E é o certificado do IRS que as entidades estrangeiras entregam aos agentes de retenção e aos pagadores dos EUA. Indica quem é o beneficial owner, onde a entidade está organizada e como deve ser tratada na retenção Chapter 3 sobre certos pagamentos de fonte americana.
Inclui também o estatuto Chapter 4 (FATCA), para que os pagadores cumpram as regras de prestação de informação. A Google atua como agente de retenção dos EUA para o AdSense e o AdMob: tem de documentar se os beneficiários são pessoas dos EUA ou estrangeiras e que taxa se aplica antes de o dinheiro se mover nas situações abrangidas.
A Google classifica o AdSense de sítio web como "Services or other business income". O YouTube e o Google Play são pagos como Other Copyright Royalties. Para uma empresa que gere os seus sítios fora dos EUA, esse rendimento não é de fonte americana, pelo que, aprovada a informação fiscal, a Google não retém imposto dos EUA sobre ele. O W-8BEN-E continua a ser exigido: a Google tem de guardar prova de que o beneficiário é uma entidade estrangeira.
O W-8BEN-E não é um registo comercial nem substitui as declarações locais de IRC. É um certificado de retenção que fecha a ligação entre o seu perfil Google Publisher, as respostas que dá na ferramenta fiscal da Google e a forma como a Google classifica os pagamentos.
Quem deve submeter W-8BEN-E para AdSense?
Se o AdSense ou AdMob paga a uma pessoa jurídica estrangeira e o fluxo fiscal do Google pede certificado de entidade, normalmente está em território W-8BEN-E. Perfis típicos:
- Empresas de media e edição com sites de conteúdo monetizados através de contas AdSense empresariais.
- Redes de blogs e portais de conteúdo operados como entidades que recebem pagamentos de anúncios display em nome da empresa.
- Sites de notícias e empresas de nichos que monetizam propriedades editoriais via Google AdSense ao nível da entidade.
- Editores de aplicações que usam AdMob (AdSense in-app do Google) quando os pagamentos liquidam numa conta de programador de empresa estrangeira.
- Holdings que consolidam receitas publicitárias multi-site sob um pagador legal nos registos Google Publisher.
- Entidades estrangeiras (Sp. z o.o., GmbH, LTD, LLC, BV, SARL, etc.) com receitas AdSense pagas na conta bancária da empresa.
Exemplo prático: uma nova subsidiária não tinha informação fiscal aprovada
A Grupo Editorial Trás-os-Montes Lda gere um conjunto de sítios de conteúdo portugueses monetizados através de uma conta Google AdSense, com informação fiscal dos EUA aprovada no processo. Em 2025, o grupo transferiu três sítios de menor tráfego para uma nova subsidiária, Grupo Editorial Trás-os-Montes Regional Lda, com o seu próprio perfil de pagamentos AdSense.
A Google não transfere a informação fiscal de uma empresa-mãe para uma nova pessoa coletiva. Até a subsidiária submeter o seu próprio W-8BEN-E na ferramenta fiscal, a Google não tinha prova de que era uma entidade estrangeira e podia reter às taxas por omissão. Beatriz Nogueira, diretora financeira do grupo, detetou a falha no primeiro pagamento da subsidiária, submeteu o formulário com um affidavit of unchanged status e pediu o reembolso antes de 31 de dezembro do mesmo ano.
- Empresa-mãe: sem alteração — a sua informação fiscal aprovada manteve-se válida.
- Subsidiária: retenção por omissão até a sua própria informação fiscal ser aprovada; os montantes retidos no mesmo ano civil foram reembolsados após o affidavit of unchanged status.
Não haver retenção dos EUA não significa que o rendimento AdSense esteja isento de imposto em Portugal
O AdSense de sítio web obtido por uma sociedade portuguesa sem atividades nos EUA não é de fonte americana, pelo que a Google não retém imposto dos EUA depois de a informação fiscal ser aprovada. A Grupo Editorial Trás-os-Montes Lda inclui na mesma o rendimento nos seus lucros na declaração de IRC entregue à Autoridade Tributária, como qualquer outro rendimento.
Como não é retido imposto dos EUA, não há nada a creditar no IRC português. O alívio da dupla tributação só importa para o rendimento sobre o qual a Google retém — por exemplo, royalties do YouTube ou do Google Play de uma sociedade do grupo residente num país cuja taxa de tratado seja superior a 0%.
- Declare o rendimento AdSense nos lucros da sociedade para efeitos de IRC.
- Guarde o estado da informação fiscal aprovada e o PDF gerado pela Google com os seus registos.
- Cada nova sociedade do grupo com o seu próprio perfil de pagamentos AdSense submete o seu próprio W-8BEN-E.
O Google retém imposto sobre receitas AdSense de empresas estrangeiras?
A Google retém imposto dos EUA apenas sobre rendimento de fonte americana, e a sua ferramenta fiscal separa os pagamentos por tipo de rendimento. O AdSense de sítio web é "Services or other business income". O YouTube Partner Program e o Google Play são "Other Copyright Royalties". Os Services localizam-se onde são prestados, pelo que uma editora que gere os seus sítios fora dos EUA não tem rendimento AdSense de fonte americana — com a informação fiscal aprovada, a Google não retém nada.
O quadro muda em dois casos. Primeiro, informação fiscal em falta ou inválida: a Google pode então aplicar uma retenção Chapter 3 de 30% ou uma backup withholding de 24%. Segundo, atividades nos EUA — pessoal ou equipamento nos EUA envolvidos na geração da receita — tornam essa parte do rendimento de fonte americana.
Se a mesma empresa também ganhar com o YouTube ou o Google Play, esses pagamentos são royalties: a Google retém a taxa de royalties do tratado da sua empresa apenas sobre a parte de utilizadores dos EUA, por exemplo 0% ao abrigo do tratado EUA–Reino Unido ou EUA–Alemanha e 10% ao abrigo do tratado EUA–Polónia.
- AdSense de sítio web com informação fiscal aprovada e sem atividades nos EUA: sem retenção dos EUA.
- Sem informação fiscal, ou com informação fiscal recusada: a Google pode reter 30% (Chapter 3) ou 24% (backup withholding).
- Receitas de YouTube ou Google Play da mesma empresa: royalties, retidas à taxa de royalties do seu tratado apenas sobre a parte de utilizadores dos EUA.
- A Google atualiza a informação fiscal pelo menos de 3 em 3 anos e sempre que mudem o nome legal, a morada, a classificação ou a posição de tratado.
Como preencher W-8BEN-E para AdSense
Use esta sequência como checklist antes de responder às mesmas perguntas de AdSense ou AdMob na ferramenta fiscal da Google (Payments › Payments info › Manage settings › United States tax info › Manage tax info). Finanças e operações mantêm a história coerente entre perfil de pagamento Publisher, KYC bancário e PDF.
Confirmar estatuto de entidade na conta AdSense
Antes de abrir o PDF IRS, verifique que a conta Google AdSense ou AdMob está configurada como pagador de empresa — não perfil pessoal de editor. Se contratos, facturas e KYC bancário referem entidade jurídica estrangeira, W-8BEN-E é normalmente o certificado certo. Bloggers a solo a facturar em nome próprio numa conta pessoal usam normalmente W-8BEN. Se o tipo de beneficiário no perfil de pagamentos da Google não corresponder ao tipo de formulário, a ferramenta fiscal da Google coloca a submissão em revisão ou recusa-a, e a retenção por omissão pode aplicar-se até a informação fiscal ser aprovada.
Denominação legal e país alinhados ao perfil de pagamento AdSense
Introduza o nome legal exacto da entidade, morada postal e identificadores fiscais estrangeiros para coincidir com documentos constitutivos, perfil de pagamentos Google Publisher e registos bancários. Seleccione a jurisdição onde a entidade foi constituída — isto ancora disponibilidade de tratado e confirma que certifica como entidade estrangeira, não sociedade doméstica americana. Se reorganizou recentemente ou reuniu sites sob nova matriz, alinhe o formulário com o pagador que o Google espera agora — não uma narrativa antiga de empresa que já não recebe desembolsos.
Classificação da entidade no Chapter 3
Escolha o estatuto do Chapter 3 que reflecte documentos constitutivos — sociedade, parceria, entidade disregarded tratada como propriedade de pessoa estrangeira, governo, banco central ou outra categoria listada. Esta escolha determina regras de retenção aplicáveis e caixas de tratado disponíveis. Escolha o estatuto que corresponde aos documentos de constituição: a Google verifica as suas respostas na ferramenta fiscal face ao perfil de pagamentos e pode pedir documentos de suporte quando não coincidem.
Estatuto FATCA Chapter 4
Declare a categoria FATCA que reflecte operações reais — active NFFE, passive NFFE, participating FFI, exempt beneficial owner ou outro caminho apropriado. O Chapter 4 responde a questões de reporting informativo; deve harmonizar com o tipo de entidade do Chapter 3. Contradições entre “active NFFE” e factos de receita publicitária passiva são um gatilho comum de revisão manual em contas Google Publisher, especialmente quando finanças rotulam tudo como “serviços de media” enquanto o formulário conta outra história FATCA.
Pedido de tratado: só onde muda alguma coisa
No AdSense de sítio web, uma reivindicação de tratado não muda nada: o rendimento não é de fonte americana quando o trabalho ocorre fora dos EUA. Faça uma reivindicação de Services apenas se a empresa tiver atividades nos EUA. Se a empresa também ganhar royalties do YouTube ou do Google Play, reivindique para eles o artigo das royalties. Na maioria dos tratados é o Article 12. A Polónia e Portugal usam o Article 13(2). Os Países Baixos e o Luxemburgo usam o Article 13(1). A Coreia, Israel e Chipre usam o Article 14. Certifique um teste limitation-on-benefits apenas quando o tratado o tiver. A convenção de 1974 com a Polónia não tem artigo LOB, por isso a marca no formulário é "No LOB article in treaty".
Enviar na ferramenta fiscal da Google e verificar o PDF
No AdSense vá a Payments › Payments info › Manage settings › United States tax info › Manage tax info. Responda às perguntas com os mesmos dados do W-8BEN-E que preparou; a Google gera então o seu próprio PDF do formulário para verificar. O estado mostra "In review" até 7 dias úteis e depois "Approved" ou "Declined". O nome legal tem de coincidir exatamente com o perfil de pagamentos, caso contrário o formulário fica em análise.
Erros comuns ao preencher W-8BEN-E para AdSense
Estes erros surgem muitas vezes porque o formulário é longo e a ferramenta fiscal da Google comprime as perguntas fiscais em indicações curtas. Corrigi-los cedo mantém o formulário fora de análise e os pagamentos dentro do prazo.
- Usar W-8BEN em vez de W-8BEN-E quando a conta AdSense pertence a uma empresa — tipo de formulário errado bloqueia verificação porque verificações automáticas comparam tipo de entidade pagadora ao certificado.
- Nome de pagador desalinhado entre W-8BEN-E e perfil fiscal AdSense ou KYC bancário — finanças vê isto quando editores rebrandam sites mas esquecem actualizar formulários fiscais.
- Reivindicar um artigo de royalties para publicidade corrente num sítio. A Google classifica esse rendimento como Services. Use o artigo das royalties apenas para receitas do YouTube ou do Google Play.
- Deixar a informação fiscal por submeter ou recusada. A Google não tem então prova de que a empresa é estrangeira e pode reter 30% (Chapter 3) ou 24% (backup withholding). O problema é documentação em falta, não uma reivindicação de tratado em falta.
- Formulários antigos assinados há anos enquanto mudaram nome legal, estatuto FATCA, propriedade ou estrutura de pagador — tanto regras IRS de validade como pedidos de actualização do Google importam.
- Confundir o AdSense de sítio web com AdSense for YouTube. A Google trata o primeiro como Services e o segundo como royalties. Submeta a informação fiscal na ferramenta fiscal da conta que paga de facto a empresa.
Exemplo: W-8BEN-E de Northfield Media Holdings Ltd para AdSense
O exemplo mostra Northfield Media Holdings Ltd, do Reino Unido: o número da sociedade está na linha 9b e a Parte III fica em branco.
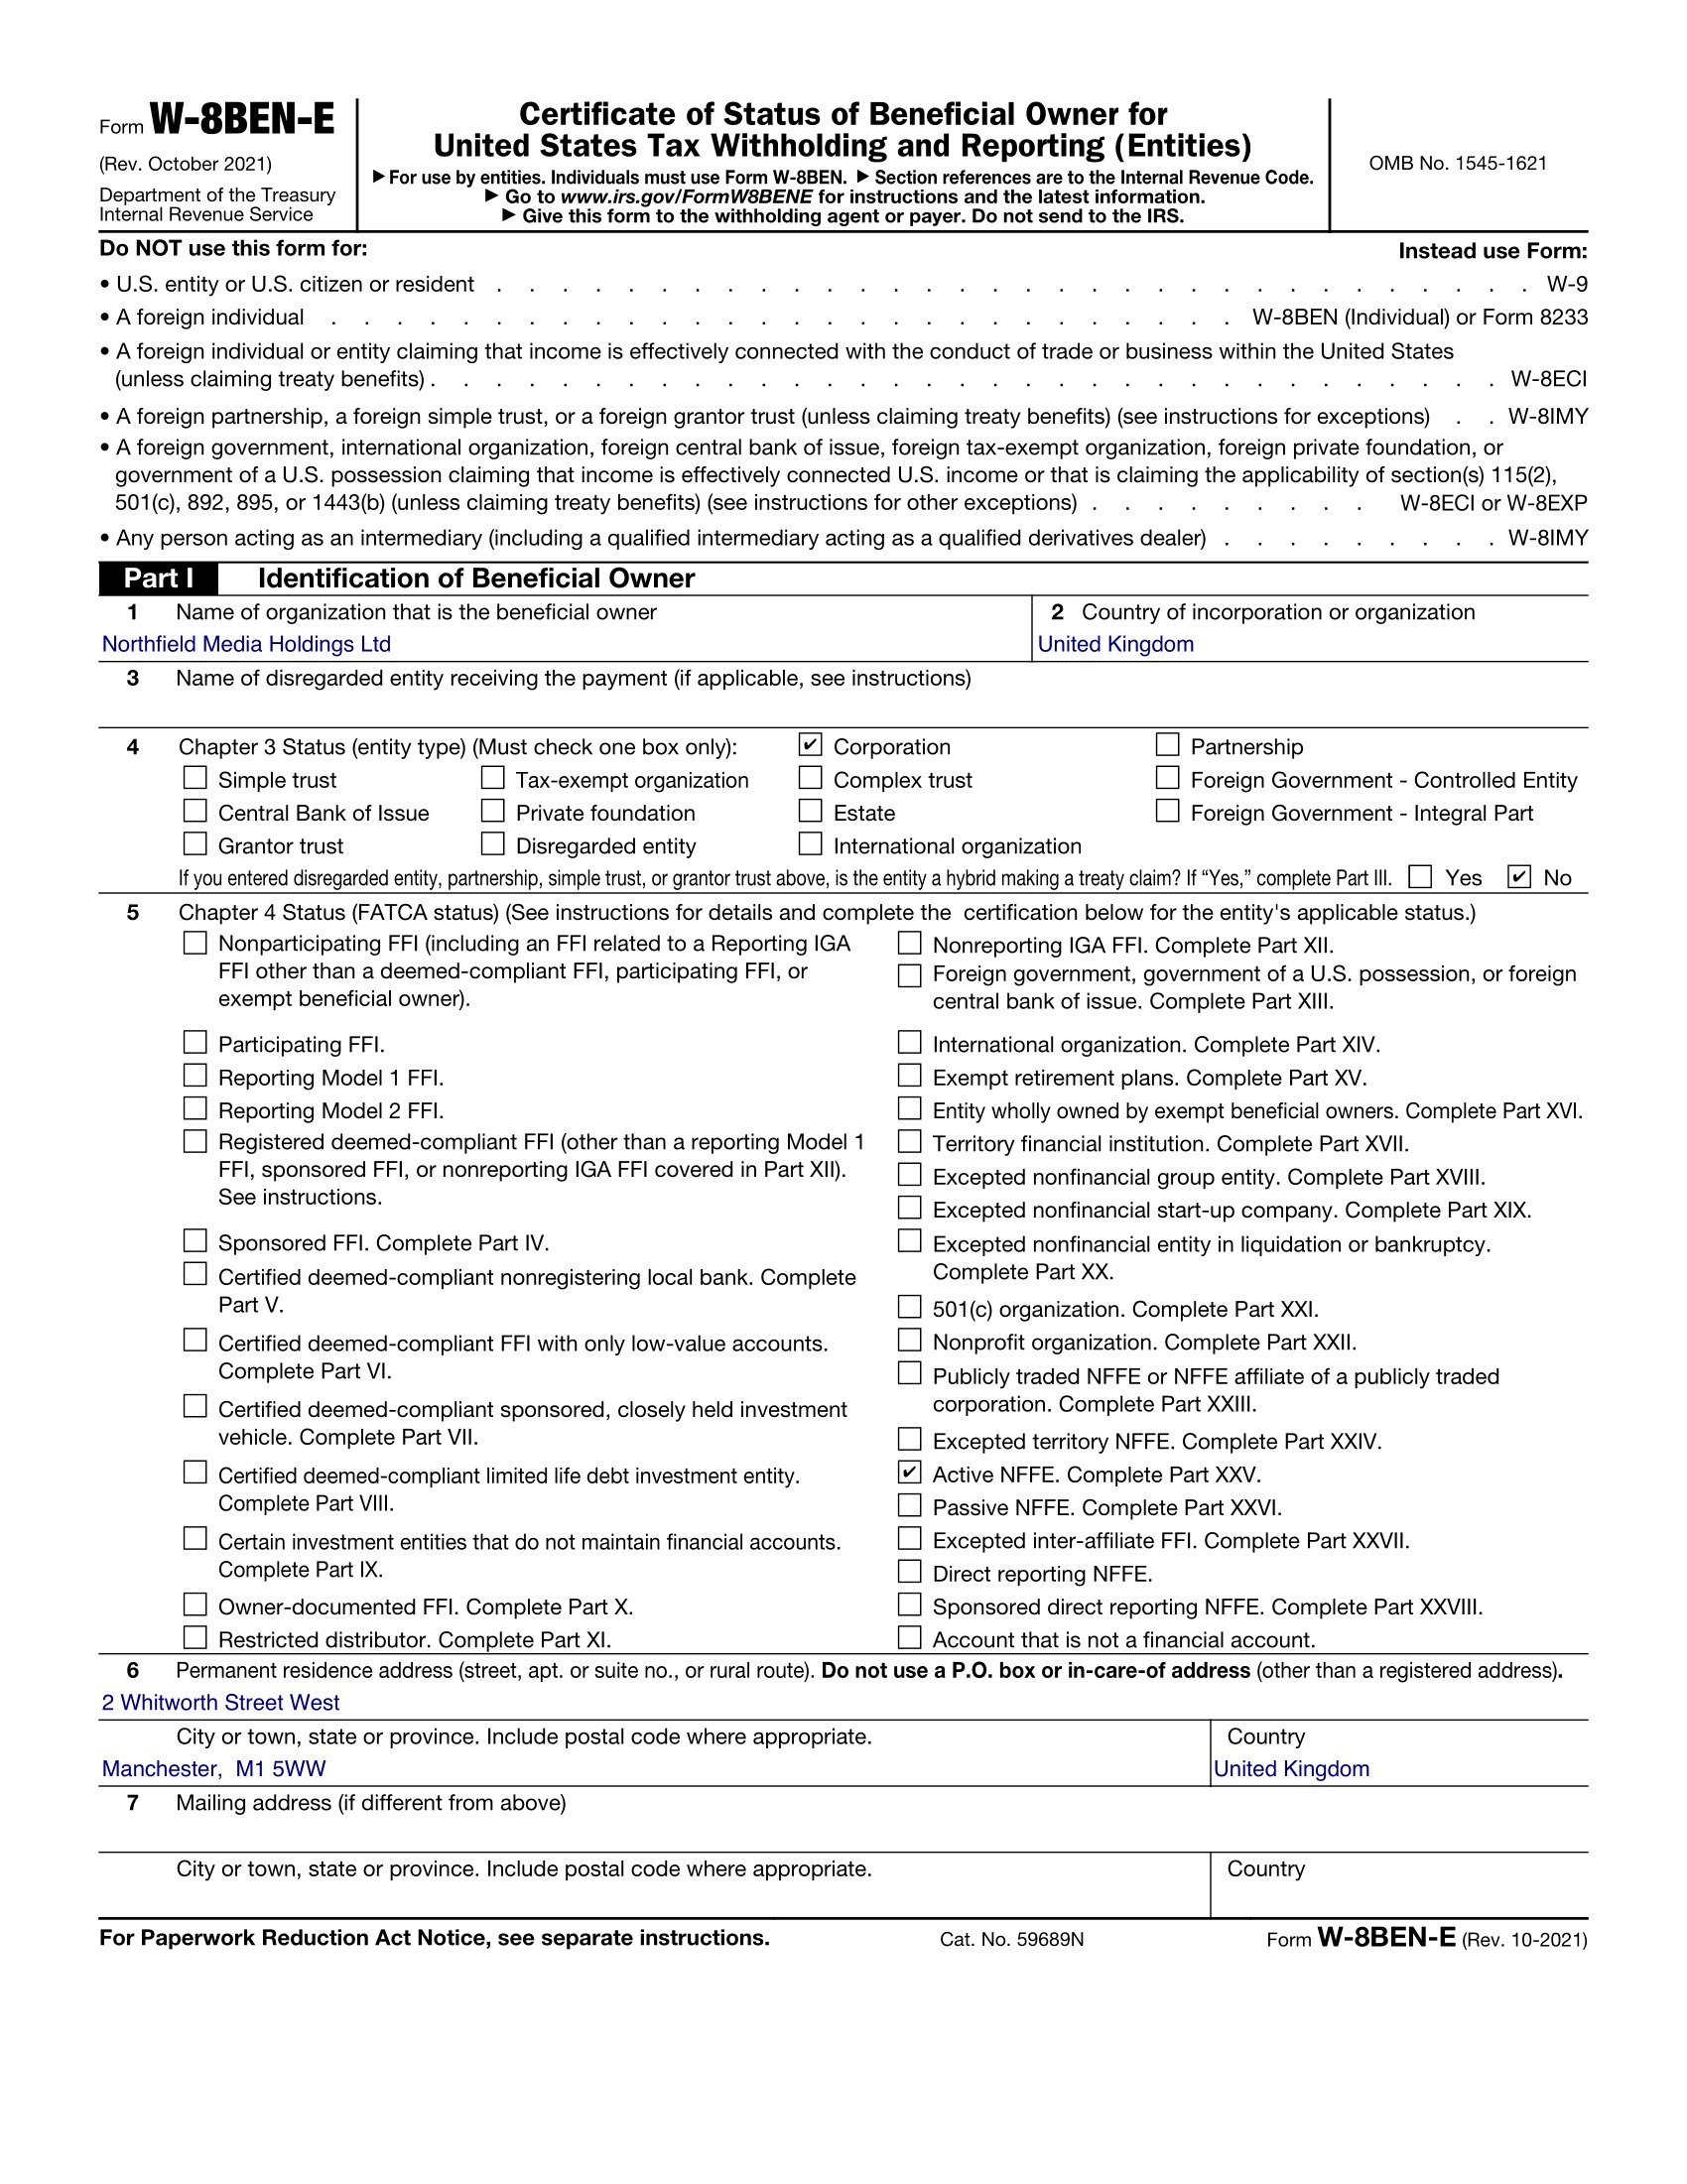
Apenas um exemplo. Northfield Media Holdings Ltd, 2 Whitworth Street West, Manchester M1 5WW, é fictício.
FAQ
Uma empresa editora de AdSense precisa do W-8BEN-E?
Em regra sim, quando o Google AdSense ou o AdMob paga a uma pessoa coletiva estrangeira e não a uma pessoa singular que opera em nome próprio. As contas editoriais de empresa que recebem pagamentos de anúncios de display em nome de uma sociedade precisam em regra do W-8BEN-E para a Google documentar o estatuto de entidade, as posições Chapter 3 e as categorias Chapter 4 (FATCA). Compare o seu perfil de beneficiário no Google Publisher com os documentos constitutivos — o tipo de certificado deve corresponder à entidade que recebe os pagamentos.
O rendimento AdSense são royalties ou lucros empresariais?
Rendimento empresarial, não royalties. A ferramenta fiscal da Google lista "Services or other business income (such as AdSense, but not including AdSense for YouTube)" à parte de "Other Copyright Royalties" (YouTube Partner Program, Google Play). O rendimento de serviços localiza-se onde o trabalho é feito, pelo que uma empresa que gere os seus sítios fora dos EUA não obtém rendimento AdSense de fonte americana. A Google retém o imposto dos EUA apenas sobre pagamentos de royalties — YouTube e Google Play. Não retém sobre o AdSense de sítio web.
Como é que a Google aplica as taxas de tratado do W-8BEN-E?
Por tipo de rendimento. A ferramenta fiscal da Google pergunta para que tipos de rendimento reivindica benefícios de tratado e só aplica uma reivindicação quando esse tipo é pago. O AdSense de sítio web é Services: com a informação fiscal aprovada e sem atividades nos EUA nada é retido, pelo que não é precisa reivindicação. As receitas do YouTube e do Google Play são royalties: a Google retém a taxa de royalties do seu tratado sobre a parte de utilizadores dos EUA. Certifique um teste limitation-on-benefits apenas quando o tratado o tiver. A convenção de 1974 com a Polónia não tem artigo LOB.
A Google retém imposto sobre os rendimentos AdSense da minha empresa?
Não há retenção dos EUA sobre o AdSense de sítio web depois de a informação fiscal ser aprovada e se a empresa gere os seus sítios fora dos EUA. A Google classifica esse rendimento como Services, localizado onde o trabalho é feito. Retém sobre as receitas do YouTube de espetadores dos EUA à taxa de royalties do tratado. Informação fiscal em falta pode trazer uma retenção Chapter 3 de 30% ou uma backup withholding de 24%.
O W-8BEN-E é o mesmo para o AdSense e para o YouTube?
O formulário do IRS é o mesmo W-8BEN-E. A Google não trata o rendimento da mesma forma. O AdSense de sítio web é Services. As receitas do YouTube Partner Program são Other Copyright Royalties. Responda às perguntas na ferramenta fiscal da Google em Payments › Payments info › Manage settings › United States tax info › Manage tax info. A Google gera o PDF para verificar.
Durante quanto tempo é válido o formulário na informação fiscal do AdSense?
Em geral, um W-8BEN-E assinado permanece válido até ao último dia do terceiro ano civil após a assinatura, salvo se uma alteração de circunstâncias o tornar incorreto mais cedo. Submeta um novo formulário quando mudarem o nome legal, a morada, a classificação, as reivindicações de tratado ou o estatuto FATCA. A Google também pode pedir uma atualização fora da janela de validade do IRS.
Que artigo do tratado se aplica à receita publicitária do AdSense?
Em regra nenhum. O AdSense é rendimento de serviços, e os serviços que uma empresa estrangeira presta fora dos EUA não são de fonte americana, pelo que não há imposto dos EUA que um tratado possa reduzir. Uma reivindicação de Services só importa se tiver atividades nos EUA — nas palavras da Google, empregados ou equipamento nos EUA envolvidos na geração da receita. Se a mesma empresa ganhar com o YouTube ou o Google Play, reivindique o artigo das royalties para esse rendimento. Na maioria dos tratados é o Article 12. A Polónia e Portugal usam o Article 13(2). Os Países Baixos e o Luxemburgo usam o Article 13(1). A Coreia, Israel e Chipre usam o Article 14.
Gerimos vários sítios sob uma só empresa — um formulário ou vários?
Um formulário por cada pessoa coletiva a quem a Google paga. Se todos os sítios entram numa conta AdSense de uma só empresa, essa empresa submete um W-8BEN-E na ferramenta fiscal, não um por domínio. Se empresas distintas detêm sítios diferentes e cada uma tem o seu próprio perfil de pagamentos, cada uma submete o seu próprio formulário — a Google não estende a informação fiscal de uma mãe a uma subsidiária. O nome legal na ferramenta fiscal tem de coincidir exatamente com o perfil de pagamentos, caso contrário o formulário entra em análise.
Ligações relacionadas
Precisa da visão geral completa de W-8BEN-E sem o enquadramento AdSense? Abra a nossa página principal para entidades para contexto mais profundo sobre Chapter 3, Chapter 4 (FATCA) e mecânicas de retenção.
Não gere uma conta editora de empresa? Use o caminho W-8BEN individual para bloggers a solo. Entidades de canal YouTube pagas via Google podem preferir a nossa página YouTube W-8BEN-E. O nosso artigo de blog sobre creator economy cobre tópicos fiscais sobrepostos de YouTube e AdSense com mais profundidade.
Preencha o seu W-8BEN-E para AdSense em minutos
Responda a perguntas guiadas pensadas para empresas de media e edição estrangeiras e pré-visualize o resultado. O assistente dá-lhe um PDF W-8BEN-E preenchido. Responda às mesmas perguntas na ferramenta fiscal da Google (Payments › Payments info › Manage settings › United States tax info › Manage tax info). A Google gera o formulário para verificação: copie as respostas linha a linha e guarde o PDF como registo. Linguagem clara, pontos de verificação explícitos e pagamento único de $30 para gerar o PDF — construído para editores que precisam de cumprimento sem transformar finanças em consultoria fiscal a tempo parcial.
Começar agora ($30)