W-8BEN-E para uma sociedade portuguesa: Lda. e S.A., os artigos de 1994 e um PDF de exemplo
Este artigo foi criado com apoio de IA e não foi revisto por um editor humano. É fornecido apenas para fins informativos gerais e não constitui aconselhamento fiscal, jurídico ou financeiro.
Os artigos e as taxas desta página foram conferidos com a Convenção EUA-Portugal e o seu Protocolo, assinados em Washington a 6 de setembro de 1994; o texto do IRS indica 1 de janeiro de 1996 como data geral de efeito ao abrigo do Artigo 30 — última verificação em outubro de 2026. O PDF do IRS é o texto atual. Não há protocolo posterior.
 Imagem gerada por IA
Uma Lda. fatura um cliente americano por consultoria ou software, e as contas a pagar pedem um W-8BEN-E antes de transferirem. Se o trabalho é feito em Portugal, o rendimento não tem fonte nos Estados Unidos: não há retenção americana e a Parte III (linhas 14a, 14b e 15) fica em branco. O tratado só entra quando a sociedade o invoca, por exemplo para serviços prestados nos Estados Unidos, royalties ou dividendos. Aí o erro habitual é o número do artigo. Os lucros empresariais desta convenção estão no Artigo 7. O Artigo 12 é o Branch Tax, não royalties e não serviços. As royalties estão no Artigo 13. Quando a sociedade invoca o tratado, a linha 14b certifica a Limitation on Benefits do Artigo 17 (para uma sociedade em atividade, em regra Active trade or business), e nunca a caixa "No LOB article in treaty".
Este guia usa a numeração atual do IRS (Rev. October 2021) para dois casos. Serviços prestados em Portugal: a Parte III fica em branco. Serviços que a equipa de uma Unipessoal Lda., Active NFFE, presta no local nos Estados Unidos, sem estabelecimento estável lá: a Lda. invoca o Artigo 7(1) a 0%, que é o caso do PDF de exemplo. Cobre também o dividendo geral de 15% no Artigo 10(2), o juro ordinário de 10% no Artigo 11(2), e porque a linha 15 de uma licença de software cita o Artigo 13(2), não o Artigo 13(3).
Se não está constituída em sociedade — trabalhador independente ou empresário em nome individual, com NIF que começa por 1, 2 ou 3 — apresenta o Form W-8BEN, não este formulário: comece o assistente W-8BEN. O trabalho feito a partir de Portugal não tem retenção americana, e a Parte II (linhas 9 e 10) fica em branco. Os serviços pessoais independentes prestados nos Estados Unidos são o Artigo 15, não o Artigo 14 (mais-valias) nem o Artigo 12, e o pedido faz-se no Form 8233, não no W-8BEN. Esta página é para sociedades.
Ou passe à frente da leitura e comece o assistente W-8BEN-E — perguntas guiadas, artigo e taxa sugeridos, e um PDF pronto a assinar por 30 USD.
Formulário em branco ou já preenchido?
Pode descarregar o formulário oficial em branco no IRS e preenchê-lo à mão, ou obter o mesmo ficheiro preenchido a partir das suas respostas.
- W-8BEN-E oficial em branco (IRS, gratuito): Descarregar o W-8BEN-E em PDF diretamente do IRS — para uma Lda. ou uma S.A.
- W-8BEN oficial em branco (IRS, gratuito): Descarregar o W-8BEN em PDF diretamente do IRS — para um trabalhador independente.
- Convenção de 1994: PDF do tratado no IRS.gov — os lucros empresariais são o Artigo 7. O Artigo 12 é o Branch Tax. As royalties são o Artigo 13.
- Página de documentos do IRS: Documentos do tratado com Portugal.
- Já preenchido (5–10 minutos): W-8BEN-E para sociedades portuguesas (30 USD) ou W-8BEN para um trabalhador independente (5 USD) — artigo e taxa sugeridos, PDF pronto a assinar.
Que tipo de sociedade portuguesa está realmente a tratar?
A caixa do Chapter 3 depende da forma jurídica, não da faturação:
- Sociedade Anónima (S.A.) É sempre uma Corporation para efeitos fiscais dos EUA. 26 CFR 301.7701-2(b)(8)(i) inclui "Portugal, Sociedade Anonima" como per se corporation. Não há eleição pelo Form 8832.
- Sociedade por Quotas (Lda.) Inclui a Unipessoal Lda., a forma habitual de startups e PME. Não está na lista per se. Os sócios têm responsabilidade limitada, por isso o tratamento por defeito é Corporation, mas pode eleger outra classificação americana no Form 8832.
- Trabalhador independente Um registo individual, não uma pessoa coletiva. A pessoa apresenta o Form W-8BEN, não este formulário. O trabalho feito a partir de Portugal deixa a Parte II (linhas 9 e 10) em branco. Os serviços prestados nos Estados Unidos são o Artigo 15, não o Artigo 7, e reclamam-se no Form 8233.
- Sociedade em Nome Coletivo Não é uma Corporation por defeito. Não marque Corporation só porque o negócio tem mais do que um sócio.
Uma Lda. que não entregou o Form 8832 marca Corporation na linha 4. Uma S.A. também marca Corporation, e não pode sair dessa classificação.
Não ponha o NIF de um sócio na linha 9b da sociedade. O NIF da pessoa singular (linha 6a do Form W-8BEN) e o NIF da sociedade (também chamado NIPC) têm ambos 9 dígitos. O da pessoa começa por 1, 2 ou 3. O da sociedade do exemplo começa por 5.
Quem precisa mesmo de preencher o W-8BEN-E?
Qualquer Lda. ou S.A. portuguesa que receba pagamentos de um negócio americano e queira documentar o estatuto de não residente. Situações habituais:
- Faturas de consultoria ou software Um cliente americano pede o formulário antes de pagar honorários de serviços.
- Royalties ou uma licença de software O pagador precisa do pedido de tratado antes de aplicar 10% em vez de 30%.
- Um corretor ou uma plataforma Dividendos, juros ou royalties de uma conta americana.
O que acontece sem um formulário válido?
Sem um W-8BEN-E, o pagador americano retém 30% do montante bruto sobre rendimento FDAP de fonte americana (royalties, dividendos, juros e serviços prestados nos Estados Unidos), mesmo quando o tratado reduziria essa taxa. Serviços prestados em Portugal não têm fonte americana: não há retenção do capítulo 3, mas o pagador pode suspender o pagamento até ter o formulário. Serviços prestados nos Estados Unidos sem estabelecimento estável lá podem ficar a 0% pelo Artigo 7(1). O juro ordinário está limitado a 10%, não a 0%. Uma royalty de software, e também a locação de equipamento, é 10% pelo Artigo 13(2).
O formulário fica com o pagador americano. Não se entrega à Autoridade Tributária nem ao IRS. O IRC sobre o mesmo rendimento é uma questão separada.
W-8BEN-E linha a linha: o que uma Lda. portuguesa preenche
Números oficiais do IRS para uma Lda. em atividade, Active NFFE, cuja equipa presta serviços no local nos Estados Unidos sem estabelecimento estável lá: é o caso do PDF de exemplo. Se os serviços são prestados em Portugal, as linhas 14a, 14b e 15 ficam em branco. Uma S.A. usa as mesmas linhas, com a diferença de que não pode sair de Corporation. Um trabalhador independente não usa este formulário.
| Linha | O que preenche |
|---|---|
| Linha 1 | A denominação social, por exemplo Lusitania Unipessoal Lda. |
| Linha 2 | País de constituição: Portugal. |
| Linha 3 | Em branco, salvo se uma entidade disregarded recebe o pagamento pelo titular. |
| Linha 4 | Corporation para uma S.A. (sempre) ou para uma Lda. (o defeito, salvo se o Form 8832 disser o contrário). A pergunta sobre híbrido é em regra Não. |
| Linha 5 | Estatuto do Chapter 4 (FATCA). Uma sociedade operacional sem atividade financeira é em regra Active NFFE. |
| Linha 6 | A sede. O exemplo usa Avenida da Liberdade 100, Lisboa, 1250-096. |
| Linha 7 | Só se a morada de correspondência for diferente da linha 6. |
| Linha 8 | Em regra em branco. Um US TIN só é exigido nos casos que o pagador indicar. |
| Linha 9a | Em branco. Um GIIN é para instituições financeiras. |
| Linha 9b | O NIF da sociedade, 9 dígitos e a começar por 5, como foreign TIN. Não introduza um NIF de pessoa singular que comece por 1, 2 ou 3, mesmo tendo também 9 dígitos. |
| Linha 9c | Não marcada para uma sociedade registada que tem NIF. |
| Linha 10 | Em regra em branco, salvo se o pagador pedir um número de referência. |
| Parte II (linhas 11–13) | Não se preenche para uma Lda. ordinária. A Parte II é para entidades disregarded e sucursais. |
| Linha 14a | Só quando a sociedade invoca o tratado: país de residência para efeitos do tratado, Portugal. Para serviços prestados em Portugal fica em branco. |
| Linha 14b | Só quando a sociedade invoca o tratado: Limitation on Benefits do Artigo 17. Uma Lda. em atividade certifica em regra Active trade or business ao abrigo do Artigo 17(2). Uma Lda. em que mais de 50% de cada classe de ações pertence a sociedades residentes em Portugal ou nos EUA cuja classe principal de ações tem negociação substancial e regular numa bolsa reconhecida (Artigo 17(4): NASDAQ ou uma bolsa nacional americana, as bolsas de Lisboa e do Porto, ou outra acordada), ou a um Estado contratante, uma sua subdivisão ou autarquia, ou uma instituição por eles integralmente detida, pode marcar Subsidiary of a publicly traded corporation (Artigo 17(1)(c)(ii)). A caixa "No LOB article in treaty" está errada. |
| Linha 14c | Em regra não se marca. |
| Linha 15 | Só quando a sociedade invoca o tratado. Para serviços prestados nos EUA sem estabelecimento estável lá: Artigo 7(1), 0%, Services. Para uma royalty de software ou locação de equipamento: Artigo 13(2), 10%, Royalties. Cite o Artigo 13(2), não o Artigo 13(3). O Artigo 13(3) só define o que conta como royalty, e inclui equipamento. Para serviços prestados em Portugal fica em branco. |
| Linha 39 (Parte XXV) | Marque a certificação Active NFFE se a linha 5 for Active NFFE. |
| Parte XXX | Assinatura, nome por extenso e data. O exemplo é assinado por Rita Alves. |
Os números das linhas correspondem à revisão de outubro de 2021. Se o IRS publicar uma revisão nova, siga a numeração do PDF que assinar.
O assistente W-8BEN-E preenche estas linhas a partir das suas respostas, incluindo o artigo e a taxa na linha 15.
S.A., Lda. e trabalhador independente não são a mesma caixa
A lista per se nomeia só a Sociedade Anónima. Uma Lda. continua a ser Corporation por defeito, e um trabalhador independente não é uma sociedade.
| Ponto | O que significa |
|---|---|
| Sociedade Anónima | Per se corporation ao abrigo de 26 CFR 301.7701-2(b)(8)(i). Marque Corporation. O Form 8832 não altera isso. |
| Sociedade por Quotas | Não está na lista per se. A responsabilidade limitada significa que o defeito continua a ser Corporation. Outra classificação americana exige um Form 8832 entregue. |
| Trabalhador independente | Registo individual. Apresente o Form W-8BEN. O trabalho feito a partir de Portugal deixa a Parte II (linhas 9 e 10) em branco. Os serviços independentes prestados nos Estados Unidos são o Artigo 15, nunca o Artigo 7, o 12, o 13 ou o 14, e reclamam-se no Form 8233, não no W-8BEN. |
| NIF da sociedade e NIF da pessoa | Ambos têm 9 dígitos. A linha 9b deste formulário é o NIF da sociedade, que começa por 5. O NIF que começa por 1, 2 ou 3 fica no Form W-8BEN. |
Use o tratamento que corresponde à sociedade que realmente registou, salvo se já houver uma eleição Form 8832 no processo.
Como fica um W-8BEN-E preenchido para uma Lda. portuguesa
Um exemplo anonimizado: Lusitania Unipessoal Lda., Active NFFE, cuja equipa presta serviços no local nos Estados Unidos sem estabelecimento estável lá, a invocar o Artigo 7(1) a 0% e a certificar Active trade or business na linha 14b. Para serviços prestados em Portugal, a Parte III ficaria em branco. É o PDF que o assistente produz a partir dos mesmos dados.
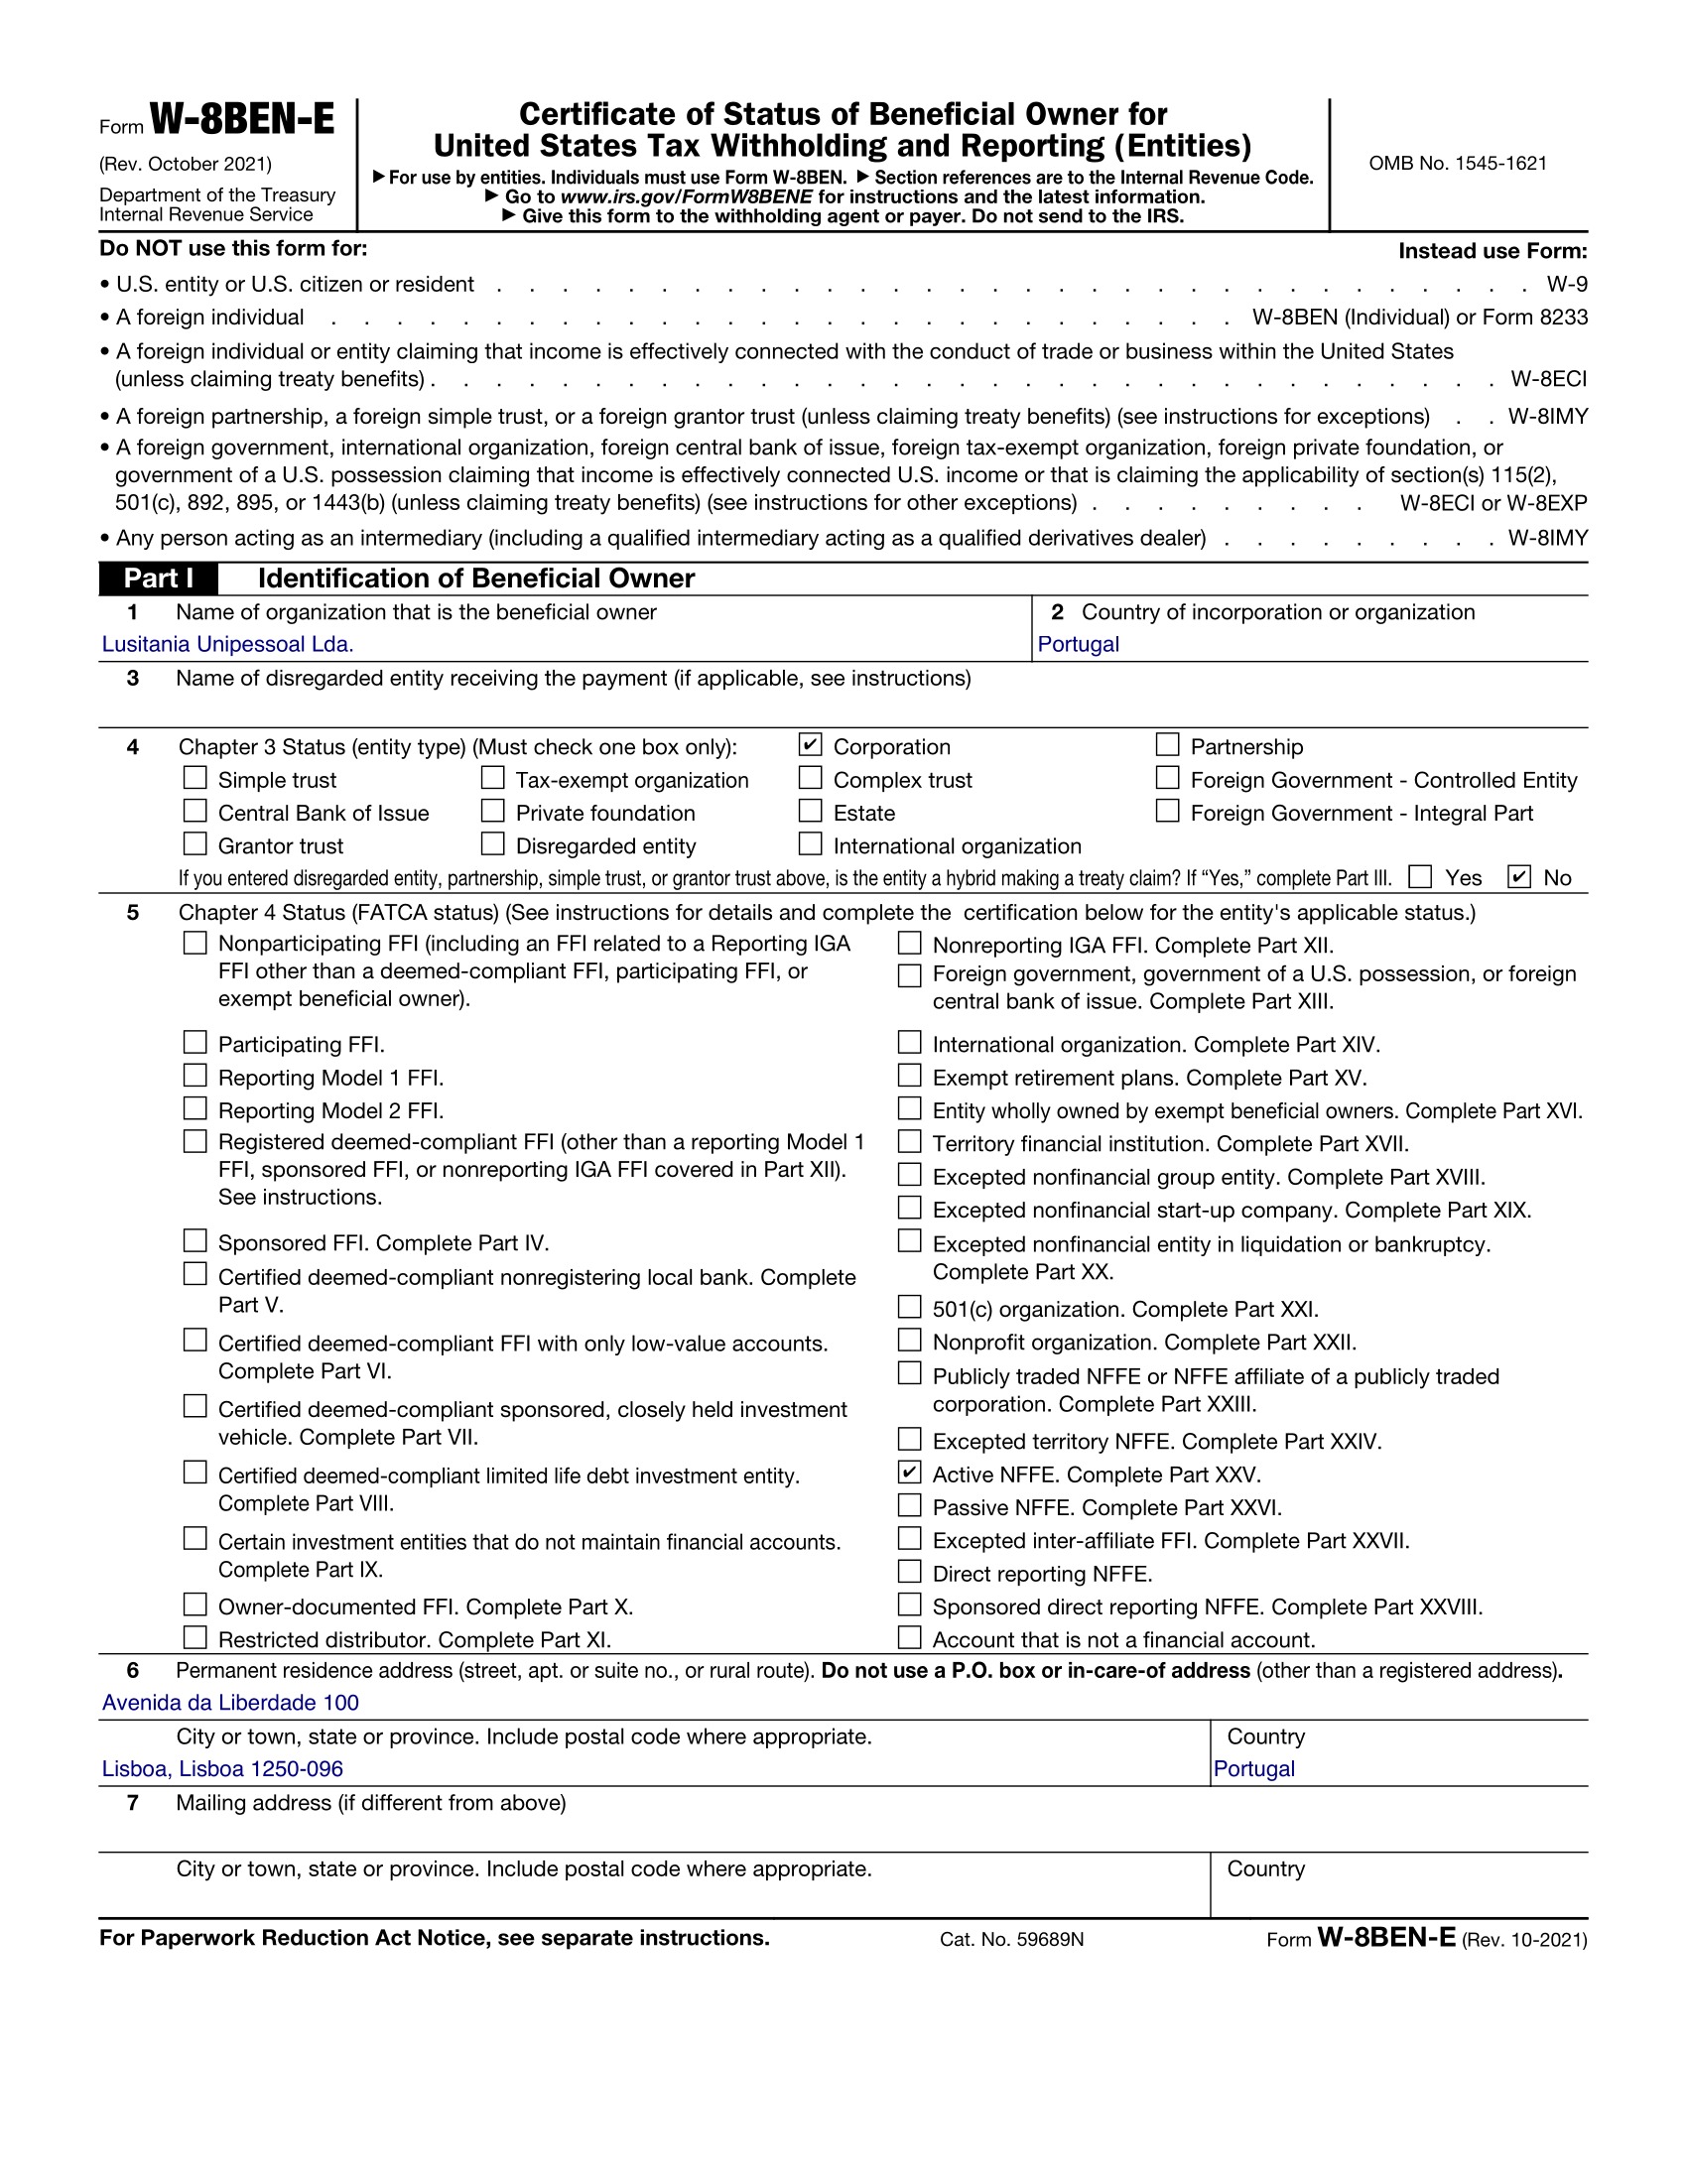
Apenas para ilustração. A denominação, a morada, o signatário e o NIF são fictícios. Exemplo: Lusitania Unipessoal Lda., Lisboa, NIF 512345678, Chapter 3 Corporation, FATCA Active NFFE, tratado EUA-Portugal Artigo 7(1) (Business Profits) 0% para serviços prestados nos Estados Unidos sem estabelecimento estável lá, Limitation on Benefits Active trade or business.
Taxas do tratado por tipo de rendimento
Estas taxas vêm da Convenção de 1994. Não copie para Portugal um mapa moderno 7 / 10 / 11 / 12 em que o Artigo 12 seria royalties.
| Tipo de rendimento | Artigo | Taxa |
|---|---|---|
| Serviços / consultoria prestados em Portugal (sem fonte americana, Parte III em branco) | Nenhum | Sem retenção |
| Serviços / consultoria prestados nos EUA (lucros empresariais, sem estabelecimento estável lá) | Artigo 7(1) | 0% |
| Dividendos, taxa geral (detentor abaixo de 25%, ou sociedade que não cumpre os 2 anos) | Artigo 10(2) | 15% |
| Dividendos a uma sociedade que detém diretamente pelo menos 25% do capital durante 2 anos ininterruptos, pagos depois de 1999 | Artigo 10(3)(b) | 5% (a taxa que Portugal pode aplicar a esses dividendos pagos a residentes de Estados-membros da UE, nunca abaixo de 5%; a Tabela 1 do IRS indica 5%) |
| Juros ordinários (não é dívida do Estado, nem empréstimo bancário de 5 anos ou mais) | Artigo 11(2) | 10% |
| Juros em que o devedor é o Governo dos EUA, uma subdivisão ou autarquia; juros pagos ao Governo português, a uma subdivisão ou autarquia, ou a uma instituição ou organização (incluindo instituições financeiras) por eles integralmente detida; ou juros de um empréstimo de 5 anos ou mais concedido por um banco ou outra instituição financeira residente em Portugal | Artigo 11(3) | 0% |
| Juros determinados por referência aos lucros do emitente ou de uma empresa associada | Artigo 11(4) | 15% |
| Royalties, incluindo locação de equipamento e assistência técnica ligada a esse direito | Artigo 13(2) | 10% |
| Serviços pessoais independentes de um trabalhador independente prestados nos EUA (sem base fixa e menos de 183 dias) | Artigo 15(1) | 0% no Form 8233, não no W-8BEN |
Na linha 15, cite o Artigo 13(2) para royalties. O parágrafo 13(3) só define o conceito, e essa definição inclui o uso de equipamento industrial, comercial ou científico e a assistência técnica prestada no Estado da fonte quando está ligada à aplicação desse direito. Não escreva Artigo 13(3) como o parágrafo da taxa. Ao contrário de Israel, da Roménia e de Espanha, a locação de equipamento é royalty aqui, a 10%, e não lucros empresariais. Honorários de consultoria sem licença não são royalties. Por serviços prestados em Portugal, a Parte III (linhas 14a, 14b e 15) fica em branco; por serviços prestados nos Estados Unidos sem estabelecimento estável lá, a sociedade invoca o Artigo 7(1) a 0%. A taxa geral de dividendos é 15% no Artigo 10(2). Uma sociedade que detém diretamente pelo menos 25% do capital durante 2 anos ininterruptos antes do pagamento invoca o Artigo 10(3)(b): a taxa é a que Portugal pode aplicar a esses dividendos pagos a residentes de Estados-membros da UE, nunca abaixo de 5%, e a Tabela 1 do IRS indica 5%. O Artigo 10(3)(a), de 10%, só cobria dividendos pagos entre 1997 e 1999. O juro ordinário de uma sociedade de consultoria é 10% no Artigo 11(2). Os 0% do Artigo 11(3) só valem quando o devedor é o Governo dos EUA, uma subdivisão ou autarquia; quando os juros são pagos ao Governo português, a uma subdivisão ou autarquia, ou a uma instituição ou organização (incluindo instituições financeiras) por eles integralmente detida; ou para um empréstimo de 5 anos ou mais concedido por um banco ou outra instituição financeira residente em Portugal. O Artigo 12 é um imposto de sucursal sobre uma sociedade portuguesa que já tem estabelecimento estável nos EUA. Não o cite numa fatura de serviços sem esse estabelecimento.
Trabalhador independente: Parte II do Form W-8BEN (linhas 9 e 10) em branco em Portugal, Artigo 15 no Form 8233 nos EUA
O Artigo 15(1) aplica-se ao rendimento de um residente singular por serviços profissionais ou outras atividades independentes. Esse rendimento só é tributável no Estado de residência, salvo se (a) a pessoa tem ou teve uma base fixa regularmente disponível no outro Estado, caso em que só se tributa o rendimento imputável a essa base, ou (b) a estadia no outro Estado atinge 183 dias ou mais em qualquer período de 12 meses que comece ou acabe no ano fiscal, caso em que só se tributa o rendimento das atividades exercidas nesse outro Estado. Qualquer uma das duas condições, por si, permite tributação no Estado da fonte. Não é o teste só de base fixa de Espanha, nem o teste de estabelecimento estável da Roménia. Um trabalhador independente a trabalhar a partir de Portugal tem rendimento sem fonte americana: não há retenção, e a Parte II do W-8BEN (linhas 9 e 10) fica em branco. Para serviços prestados nos Estados Unidos, sem base fixa e com menos de 183 dias lá, o Artigo 15(1) dá 0%, mas o pedido faz-se no Form 8233, não no W-8BEN. O Artigo 16 é o dos trabalhadores dependentes: os 183 dias só afastam a tributação americana se as três condições do artigo se verificarem em conjunto. O Artigo 19, dos artistas e desportistas, prevalece sobre os Artigos 15 e 16. Uma Lda. não cita o Artigo 15. O Artigo 14 são mais-valias. O Artigo 12 é o Branch Tax.
Um artigo, ou o PDF pronto?
Os guias em português sobre XTB, DEGIRO ou Revolut explicam como um investidor particular passa de 30% para 15% nos dividendos. Quase nenhum imprime os artigos de 1994 para uma Lda., a diferença entre o Artigo 13(2) e o Artigo 13(3), ou o facto de o equipamento ser royalty. O assistente faz essas perguntas uma vez e devolve o PDF.
| Ponto | Esta página | Um guia genérico |
|---|---|---|
| Números dos artigos | Parte III em branco para serviços prestados em Portugal. Artigo 7(1) para serviços prestados nos EUA. Artigo 13(2) para royalties. Artigo 15 (no Form 8233) para um trabalhador independente nos EUA. | Copia muitas vezes o Artigo 12 como se fossem royalties. |
| Linha 14b | Só quando invoca o tratado: em regra Active trade or business ao abrigo do Artigo 17(2). | Por vezes diz que não há artigo de LOB. |
| Formulário pronto | PDF de exemplo para serviços prestados no local nos Estados Unidos sem estabelecimento estável lá (a Lusitania Unipessoal Lda.); o trabalho feito em Portugal deixa a Parte III (linhas 14a, 14b e 15) em branco. Mais um assistente que preenche o seu. | Uma lista que ainda tem de transcrever para o PDF do IRS. |
Comece o assistente e descarregue o PDF preenchido.
Perguntas frequentes sobre o W-8BEN-E para sociedades portuguesas
Respostas diretas para uma Lda. que fatura clientes americanos ou recebe rendimento de investimento dos EUA.
Que artigo cito para honorários de consultoria?
Se o trabalho é feito em Portugal, nenhum: o rendimento não tem fonte americana e a Parte III fica em branco. Para serviços prestados nos Estados Unidos, o Artigo 7(1), a 0% se a Lda. não tem estabelecimento estável lá. O Artigo 12 desta convenção é o Branch Tax. Não cite o Artigo 12 para serviços.
Sou trabalhador independente, não uma Lda. Que formulário e que artigo?
O Form W-8BEN. O trabalho feito a partir de Portugal não tem retenção americana, e a Parte II (linhas 9 e 10) fica em branco. Para serviços prestados nos Estados Unidos, o Artigo 15(1) dá 0% quando não tem base fixa lá e está lá menos de 183 dias em qualquer período de 12 meses que comece ou acabe no ano fiscal; esse pedido faz-se no Form 8233, não no W-8BEN. Não cite o Artigo 14 (são mais-valias), o Artigo 13 (são royalties) nem o Artigo 12 (é o Branch Tax).
Que taxa se aplica a uma licença de software?
O Artigo 13(2), a 10% do montante bruto. Não há escalão de 15%. O Artigo 13(3) define o que é uma royalty, incluindo know-how e, ao contrário de outros tratados, a locação de equipamento. Não escreva 13(3) na linha 15.
A locação de equipamento é um lucro empresarial?
Não. Nesta convenção o uso de equipamento industrial, comercial ou científico está dentro da definição de royalty do Artigo 13(3). A taxa da linha 15 é o Artigo 13(2) a 10%. Honorários de consultoria sem licença não são royalties. Por serviços prestados em Portugal, a Parte III (linhas 14a, 14b e 15) fica em branco; por serviços prestados nos Estados Unidos sem estabelecimento estável lá, a sociedade invoca o Artigo 7(1) a 0%.
O que marco na linha 14b?
Só a preenche quando invoca o tratado. Para uma Lda. em atividade, em regra Active trade or business, que é o Artigo 17(2): exercício efetivo de uma atividade em Portugal (que não seja fazer ou gerir investimentos, salvo atividade bancária ou seguradora de um banco ou seguradora), rendimento ligado ou acessório a essa atividade, e atividade substancial face à atividade nos EUA que gerou o rendimento. "No LOB article in treaty" não se aplica a Portugal. O Artigo 17(6) recusa os benefícios a quem tenha o regime das zonas francas da Madeira ou de Santa Maria.
Quando é 5% e quando é 15%?
15% no Artigo 10(2) para quem não cumpre o teste. Uma sociedade que detém diretamente pelo menos 25% do capital durante 2 anos ininterruptos antes do pagamento invoca o Artigo 10(3)(b): a taxa é a que Portugal pode aplicar a esses dividendos pagos a residentes de Estados-membros da UE, nunca abaixo de 5%. A Tabela 1 do IRS indica 5%, e é essa a taxa da linha 15. O 10% do Artigo 10(3)(a) só cobria 1997–1999. O 5% não vale para dividendos de uma RIC ou de um REIT americanos (Artigo 10(4)).
O juro ordinário é 0%?
Não. O limite ordinário do Artigo 11(2) é 10% do montante bruto. Os 0% do Artigo 11(3) só valem quando o devedor é o Governo dos EUA, uma subdivisão ou autarquia; quando os juros são pagos ao Governo português, a uma subdivisão ou autarquia, ou a uma instituição ou organização (incluindo instituições financeiras) por eles integralmente detida; ou para um empréstimo de 5 anos ou mais concedido por um banco ou outra instituição financeira residente em Portugal. Não invente um 11(2)(a).
O que é o Artigo 12?
Um imposto de sucursal sobre uma sociedade residente em Portugal que tem estabelecimento estável nos Estados Unidos, ou certos ganhos de bens imóveis americanos. O montante equivalente a dividendo fica limitado à taxa do Artigo 10(2) ou, quando aplicável, do 10(3). Não é o artigo dos serviços nem o das royalties. Serviços prestados em Portugal não têm fonte americana: a Parte III fica em branco. Para serviços prestados nos Estados Unidos sem estabelecimento estável lá, a sociedade invoca o Artigo 7(1) a 0%; para royalties, o Artigo 13(2).
S.A. ou Lda. na linha 4?
Ambas marcam Corporation, salvo se a Lda. tiver entregue o Form 8832. Só "Portugal, Sociedade Anonima" está na lista per se. A Lda., incluindo a Unipessoal Lda., é Corporation por defeito por causa da responsabilidade limitada.
Que NIF vai na linha 9b?
O NIF da sociedade, 9 dígitos a começar por 5. O exemplo usa 512345678. Um NIF que começa por 1, 2 ou 3 é de pessoa singular e fica no Form W-8BEN, mesmo tendo o mesmo número de dígitos.
Guias relacionados
Mais sobre o próprio formulário:
- Formulário da sociedade: Assistente W-8BEN-E para uma Lda.
- Trabalhador independente, não uma sociedade: Assistente W-8BEN para uma pessoa singular (5 USD)
- Estatuto do Chapter 3: Guia do estatuto Chapter 3
Erros habituais a evitar
- Citar o Artigo 12 para serviços O Artigo 12 é o Branch Tax. Serviços prestados em Portugal não têm pedido: a Parte III (linhas 14a, 14b e 15) fica em branco. Para serviços prestados nos Estados Unidos sem estabelecimento estável lá, a sociedade invoca o Artigo 7(1), lucros empresariais, a 0%.
- Citar o Artigo 14 para um trabalhador independente O Artigo 14 são mais-valias. O trabalho feito a partir de Portugal deixa a Parte II (linhas 9 e 10) do W-8BEN em branco. Os serviços pessoais independentes prestados nos Estados Unidos são o Artigo 15, e o pedido faz-se no Form 8233, não no W-8BEN.
- Escrever Artigo 13(3) na linha 15 O limite da taxa é o Artigo 13(2). O parágrafo 13(3) só define o que é uma royalty.
- Tratar o equipamento como Artigo 7 Nesta convenção a locação de equipamento é royalty, a 10% pelo Artigo 13(2).
- Marcar No LOB article O Artigo 17 é uma Limitation on Benefits real. Quando invoca o tratado, uma Lda. em atividade certifica em regra Active trade or business.
- Preencher a Parte III para serviços prestados em Portugal Esse rendimento não tem fonte americana. As linhas 14a, 14b e 15 ficam em branco.
- Usar 5% em todos os dividendos A taxa geral é 15% no Artigo 10(2). O Artigo 10(3)(b), 5% segundo a Tabela 1 do IRS, é só para uma sociedade que detém diretamente pelo menos 25% do capital durante 2 anos ininterruptos antes do pagamento.
- Usar 0% no juro ordinário 10% é o limite ordinário. Os 0% do Artigo 11(3) não são um empréstimo comercial corrente.
- Pôr um NIF que começa por 1 na sociedade A linha 9b é o NIF da sociedade, a começar por 5. O número de dígitos não distingue os dois.
Uma nota sobre o imposto português
Esta página é sobre a retenção americana. Não determina como Portugal tributa o mesmo rendimento em IRC. O Artigo 10(3)(b) liga a taxa americana à taxa que Portugal pode aplicar a esses dividendos pagos a residentes de Estados-membros da UE, nunca abaixo de 5%, e a Tabela 1 do IRS indica 5%. A taxa geral continua a ser 15% no Artigo 10(2).
O IRC, o IVA e o regime das zonas francas da Madeira são questões para um contabilista em Portugal. O W-8BEN-E só diz ao pagador americano que taxa do tratado aplicar na fonte. Uma sociedade no regime das zonas francas da Madeira ou de Santa Maria não pode invocar este tratado, pelo Artigo 17(6).
Pronto para preencher o formulário com os artigos portugueses?
O assistente faz as mesmas perguntas desta página e sugere o artigo e a taxa na linha 15.