W-8BEN-E para empresas brasileiras (LTDA, S.A.): guia linha a linha, a armadilha do MEI, e por que não existe tratado com os EUA
Este artigo foi criado com apoio de IA e não foi revisto por um editor humano. É fornecido apenas para fins informativos gerais e não constitui aconselhamento fiscal, jurídico ou financeiro.
Esta página parte de um fato verificado diretamente: os Estados Unidos e o Brasil NÃO têm um tratado tributário abrangente em vigor, e não há negociações ativas em curso — confirmado em setembro de 2026.
 Imagem gerada por IA
Se um cliente americano, uma plataforma de pagamento ou uma corretora pediu um W-8BEN-E para sua LTDA ou S.A. brasileira, é bem provável que você tenha esbarrado num detalhe que a maioria dos guias genéricos ignora: o Brasil não tem tratado tributário com os Estados Unidos. Isso muda completamente o que você deve (e não deve) preencher na Parte II do formulário.
Este guia explica exatamente quais linhas preencher na versão atual do formulário (revisão de outubro de 2021), por que a Parte II deve ficar em branco no seu caso, e dois erros que aparecem com frequência em fóruns e até em textos de corretoras: confundir o MEI com uma pessoa jurídica, e achar que o W-8BEN garante uma alíquota reduzida sobre dividendos — o que não é verdade sem tratado.
Se você atua como MEI (Microempreendedor Individual) ou como autônomo/freelancer sem uma LTDA ou S.A. constituída, o formulário certo é o W-8BEN mais curto, preenchido com seu CPF, não este: comece o assistente do W-8BEN. Esta página é para empresas (LTDA, S.A.).
Se preferir pular a leitura, você pode começar agora o assistente do W-8BEN-E — ele já sabe que não há tratado com o Brasil e, por padrão, deixa a Parte II em branco. Em poucos minutos você tem um PDF pronto para assinar por $30.
Formulário em branco ou já preenchido?
Você pode baixar o formulário em branco do site da Receita americana (IRS) e preencher sozinho, ou usar nosso assistente para gerar o mesmo arquivo já preenchido corretamente em minutos.
- W-8BEN-E oficial (em branco, grátis): baixe o PDF do W-8BEN-E direto do IRS — para LTDA e S.A.
- W-8BEN oficial (em branco, grátis): baixe o PDF do W-8BEN direto do IRS — para MEI e autônomos.
- Já preenchido (5–10 minutos): W-8BEN-E para LTDA/S.A. ($30) ou W-8BEN para MEI/autônomo ($5) — o assistente já sabe que não há tratado com o Brasil e, por padrão, deixa a Parte II em branco.
Qual é realmente a forma jurídica da sua empresa?
A resposta depende da forma jurídica, não do faturamento ou do número de funcionários:
- MEI (Microempreendedor Individual): NÃO é uma pessoa jurídica separada — é um registro simplificado de empresário individual (Lei Complementar 128/2008). Para fins fiscais dos EUA, você é tratado como pessoa física, mesmo tendo um CNPJ próprio. Use o W-8BEN mais curto (não este formulário), com seu CPF.
- Sociedade Anônima (S.A.): Está explicitamente na lista americana de "per se corporations". É sempre tratada como Corporation para fins fiscais dos EUA, sem possibilidade de eleger outra classificação.
- Sociedade Limitada (LTDA): Não está na lista per se, mas por padrão também é tratada como Corporation, porque os sócios/quotistas têm responsabilidade limitada segundo o Código Civil (art. 1052). Só passa a ser tratada como disregarded entity ou partnership mediante eleição formal do Form 8832.
- Sociedade em nome coletivo / comandita simples: Formas com sócios de responsabilidade ilimitada (ou parcialmente ilimitada), geralmente tratadas como Partnership. Não é o foco desta página.
- Associação / fundação sem fins lucrativos: Dependendo da atividade real, pode ser mais adequado considerar tax-exempt organization ou private foundation em vez de Corporation.
Dois erros muito comuns sobre empresas brasileiras: primeiro, achar que o MEI é uma pessoa jurídica igual a uma LTDA — não é, e usar o W-8BEN-E no lugar do W-8BEN com CPF é o erro mais visto em fóruns como o Contábeis. Segundo, tentar preencher o formulário com a antiga EIRELI (Empresa Individual de Responsabilidade Limitada): essa forma foi extinta pela Lei 14.195/2021 e toda EIRELI existente foi convertida automaticamente em uma Sociedade Limitada Unipessoal — não cite EIRELI como forma jurídica atual.
Quem realmente precisa preencher o W-8BEN-E?
Em resumo: toda LTDA ou S.A. brasileira que recebe pagamentos de fontes americanas e quer comprovar que não é uma "US person". Casos comuns:
- Faturamento direto para empresa americana: consultoria, desenvolvimento, design, marketing cobrados diretamente de um cliente nos EUA.
- Plataformas de pagamento americanas: Stripe, Amazon, YouTube/AdSense e outras plataformas sediadas nos EUA.
- Corretoras para investir em ações americanas: corretoras como Avenue Securities e contas de investimento como a Nomad normalmente exigem um W-8BEN(-E) válido antes de liberar o acesso ao mercado americano.
- Juros ou royalties de fonte americana: aqui é importante entender que, sem tratado, a alíquota continua sendo 30% — o formulário comprova seu status de não residente, mas não reduz a retenção (veja a seção de alíquotas abaixo).
O que acontece sem um formulário válido — e por que "sem tratado" não significa sempre 30%
Sem um W-8BEN-E válido, o pagador americano normalmente retém 30% do valor bruto pago, presumindo que você poderia ser uma "US person" não identificada. Só que, no caso brasileiro, isso não significa que ter o formulário elimina os 30% automaticamente — porque não há tratado que reduza a alíquota.
O ponto que a maioria dos guias genéricos não explica bem: renda de serviços prestados FORA dos Estados Unidos (o caso típico de uma LTDA brasileira faturando remotamente para um cliente americano) não é considerada renda de fonte americana pelas regras de "source of income" dos EUA — e por isso não sofre retenção de 30%, com ou sem tratado. O W-8BEN-E ainda é necessário para comprovar seu status de não residente perante o pagador, mas a isenção nesse caso vem da regra de fonte, não de um tratado que não existe.
Como preencher o W-8BEN-E linha a linha: para LTDA e S.A. brasileiras
Os números de linha abaixo correspondem à revisão atual do formulário (outubro de 2021), para o caso padrão: LTDA ou S.A. em operação normal, Active NFFE, sem reivindicação de benefícios de tratado (porque não existe tratado). Estruturas de holding ou instituições financeiras seguem regras diferentes em algumas linhas — nosso assistente identifica isso automaticamente pelas suas respostas.
| Line | O que preencher |
|---|---|
| Line 1 | Nome oficial registrado da empresa (conforme contrato social/CNPJ). |
| Line 2 | País de constituição: Brazil. |
| Line 3 | Deixar em branco — só se aplica quando uma disregarded entity recebe o pagamento em nome do dono. |
| Line 4 | S.A. sempre marca "Corporation". LTDA também marca "Corporation" por padrão (a menos que tenha feito eleição Form 8832). Na pergunta sobre "hybrid entity", a resposta normal é "No". |
| Line 5 | Status de Chapter 4 (FATCA) — para uma empresa operacional comum, normalmente "Active NFFE". |
| Line 6 | Endereço real da sede registrada (não um endereço de correspondência ou escritório virtual). |
| Line 7 | Só preencher se o endereço postal for diferente do Line 6. |
| Line 8 | Normalmente em branco — TIN americano (EIN) só é necessário se o pagador pedir explicitamente. |
| Line 9a | Deixar em branco — GIIN é só para instituições financeiras. |
| Line 9b | CNPJ da empresa (14 dígitos) como "Foreign TIN". NÃO usar o CPF de um sócio aqui — veja a armadilha explicada abaixo. |
| Line 9c | Normalmente não é necessário marcar para LTDA/S.A. já registradas — o CNPJ já é emitido no registro. |
| Line 10 | Normalmente em branco — só se o pagador pedir explicitamente. |
| Part II (Lines 14–15) | DEIXAR EM BRANCO. Não existe tratado tributário Brasil-EUA, então não há artigo, parágrafo ou alíquota reduzida para citar aqui. |
| Part XXV (Line 39) | Marcar a certificação de "Active NFFE", coerente com o Line 5. |
| Part XXX | Assinatura, nome em letra de forma, data. Normalmente assina o sócio-administrador ou outro representante legal. |
Os números de linha correspondem ao formulário atual (revisão de outubro de 2021). Se o IRS publicar uma nova revisão, sempre priorize os números do PDF que você baixou de fato.
Todos os campos da tabela acima são preenchidos automaticamente pelo assistente guiado do W-8BEN-E com base nas suas respostas — incluindo a decisão correta de deixar a Parte II em branco.
A armadilha do Line 9b: CPF e CNPJ não são a mesma coisa
Esse é o erro mais comum em empresas brasileiras neste formulário — e a confusão com o MEI torna as coisas ainda mais complicadas.
| Item | Explicação |
|---|---|
| CNPJ | Número de 14 dígitos (formato NN.NNN.NNN/NNNN-NN) emitido pela Receita Federal para pessoas jurídicas — inclusive LTDA, S.A. e também MEI (que tem CNPJ próprio apesar de ser tratado como pessoa física para fins fiscais dos EUA). É o número que vai no Line 9b de uma LTDA/S.A. |
| CPF | Número de 11 dígitos (formato NNN.NNN.NNN-DD) atribuído a pessoas físicas. É o número correto para o W-8BEN de um freelancer ou de alguém operando como MEI — nunca para o Line 9b de uma LTDA/S.A. no W-8BEN-E. |
| Por que confunde | O MEI tem CNPJ próprio, o que leva muita gente a pensar que precisa do W-8BEN-E como se fosse uma empresa — mas para fins fiscais dos EUA, o MEI continua sendo uma pessoa física, e o formulário certo é o W-8BEN com CPF. |
| EIRELI extinta | Se sua empresa ainda aparece como EIRELI em documentos antigos, ela já foi convertida automaticamente em Sociedade Limitada Unipessoal pela Lei 14.195/2021 — use a forma jurídica atual (LTDA), não a EIRELI. |
Confira o CNPJ da sua empresa no cartão CNPJ emitido pela Receita Federal ou no site oficial antes de preencher o Line 9b — certifique-se de que são 14 dígitos, não 11.
Exemplo de W-8BEN-E preenchido para uma LTDA brasileira
Exemplo fictício: Amazonia LTDA, sediada em São Paulo, presta consultoria de software para um cliente nos EUA, sem estabelecimento permanente nos Estados Unidos, Active NFFE, SEM reivindicação de benefícios de tratado (Brasil não tem tratado com os EUA — Parte II em branco). É o mesmo PDF pronto para assinar que nosso assistente gera a partir das mesmas respostas.
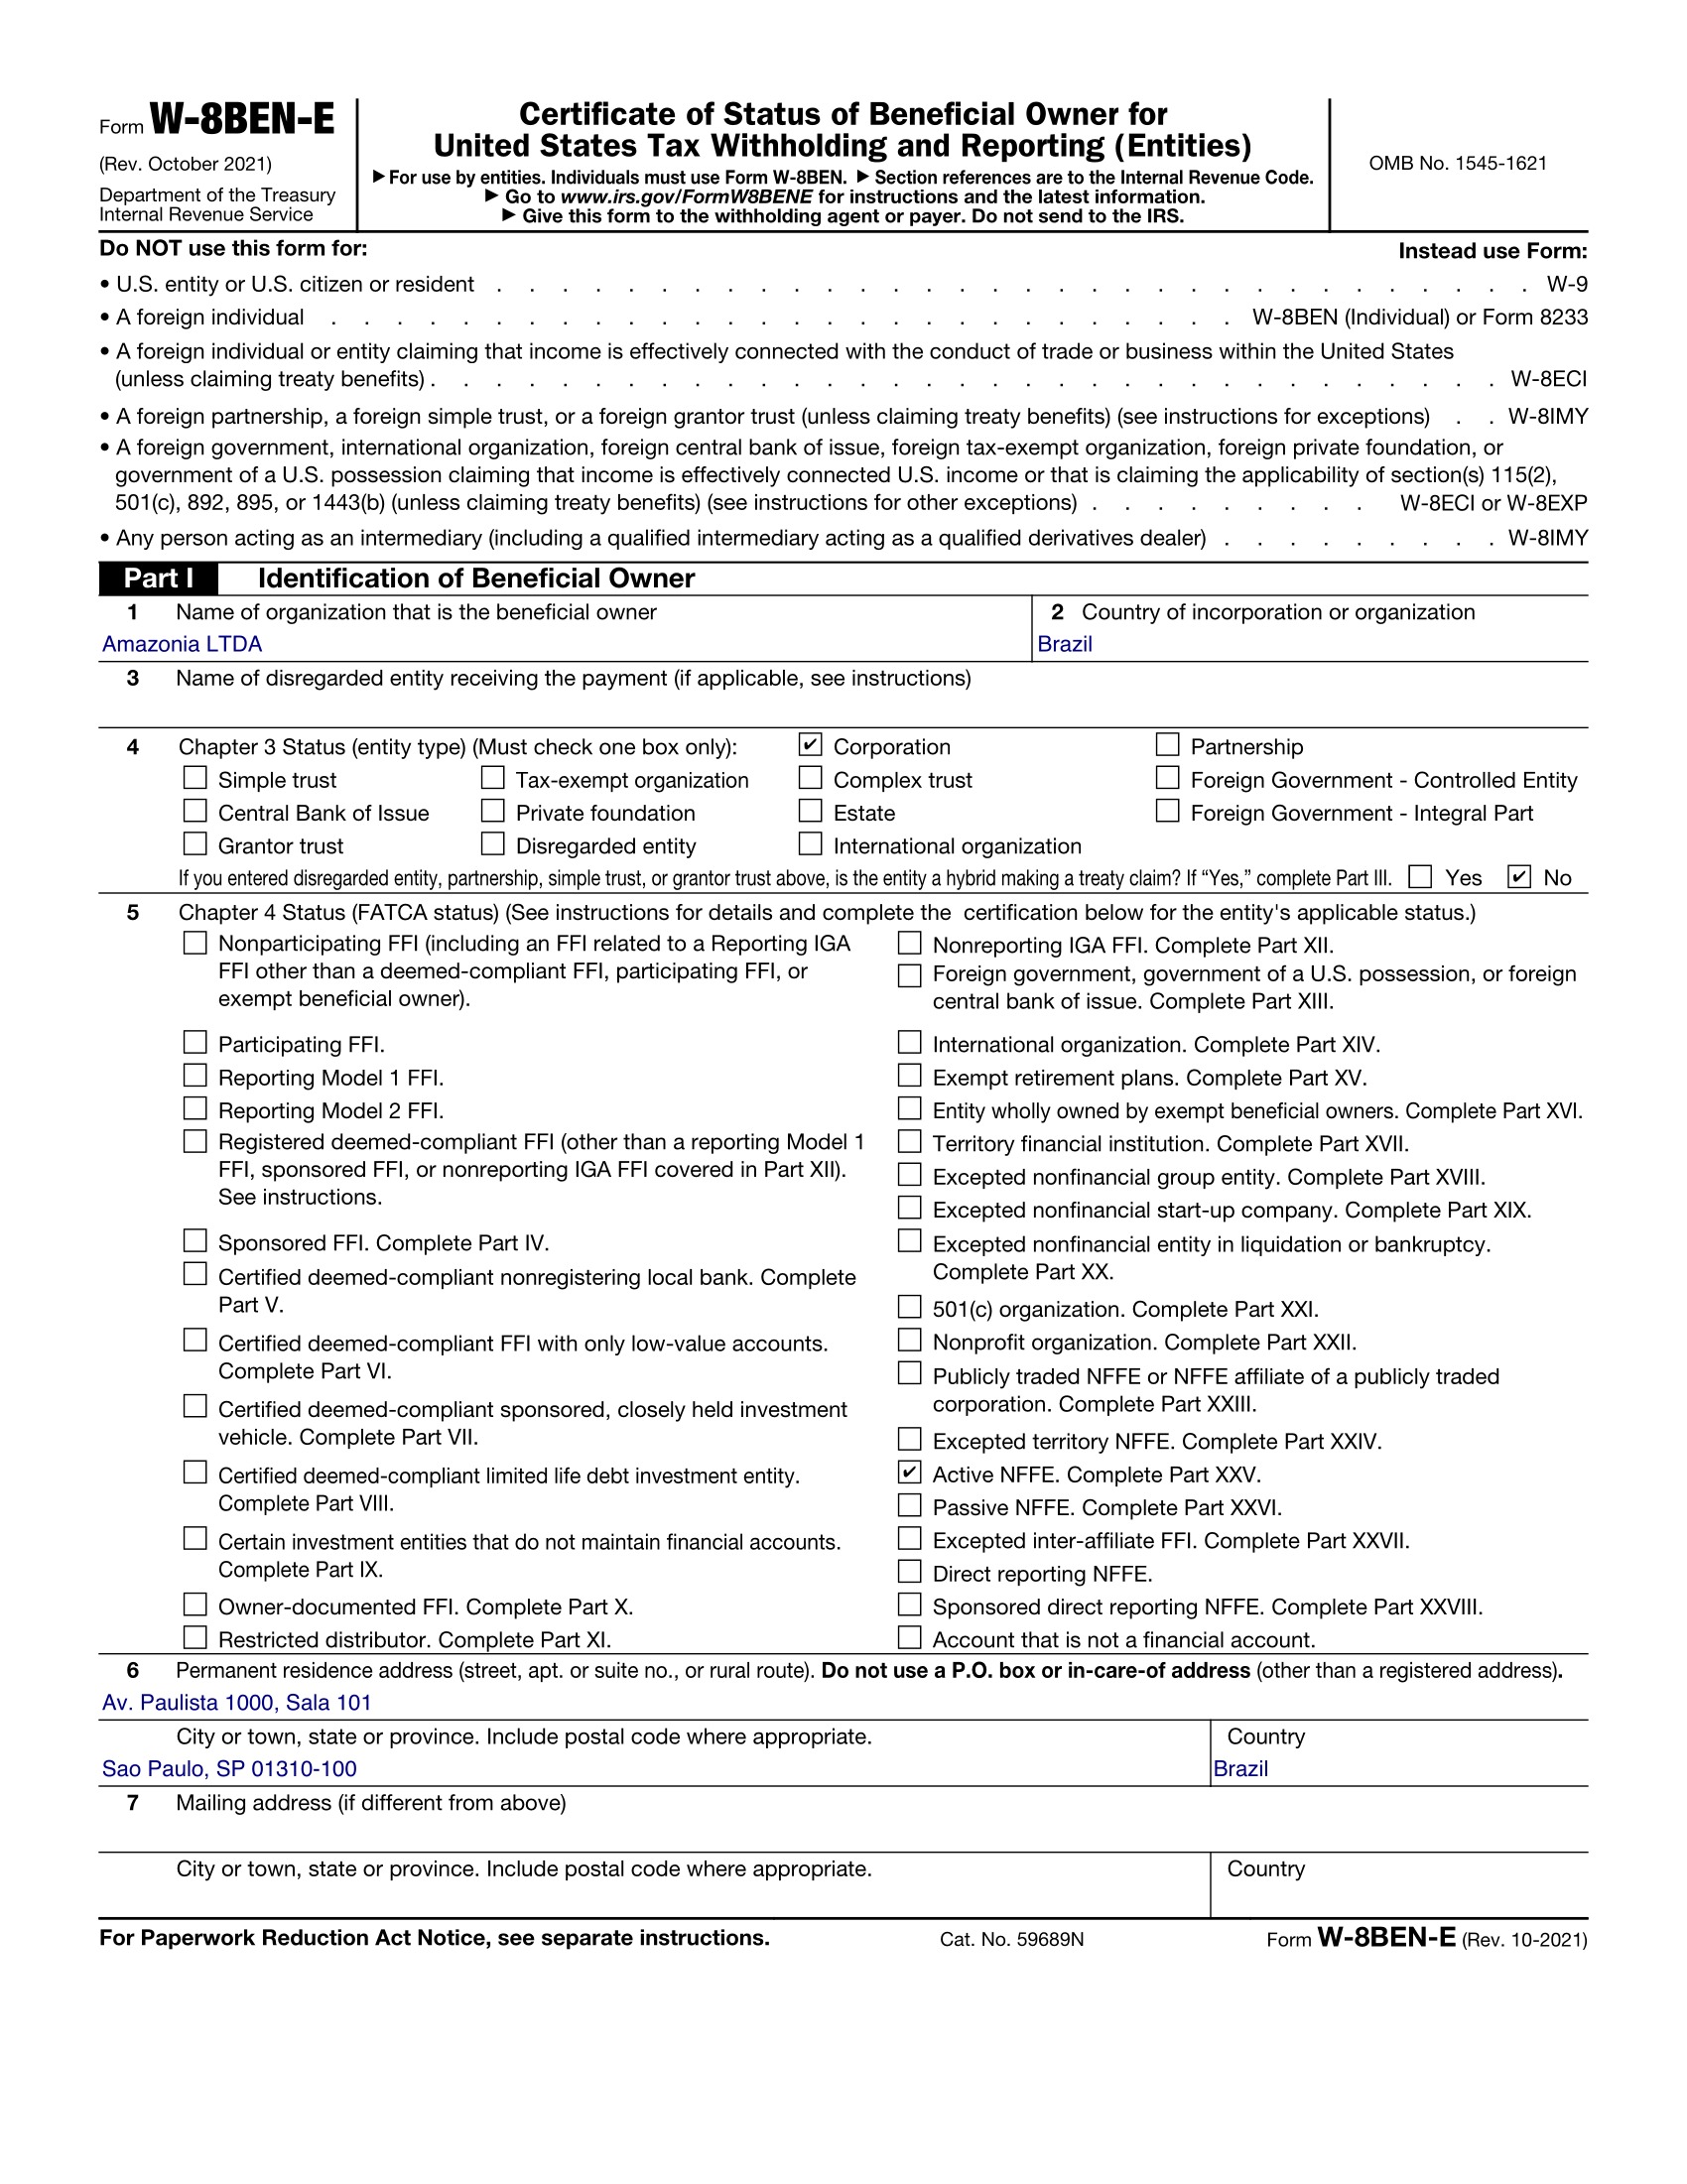
Apenas para fins ilustrativos: nome da empresa, endereço, representante e CNPJ são fictícios. Exemplo: Amazonia LTDA, Av. Paulista 1000, Sala 101, São Paulo, SP, CNPJ 12.345.678/0001-90, Chapter 3 Corporation, FATCA Active NFFE, Parte II em branco (sem tratado tributário Brasil-EUA).
Alíquotas de retenção sem tratado: o que muda de verdade
Como não existe tratado tributário entre Brasil e Estados Unidos, não há tabela de alíquotas reduzidas por artigo — mas isso não significa que tudo é retido a 30%. O que importa é a fonte da renda:
| Tipo de renda | Retenção nos EUA | Observação |
|---|---|---|
| Serviços prestados fora dos EUA (consultoria, desenvolvimento, design) | Isento (0%) | Não é considerado renda de fonte americana pelas regras de source-of-income — independe de tratado. O W-8BEN-E comprova o status de não residente perante o pagador. |
| Dividendos de ações americanas | 30% | Sem tratado, não há alíquota reduzida. Este é o ponto que a Nomad descreve incorretamente em seu material — veja abaixo. |
| Juros de instrumentos americanos comuns | 30% | Sem tratado. Existe uma isenção separada e não relacionada a tratado (portfolio interest exemption, IRC §871(h)/881(c)) que pode se aplicar a certos títulos — consulte um contador antes de presumir que ela se aplica ao seu caso. |
| Royalties de propriedade intelectual registrada nos EUA | 30% | Sem tratado, sem redução de alíquota. |
Um erro específico que encontramos no material de divulgação da corretora Nomad é a afirmação de que o W-8BEN garante uma "alíquota reduzida" sobre dividendos para investidores brasileiros. Isso não é correto: sem tratado tributário, a alíquota sobre dividendos de ações americanas continua sendo 30% mesmo com o formulário preenchido. O W-8BEN(-E) comprova seu status de não residente dos EUA para fins de FATCA e conformidade — ele não reduz retenção quando não há tratado por trás.
Guia explicativo ou PDF pronto para assinar?
Boa parte do conteúdo em português sobre este tema foca no cenário de "brasileiro dono de uma LLC americana" — um caso diferente e mais estreito. Poucos guias cobrem diretamente a LTDA/S.A. brasileira faturando de forma direta, e menos ainda resolvem com clareza a dúvida do MEI. Nosso assistente faz as perguntas certas uma única vez e entrega um PDF pronto para assinar.
| Comparação | Guias genéricos | Nosso assistente |
|---|---|---|
| O que você recebe | Explicação geral sobre empresas brasileiras e tratados | O PDF pronto e assinável, já com a Parte II corretamente em branco |
| MEI vs LTDA/S.A. | Raramente é abordado com clareza — risco real de confusão | Pergunta direta que direciona MEI para o W-8BEN certo, com CPF |
| CPF vs CNPJ no Line 9b | Fonte comum de erro | Pergunta claramente o número correto da empresa |
| "Existe tratado?" | Nem sempre esclarecido — risco de tentar citar um artigo inexistente | Sabe que não há tratado com o Brasil e, por padrão, deixa a Parte II em branco |
Comece agora o assistente e tenha o PDF pronto em poucos minutos.
Perguntas frequentes sobre W-8BEN-E para empresas brasileiras
Respostas diretas às dúvidas mais comuns de donos de LTDA e S.A. ao preencher este formulário.
O Brasil tem tratado tributário com os Estados Unidos?
Não. Os Estados Unidos e o Brasil não têm um tratado tributário abrangente em vigor, e não há negociações ativas em curso. Por isso a Parte II do W-8BEN-E (reivindicação de benefícios de tratado) deve ficar em branco para empresas brasileiras.
Se não há tratado, isso significa que tudo é retido a 30%?
Não necessariamente. Renda de serviços prestados fora dos Estados Unidos geralmente não é considerada renda de fonte americana e não sofre retenção, com ou sem tratado. Já dividendos, juros comuns e royalties de fonte americana continuam sendo retidos a 30%, porque não há tratado para reduzir essa alíquota.
MEI precisa preencher o W-8BEN-E?
Não. O MEI não é uma pessoa jurídica separada para fins fiscais dos EUA, mesmo tendo CNPJ próprio. Quem opera como MEI preenche o W-8BEN (mais curto), usando o CPF, não o CNPJ do MEI.
Minha empresa ainda é uma EIRELI, isso é um problema?
A EIRELI foi extinta pela Lei 14.195/2021 e convertida automaticamente em Sociedade Limitada Unipessoal. Ao preencher o formulário, use a forma jurídica atual (LTDA), não a EIRELI, mesmo que documentos antigos ainda mencionem esse nome.
Devo usar o CPF de um sócio ou o CNPJ da empresa no Line 9b?
O CNPJ da empresa (14 dígitos). O CPF (11 dígitos) é para pessoas físicas — usar o CPF de um sócio no lugar do CNPJ da empresa é um erro comum.
LTDA é tratada como Corporation automaticamente?
Sim, por padrão. Como os sócios de uma LTDA têm responsabilidade limitada, ela é tratada como Corporation para fins fiscais dos EUA, a menos que tenha feito uma eleição formal (Form 8832) para outra classificação.
É verdade que o W-8BEN dá uma alíquota reduzida sobre dividendos, como algumas corretoras sugerem?
Não para investidores brasileiros. Sem tratado tributário, a alíquota sobre dividendos de ações americanas continua sendo 30%, com ou sem W-8BEN. O formulário comprova seu status de não residente, mas não reduz essa alíquota.
Uso a Avenue Securities ou a Nomad para investir nos EUA — preciso deste formulário?
Sim. Corretoras e contas de investimento voltadas para o mercado americano, como a Avenue Securities e a Nomad, normalmente exigem um W-8BEN (pessoa física) ou W-8BEN-E (empresa) válido antes de liberar o acesso a ativos americanos.
O que é a Chapter 4 / Active NFFE?
É uma classificação de FATCA separada do tipo de entidade. Uma empresa operacional comum, sem receita majoritariamente passiva, normalmente se enquadra como Active NFFE.
Esse formulário é enviado para a Receita Federal?
Não — o W-8BEN-E é entregue apenas ao pagador americano (cliente, plataforma ou corretora), nunca à Receita Federal brasileira.
Por quanto tempo o formulário é válido?
Em geral até o fim do terceiro ano civil seguinte ao da assinatura. Assinado em 2026, normalmente vale até 31 de dezembro de 2029, desde que as informações não mudem.
O que muda se a empresa mudar de nome, endereço ou estrutura societária?
Qualquer mudança relevante (nome, endereço, forma jurídica, estrutura societária) invalida o formulário atual, independentemente do prazo de três anos — é necessário enviar um novo W-8BEN-E.
Preciso de um contador para preencher isso?
Para o caso padrão (LTDA ou S.A. em operação normal, Active NFFE, sem estruturas de holding complexas), geralmente não. Se você suspeita que a isenção de portfolio interest (IRC §871(h)) pode se aplicar ao seu caso, vale consultar um contador antes.
Quanto custa preencher corretamente?
Nosso assistente guiado cobra $30 por um W-8BEN-E completo e pronto para assinar (empresas) ou $5 pelo W-8BEN (MEI/autônomos) — sem assinatura recorrente.
Guias relacionados
Para aprofundar em partes específicas do formulário:
- Mais sobre o Line 4 (tipo de entidade): guia completo do Line 4
- Mais sobre o status de Chapter 3: guia de status de Chapter 3
- Comparação direta W-8BEN vs W-8BEN-E: diferenças entre W-8BEN e W-8BEN-E
- Você é MEI ou autônomo, não empresa: assistente do W-8BEN para pessoa física ($5)
Erros comuns para evitar
- Usar W-8BEN-E para MEI: MEI é pessoa física para fins fiscais dos EUA. Use o W-8BEN com CPF, não este formulário com CNPJ.
- Citar EIRELI como forma jurídica atual: essa forma foi extinta em 2021 e convertida em Sociedade Limitada Unipessoal — use a forma jurídica vigente.
- Colocar o CPF de um sócio no Line 9b: o campo é para o CNPJ da empresa (14 dígitos), não o CPF de uma pessoa física (11 dígitos).
- Tentar preencher a Parte II com um artigo de tratado: não existe tratado tributário Brasil-EUA — a Parte II deve ficar completamente em branco.
- Achar que o formulário reduz a alíquota sobre dividendos: sem tratado, dividendos de ações americanas continuam retidos a 30%, com ou sem W-8BEN — uma afirmação que aparece de forma imprecisa em material de divulgação de pelo menos uma corretora.
Sobre a tributação no Brasil
Esta página trata apenas da retenção na fonte nos Estados Unidos — o motivo pelo qual você preenche o W-8BEN-E. Ela não aborda como esse mesmo rendimento é tributado no Brasil (IRPJ, CSLL, ISS, Simples Nacional, entre outros, dependendo do regime da sua empresa).
Consulte um contador para entender como a receita recebida dos EUA deve ser declarada e tributada no Brasil. O W-8BEN-E afeta apenas a retenção americana e não substitui suas obrigações fiscais brasileiras.
Em vez de continuar lendo outros guias, que tal terminar seu W-8BEN-E agora?
O assistente guiado faz as mesmas perguntas explicadas nesta página, diretamente no formulário — e já sabe que não existe tratado com o Brasil, então por padrão deixa a Parte II em branco, sem preencher um artigo.