W-8BEN ou W-8BEN-E pour la France : auto-entrepreneur, micro-entreprise ou société — quel formulaire remplir ?
Cet article a été créé avec l'aide de l'IA et n'a pas été relu par un rédacteur humain. Il est fourni à titre d'information générale uniquement et ne constitue pas un conseil fiscal, juridique ou financier.
Les articles et taux de la convention fiscale mentionnés sur cette page ont été vérifiés directement dans le texte de la Convention fiscale entre les États-Unis et la France, telle que modifiée par le Protocole de 2009 (vérification : septembre 2026).
 Image générée par IA
Un client américain, une plateforme ou un courtier vous demande de transmettre un formulaire W-8BEN ou W-8BEN-E — et la première question, souvent, n'est pas « comment le remplir » mais « lequel des deux me concerne ». La réponse dépend de votre statut juridique en France, pas de votre secteur d'activité ni de la plateforme qui vous paie.
Cette page répond dans l'ordre : quel formulaire choisir selon votre statut, comment remplir chaque ligne (avec la numérotation officielle de l'IRS), à quoi ressemble un exemple concret rempli, et ce que vous obtenez avec un assistant guidé plutôt qu'un service de remplissage manuel.
Vous savez déjà quel formulaire vous concerne ? Générez votre W-8BEN ou votre W-8BEN-E directement — l'assistant pose des questions simples et prépare un PDF prêt à signer.
Formulaire vierge officiel ou déjà rempli ?
Vous pouvez télécharger le formulaire vierge directement auprès de l'IRS et le remplir vous-même — ou obtenir en quelques minutes le même document déjà entièrement complété par notre assistant.
- W-8BEN vierge (IRS, gratuit) : Télécharger le formulaire W-8BEN en PDF — pour les personnes physiques (auto-entrepreneur, micro-entreprise, EI) qui ne sont pas citoyens des États-Unis ni une autre personne américaine, y compris un étranger résident fiscal des États-Unis. Ces personnes utilisent le formulaire W-9.
- W-8BEN-E vierge (IRS, gratuit) : Télécharger le formulaire W-8BEN-E en PDF — pour les sociétés (SASU, SARL, SAS, SA, EURL).
- Déjà rempli, en quelques minutes ($5 ou $30) : Assistant W-8BEN ou assistant W-8BEN-E — article et taux de convention proposés automatiquement, PDF prêt à signer.
Auto-entrepreneur, micro-entreprise ou société : quel formulaire vous concerne ?
Le bon formulaire dépend d'abord de votre statut juridique. L'IRS distingue deux cas : une personne physique sans personnalité juridique propre, et une entité ayant une personnalité juridique distincte.
- Auto-entrepreneur, micro-entreprise, EI (entreprise individuelle) : vous n'avez pas de personnalité juridique distincte de la vôtre — pour l'IRS, c'est vous, en tant que personne physique, qui recevez le paiement. Vous remplissez le formulaire W-8BEN, sauf si vous êtes citoyen des États-Unis ou une autre personne américaine (y compris un étranger résident fiscal des États-Unis) : le formulaire est alors le W-9.
- SASU, SARL, SAS, SA, EURL : ces formes ont une personnalité juridique distincte de leur dirigeant ou associé — la société elle-même est le bénéficiaire du paiement pour l'IRS. Vous remplissez le formulaire W-8BEN-E, au nom de la société.
Cette distinction suit directement les instructions officielles de l'IRS pour le W-8BEN-E : une personne physique non-résidente doit utiliser le W-8BEN à la place, et une entité sans personnalité juridique distincte de son propriétaire unique (disregarded entity) n'utilise pas non plus le W-8BEN-E — c'est son propriétaire, s'il s'agit d'une personne physique étrangère, qui fournit le W-8BEN. Un auto-entrepreneur ou une micro-entreprise correspond exactement à ce cas.
Cas particulier : si vous exercez via une société que vous détenez (par exemple une SASU dont vous êtes l'unique actionnaire), c'est la société qui est le bénéficiaire du paiement pour l'IRS, pas vous personnellement — utilisez le W-8BEN-E au nom de la société, pas le W-8BEN à votre nom. En cas de structure inhabituelle ou de doute, confirmez avec un professionnel qualifié avant de transmettre le formulaire.
Qui, en France, doit transmettre ce formulaire ?
Toute personne ou société française qui reçoit un paiement d'un client, d'une plateforme ou d'un courtier américain peut être amenée à fournir ce document. Cas fréquents :
- Clients américains en facturation directe : un auto-entrepreneur ou une SASU facture des services à une entreprise américaine.
- Plateformes de freelance et marketplaces : Upwork, Fiverr, Amazon.fr, Etsy, AdSense, App Store/Google Play.
- Stripe et processeurs de paiement : versements d'une entreprise américaine via Stripe Connect ou une facturation directe.
- Courtiers et actions américaines : détention d'actions ou de dividendes américains via un courtier (Trade Republic, Interactive Brokers, etc.).
Que se passe-t-il sans formulaire valide ?
Sans documentation valide, le payeur américain applique par défaut une retenue à la source de 30 % au titre du chapitre 3 sur le montant brut d'un revenu de source américaine — quel que soit le taux réduit de la convention qui s'appliquerait à ce revenu. La source d'une rémunération de services est le lieu d'exécution, pas le pays du client ni le lieu du paiement. Des services exécutés en France ne sont pas de source américaine : cette retenue de 30 % ne les vise pas. De nombreuses plateformes suspendent même le paiement tant qu'un formulaire valide n'a pas été reçu.
Le formulaire n'est jamais transmis à l'IRS ni à l'administration fiscale française — il reste chez le payeur américain comme justificatif. Vos revenus américains doivent malgré tout être déclarés normalement en France ; le formulaire ne concerne que la retenue à la source américaine. Les 5 % et le 0 % de l'article 10 ne s'appliquent pas aux dividendes d'un RIC ou REIT américain ni d'une SICAV, SIIC ou SPPICAV française. Un RIC ou une SICAV reste à 15 % (article 10(2)(b)). Un REIT, une SIIC ou une SPPICAV n'a ces 15 % que dans les cas de l'article 10(5)(b). Les 5 % et le 0 % de l'article 10 ne s'appliquent pas aux dividendes d'un RIC ou REIT américain ni d'une SICAV, SIIC ou SPPICAV française. Un RIC ou une SICAV reste à 15 % (article 10(2)(b)). Un REIT, une SIIC ou une SPPICAV n'a ces 15 % que dans les cas de l'article 10(5)(b).
| Type de revenu | Article de la convention | Taux avec formulaire valide |
|---|---|---|
| Services exécutés aux États-Unis par un auto-entrepreneur ou une personne physique sans base fixe | Article 14, paragraphe 1 | 0 % |
| Bénéfices d'une société pour des services exécutés aux États-Unis sans établissement stable | Article 7, paragraphe 1 | 0 % |
| Redevances (droits d'auteur, logiciels, brevets, marques) | Article 12, paragraphe 1 | 0 % |
| Dividendes — société, détention directe d'au moins 10 % des actions avec droit de vote d'une société américaine (hors RIC, REIT, SICAV, SIIC et SPPICAV) | Article 10, paragraphe 2(a) | 5 % |
| Dividendes — autres cas (portefeuille) ; un RIC ou une SICAV reste à ce taux ; un REIT, une SIIC ou une SPPICAV seulement dans les cas de l'article 10(5)(b) | Article 10, paragraphe 2(b) | 15 % |
| Dividendes — société, 80 % des droits de vote d'une société américaine pendant 12 mois et tests de l'article 30, hors RIC, REIT, SICAV, SIIC et SPPICAV | Article 10, paragraphe 3 | 0 % |
W-8BEN ligne par ligne : le cas de l'auto-entrepreneur
Voici, ligne par ligne, ce qu'un auto-entrepreneur ou une micro-entreprise type inscrit sur le formulaire officiel — par exemple un consultant qui exécute des services aux États-Unis pour un client américain, sans base fixe, et revendique l'Article 14(1) de la convention (services indépendants). Des services exécutés en France ne sont pas de source américaine : la partie II reste vide, sans article et sans taux. Nous utilisons la numérotation officielle de l'IRS, « Line X », telle qu'imprimée sur le formulaire réel. Si vous détenez des actions américaines ou touchez des redevances, certaines lignes diffèrent légèrement — notre assistant les adapte automatiquement à vos réponses.
| Line | Ce que vous inscrivez |
|---|---|
| Line 1 | Votre nom complet (nom légal, pas le nom commercial de votre activité). |
| Line 2 | Pays de citoyenneté : France (ou votre pays de nationalité, si différent). |
| Line 3 | Adresse de résidence permanente réelle en France (pas une boîte postale). |
| Line 4 | À remplir uniquement si votre adresse postale diffère de la Line 3. |
| Line 5 | Généralement laissé vide — un numéro fiscal américain (SSN/ITIN) n'est nécessaire que dans des cas particuliers. |
| Line 6a | Votre numéro fiscal français (numéro SPI / numéro fiscal de référence) comme « foreign tax identifying number ». |
| Line 6b | Ne pas cocher — la France délivre des numéros fiscaux, cette case ne vous concerne pas. |
| Line 7 | Généralement vide, sauf référence demandée par le payeur (ex. numéro de compte client). |
| Line 8 | À remplir uniquement si le formulaire documente un compte détenu auprès d'un bureau américain d'une institution financière (ex. un courtier) ; sinon, laissez vide. |
| Part II (Line 9) | Pays de résidence pour la convention fiscale : France. |
| Line 10 | À compléter seulement pour des services exécutés aux États-Unis et non attribuables à une base fixe (Article 14, paragraphe 1) : le lieu d'exécution fixe la source. Indiquez que le revenu constitue des services personnels indépendants exécutés aux États-Unis, non attribuables à une base fixe, et citez l'article. Des services exécutés en France laissent la partie II vide. Ce n'est pas le cas de toute facture à un client américain. L'Article 7 (bénéfices d'entreprise) vise une entreprise exploitée par un résident, y compris une personne physique : une personne physique qui revendique des bénéfices d'entreprise non attribuables à un établissement stable complète aussi la Line 10. Les services professionnels indépendants d'une personne physique restent l'Article 14. |
| Part III | Signature, nom en lettres capitales, date. Signé par vous-même ou par un mandataire muni d'une procuration valide. |
Ces numéros de ligne correspondent à la version actuellement en vigueur du formulaire (Rev. octobre 2021). En cas de nouvelle révision par l'IRS, référez-vous toujours à la numérotation imprimée sur le formulaire réellement téléchargé.
Redevances ou dividendes ? Comparatif de tous les cas
Toutes les informations de ce tableau sont déterminées automatiquement par notre assistant W-8BEN guidé à partir de vos réponses — y compris l'article et le taux de convention sur la Line 10.
W-8BEN-E ligne par ligne : le cas de la SASU ou SARL
Pour une société (SASU, SARL, SAS, SA, EURL) recevant des paiements américains, c'est le formulaire W-8BEN-E qui s'applique, avec sa propre numérotation. Exemple ci-dessous pour une société opérationnelle classique, Active NFFE, revendiquant la convention USA-France sur des redevances de licence logicielle (Article 12) ou, seulement si les services sont exécutés aux États-Unis sans établissement stable, sur des bénéfices d'entreprise (Article 7) — un cas fréquent pour les éditeurs de logiciels français facturant des clients américains.
| Line | Ce que vous inscrivez |
|---|---|
| Line 1 | Dénomination sociale complète, telle qu'enregistrée au RCS/RNE (ex. « Exemple SASU »). |
| Line 2 | Pays de constitution : France. |
| Line 3 | Laissez vide — concerne uniquement une disregarded entity recevant le paiement. |
| Line 4 | Cochez « Corporation » (la plupart des SASU/SARL/SAS/SA sont traitées comme des corporations pour l'IRS). Question sur « hybrid entity » : répondez « No » en général. |
| Line 5 | Statut chapitre 4 (FATCA) — pour une société opérationnelle classique sans activité financière, généralement « Active NFFE ». |
| Line 6 | Adresse du siège social (pas une boîte postale). |
| Line 7 | À remplir uniquement si l'adresse postale diffère de la Line 6. |
| Line 8 | Généralement vide — un numéro fiscal américain (US TIN) n'est requis que dans des cas particuliers. |
| Line 9a | Laissez vide — le GIIN ne concerne que les institutions financières. |
| Line 9b | Numéro fiscal français (SIREN/SIRET ou numéro de TVA intracommunautaire) comme « Foreign TIN ». |
| Line 9c | À cocher uniquement en l'absence réelle de numéro fiscal français — rare pour une société immatriculée en France. |
| Line 10 | Généralement vide — uniquement sur demande explicite du payeur. |
| Part II (Lines 11–13) | Non applicable pour une société classique — concerne uniquement les disregarded entities ou succursales. |
| Line 14a | Pays de résidence pour la convention : France. |
| Line 14b | Catégorie LOB (limitation des avantages) à cocher — dépend de la structure de détention et de l'activité. Notre assistant la détermine automatiquement selon vos réponses. |
| Line 14c | Généralement non cochée — ne concerne qu'un cas particulier lié aux dividendes/intérêts perçus via une société tierce. |
| Line 15 | Article, paragraphe, taux et type de revenu de la convention. Exemple : « Article 7, paragraphe 1 », 0 %, « Services » pour des prestations exécutées aux États-Unis sans établissement stable ; des services exécutés en France ne sont pas de source américaine et ne se déclarent pas sur cette ligne ; ou « Article 12, paragraphe 1 », 0 %, « Royalties » pour des redevances de licence logicielle — la convention USA-France applique ici un taux unique de 0 % pour toutes les redevances, sans distinction de catégorie. Proposé automatiquement par notre assistant selon vos réponses. |
| Line 39 (Part XXV) | Cochez la certification « Active NFFE », cohérente avec la Line 5. |
| Part XXX | Signature, nom en lettres capitales, date. Signé en général par le président ou le dirigeant habilité. |
Ces numéros de ligne correspondent à la version actuellement en vigueur du formulaire (Rev. octobre 2021). En cas de nouvelle révision par l'IRS, référez-vous toujours à la numérotation imprimée sur le formulaire réellement téléchargé.
Holding ou redevances ? Comparatif de tous les cas
Toutes les informations de ce tableau sont déterminées automatiquement par notre assistant W-8BEN-E guidé à partir de vos réponses — y compris l'article et le taux de convention sur la Line 15.
À quoi ressemble un W-8BEN-E rempli pour une SASU
Exemple anonymisé : une SASU française éditrice de logiciels, sans établissement stable aux États-Unis, percevant des redevances de licence logicielle d'un client américain et revendiquant l'Article 12(1) de la convention — un taux unique de 0 % sur les redevances, sans distinction de catégorie. Voici à quoi ressemble le PDF final, prêt à signer, que notre assistant génère automatiquement à partir des mêmes informations.
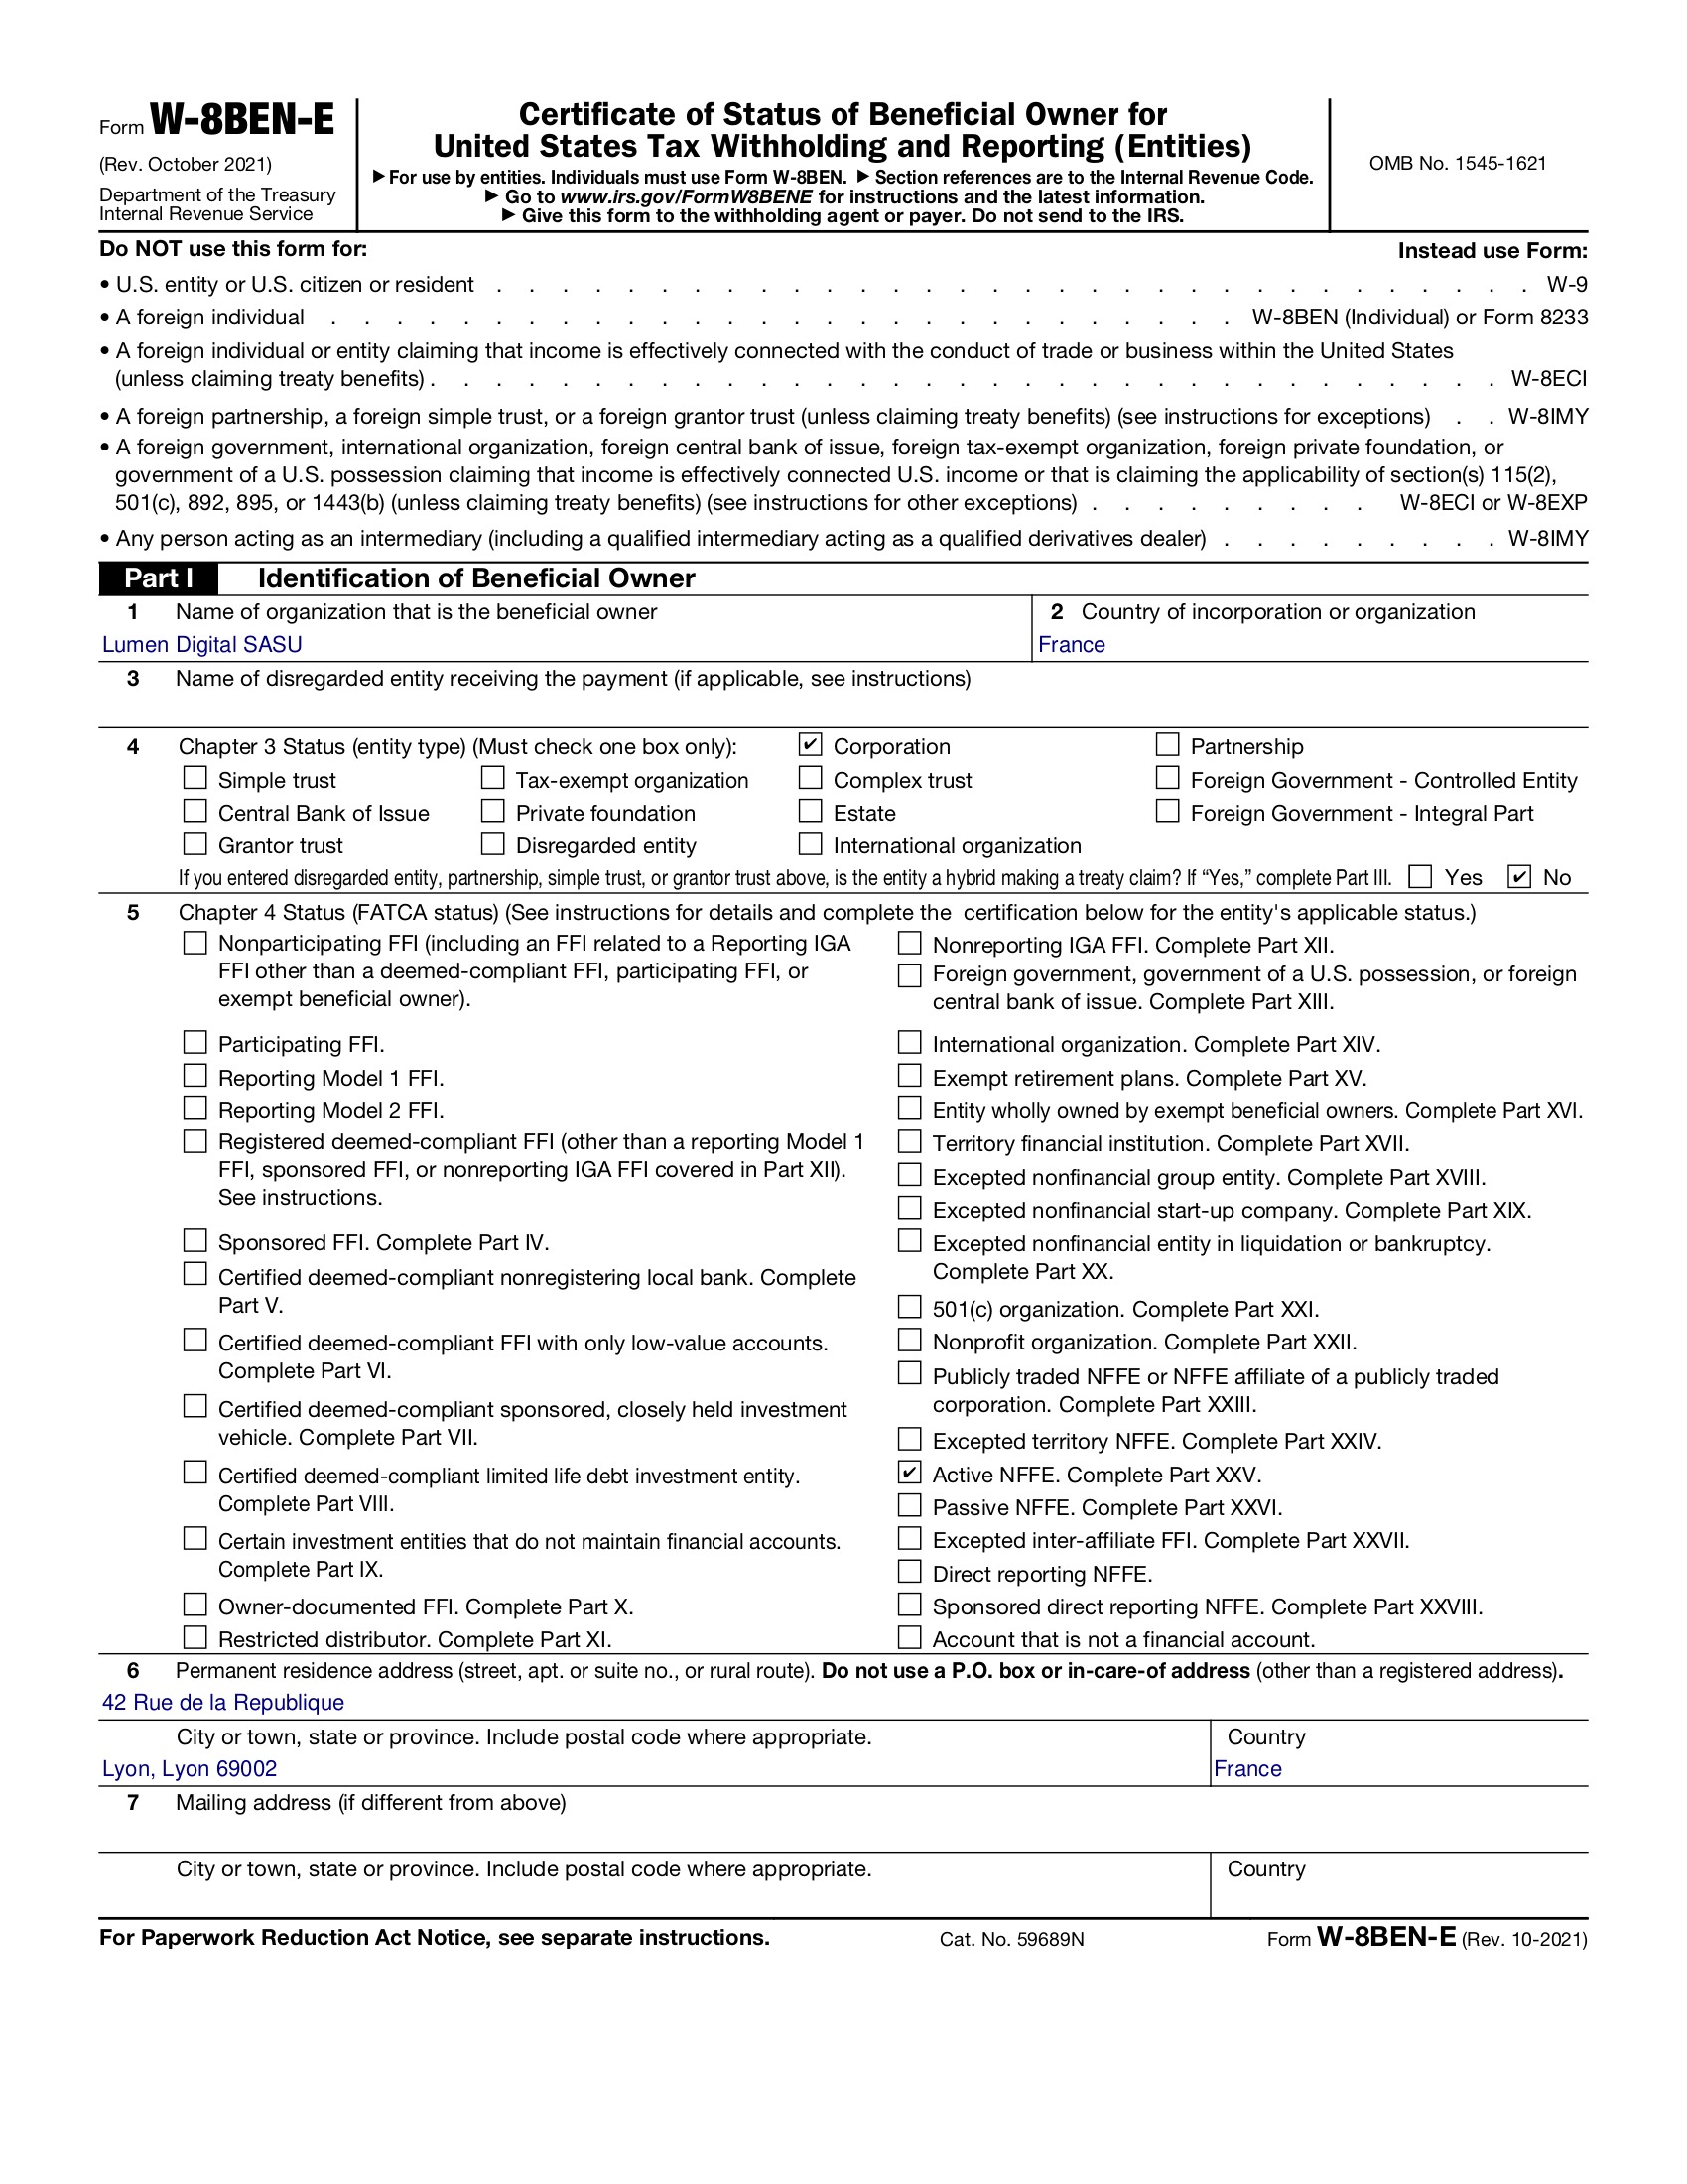
À titre illustratif uniquement — dénomination sociale, adresse et numéro fiscal sont fictifs.
Service manuel ou PDF instantané : que recevez-vous vraiment ?
Sur le marché français, certains cabinets proposent de remplir le formulaire à votre place, manuellement, à partir de votre SIRET — un service généralement facturé autour de 49 € et livré sous 48 heures, sans que vous voyiez le formulaire avant qu'il soit terminé. Notre assistant fonctionne différemment : vous répondez vous-même à quelques questions simples, en gardant le contrôle et la visibilité sur chaque champ, et vous obtenez immédiatement un PDF prêt à signer.
| Critère | Service manuel | Notre assistant |
|---|---|---|
| Ce que vous recevez | Le formulaire rempli par un tiers, sans visibilité avant livraison | Le PDF rempli et prêt à signer, généré en direct à partir de vos réponses |
| Prix | ≈ 49 € | $5 (W-8BEN) ou $30 (W-8BEN-E), sans abonnement |
| Délai | Jusqu'à 48 heures | Quelques minutes |
| Article et taux de convention | Déterminés par le prestataire, sans vérification possible avant réception | Proposés automatiquement et visibles avant de payer |
| Contrôle sur les données saisies | Vous transmettez vos informations à l'aveugle, sans aperçu | Vous voyez et pouvez corriger chaque champ avant de générer le PDF final |
Démarrer l'assistant W-8BEN ou l'assistant W-8BEN-E et obtenir votre PDF en quelques minutes.
Questions fréquentes : W-8BEN et W-8BEN-E pour la France
Réponses directes aux questions les plus fréquentes des auto-entrepreneurs, micro-entrepreneurs et dirigeants de société français.
Un auto-entrepreneur doit-il remplir le W-8BEN ou le W-8BEN-E ?
Un auto-entrepreneur, une micro-entreprise ou une EI n'a pas de personnalité juridique distincte de la personne qui l'exerce : pour l'IRS, c'est vous, en tant que personne physique, qui êtes le bénéficiaire du paiement. Vous remplissez donc le W-8BEN, pas le W-8BEN-E, sauf si vous êtes citoyen des États-Unis ou une autre personne américaine (y compris un étranger résident fiscal des États-Unis) : le formulaire est alors le W-9.
Une SASU doit-elle remplir le W-8BEN ou le W-8BEN-E ?
Une SASU a une personnalité juridique distincte de son actionnaire unique — c'est la société qui est le bénéficiaire du paiement pour l'IRS. Elle remplit le W-8BEN-E, au nom de la société, même si elle n'a qu'un seul actionnaire.
Quel numéro fiscal indiquer sur le formulaire ?
Une personne physique indique généralement son numéro fiscal français (numéro SPI) en Line 6a du W-8BEN. Une société indique son SIREN/SIRET ou son numéro de TVA intracommunautaire en Line 9b du W-8BEN-E. Un numéro fiscal américain (SSN/ITIN/EIN) n'est nécessaire que dans des cas particuliers.
Quel taux de retenue s'applique avec la convention fiscale USA-France ?
Cela dépend du type de revenu et du formulaire : 0 % pour des services exécutés aux États-Unis par une personne physique sans base fixe (Article 14, W-8BEN) ou par une société sans établissement stable (Article 7, W-8BEN-E) ; des services exécutés en France ne sont pas de source américaine et ne portent ni article ni retenue. 0 % pour les redevances quelle que soit leur catégorie (Article 12). Les 5 % et le 0 % sur dividendes ne s'appliquent pas à un RIC, un REIT, une SICAV, une SIIC ou une SPPICAV : un RIC ou une SICAV reste au 15 % de l'article 10(2)(b), et un REIT, une SIIC ou une SPPICAV n'y a droit que dans les cas de l'article 10(5)(b). 0 % lorsqu'une société a détenu 80 % des droits de vote pendant 12 mois et remplit les tests de l'article 10(3), 5 % lorsqu'une société détient directement au moins 10 % des actions avec droit de vote d'une société américaine, ou 15 % dans les autres cas pour les dividendes (le taux ne dépend pas du seul niveau de détention) (Article 10). Sans formulaire valide, le taux de 30 % du chapitre 3 s'applique au revenu de source américaine (services exécutés aux États-Unis, redevances, dividendes et intérêts de source américaine), pas à des services exécutés en France.
Pourquoi les redevances sont-elles à 0 % sans distinction de catégorie ?
Depuis le Protocole de 2009, l'Article 12 de la convention USA-France prévoit un taux unique de 0 % pour toutes les redevances (droits d'auteur, logiciels, brevets, marques), sans les catégories distinctes que l'on retrouve dans certaines autres conventions fiscales américaines.
Que se passe-t-il si je ne transmets pas le formulaire ?
Le payeur américain applique par défaut une retenue de 30 % du chapitre 3 sur le montant brut d'un revenu de source américaine, et de nombreuses plateformes suspendent le paiement tant qu'un formulaire valide n'a pas été reçu. Des services exécutés en France ne sont pas de source américaine et ne subissent pas cette retenue.
Le formulaire est-il transmis à l'administration fiscale française ou à l'IRS ?
Non. Le formulaire reste chez le payeur américain comme justificatif ; il n'est envoyé ni à l'IRS ni à l'administration fiscale française. Vos revenus américains doivent malgré tout être déclarés normalement en France.
Combien de temps le formulaire reste-t-il valable ?
En général jusqu'au 31 décembre de la troisième année civile suivant sa signature — un formulaire signé en 2026 reste donc valable jusqu'au 31 décembre 2029, sauf changement de situation entre-temps (adresse, statut juridique, numéro fiscal).
Un changement de statut juridique invalide-t-il le formulaire ?
Oui. Passer d'auto-entrepreneur à SASU, par exemple, change le bénéficiaire du paiement aux yeux de l'IRS — un nouveau formulaire (W-8BEN-E cette fois) doit être transmis, indépendamment du cycle habituel de trois ans.
Les vendeurs Amazon.fr doivent-ils remplir ce formulaire ?
De nombreux vendeurs Amazon.fr se voient demander un formulaire dans Seller Central car les paiements marketplace peuvent être considérés de source américaine. Un entrepreneur individuel remplit généralement le W-8BEN, sauf s’il est citoyen des États-Unis ou une autre personne américaine (y compris un étranger résident fiscal des États-Unis), auquel cas le formulaire est le W-9 ; une société remplit le W-8BEN-E.
Faut-il un comptable pour remplir ce formulaire ?
Pas nécessairement pour les cas standards (auto-entrepreneur ou société opérationnelle classique, statut FATCA Active NFFE, type de revenu courant) — un assistant guidé suffit généralement. Pour des structures plus complexes (sociétés holding, participations à plusieurs niveaux), l'avis d'un professionnel reste recommandé.
Peut-on remplir le formulaire en français ?
Le formulaire IRS doit être rempli en anglais pour être accepté par les payeurs américains. Notre assistant vous guide en français à chaque étape et génère directement le PDF anglais attendu.
Quelle est la différence entre W-8BEN et W-8BEN-E ?
Le W-8BEN est pour les personnes physiques (auto-entrepreneur, micro-entreprise, EI) qui ne sont pas citoyens des États-Unis ni une autre personne américaine, y compris un étranger résident fiscal des États-Unis ; ces personnes utilisent le W-9. Le W-8BEN-E est pour les entités ayant une personnalité juridique distincte (SASU, SARL, SAS, SA, EURL) — le « E » signifie « Entity ».
Un freelance sur Upwork ou Fiverr doit-il remplir ce formulaire ?
Oui, en général lors de l'inscription ou avant un retrait de fonds si le client est américain. Un freelance individuel remplit le W-8BEN, sauf s’il est citoyen des États-Unis ou une autre personne américaine (y compris un étranger résident fiscal des États-Unis), auquel cas le formulaire est le W-9 ; s'il facture via une société française, celle-ci remplit le W-8BEN-E.
Combien coûte de remplir correctement le formulaire ?
Avec notre assistant guidé : $5 pour un W-8BEN complet, $30 pour un W-8BEN-E — paiement unique, sans abonnement. Certains prestataires manuels facturent environ 49 € pour un service équivalent, livré en jusqu'à 48 heures.
Où trouver le formulaire officiel vierge ?
Directement sur le site de l'IRS — voir le lien plus haut sur cette page. Notre assistant génère automatiquement la version actuellement en vigueur du formulaire déjà remplie, sans que vous ayez à la télécharger et la compléter vous-même.
Pour aller plus loin
Ressources complémentaires selon votre situation :
- Comparatif complet W-8BEN vs W-8BEN-E : Quelle est la différence entre le W-8BEN et le W-8BEN-E
- Classification d'entité (Line 4 du W-8BEN-E) : Guide détaillé sur la Line 4
- Vue d'ensemble pour la France (plateformes, dividendes) : W-8BEN pour la France
- Amazon France : W-8BEN-E pour Amazon France
- Vous vivez à Monaco ? W-8BEN-E pour une SARL ou SAM monégasque, sans convention fiscale
Prêt à finaliser votre formulaire plutôt que de continuer à comparer les options ?
L'assistant guidé pose les mêmes questions traitées sur cette page — directement dans le contexte de votre formulaire, avec proposition automatique de l'article et du taux de convention.