AdSense W-8BEN-E pour les entreprises médias — $30, PDF guidé
Cet article a été créé avec l'aide de l'IA et n'a pas été relu par un rédacteur humain. Il est fourni à titre d'information générale uniquement et ne constitue pas un conseil fiscal, juridique ou financier.
Google AdSense paie les éditeurs étrangers lorsque des annonces display s'affichent sur des sites, des blogs et des applications enregistrés au nom d'une société — et non d'un blogueur seul qui facture en son nom. Lorsque le bénéficiaire est une personne morale étrangère, la section d'informations fiscales de Google demande en général l'IRS Form W-8BEN-E (Certificate of Status of Beneficial Owner for United States Tax Withholding and Reporting (Entity)).
Ce certificat indique à Google qui est l'entité, où elle est organisée et comment le reporting FATCA s'applique. Pour l'AdSense pour site web, son rôle est de prouver que la société est étrangère : Google classe ce revenu en Services, donc rien n'est retenu une fois les informations fiscales approuvées. Une revendication de traité ne compte que si la société gagne aussi des redevances YouTube ou Google Play.
Cette page s'adresse aux sociétés de médias et d'édition, aux réseaux de blogs, aux portails d'actualité, aux éditeurs d'applications AdMob et aux holdings multi-sites qui ont cherché AdSense W-8BEN-E, Google AdSense tax form company, media company AdSense tax, publisher W-8BEN-E, AdSense foreign company tax ou AdMob W-8BEN-E. Elle ne s'adresse pas aux blogueurs seuls (voir notre page W-8BEN pour les particuliers) ni aux entités de chaîne YouTube (voir notre page YouTube W-8BEN-E).
Vous y trouvez une réponse courte, l'assistant guidé près du haut de la page, le contexte de retenue sans fausses garanties, les erreurs que les équipes répètent et une FAQ alignée sur les questions visibles pour le schéma.
Les résultats dépendent de vos faits et de la géographie des visiteurs. Les taux de traité peuvent changer — vérifiez-les dans les tables de traités IRS à jour. Pour les structures à plusieurs entités ou les structures importantes, consultez un conseiller fiscal qualifié.
 Image générée par IA
Un éditeur AdSense en société doit-il fournir un W-8BEN-E ?
Oui dans la majorité des cas où Google AdSense ou AdMob verse des fonds à une société ou autre personne morale étrangère — pas à une personne qui facture en nom propre. Les groupes médias, réseaux de blogs et comptes AdSense d’entreprise qui reçoivent des paiements au nom légal procèdent généralement au W-8BEN‑E afin que Google documente le statut hors États-Unis, les positions de retenue Chapter 3 le cas échéant et les catégories d’information Chapter 4 (FATCA).
Les créateurs individuels et freelance opérant en tant que personnes physiques utilisent plutôt le Form W-8BEN. La distinction concerne la couche juridique qui encaisse et figure sur votre profil Google Publisher — pas « la taille ressentie » de votre rédaction.
Les flux fiscaux AdSense demandent en principe une certification société lorsque vous êtes étrangers. Alignez vos statuts avec le libellé bénéficiaire et la banque : si tout pointe vers une entité hors États-Unis, le parcours W-8BEN‑E est en général le défaut jusqu’à preuve contraire d’un autre formulaire pertinent.
- Les sites ou blogs dont les paiements sont libellés sur une société, corporation ou autre personne morale étrangère — pas un publisher individuel personnel — utilisent en général W-8BEN‑E.
- Les studios AdMob qui encaissent la part publicitaire intra-applications lorsque leur profil de paiements Google cite cette personne morale doivent choisir le même type de certificat.
- Les holdings multi-domaines consolidant tous les paiements Publisher pour un même bénéficiaire procèdent en principe à une certification unique au niveau de cette entité.
- Les flux Publisher attendent W-8BEN‑E lorsque le bénéficiaire effectivement payé qui perçoit l’affichage est une société étrangère, pas une personne physique.
Générez votre W-8BEN-E pour AdSense (étape par étape)
Vous n'avez pas à mémoriser les instructions de l'IRS ni à deviner quelle case Chapter 4 (FATCA) s'applique à une société d'édition. L'assistant W8GetEasy pose des questions en langage clair, montre les sections qui comptent pour votre entité et produit un PDF W-8BEN-E rempli. L'outil fiscal de Google pose les mêmes questions et génère son propre formulaire à partir de vos réponses, de sorte que le PDF sert de référence ligne par ligne et de justificatif.
Le parcours couvre les données de la société, le pays de constitution, la classification Chapter 3, le statut FATCA Chapter 4, les revendications de traité pour les redevances YouTube ou Google Play si votre société en gagne aussi, et la signature. La génération du formulaire est un paiement unique de $30, PDF téléchargeable compris.
Vous restez responsable de l'exactitude : l'assistant met vos réponses en forme, mais vos certifications doivent correspondre aux documents de constitution, au profil de bénéficiaire Google Publisher et à la façon dont vous gagnez réellement les revenus publicitaires.
Assistant W-8BEN‑E (entreprises)
Pour une organisation
Pour les entreprises, fonds, partenariats enregistrés en dehors des États-Unis.
Commencez gratuitement. Le paiement n'est requis qu'à la dernière étape pour télécharger votre PDF finalisé.
Chargement...
Qu’est-ce que le formulaire W‑8BEN‑E pour les éditeurs AdSense ?
Le formulaire W-8BEN-E est le certificat IRS que les entités étrangères remettent aux agents de retenue et aux payeurs américains. Il indique qui est le beneficial owner, où l'entité est organisée et comment elle doit être traitée pour la retenue Chapter 3 sur certains paiements de source américaine.
Il comprend aussi le statut Chapter 4 (FATCA), afin que les payeurs respectent les règles de déclaration d'informations. Google agit comme agent de retenue américain pour AdSense et AdMob : il doit documenter si les bénéficiaires sont des personnes américaines ou étrangères et quel taux s'applique avant que l'argent ne circule dans les situations couvertes.
Google classe l'AdSense pour site web comme "Services or other business income". YouTube et Google Play sont payés comme Other Copyright Royalties. Pour une société qui exploite ses sites hors des États-Unis, ce revenu n'est pas de source américaine, donc Google ne retient pas d'impôt américain dessus une fois les informations fiscales approuvées. Le W-8BEN-E reste exigé : Google doit détenir la preuve que le bénéficiaire est une entité étrangère.
Le W-8BEN-E n'est pas une immatriculation d'entreprise et ne remplace pas les déclarations locales d'impôt sur les sociétés. C'est un certificat de retenue qui relie votre profil Google Publisher, les réponses que vous donnez dans l'outil fiscal de Google et la façon dont Google classe les paiements.
Qui doit fournir le W‑8BEN‑E pour AdSense ?
Lorsque AdSense ou AdMob paie une personne morale étrangère et que le flux fiscal Google exige un certificat d'entité le W‑8BEN‑E est en général le bon chemin ; profils fréquents :
- Les sociétés de médias qui exploitent des sites riches en contenus monétarisés depuis des comptes AdSense d'entreprise.
- Les réseaux de blogs ou portails qui réglent leurs paiements pour annonces display au nom légal de la société.
- Les sites d'actualités ou créneaux niche monétises via Google AdSense entièrement au niveau corporation.
- Les éditeurs d'apps qui utilisent AdMob équivalent intra-apps lorsque paiements acheminent vers développeuses constituées hors États-Unis.
- Les holdings qui agrègent plusieurs sites sous un seul bénéficiaire légal figurant comme Google Publisher unique.
- Les personnes morales étrangères (Sp. z o.o., GmbH, LTD, LLC, BV, SARL…) qui voient régler leur AdSense sur le compte bancaire de la société.
Exemple concret : une nouvelle filiale n'avait pas d'informations fiscales approuvées
Groupe Éditorial Ligérien SAS exploite un ensemble de sites de contenu français monétisés par un compte Google AdSense, avec des informations fiscales américaines approuvées au dossier. En 2025, le groupe a transféré trois sites à plus faible trafic vers une nouvelle filiale, Éditions Ligériennes Régionales SAS, dotée de son propre profil de paiement AdSense.
Google ne reporte pas les informations fiscales d'une société mère sur une nouvelle personne morale. Tant que la filiale n'avait pas soumis son propre W-8BEN-E dans l'outil fiscal, Google n'avait pas la preuve qu'il s'agissait d'une entité étrangère et pouvait retenir aux taux par défaut. Camille Perrot, la directrice financière du groupe, a repéré l'écart sur le premier versement de la filiale, a soumis le formulaire avec un affidavit of unchanged status et a demandé le remboursement avant le 31 décembre de la même année.
- Société mère : aucun changement — ses informations fiscales approuvées sont restées valides.
- Filiale : retenue par défaut jusqu'à l'approbation de ses propres informations fiscales ; les montants retenus au cours de la même année civile ont été remboursés après l'affidavit of unchanged status.
L'absence de retenue américaine ne signifie pas que le revenu AdSense est exonéré d'impôt en France
L'AdSense pour site web gagné par une société française sans activité aux États-Unis n'est pas de source américaine, donc Google ne retient pas d'impôt américain une fois les informations fiscales approuvées. Groupe Éditorial Ligérien SAS inclut tout de même ce revenu dans ses bénéfices sur la déclaration d'impôt sur les sociétés déposée auprès de la DGFiP, comme tout autre revenu.
Comme aucun impôt américain n'est retenu, il n'y a rien à imputer sur l'impôt sur les sociétés français. L'allègement de la double imposition ne compte que pour les revenus sur lesquels Google retient un impôt — par exemple les redevances YouTube ou Google Play d'une société du groupe résidente d'un pays dont le taux de traité est supérieur à 0%.
- Déclarez le revenu AdSense dans les bénéfices de la société pour l'impôt sur les sociétés.
- Conservez le statut d’informations fiscales approuvées et le PDF généré par Google avec vos dossiers.
- Chaque nouvelle société du groupe qui a son propre profil de paiement AdSense soumet son propre W-8BEN-E.
Google retient-elle un impôt sur les gains AdSense des sociétés étrangères ?
Google ne retient l’impôt américain que sur le revenu de source américaine, et son outil fiscal classe les paiements par type de revenu. L’AdSense pour site web est "Services or other business income". YouTube Partner Program et Google Play sont "Other Copyright Royalties". Les Services sont rattachés à l’endroit où ils sont exécutés, donc une société d’édition qui exploite ses sites hors des États-Unis n’a pas de revenu AdSense de source américaine — une fois les informations fiscales approuvées, Google ne retient rien dessus.
Le tableau change dans deux cas. D’abord, des informations fiscales manquantes ou non valides : Google peut alors appliquer une retenue Chapter 3 de 30% ou une backup withholding de 24%. Ensuite, des activités aux États-Unis — du personnel ou du matériel aux États-Unis qui participe à la génération du revenu — rendent cette part du revenu de source américaine.
Si la même société gagne aussi avec YouTube ou Google Play, ces paiements sont des redevances : Google retient le taux de redevances du traité de votre société sur la seule part des utilisateurs américains, par exemple 0% selon le traité États-Unis–Royaume-Uni ou États-Unis–Allemagne et 10% selon le traité États-Unis–Pologne.
- AdSense pour site web avec informations fiscales approuvées et sans activité aux États-Unis : pas de retenue américaine.
- Pas d’informations fiscales, ou informations fiscales refusées : Google peut retenir 30% (Chapter 3) ou 24% (backup withholding).
- Revenus YouTube ou Google Play de la même société : redevances, retenues au taux de redevances de votre traité sur la seule part des utilisateurs américains.
- Google actualise les informations fiscales au moins tous les 3 ans et chaque fois que le nom légal, l’adresse, la classification ou la position de traité change.
Comment remplir le W‑8BEN‑E pour AdSense
Servez‑vous de cette liste de contrôle avant de répondre aux mêmes questions pour AdSense ou AdMob dans l’outil fiscal de Google ; équipes financières et exploitation s’en servent pour garder une même narration entre le profil bénéficiaire Google Publisher, la conformité banque (« KYC ») et le PDF.
Contrôlez le statut sociétaire dans votre compte AdSense
Avant d’ouvrir le PDF de l’IRS, vérifiez que votre compte Google AdSense ou AdMob est configuré comme bénéficiaire société, et non comme profil d’éditeur personnel. Si les contrats, les factures et le KYC bancaire désignent tous une personne morale étrangère, le W-8BEN-E est en général le bon certificat. Les blogueurs seuls qui facturent en leur nom sur un compte personnel utilisent d’ordinaire le W-8BEN. Si le type de bénéficiaire dans le profil de paiement de Google ne correspond pas au type de formulaire, l’outil fiscal de Google place la soumission en revue ou la refuse, et la retenue par défaut peut s’appliquer jusqu’à ce que les informations fiscales soient approuvées.
Dénomination sociale et pays alignés sur le profil AdSense
Saisissez le nom légal exact, l’adresse postale et les numéros d’identification fiscale étrangers pour qu’ils correspondent aux documents de constitution, au profil de paiement Google Publisher et aux relevés bancaires. Choisissez le pays de constitution : il ancre la disponibilité du traité et confirme que vous certifiez une entité étrangère, et non une société américaine. Si vous avez récemment réorganisé ou changé de marque sous une nouvelle mère, alignez le formulaire sur le bénéficiaire actuel que Google attend, et non sur une ancienne société qui ne reçoit plus les versements.
Classification d’entité Chapter 3
Choisissez le statut Chapter 3 qui reflète vos documents de constitution — corporation, partnership, disregarded entity traitée comme détenue par une personne étrangère, gouvernement, banque centrale ou une autre catégorie listée. Ce choix détermine les règles de retenue et les cases de traité disponibles. Choisissez le statut qui correspond à vos documents de constitution : Google vérifie vos réponses dans son outil fiscal par rapport à votre profil de paiement et peut demander des pièces justificatives lorsqu’elles ne correspondent pas.
Statut FATCA Chapter 4
Déclarez la catégorie FATCA qui reflète l’activité réelle — active NFFE, passive NFFE, participating FFI, exempt beneficial owner ou une autre voie appropriée. Le Chapter 4 répond aux questions de déclaration ; il doit s’accorder avec le type d’entité Chapter 3. Des contradictions entre « active NFFE » et des faits de revenu publicitaire passif déclenchent souvent une revue manuelle sur les comptes Google Publisher, surtout lorsque la finance étiquette tout comme « services médias » alors que le formulaire raconte une autre histoire FATCA.
Revendication de traité : seulement là où elle change quelque chose
Pour l’AdSense pour site web, une revendication de traité ne change rien : le revenu n’est pas de source américaine lorsque le travail a lieu hors des États-Unis. Ne faites une revendication Services que si la société a des activités aux États-Unis. Si la société gagne aussi des redevances YouTube ou Google Play, revendiquez pour elles l’article sur les redevances. Dans la plupart des traités il s’agit de l’Article 12. La Pologne et le Portugal utilisent l’Article 13(2). Les Pays-Bas et le Luxembourg utilisent l’Article 13(1). La Corée, Israël et Chypre utilisent l’Article 14. Certifiez un test limitation-on-benefits seulement lorsque le traité en a un. La convention de 1974 avec la Pologne n’a pas d’article LOB, donc la mention du formulaire est "No LOB article in treaty".
Soumettre dans l’outil fiscal de Google et vérifier le PDF
Dans AdSense, allez à Payments › Payments info › Manage settings › United States tax info › Manage tax info. Répondez aux questions avec les mêmes données que sur votre W-8BEN-E préparé ; Google génère alors son propre PDF du formulaire, à vérifier. Le statut affiche "In review" pendant jusqu’à 7 jours ouvrés, puis "Approved" ou "Declined". Le nom légal doit correspondre exactement au profil de paiement, sinon le formulaire reste en examen.
Erreurs fréquentes en remplissant le W-8BEN-E pour AdSense
Ces erreurs reviennent souvent parce que le formulaire est long et que l’outil fiscal de Google condense les questions fiscales en invites courtes. Les corriger tôt garde le formulaire hors examen et les versements dans les délais.
- Utiliser le W-8BEN au lieu du W-8BEN-E lorsque le compte AdSense appartient à une société : le mauvais type de formulaire bloque la vérification, parce que les contrôles automatiques comparent le type d’entité du bénéficiaire au certificat.
- Nom du bénéficiaire différent entre le W-8BEN-E, le profil fiscal AdSense et le KYC bancaire — les équipes finance le voient lorsque les éditeurs changent de marque sans mettre à jour les formulaires fiscaux.
- Revendiquer un article sur les redevances pour de la publicité ordinaire sur un site. Google classe ce revenu en Services. N’utilisez l’article sur les redevances que pour les revenus YouTube ou Google Play.
- Laisser les informations fiscales non soumises ou refusées. Google n’a alors pas la preuve que la société est étrangère et peut retenir 30% (Chapter 3) ou 24% (backup withholding). Le problème est une documentation manquante, pas une revendication de traité manquante.
- Des formulaires anciens, signés il y a des années, alors que le nom légal, le statut FATCA, la détention ou la structure du bénéficiaire ont changé — les règles de validité de l’IRS et les demandes de mise à jour de Google comptent toutes les deux.
- Confondre l’AdSense pour site web avec AdSense for YouTube. Google traite le premier comme des Services et le second comme des redevances. Soumettez les informations fiscales dans l’outil fiscal du compte qui paie réellement la société.
Exemple : W-8BEN-E de Northfield Media Holdings Ltd pour AdSense
L'exemple montre Northfield Media Holdings Ltd, au Royaume-Uni : le numéro de société est à la ligne 9b et la partie III est vide.
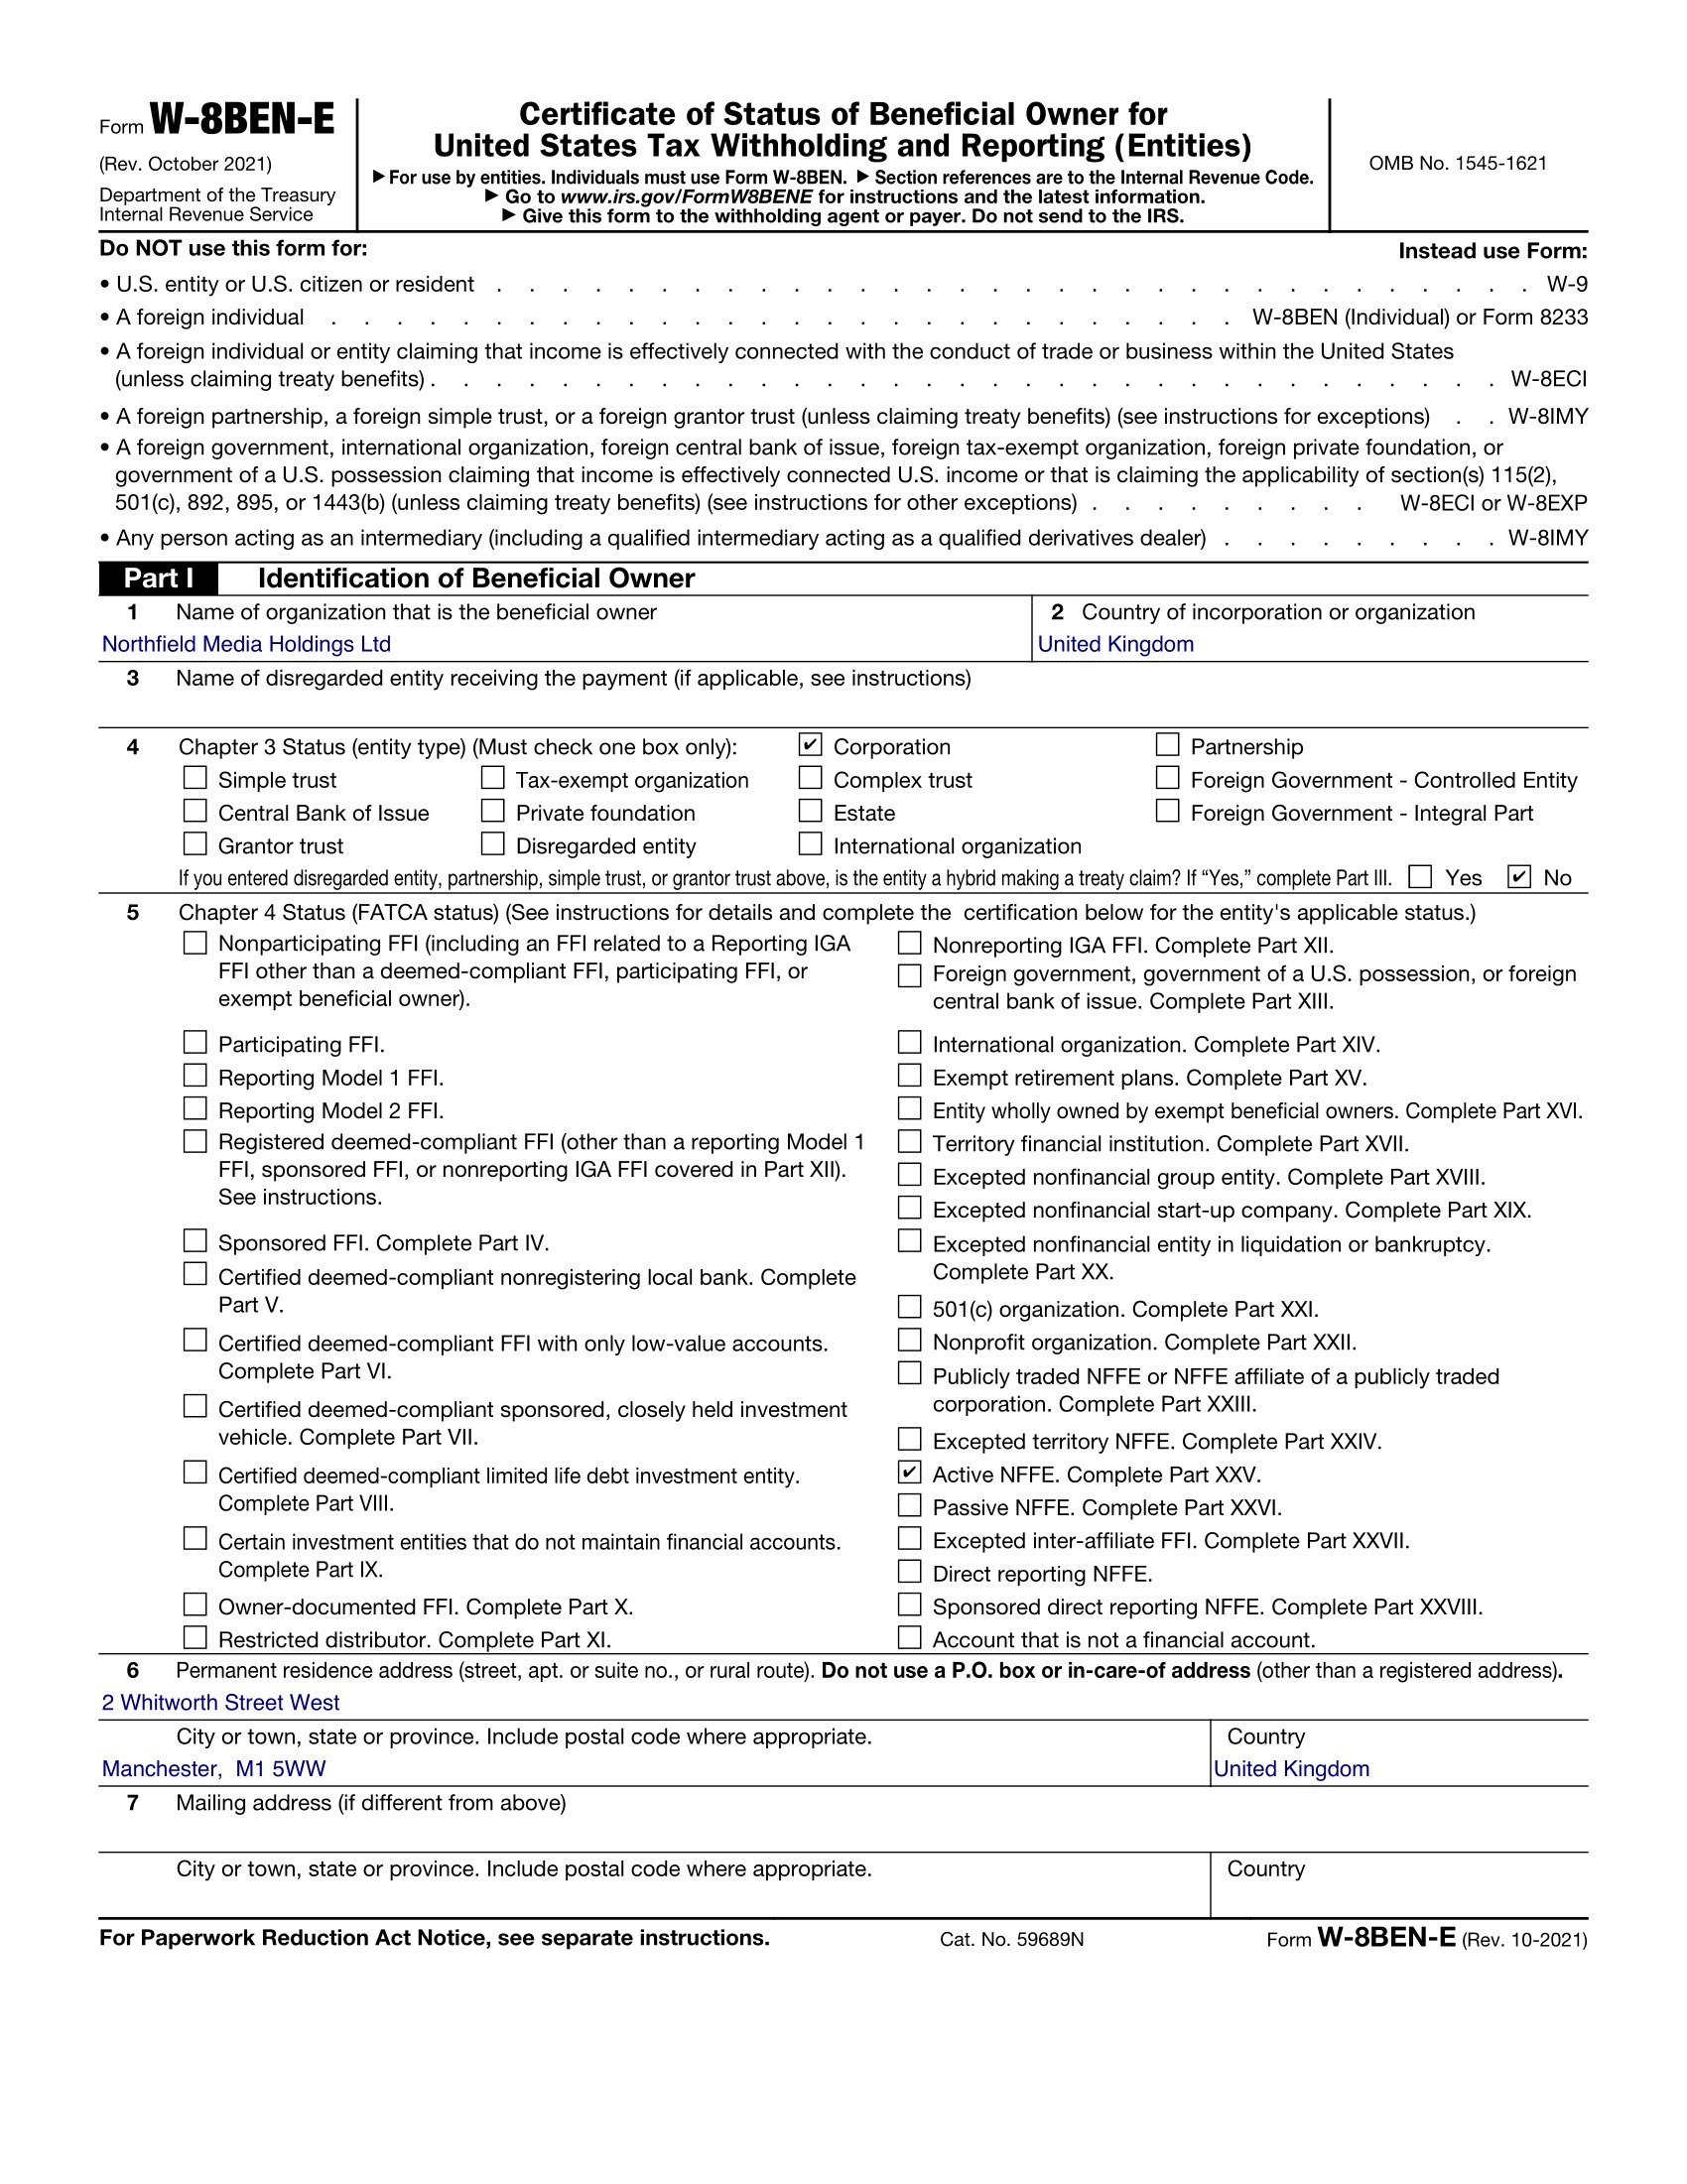
Exemple seulement. Northfield Media Holdings Ltd, 2 Whitworth Street West, Manchester M1 5WW, est fictif.
FAQ
Une société éditrice AdSense a-t-elle besoin du W-8BEN-E ?
En général oui, lorsque Google AdSense ou AdMob paie une personne morale étrangère plutôt qu’une personne physique qui exerce en son nom. Les comptes éditeur de société qui reçoivent des versements de publicité display au nom d’une société ont en général besoin du W-8BEN-E pour que Google documente le statut d’entité, les positions Chapter 3 et les catégories Chapter 4 (FATCA). Comparez votre profil de bénéficiaire Google Publisher aux documents de constitution — le type de certificat doit correspondre à l’entité qui reçoit les versements.
Le revenu AdSense est-il des redevances ou un bénéfice d’entreprise ?
Un revenu d’entreprise, pas des redevances. L’outil fiscal de Google liste "Services or other business income (such as AdSense, but not including AdSense for YouTube)" séparément de "Other Copyright Royalties" (YouTube Partner Program, Google Play). Le revenu de services est rattaché à l’endroit où le travail est fait, donc une société qui exploite ses sites hors des États-Unis ne gagne pas de revenu AdSense de source américaine. Google ne retient l’impôt américain que sur ses paiements de redevances — YouTube et Google Play. Il ne retient rien sur l’AdSense pour site web.
Comment Google applique-t-il les taux de traité du W-8BEN-E ?
Par type de revenu. L’outil fiscal de Google demande pour quels types de revenu vous revendiquez des avantages de traité et n’applique une revendication que lorsque ce type est payé. L’AdSense pour site web est des Services : avec des informations fiscales approuvées et sans activité aux États-Unis, rien n’est retenu, donc aucune revendication n’est nécessaire. Les revenus YouTube et Google Play sont des redevances : Google retient le taux de redevances de votre traité sur la part des utilisateurs américains. Certifiez un test limitation-on-benefits seulement lorsque le traité en a un. La convention de 1974 avec la Pologne n’a pas d’article LOB.
Google retient-il un impôt sur les revenus AdSense de ma société ?
Pas de retenue américaine sur l’AdSense pour site web une fois les informations fiscales approuvées et si la société exploite ses sites hors des États-Unis. Google classe ce revenu en Services, rattachés à l’endroit où le travail est fait. Il retient sur les revenus YouTube des spectateurs américains au taux de redevances du traité. Des informations fiscales manquantes peuvent entraîner une retenue Chapter 3 de 30% ou une backup withholding de 24%.
Le W-8BEN-E est-il le même pour AdSense et pour YouTube ?
Le formulaire IRS est le même W-8BEN-E. Google ne traite pas le revenu de la même façon. L’AdSense pour site web est des Services. Les revenus du YouTube Partner Program sont des Other Copyright Royalties. Répondez aux questions dans l’outil fiscal de Google sous Payments › Payments info › Manage settings › United States tax info › Manage tax info. Google génère le PDF à vérifier.
Combien de temps le formulaire reste-t-il valide dans les informations fiscales AdSense ?
En général, un W-8BEN-E signé reste valide jusqu’au dernier jour de la troisième année civile après la signature, sauf si un changement de circonstances le rend inexact plus tôt. Soumettez un nouveau formulaire lorsque le nom légal, l’adresse, la classification, les revendications de traité ou le statut FATCA change. Google peut aussi demander une mise à jour indépendamment de la fenêtre de validité de l’IRS.
Quel article de traité s’applique au revenu publicitaire AdSense ?
En général aucun. AdSense est un revenu de services, et les services qu’une société étrangère exécute hors des États-Unis ne sont pas de source américaine, donc il n’y a pas d’impôt américain qu’un traité pourrait réduire. Une revendication Services ne compte que si vous avez des activités aux États-Unis — selon les termes de Google, des salariés ou du matériel aux États-Unis qui participent à la génération du revenu. Si la même société gagne avec YouTube ou Google Play, revendiquez l’article sur les redevances pour ce revenu. Dans la plupart des traités il s’agit de l’Article 12. La Pologne et le Portugal utilisent l’Article 13(2). Les Pays-Bas et le Luxembourg utilisent l’Article 13(1). La Corée, Israël et Chypre utilisent l’Article 14.
Nous exploitons plusieurs sites sous une seule société — un formulaire ou plusieurs ?
Un formulaire par personne morale que Google paie. Si tous les sites rapportent dans un compte AdSense détenu par une seule société, cette société soumet un W-8BEN-E dans l’outil fiscal, pas un par domaine. Si des sociétés distinctes détiennent des sites différents et que chacune a son propre profil de paiement, chacune soumet son propre formulaire — Google n’étend pas les informations fiscales d’une mère à une filiale. Le nom légal dans l’outil fiscal doit correspondre exactement au profil de paiement, sinon le formulaire passe en examen.
Liens utiles
Besoin de la vue d’ensemble du W-8BEN-E, sans le cadre AdSense ? Ouvrez notre page principale pour les entités, pour le contexte sur Chapter 3, Chapter 4 (FATCA) et la mécanique de la retenue.
Pas de compte éditeur de société ? Utilisez le parcours W-8BEN pour les blogueurs seuls. Les entités de chaîne YouTube payées par Google peuvent préférer notre page YouTube W-8BEN-E. Notre article sur l’économie des créateurs couvre plus en détail les sujets fiscaux communs à AdSense et YouTube.
Remplissez votre W-8BEN-E pour AdSense en quelques minutes
Répondez à des questions guidées pensées pour les sociétés de médias et d’édition étrangères, puis prévisualisez le résultat. L’assistant vous donne un PDF de W-8BEN-E rempli. Saisissez les mêmes réponses dans l’outil fiscal de Google (Payments › Payments info › Manage settings › United States tax info › Manage tax info). Google génère le formulaire à vérifier : vous recopiez les réponses ligne par ligne et conservez le PDF comme archive. Langage clair, points de contrôle nets, et un seul paiement de $30 pour générer le PDF — conçu pour les éditeurs qui doivent boucler la conformité sans transformer la finance en conseil fiscal à mi-temps.
Commencer ($30)