W-8BEN-E pour une SARL ou SAM monégasque : sans convention fiscale ni numéro fiscal (2026)
Cet article a été créé avec l'aide de l'IA et n'a pas été relu par un rédacteur humain. Il est fourni à titre d'information générale uniquement et ne constitue pas un conseil fiscal, juridique ou financier.
Dernière vérification : 30.09.2026. Monaco ne figure pas sur la liste de l'IRS United States Income Tax Treaties - A to Z. Monaco ne délivre pas de numéro d'identification fiscale.
 Image générée par IA
Il n'existe pas de convention fiscale entre Monaco et les États-Unis. Et Monaco ne délivre pas de numéro d'identification fiscale. Les services facturés depuis Monaco sont en général de source étrangère.
Ce guide vaut pour une société à responsabilité limitée (SARL), une société anonyme monégasque (SAM) et une entreprise individuelle ou une profession libérale qui facture un client américain, concède une licence de logiciel ou détient des actions américaines. Il dit quel formulaire déposer, ce qui reste vide, et quoi faire de la ligne 9b. Un PDF d'exemple est plus bas.
Une entreprise individuelle ou une profession libérale est une personne, pas une société. Cette personne dépose le Form W-8BEN, pas le Form W-8BEN-E : démarrer l'assistant W-8BEN. Une succursale d'une société étrangère n'est pas un résident de Monaco. La société étrangère dépose son propre formulaire.
Si vous préférez ne pas tout lire, démarrez l'assistant W-8BEN-E. Il sait déjà que Monaco n'a pas de convention d'impôt sur le revenu avec les États-Unis et laisse la Partie III (lignes 14–15) vide. Un PDF prêt à signer coûte 30 USD. Le Form W-8BEN d'une personne coûte 5 USD.
Formulaire vierge ou déjà rempli ?
Vous pouvez télécharger le formulaire officiel vierge auprès de l'IRS ou recevoir le même fichier déjà rempli.
- W-8BEN-E officiel vierge (IRS, gratuit) : W-8BEN-E en PDF directement de l'IRS — pour une SARL ou une SAM.
- W-8BEN officiel vierge (IRS, gratuit) : W-8BEN en PDF directement de l'IRS — pour une entreprise individuelle.
- Déjà rempli (5–10 minutes) : W-8BEN-E pour une SARL monégasque (30 USD) ou W-8BEN pour une entreprise individuelle (5 USD) — la Partie III et la Partie II restent vides.
- Liste des conventions de l'IRS : United States Income Tax Treaties - A to Z — Monaco n'y figure pas.
SARL, SAM ou entreprise individuelle ?
Monaco n'est pas sur la liste des per se corporations des États-Unis. La classification américaine ne suit pas le sigle local. Les exemples habituels d'une société opérationnelle sont la société à responsabilité limitée (SARL) et la société anonyme monégasque (SAM).
- Société à responsabilité limitée (SARL) : Une SARL est Corporation par défaut. Une autre classification est le Form 8832. Une SARL à associé unique n'est disregarded qu'avec le Form 8832. Monaco n'est pas sur la liste des per se corporations.
- Société anonyme monégasque (SAM) : Une SAM est aussi Corporation par défaut. Une autre classification est le Form 8832. Elle n'est pas per se.
- SNC, SCS ou société civile : Une société en nom collectif est Partnership par défaut lorsque les associés sont deux ou plus, car leur responsabilité est illimitée. Une société en commandite simple l'est aussi : seuls les commandités ont une responsabilité illimitée, et les commanditaires répondent de façon limitée. Un seul associé sans responsabilité limitée suffit pour ce classement. Une société civile (y compris une SCI) avec deux associés ou plus est Partnership par défaut, car leur responsabilité est illimitée. Une société civile à associé unique est disregarded par défaut. Le formulaire exact (W-8BEN-E ou W-8IMY) dépend des faits : consultez un conseiller.
- Entreprise individuelle ou profession libérale : Une personne dépose le Form W-8BEN, pas le Form W-8BEN-E.
- Succursale : Une succursale d'une société étrangère n'est pas un résident de Monaco. La société étrangère dépose son propre formulaire.
Le Chapter 3 décide encore quel formulaire déposer. La Partie III serait l'endroit d'une réclamation de convention. Cette partie reste vide parce qu'il n'y a pas de convention à citer.
Ressortissant français à Monaco ?
La France impose comme résidents les ressortissants français qui vivent à Monaco, en vertu de la convention du 18 mai 1963. L'exception vise ceux qui ont vécu à Monaco sans interruption pendant au moins cinq ans avant le 13 octobre 1962, ou qui sont nés à Monaco et y vivent depuis la naissance. La convention États-Unis–France ne mentionne pas Monaco. Savoir si une telle personne peut la revendiquer est une question pour un conseiller. Cette page ne répond pas à cette question et ne cite aucun article. Une SARL ou une SAM ne peut pas revendiquer la convention États-Unis–France, quelle que soit la nationalité des associés.
- Résident fiscal à Monaco : La Partie II du Form W-8BEN et la Partie III du Form W-8BEN-E restent vides. Il n'y a pas de convention États-Unis–Monaco.
- Société monégasque : Une SARL ou une SAM ne revendique pas la convention États-Unis–France, même si un associé est français.
Ce que l'on écrit, et ce qui reste vide
Sur le Form W-8BEN-E, la Partie III (lignes 14–15, Claim of Tax Treaty Benefits) reste vide. N'écrivez pas d'article ni de taux. La ligne 14b reste vide. La Partie II (lignes 11–13) est une autre section — une disregarded entity ou une succursale qui reçoit le paiement — et elle reste vide aussi pour une SARL ou une SAM ordinaire. Sur le Form W-8BEN, la Partie II (Claim of Tax Treaty Benefits) reste vide pour la même raison.
Les revenus de services rendus depuis Monaco, le cas habituel d'une SARL, d'une SAM ou d'une entreprise individuelle qui facture un client américain à distance, sont de source étrangère et ne subissent pas de retenue américaine. Les services rendus en étant physiquement aux États-Unis sont de source américaine. Il n'y a pas d'exonération conventionnelle. La source américaine véritable est autre chose : une licence de logiciel pour une propriété intellectuelle utilisée aux États-Unis, des revenus AdSense ou YouTube attribués à des spectateurs aux États-Unis, des dividendes d'actions américaines et des intérêts d'instruments américains restent au taux légal de 30%. L'exonération de portfolio interest est une règle interne distincte. Consultez un conseiller. Ne la traitez pas comme automatique.
Ligne 6b et ligne 9b : pas de numéro fiscal
Monaco ne délivre pas de numéro d'identification fiscale. Le site monentreprise.gouv.mc indique : « No, the Principality does not provide tax identification numbers ». Cochez « FTIN not legally required » (ligne 6b du Form W-8BEN, ligne 9b du Form W-8BEN-E). N'inscrivez pas un numéro RCI, un numéro NIS ni un numéro de TVA français (FR…). Ce ne sont pas des numéros d'identification fiscale. L'instruction de la ligne 6b permet cette case lorsqu'une juridiction ne délivre pas de TIN. Cette page ne dit pas que Monaco figure sur la liste IRS des juridictions qui ne délivrent pas de TIN étrangers : Monaco n'y est pas.
| Ligne | Saisie |
|---|---|
| Ligne 9b du Form W-8BEN-E | LAISSER VIDE et cocher « FTIN not legally required ». Monaco ne délivre pas de numéro d'identification fiscale. N'inscrivez pas un RCI, un NIS ni un numéro FR…. |
| Ligne 6 du Form W-8BEN | LAISSER VIDE la ligne 6a et cocher « FTIN not legally required » à la ligne 6b. N'inscrivez pas un RCI, un NIS ni un numéro FR…. |
| Ligne 14b et ligne 15 | LAISSER VIDE. Il n'y a pas de convention d'impôt sur le revenu avec Monaco, donc pas de pays de convention ni d'article ou de taux. La convention États-Unis–France ne va pas ici. |
| Partie II du Form W-8BEN | LAISSER VIDE. Une entreprise individuelle résidente fiscale à Monaco ne revendique pas un avantage de convention sur ce formulaire. |
| État ou province | Monaco, si c'est le lieu. Le lieu ne crée pas de convention avec les États-Unis. |
Lisez la case avant de remplir la ligne 9b. Il n'y a pas de numéro monégasque à copier.
Exemple : W-8BEN-E rempli pour une SARL monégasque
Un exemple rempli d'une SARL fictive à Monaco, Chapter 3 Corporation, avec la Partie III vide parce que Monaco n'a pas de convention d'impôt sur le revenu avec les États-Unis, et avec la case de la ligne 9b cochée.
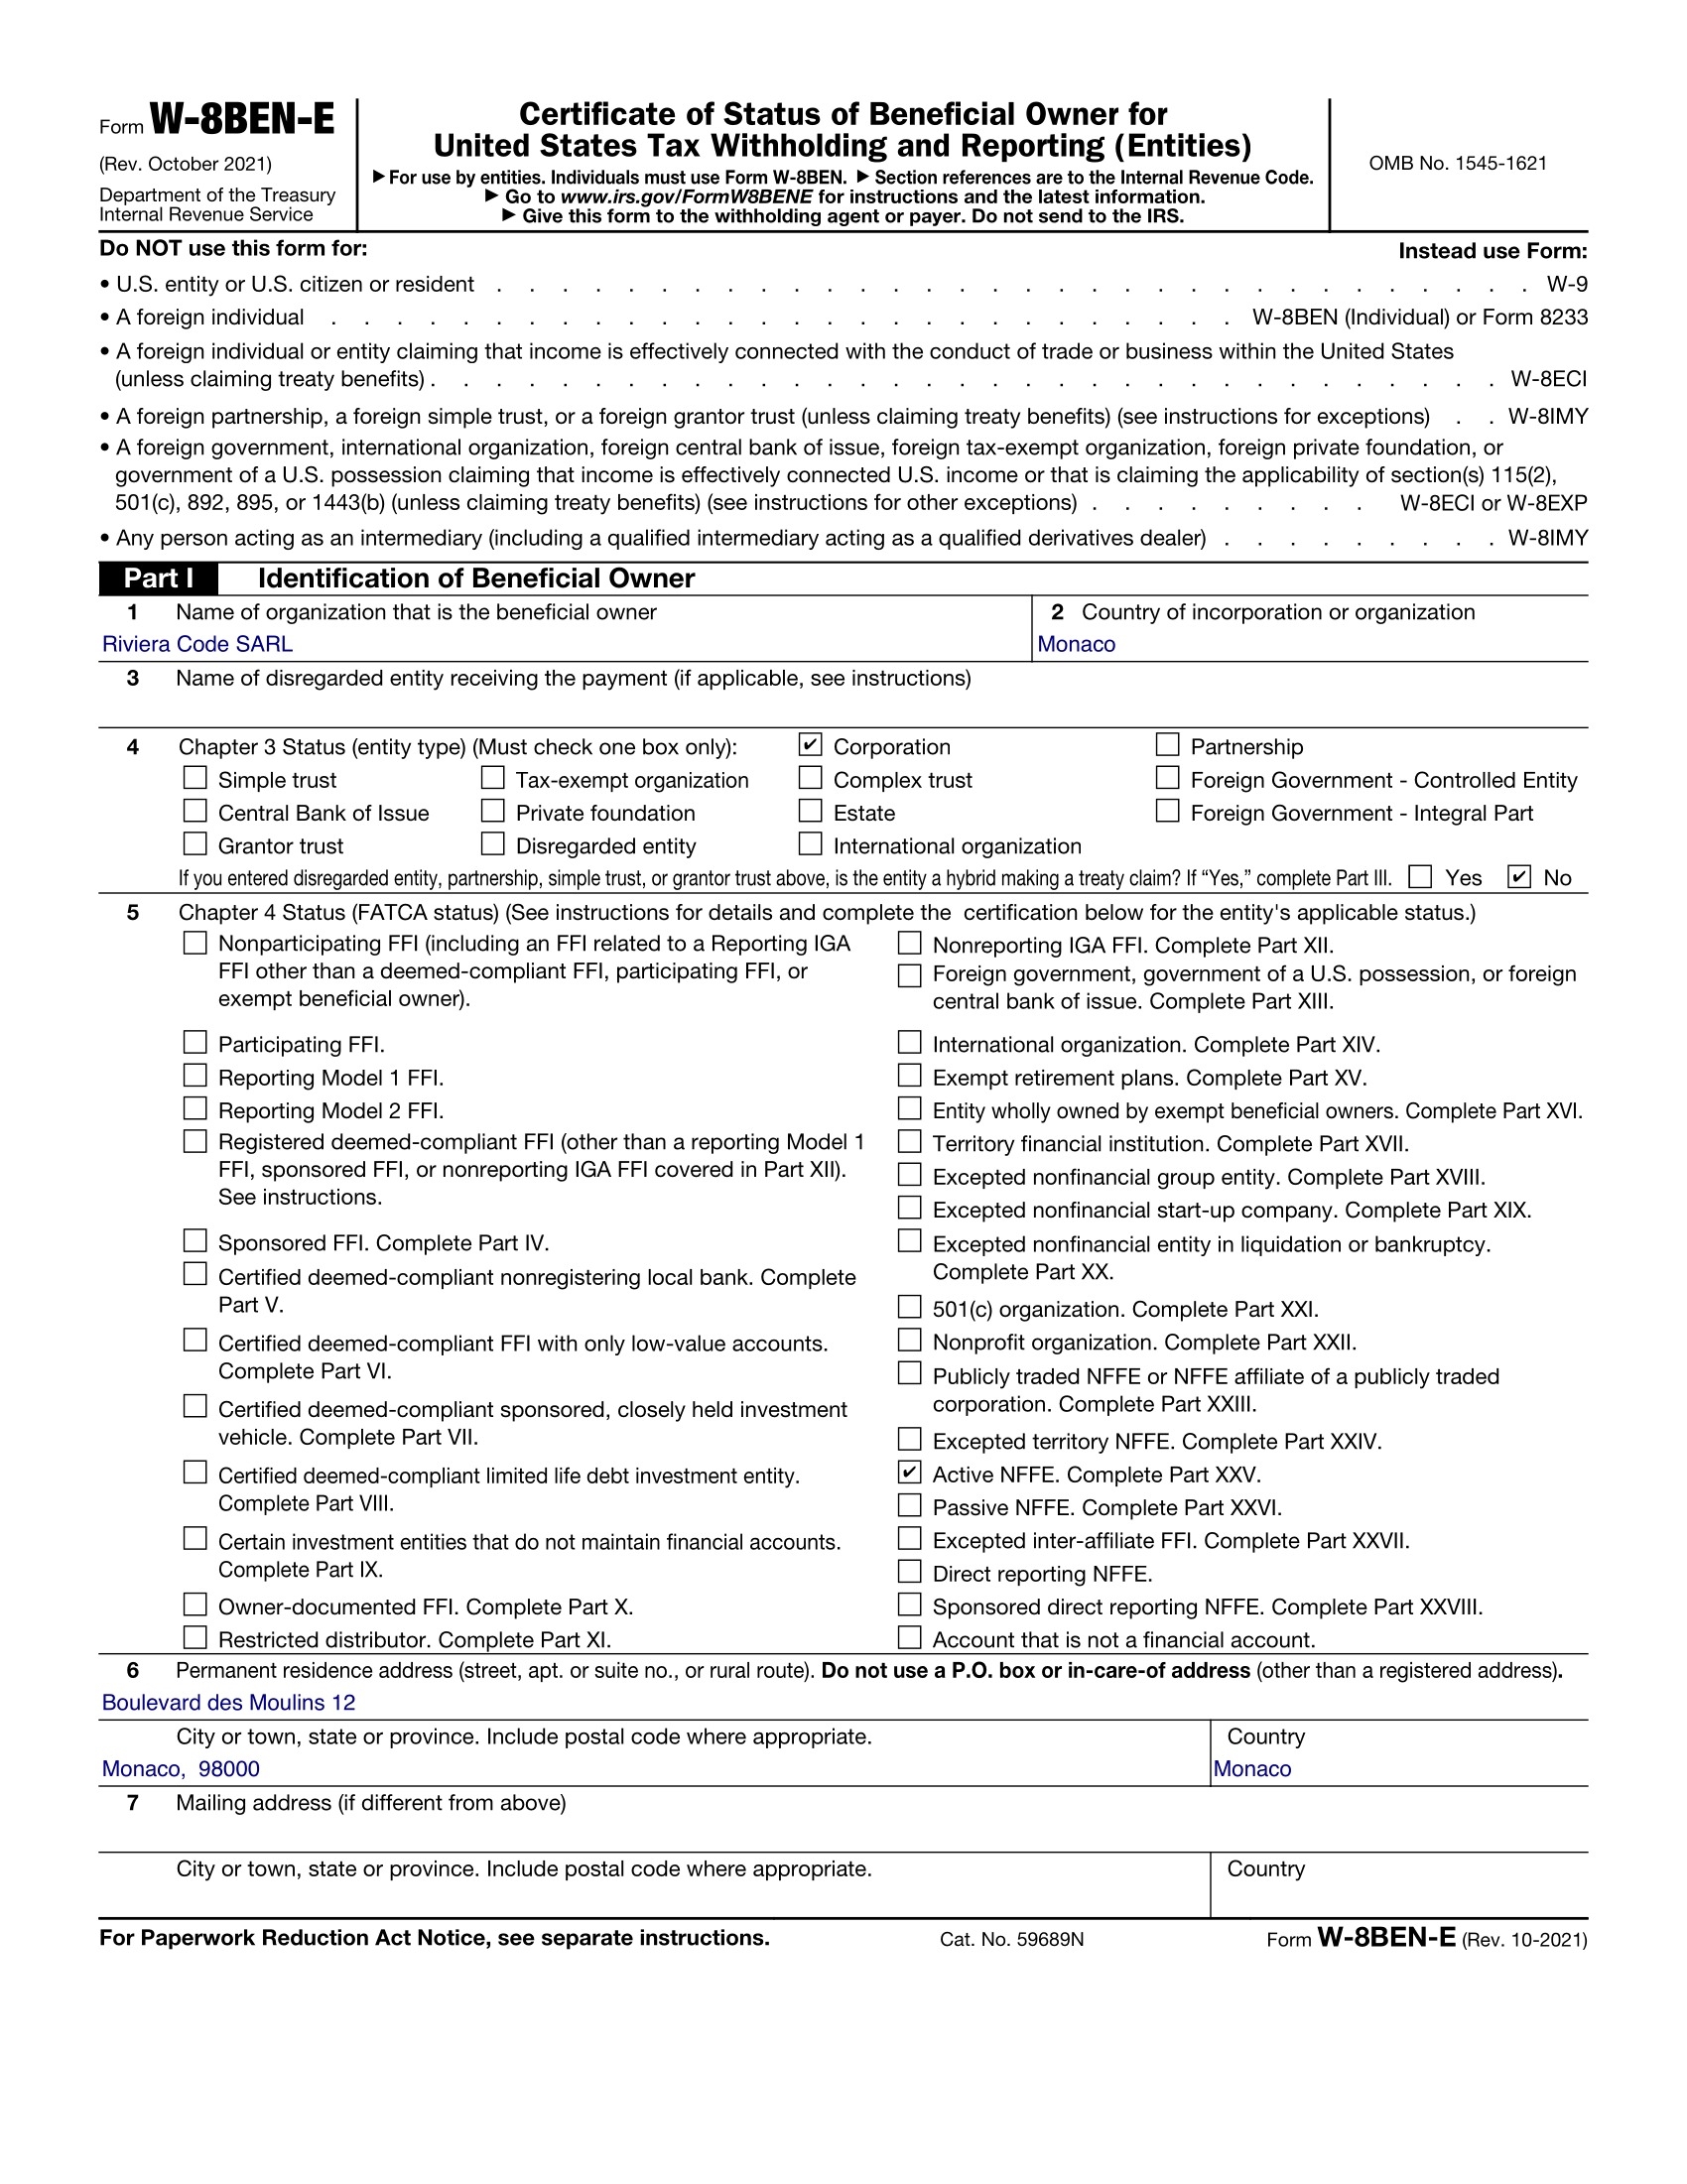
Exemple seulement. Riviera Code SARL, Boulevard des Moulins 12, Monaco 98000, ligne 9b cochée « FTIN not legally required », Chapter 3 Corporation, Active NFFE, Partie III vide.
Ce qui arrive à chaque revenu
Chaque ligne se lit seule. Ne reportez pas un taux sur la ligne d'à côté. Il n'y a pas de taux conventionnel à copier d'un accord de Monaco avec un autre pays, ni de la convention États-Unis–France.
| Revenu | Retenue aux États-Unis | Pourquoi |
|---|---|---|
| Services rendus depuis Monaco | 0%. Les services rendus depuis Monaco sont de source étrangère et ne sont pas un revenu de source américaine. | Le travail est rendu depuis Monaco. Cette source étrangère ne subit pas de retenue américaine. |
| Services rendus en étant physiquement aux États-Unis | Peut être imposé aux États-Unis. Les services rendus en étant physiquement aux États-Unis sont de source américaine, et il n'y a pas d'exonération conventionnelle. | La prestation physique aux États-Unis rend le revenu de source américaine. Monaco n'a pas d'exonération conventionnelle pour ce cas. |
| Licences de logiciels et redevances pour une PI utilisée aux États-Unis | 30%. Une licence de logiciel ou une redevance pour une propriété intellectuelle utilisée aux États-Unis est de source américaine, et il n'y a pas de taux conventionnel. | La propriété intellectuelle est utilisée aux États-Unis. Le taux légal est 30%. |
| AdSense ou YouTube pour les vues aux États-Unis | 30% sur la part américaine. Les revenus AdSense ou YouTube attribués à des spectateurs aux États-Unis sont de source américaine, type redevance. | Seule la part attribuée à des spectateurs aux États-Unis est de source américaine. Cette part est 30%. |
| Dividendes d'actions américaines | 30%. Les dividendes d'actions américaines n'ont pas de taux conventionnel, quel que soit le pourcentage de participation. | Il n'y a pas de disposition sur les dividendes d'une convention États-Unis–Monaco. Le taux légal est 30%. |
| Intérêts de source américaine | 30% sauf une exonération interne américaine. Consultez un conseiller. Elle n'est pas automatique. | Les intérêts de source américaine sont de source américaine. Une exonération interne est distincte de la convention et c'est une question pour le conseiller. |
Le Form W-8BEN-E ne crée pas de taux conventionnel. Il montre au payeur que la société est étrangère, pour que les honoraires de services depuis Monaco ne soient pas retenus par erreur.
Questions avant de signer
Réponses courtes pour une SARL, une SAM ou une entreprise individuelle.
Quel numéro mettre en ligne 9b ?
Aucun. Cochez « FTIN not legally required ». Monaco ne délivre pas de numéro d'identification fiscale. N'inscrivez pas un RCI, un NIS ni un numéro FR….
Je suis Français et je vis à Monaco : puis-je utiliser la convention France–États-Unis ?
C'est une question pour un conseiller. W8GetEasy ne remplit pas la Partie II pour un résident de Monaco. Cette page ne cite pas d'article de cette convention.
Mon numéro RCI peut-il servir de TIN ?
Non. Le RCI, le NIS et le numéro de TVA français (FR…) ne sont pas des numéros d'identification fiscale.
Pourquoi 30% sur mes dividendes américains ?
Les dividendes d'actions américaines sont de source américaine. Sans convention États-Unis–Monaco, ils restent à 30%.
Pour aller plus loin
- Remplir le W-8BEN-E dans l'assistant : Démarrer l'assistant W-8BEN-E (30 USD). La Partie III reste vide.
- Vous êtes une entreprise individuelle ? Utiliser l'assistant W-8BEN (5 USD).
- Une société française : W-8BEN et W-8BEN-E pour la France.
Erreurs qui renvoient le formulaire
- Un RCI, un NIS ou une TVA à la place du TIN : Ces numéros ne vont pas sur la ligne 6a ni sur la ligne 9b. Cochez « FTIN not legally required ».
- Des taux de la convention France–Monaco : Cette convention ne réduit pas la retenue américaine. Les dividendes d'actions américaines restent à 30%.
- La convention États-Unis–France automatique : Cette convention ne mentionne pas Monaco. Une SARL ou une SAM ne la revendique pas. Pour une personne, demandez à un conseiller. Ne remplissez pas la Partie II pour un résident de Monaco.
- Un W-8BEN-E d'une entreprise individuelle : Une entreprise individuelle dépose le Form W-8BEN. Le Form W-8BEN-E est celui de la SARL ou de la SAM.