W-8BEN-E pour une S.à r.l. luxembourgeoise : l'article 12 n'est pas celui des redevances
Cet article a été créé avec l'aide de l'IA et n'a pas été relu par un rédacteur humain. Il est fourni à titre d'information générale uniquement et ne constitue pas un conseil fiscal, juridique ou financier.
 Image générée par IA
Les intérêts sont l'article 12. Les redevances sont l'article 13. Si le formulaire indique l'inverse, il suit la numérotation d'un autre traité, pas celui du Luxembourg.
La convention en vigueur a été signée à Luxembourg le 3 avril 1996, est entrée en vigueur le 20 décembre 2000, et s'applique aux retenues sur les paiements à partir du 1er janvier 2001. Elle a remplacé la convention de 1962. Le protocole du 20 mai 2009, en vigueur depuis le 9 septembre 2019, ne modifie que l'article 28 sur l'échange de renseignements. Il ne change ni un taux ni un numéro d'article.
Le lien « Income Tax Treaty » du site de l'IRS, irs.gov/pub/irs-trty/luxem.pdf, est la convention de 1962, avec des articles en chiffres romains. Ce n'est pas le texte à citer sur la Line 15. Le texte de 1996 est le Treaty Doc. 104-33 sur govinfo.
Passez au formulaire : démarrez l'assistant W-8BEN-E. Les questions suivent la numérotation luxembourgeoise, et le PDF est prêt à signer pour 30 $.
Le PDF de l'IRS est la convention de 1962
La page « Luxembourg tax treaty documents » de l'IRS affiche encore luxem.pdf, millésimé 1962, comme « Income Tax Treaty ». Le traité de 1996 y figure comme un lien vers govinfo, pas comme ce PDF.
- À ne pas citer : luxem.pdf, articles en chiffres romains. Aucun chiffre romain ne s'écrit sur le formulaire.
- À citer : la convention du 3 avril 1996, Treaty Doc. 104-33. Les articles sont en chiffres arabes, mais ils ne suivent pas la carte moderne 7 / 10 / 11 / 12 / 14.
- Protocole de 2009 : en vigueur le 9 septembre 2019. Il ne touche que l'échange de renseignements. Les taux de cette page restent ceux de 1996.
Quelle forme juridique, quel formulaire
SOPARFI n'est pas une forme juridique. C'est un régime fiscal. La classification américaine suit la société qui le porte, S.à r.l. ou S.A. Une société holding au sens de la loi du 31 juillet 1929, ou une autre société à régime fiscal spécial similaire, dont les sociétés d'investissement de la loi du 30 mars 1988, n'est pas résidente au sens de la convention (article 24(10) et mémorandum d'accord) : elle ne peut pas la revendiquer.
- S.A. (société anonyme) : W-8BEN-E, Chapter 3 Corporation. 26 CFR 301.7701-2(b)(8)(i) cite « Luxembourg, Societe Anonyme » comme société per se. Elle ne dépose pas le formulaire 8832.
- S.à r.l. (société à responsabilité limitée) : W-8BEN-E, Corporation par défaut, parce que les associés ont une responsabilité limitée. Elle n'est pas sur la liste per se. Une autre classification américaine se fait sur le formulaire 8832. Une S.à r.l. à associé unique n'est pas disregarded par défaut. Si une élection 8832 est déjà déposée, le Chapter 3 suit cette élection.
- S.à r.l.-S : Même défaut que la S.à r.l. Le capital peut partir de 1 € depuis 2017. Ce n'est pas une forme per se.
- SCA (société en commandite par actions) : W-8BEN-E, Partnership par défaut. Le commandité a une responsabilité illimitée, donc 26 CFR 301.7701-3(b)(2) s'applique. Elle n'est pas sur la liste per se. Une autre classification américaine se fait sur le formulaire 8832. Ce n'est pas la case Corporation par défaut.
- SCS ou SCSp : W-8BEN-E, Chapter 3 Partnership. La SCSp n'a pas de personnalité juridique propre et sert souvent de véhicule de fonds.
- Entreprise individuelle : Formulaire W-8BEN, pas W-8BEN-E. Des services exécutés au Luxembourg ne sont pas de source américaine : la partie II (Lines 9 et 10) reste vide. Pour des services exécutés aux États-Unis, la demande se fait sur le formulaire 8233, pas sur le W-8BEN. L'article 15 est une base fixe seulement, sans test de 183 jours. Le test de 183 jours est l'article 16, pour un salarié.
Ne traitez pas une S.à r.l. comme la S.A. de la liste per se. La liste ne nomme que la société anonyme. Une S.à r.l. reste Corporation par défaut, et le formulaire 8832 est le chemin vers une autre classification.
La règle sur un établissement stable dans un pays tiers est l'article 24(5) de la convention de 1996. Si un revenu américain est attribuable à un établissement stable de la société dans un pays tiers, exonéré au Luxembourg, et que l'impôt total au Luxembourg et dans ce pays est inférieur à 50 % de l'impôt luxembourgeois dû si le revenu était réalisé au Luxembourg sans cet établissement stable, les avantages de la convention ne s'appliquent pas. Dividendes, intérêts et redevances restent alors imposables aux États-Unis à 15 % au plus du brut ; les autres revenus suivent le droit interne américain. La règle ne joue pas si le revenu est lié ou accessoire à l'exercice actif d'une activité de cet établissement stable dans le pays tiers, autre que la gestion de placements, sauf banque ou assurance.
Qui remplit le W-8BEN-E
Une S.à r.l., une S.A., une SCA ou une SCS/SCSp qui reçoit un paiement d'un payeur américain et doit documenter qu'elle n'est pas une personne américaine.
- Prestations : Des services exécutés au Luxembourg pour un client américain ne sont pas de source américaine : la Part III (Lines 14a, 14b et 15) reste vide. Des services exécutés aux États-Unis, sans établissement stable sur place : Line 15, article 7(1), 0 %.
- Intérêts : Un prêt ordinaire. Article 12(1), 0 %. Pas l'article 11.
- Redevances : Une licence de logiciel. Article 13(1), 0 %. Pas l'article 12.
- Dividendes américains : 5 % selon l'article 10(2)(a)(i) si la société détient directement au moins 10 % des actions avec droit de vote du payeur, sinon 15 % selon l'article 10(2)(a)(ii). Le taux de 0 % ne s'applique pas à ces dividendes.
Sans formulaire, la retenue reste à 30 %
Sans W-8BEN-E valable, le payeur américain retient en général 30 % du brut sur les revenus FDAP de source américaine (dividendes, intérêts, redevances, services exécutés aux États-Unis), même quand la convention ramène le taux à 0 %, 5 % ou 15 %. Des services exécutés au Luxembourg ne subissent pas cette retenue, mais sans formulaire le payeur peut bloquer le paiement.
Le formulaire reste chez le payeur. Il n'est pas envoyé à l'Administration des contributions directes ni à l'IRS. La société déclare le revenu selon le droit luxembourgeois.
Line par line pour une S.à r.l. opérationnelle
Des services que la société exécute au Luxembourg ne sont pas de source américaine : la Part III (Lines 14a, 14b et 15) reste vide. Le tableau et l'exemple montrent l'autre cas : Moselle Tech S.a r.l., Active NFFE, dont l'équipe a exécuté des services sur site aux États-Unis, sans établissement stable sur place. Elle revendique alors l'article 7(1) à 0 % et coche à la Line 14b le commerce actif selon l'article 24(3).
| Ligne | Ce que vous indiquez |
|---|---|
| Line 1 | La dénomination sociale, par exemple Moselle Tech S.a r.l. |
| Line 2 | Pays de constitution : Luxembourg. |
| Line 4 | Corporation pour une S.à r.l., une S.à r.l.-S ou une S.A. Partnership pour une SCA, une SCS ou une SCSp. |
| Line 5 | Active NFFE pour une société opérationnelle qui n'est pas une institution financière. |
| Line 6 | 12, rue de la Gare, L-1611 Luxembourg. Pas une boîte postale. |
| Line 9b | Le matricule à 11 chiffres, 20182412342. Les positions 5 et 6 sont le code 24, celui d'une S.à r.l. Pas le numéro RCS (B suivi de chiffres). Pas le numéro de TVA (LU et 8 chiffres), sauf si le payeur a demandé la TVA. |
| Line 14a | Seulement si la société revendique la convention : cochez la case et indiquez Luxembourg. |
| Line 14b | Seulement si la société revendique la convention : commerce actif selon l'article 24(3). Les avantages dérivés sont l'article 24(4), pas la case par défaut. « No LOB article in treaty » est la mauvaise case. |
| Line 15 | Seulement pour des services exécutés aux États-Unis, sans établissement stable sur place : article 7(1), 0 %, Services. Pour des services exécutés au Luxembourg, la ligne reste vide. Pas l'article 11, qui est l'impôt sur les bénéfices de succursale. Pas l'article 12, qui est les intérêts. |
Exemple rempli pour Moselle Tech S.a r.l.
S.à r.l. opérationnelle, Active NFFE, dont l'équipe a exécuté des services sur site aux États-Unis sans établissement stable : article 7(1) à 0 %, Line 14b commerce actif selon l'article 24(3). Pour des services exécutés au Luxembourg, la Part III resterait vide. Le matricule de l'exemple est 20182412342.
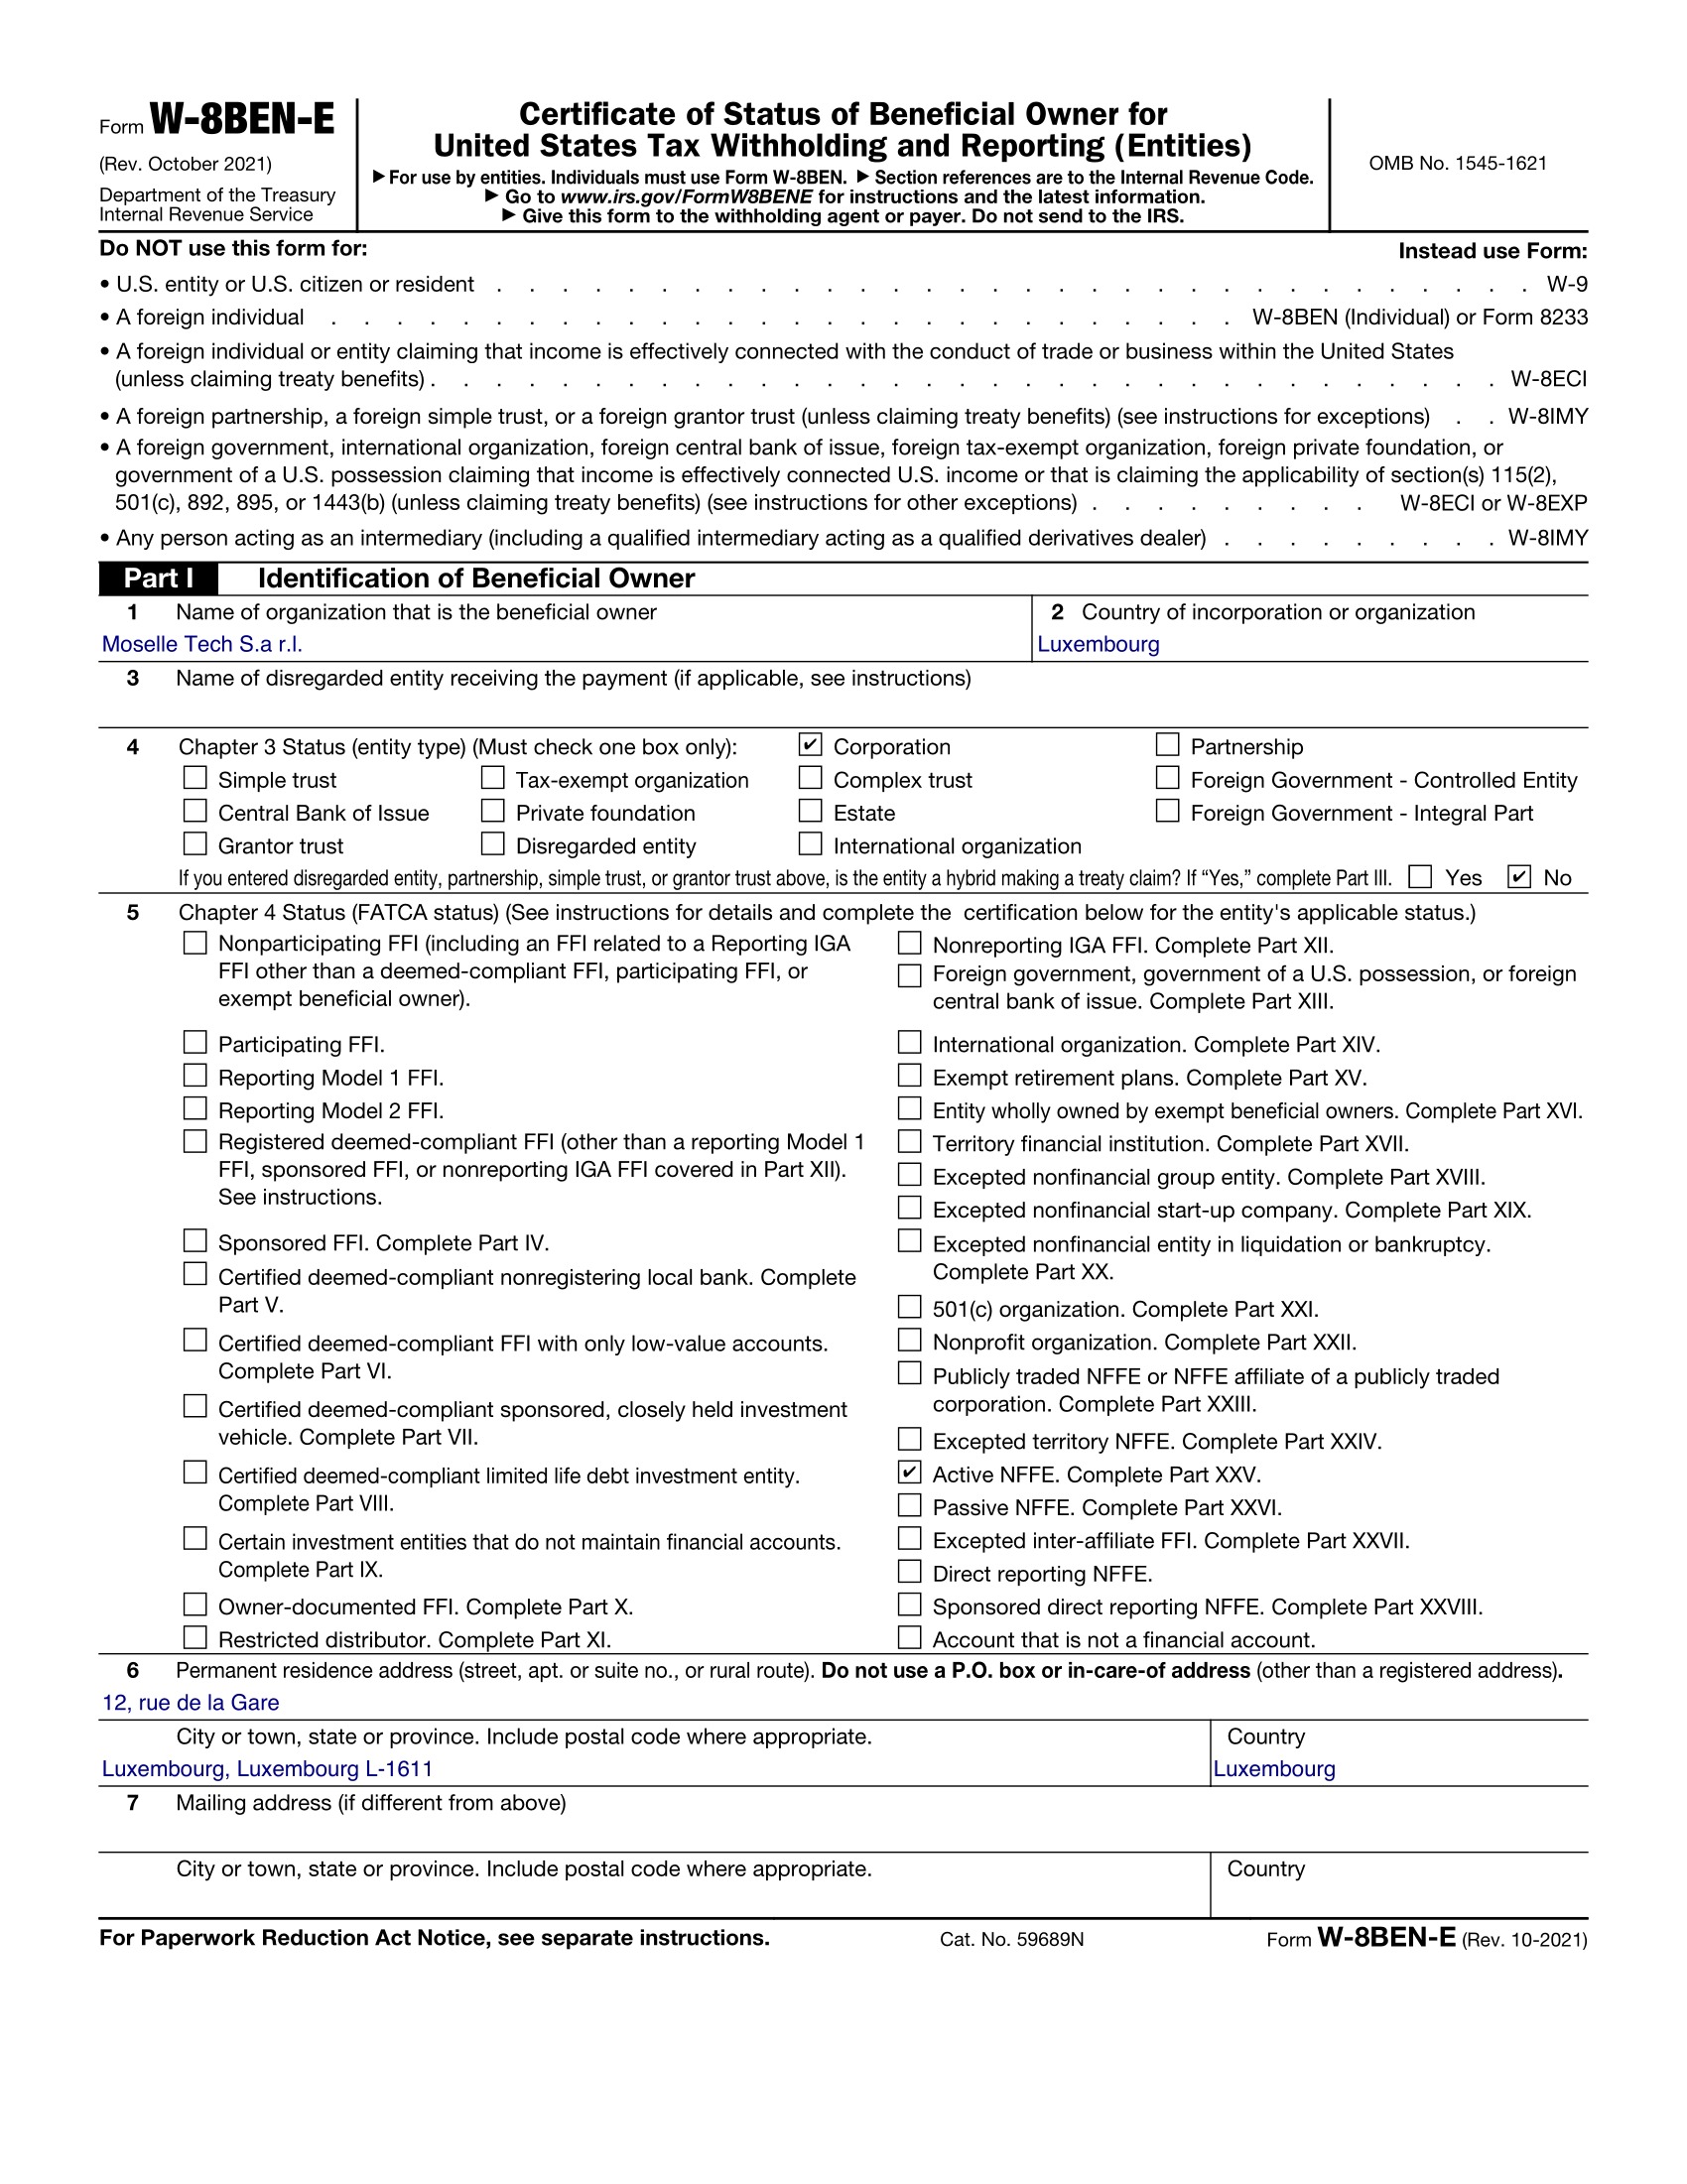
Illustration seulement. Le nom, l'adresse et le matricule sont fictifs.
Articles et taux à citer
La carte est atypique. L'article 11 est l'impôt de succursale, au plus 5 % du montant équivalent à un dividende. Ce n'est pas une ligne 15 pour des services, des intérêts ou des redevances.
| Type de revenu | Article | Taux |
|---|---|---|
| Prestations de services exécutées aux États-Unis, sans établissement stable | Article 7(1) | 0% |
| Services exécutés au Luxembourg | Aucune : revenu de source étrangère, Part III vide | Pas de retenue du chapitre 3 |
| Location de matériel dans l'activité, sans activité aux États-Unis (ni établissement stable là-bas). Avec une activité aux États-Unis, même sans établissement stable, ce loyer ne se revendique pas : sans autre revendication, la Part III (Lines 14a, 14b et 15) reste vide | Article 7(1) | 0% |
| Licence de logiciel | Article 13(1) | 0% |
| Intérêts ordinaires sur un prêt | Article 12(1) | 0% |
| Intérêts déterminés par référence aux bénéfices de l'émetteur | Article 12(6)(b) | 15% |
| Dépôt dans une banque américaine, non lié à une activité aux États-Unis | Pas une revendication de traité. Pub. 515, intérêts sur dépôts | Pas de retenue du chapitre 3 |
| Dividendes, détention directe d'au moins 10 % des actions avec droit de vote | Article 10(2)(a)(i) | 5% |
| Dividendes, détention directe inférieure à 10 % | Article 10(2)(a)(ii) | 15% |
| Dividendes d'une RIC | Article 10(2)(a)(ii) ; l'article 10(6) écarte le 5 % | 15% |
| Dividendes REIT versés à une S.à r.l. | Article 10(6) : pas de taux conventionnel, Line 15 vide | 30 % (retenue du chapitre 3) |
| Dividendes versés par une société luxembourgeoise à une société américaine | Article 10(2)(b), sens unique | 0 % seulement dans ce sens |
Le 0 % de l'article 10(2)(b) ne vaut que lorsqu'une société luxembourgeoise paie une société américaine qui détient directement au moins 25 % des actions avec droit de vote depuis deux ans sans interruption, et seulement si le dividende vient de l'exercice actif d'une activité au Luxembourg. Une SOPARFI qui reçoit des dividendes américains reste à 5 % ou 15 %. L'article 10(6) écarte le 5 % pour une RIC et un REIT : chaque dividende de RIC est à 15 %. Pour un REIT, 15 % ne vaut que pour une personne physique qui détient moins de 10 % du REIT. Dans tout autre cas de REIT, y compris une S.à r.l., la convention ne donne aucun taux : la Line 15 reste vide et la retenue du chapitre 3 reste à 30 %. Les intérêts déterminés par référence aux bénéfices de l'émetteur ou d'une entreprise associée peuvent être imposés à 15 % au plus (article 12(6)(b)). Une inclusion excédentaire au titre d'un intérêt résiduel dans un REMIC peut être imposée par chaque État selon son droit interne (article 12(6)(c)) : elle ne prend pas le 0 % de l'article 12(1). Ne citez ni 15 % ni 30 % pour un prêt ordinaire en numéraire. L'article 15, pour une entreprise individuelle, est une base fixe seulement, sans test de 183 jours, et une demande pour des services exécutés aux États-Unis passe par le formulaire 8233.
Questions fréquentes
Pourquoi les intérêts sont-ils l'article 12 ?
Dans la convention de 1996, l'article 12 est celui des intérêts. Un prêt ordinaire est imposable seulement dans l'État de résidence, donc 0 % aux États-Unis. L'article 11 est l'impôt sur les bénéfices de succursale, au plus 5 %. Ne le citez pas pour un prêt.
Une SOPARFI reçoit-elle les dividendes américains à 0 % ?
Non. Le 0 % s'applique aux dividendes qu'une société luxembourgeoise verse à une société américaine, pas à l'inverse. Une SOPARFI qui reçoit des dividendes d'une société américaine ordinaire est à 5 % si elle détient directement au moins 10 % des actions avec droit de vote, sinon à 15 %.
Le protocole de 2009 change-t-il les taux ?
Non. Il est en vigueur depuis le 9 septembre 2019 et ne modifie que l'article 28, l'échange de renseignements. Les articles 7, 10, 12, 13, 15 et 24 restent ceux de 1996.
Un indépendant cite-t-il l'article 15 avec 183 jours ?
Non. Des services exécutés au Luxembourg ne sont pas de source américaine : la partie II (Lines 9 et 10) du formulaire W-8BEN reste vide. Pour des services exécutés aux États-Unis, la demande se fait sur le formulaire 8233, pas sur le W-8BEN. L'article 15 est une base fixe seulement : il n'y a pas de test de 183 jours. Ce test est l'article 16, pour un salarié. Ne citez pas l'article 14, qui est celui des gains, ni l'article 7.
Une S.à r.l. peut-elle déposer le formulaire 8832 ?
Oui, lorsqu'elle a besoin d'une classification américaine autre que Corporation. Elle n'est pas per se. La S.A. l'est, et ne dépose pas le formulaire 8832. Une S.à r.l. à associé unique n'est pas disregarded par défaut.
Quel numéro va à la Line 9b ?
Le matricule à 11 chiffres. Dans le registre des codes, 22 est une société anonyme, 23 une société en commandite par actions, et 24 une S.à r.l. L'exemple 20182412342 a l'année 2018, le code 24, l'ordre 1234 et le chiffre de contrôle 2. 20182412345 ne passe pas : le chiffre de contrôle devrait être 2, pas 5. 20182241238 a un chiffre de contrôle valide, mais les positions 5 et 6 sont 22, donc c'est une société anonyme. Le numéro RCS, comme B123456, n'est pas la Line 9b. Le numéro de TVA LU n'y va que si le payeur l'a demandé. Le formulaire W-8BEN d'une personne physique n'a pas de Line 9b : elle inscrit à la Line 6a son matricule national à 13 chiffres (en usage depuis le 1er juillet 2014), par exemple 1985010112357. 1985010112345 ne passe pas le contrôle Luhn puis Verhoeff. La Line 9 de ce formulaire est le pays de résidence de la partie II, à remplir seulement avec une demande au titre de la convention : pour des services exécutés au Luxembourg, la partie II (Lines 9 et 10) reste vide.
Ensuite
Pour une S.à r.l. dont les services sont exécutés au Luxembourg, la Part III reste vide. Si son équipe intervient aux États-Unis sans établissement stable, la Line 15 est l'article 7(1) à 0 %, et la Line 14b le commerce actif selon l'article 24(3).
- Assistant : Démarrez l'assistant W-8BEN-E avec le pays Luxembourg et le matricule de la société.
- Indépendant : Le formulaire W-8BEN avec le matricule national à 13 chiffres à la Line 6a. Des services exécutés au Luxembourg laissent la partie II (Lines 9 et 10) vide ; pour des services exécutés aux États-Unis, c'est le formulaire 8233.
Erreurs qui font renvoyer le formulaire
- L'article 12 pour une redevance : Une licence de logiciel est l'article 13(1), à 0 %. L'article 12 est celui des intérêts.
- L'article 14 pour un indépendant : L'article 14 est celui des gains. Les services indépendants sont l'article 15, sans 183 jours, et ne se revendiquent pas sur le W-8BEN : formulaire 8233 pour des services exécutés aux États-Unis.
- Une Line 15 pour des services exécutés au Luxembourg : Ce revenu n'est pas de source américaine. La Part III reste vide ; l'article 7(1) à 0 % ne vaut que pour des services exécutés aux États-Unis.
- 0 % sur des dividendes américains reçus : Ce 0 % ne va que dans l'autre sens. Une SOPARFI qui encaisse des dividendes américains est à 5 % ou 15 %.
- Le numéro RCS à la place du matricule : La Line 9b prend le matricule à 11 chiffres, pas B suivi de chiffres, et pas le numéro de TVA.
- Citer luxem.pdf : C'est la convention de 1962. Les chiffres romains ne s'écrivent pas sur le formulaire.