W-8BEN-E pentru un S.R.L. sau o S.A. din România: prima tabelă completă de tarife
Acest articol a fost creat cu ajutorul AI și nu a fost verificat de un editor uman. Este oferit doar în scop informativ general și nu reprezintă consultanță fiscală, juridică sau financiară.
Articolele și tarifele din această pagină sunt verificate pe Convenția SUA–România semnată la Washington la 4 decembrie 1973, în vigoare din 26 februarie 1976 (în general de la 1 ianuarie 1974) — ultima verificare: octombrie 2026. Nu există un protocol care să fi schimbat aceste tarife. PDF-ul IRS (irs.gov/pub/irs-trty/romania.pdf) este textul încă în vigoare.
 Imagine generată de AI
Dacă ai căutat cum să completezi un formular W-8BEN-E pentru SRL-ul tău, probabil ai găsit ghiduri care explică Partea I și Partea III pas cu pas — dar niciunul nu îți spune exact ce procent de impozit se aplică veniturilor tale din SUA sau ce casetă se bifează la Line 14b.
Tratatul SUA–România a fost semnat în 1973 și este în vigoare din 1976, fără niciun protocol de modificare de atunci. Spre deosebire de Spania sau Australia, unde un protocol mai nou a schimbat tarifele, aici tarifele din 1973 sunt încă cele reale. Această pagină le pune într-un singur tabel. Munca făcută în România nu are reținere în SUA și lasă goală Part III (Lines 14a, 14b și 15); PDF-ul deja completat de mai jos arată celălalt caz: personal care prestează servicii la fața locului în SUA, fără sediu permanent acolo, cu Article 7(1) la 0%.
Dacă lucrezi ca persoană fizică — PFA — formularul corect este W-8BEN, nu W-8BEN-E: deschide asistentul W-8BEN cu CNP-ul tău. Această pagină acoperă societățile: Societate cu Răspundere Limitată (S.R.L.) și Societate pe Acțiuni (S.A.).
Sau treci direct la treabă: pornește asistentul W-8BEN-E — întrebări pas cu pas, articolul și tariful tratatului sugerate automat, PDF gata de semnat pentru 30 USD.
Formular gol sau deja completat?
Poți descărca formularul oficial gol de la IRS și să-l completezi singur — sau poți obține același fișier deja completat de asistentul nostru în câteva minute.
- W-8BEN-E oficial gol (IRS, gratuit): Descarcă W-8BEN-E în PDF direct de la IRS — pentru S.R.L. și S.A.
- W-8BEN oficial gol (IRS, gratuit): Descarcă W-8BEN în PDF direct de la IRS — pentru PFA.
- Tratatul din 1973 (textul încă în vigoare): PDF-ul convenției pe IRS.gov.
- Deja completat (5–10 minute): W-8BEN-E pentru firme din România (30 USD) sau W-8BEN pentru PFA (5 USD) — articol și tarif sugerate automat, gata de semnat în PDF.
Ce nu îți spune niciun alt ghid românesc
Ghidurile în română explică adesea casetele formularului, dar opresc tabelul de tarife. Fără el, un S.R.L. care licențiază software poate trece 15% la redevențe, deși o licență de software este drept de autor la 10%. Know-how-ul rămâne la 15%. Și un PFA poate descrie Articolul 14 ca pe un simplu „sediu fix”, deși testul real are și pragul de 183 de zile.
- PFA: Nu este o entitate juridică separată — în scopuri fiscale din SUA este o persoană fizică. Se completează W-8BEN, cu CNP (13 cifre, de exemplu 1234567890123); niciodată W-8BEN-E. Munca făcută din România nu are sursă în SUA: Part II (Lines 9 și 10) rămâne goală. Pentru munca prestată în SUA articolul este 14, nu 7, și se revendică pe Form 8233, nu pe W-8BEN.
- Societate cu Răspundere Limitată (S.R.L.): Entitate juridică separată. Nu figurează pe lista IRS de "per se corporation" (26 CFR §301.7701-2(b)(8)(i) enumeră doar "Romania, Societate pe Actiuni"). Este o eligible entity care, din cauza răspunderii limitate a asociaților, este Corporation implicit. În principiu ar putea alege alt tratament fiscal în SUA prin Form 8832. Este forma obișnuită a startup-urilor și IMM-urilor.
- Societate pe Acțiuni (S.A.): Orice S.A. este întotdeauna Corporation în scopuri fiscale din SUA, fără excepții și fără Form 8832. Este pe lista per se.
- Societate în nume colectiv / în comandită: Societăți de persoane — se completează W-8BEN-E cu Chapter 3 status "Partnership" (S.N.C. sau S.C.S.).
Clasificarea americană urmează 26 CFR 301.7701-2 și -3, nu Codul fiscal român. Un S.R.L. și o S.A. bifează aceeași casetă Corporation dacă nu s-a depus Form 8832, dar temeiul juridic diferă: S.A. nu poate schimba clasificarea; S.R.L. poate, în teorie.
Pentru că România are un tratat real, forma juridică decide nu doar ce formular se folosește, ci ce articol și ce tarif se pot revendica în Part III (Lines 14–15).
Cine are cu adevărat nevoie de W-8BEN-E?
Pe scurt: orice S.R.L. sau S.A. care primește o plată de la o entitate din SUA și trebuie să documenteze statutul fiscal non-american. Cazuri tipice:
- Facturi către clienți americani: Firma facturează consultanță, software sau servicii unei societăți cu sediul în Statele Unite. Plătitorul cere formularul chiar dacă munca făcută în România nu are reținere în SUA.
- Platforme de plată din SUA: Plăți prin Stripe, Amazon, YouTube/AdSense sau alte platforme cu sediul în SUA.
- Acțiuni și dividende USA printr-un broker: Societatea deține acțiuni USA (XTB, Interactive Brokers, Trading 212) și primește dividende. Brokerul cere deja un W-8BEN pentru conturile individuale; un cont de firmă are nevoie de W-8BEN-E.
- Redevențe sau dobânzi de sursă USA: Societatea primește redevențe de proprietate intelectuală (10% cultural sau 15% industrial) ori dobânzi ordinare la 10%. Închirierea de echipamente nu este redevență: Articolul 7(1), 0%, fără sediu permanent și fără activitate în SUA.
Ce se întâmplă fără formularul corect?
Fără un W-8BEN-E predat, plătitorul american reține 30% din suma brută a veniturilor FDAP de sursă americană (redevențe, dividende, dobânzi, servicii prestate în SUA) după prezumția de nerezident străin — chiar dacă tratatul prevede un tarif mai mic sau scutire. Cu formularul: dividendele și dobânzile ordinare rămân la 10%, redevențele culturale la 10%, cele industriale la 15%, iar serviciile prestate în SUA fără sediu permanent acolo sunt scutite. Serviciile prestate în România nu au sursă americană și nu au reținere în SUA. Unele platforme și brokeri din SUA suspendă plata până primesc formularul corect.
Formularul nu se trimite la ANAF și nici la IRS — rămâne document intern al plătitorului american. Societatea declară în continuare venitul USA în România; W-8BEN-E afectează doar reținerea la sursă din SUA. Pentru creditul de impozit plătit în străinătate, întreabă un contabil autorizat.
W-8BEN-E linie cu linie: ce trece un S.R.L. sau o S.A. din România
Mai jos numerotarea oficială IRS "Line X" din versiunea curentă a formularului, pentru o societate românească operațională, Active NFFE. Dacă firma lucrează din România, veniturile din servicii nu au sursă în SUA: Part III (Lines 14a, 14b și 15) rămâne goală. Part III se completează doar când firma revendică tratatul — de exemplu pentru redevențe, dividende, dobânzi sau pentru servicii prestate în SUA, ca în exemplul Carpati Tech S.R.L. de mai jos, al cărui personal prestează servicii la fața locului în SUA, fără sediu permanent acolo. Structurile de holding și instituțiile financiare au reguli diferite pe unele linii — asistentul alege răspunsul potrivit după datele tale.
| Line | Ce treci |
|---|---|
| Line 1 | Denumirea completă, exact ca în Registrul Comerțului (de exemplu, Carpati Tech S.R.L.). |
| Line 2 | Țara de înființare: Romania. |
| Line 3 | Se lasă goală — doar dacă plata o primește titularul unei disregarded entity. |
| Line 4 | Bifează "Corporation" pentru orice S.A. (per se) și pentru un S.R.L. dacă nu s-a depus Form 8832 (clasificare implicită). Întrebarea despre "hybrid entity" este de obicei "No". |
| Line 5 | Status Chapter 4 (FATCA) — pentru o societate operațională fără activitate financiară, în general "Active NFFE". |
| Line 6 | Sediul real (nu o căsuță poștală) — stradă, număr, cod poștal și localitate. |
| Line 7 | Doar dacă adresa de corespondență diferă de Line 6. |
| Line 8 | De obicei goală — EIN-ul american este necesar doar în cazurile pe care le indică plătitorul. |
| Line 9a | Se lasă goală — GIIN-ul privește doar instituțiile financiare. |
| Line 9b | CUI-ul firmei, de obicei cu prefixul RO (de exemplu RO12345678). Nu trece CNP-ul personal de 13 cifre. |
| Line 9c | În practică nu se bifează pentru o societate românească înregistrată — CUI-ul se atribuie la înmatriculare. |
| Line 10 | De obicei goală — doar la cererea expresă a plătitorului. |
| Part II (Lines 11–13) | Nu se completează pentru un S.R.L. sau o S.A. obișnuită — se aplică doar unei disregarded entity sau unei sucursale. |
| Line 14a | Doar când firma revendică tratatul: țara tratatului, Romania. Pentru servicii prestate în România rămâne goală. |
| Line 14b | Doar când firma revendică tratatul. Nu există articol Limitation on Benefits: bifează "No LOB article in treaty". Nu marca Active trade or business. Articolul 17 din acest tratat este despre securitate socială, nu despre LOB. |
| Line 14c | De obicei nu se bifează — un caz special îngust. |
| Line 15 | Doar când firma revendică tratatul: articol, paragraf, tarif și tipul venitului. Pentru servicii prestate în SUA fără sediu permanent acolo: "Article 7(1)", 0%, "Services" — cazul exemplului de mai jos. Redevențele citează Article 12(2): 10% pentru o licență de software (drept de autor) sau 15% pentru brevete, mărci și know-how. Nu cita 12(3) — acel paragraf doar definește cele două categorii. Asistentul scrie rândul. |
| Line 39 (Part XXV) | Bifează certificarea "Active NFFE", coerent cu Line 5. |
| Part XXX | Semnătură, nume cu majuscule și dată. De obicei un administrator. |
Numerotarea coincide cu formularul în vigoare (Rev. October 2021). Dacă IRS publică o revizuire nouă, prevalează cea din PDF-ul pe care îl descarci.
Fiecare câmp din tabel îl completează automat asistentul W-8BEN-E din răspunsurile tale — inclusiv articolul și tariful de la Line 15.
CUI de companie vs CNP individual la Line 9b
CNP-ul și CUI-ul sunt două numere diferite. Cel mai frecvent pas greșit pe această linie este să treci CNP-ul administratorului pe formularul firmei.
| Punct | Ce înseamnă |
|---|---|
| CUI-ul societății | Codul unic de identificare, emis la înregistrarea în Registrul Comerțului. Se scrie adesea cu prefixul RO, de exemplu RO12345678. Acesta merge la Line 9b a W-8BEN-E. |
| CNP-ul persoanei fizice | 13 cifre (de exemplu 1234567890123), emis de Ministerul Afacerilor Interne. Acest număr merge pe W-8BEN-ul PFA-ului, nu pe W-8BEN-E-ul firmei. |
| De ce se confundă | Multe instrumente arată exemplul individual (13 cifre) și unei societăți. Dacă completezi formularul pentru SRL, treci CUI-ul, nu CNP-ul. |
| Line 9c | Nu se bifează pentru o societate românească înmatriculată — CUI-ul se atribuie la constituire. |
| Form 8832 | O S.A. nu poate alege alt tratament. Un S.R.L. este Corporation implicit; Form 8832 este necesar doar dacă vrei partnership sau disregarded entity. |
Dacă completezi formularul pentru SRL-ul tău, la linia 9b treci CUI-ul companiei (de exemplu RO12345678), nu CNP-ul tău personal de 13 cifre.
Exemplu completat: W-8BEN-E pentru un S.R.L. din România
Prima pagină a unui W-8BEN-E completat pentru un S.R.L. imaginar din București (consultanță software, Active NFFE). Personalul firmei prestează servicii la fața locului în SUA, la clientul american, fără sediu permanent acolo, deci firma revendică Article 7(1) la 0% în Part III. Dacă munca s-ar face doar în România, Part III ar rămâne goală. Nu s-a depus Form 8832 — clasificarea Chapter 3 implicită a unui S.R.L. este Corporation. Un PFA nu folosește acest PDF: munca lui din România nu are sursă în SUA, iar munca prestată în SUA se revendică după Articolul 14 (testul de 183 de zile, sediu permanent sau artist) pe Form 8233.
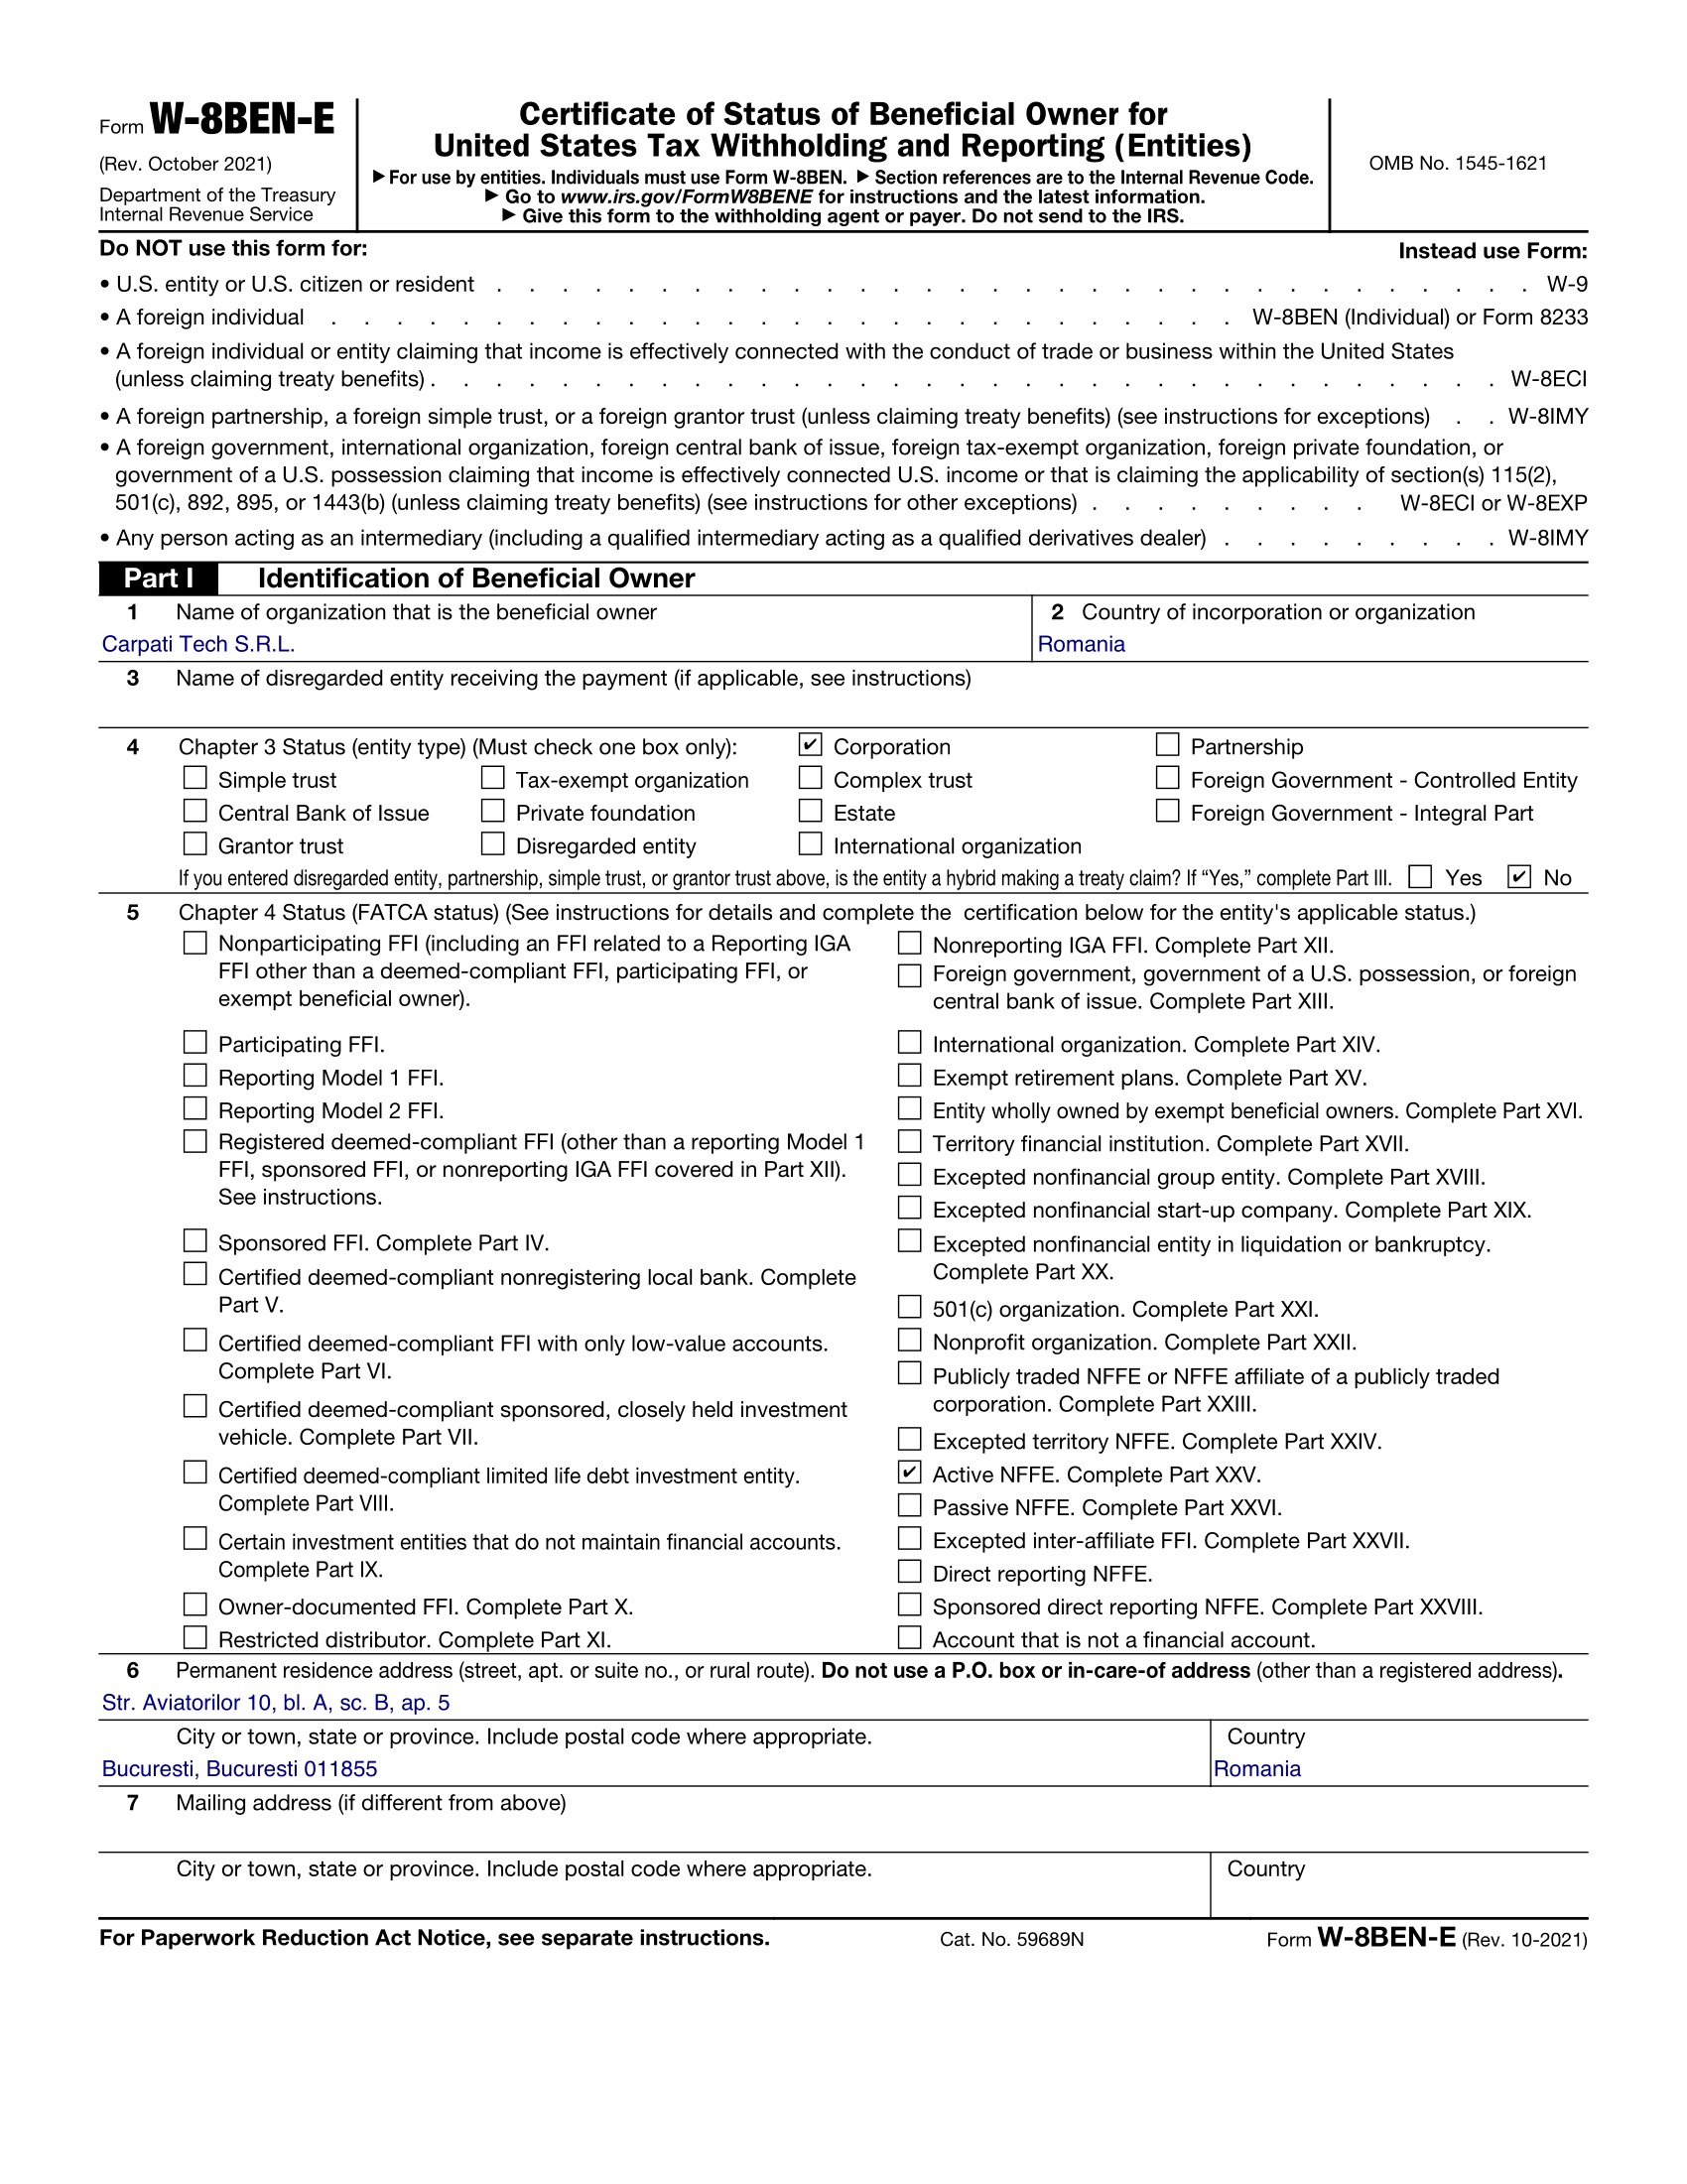
Exemplu: Carpati Tech S.R.L. (București). CUI RO12345678, Chapter 3 Corporation (fără Form 8832 — clasificare implicită a unui S.R.L.), FATCA Active NFFE, tratatul SUA–România Article 7(1) (Business Profits) 0% pentru servicii prestate în SUA, fără sediu permanent acolo, No LOB article in treaty. Toate datele sunt imaginare.
Tratatul SUA–România: tarifele reale din 1973
Nu există un protocol care să fi înlocuit aceste cifre. Tabelul de mai jos este convenția așa cum este încă în vigoare:
| Tip de venit | Articol | Tarif |
|---|---|---|
| Servicii / consultanță prestate în România (fără sursă în SUA) | Fără articol — Part III goală | Fără reținere |
| Servicii prestate de firmă în SUA, fără sediu permanent acolo (profituri comerciale) | Article 7(1) | 0% |
| Dividende (tarif unic, fără prag de deținere) | Article 10(2) | 10% |
| Dobânzi ordinare | Article 11(2) | 10% |
| Dobânzi ale statului sau garantate, asigurate ori finanțate indirect de stat — excepție îngustă, nu tariful ordinar | Article 11(3) | 0% |
| Redevențe culturale (drepturi de autor pentru opere literare, artistice sau științifice, inclusiv filme — definiția din Article 12(3)(a)) | Article 12(2) | 10% |
| Licență de software (drept de autor) | Article 12(2) | 10% |
| Redevențe industriale (brevete, know-how, mărci — definiția din Article 12(3)(b)) | Article 12(2) | 15% |
| Închiriere de echipamente (bunuri mobile corporale, firmă sau PFA, fără sediu permanent și fără activitate în SUA) | Article 7(1) | 0% (nu este redevență: Articolul 7(6) include închirierea de bunuri mobile corporale în profiturile comerciale) |
| Pensie periodică pentru o activitate salariată anterioară (persoană fizică, W-8BEN) | Article 16(1) | 0% (o plată unică nu este pensie după 16(4): fără articol) |
| Securitate socială și alte pensii publice plătite de SUA (persoană fizică, W-8BEN) | Article 17 | 0% (scutite în ambele state) |
| Servicii personale independente ale unui PFA prestate în SUA (sub 183 de zile, fără sediu permanent, nu artist) | Article 14(2) | 0% — pe Form 8233, nu pe W-8BEN |
La Line 15 redevențele citează Article 12(2), nu 12(3). Articolul 12(2) este plafonul: 10% pentru redevențe culturale și 15% pentru cele industriale. Articolul 12(3)(a) și 12(3)(b) doar definesc cele două categorii. O licență de software este redevență culturală: Article 12(2) la 10%. 15% se aplică brevetelor, desenelor, procedeelor secrete, mărcilor și know-how-ului, nu unei licențe de software. Dreptul de autor asupra unei opere literare, artistice sau științifice, inclusiv un film, rămâne Article 12(2) la 10%. Închirierea de echipamente nu este redevență: Articolul 7(6) o include în profiturile comerciale, deci citează Articolul 7(1) la 0% când nu există nici sediu permanent, nici activitate în SUA. Articolul 14 nu este un test doar de „sediu fix”, ca Articolul 15 din tratatul cu Spania. SUA poate impozita venitul unui PFA din servicii prestate în SUA doar dacă persoana este prezentă 183 de zile sau mai mult în anul fiscal, SAU are un sediu permanent de care venitul este legat efectiv, SAU — doar pentru artiști și sportivi — este prezentă peste 90 de zile ori venitul brut din aceste servicii depășește 3.000 USD în anul fiscal. Testul privește doar munca prestată în SUA, revendicată pe Form 8233; munca făcută din România nu are sursă americană, iar pe W-8BEN Part II (Lines 9 și 10) rămâne goală. Articolul 17 din acest tratat este despre plăți de securitate socială, nu despre Limitation on Benefits.
PFA și freelanceri: când contează Articolul 14
Un PFA care lucrează din România pentru un client din SUA are venit fără sursă americană: nu există reținere în SUA, iar pe W-8BEN Part II (Lines 9 și 10) rămâne goală. Articolul 14 contează doar pentru serviciile prestate fizic în SUA. Acel venit poate fi impozitat în SUA numai dacă (a) persoana este prezentă în SUA 183 de zile sau mai mult în anul fiscal, SAU (b) are un sediu permanent în SUA de care venitul este legat efectiv, SAU (c) — doar pentru artiști și sportivi — prezența depășește 90 de zile sau venitul brut din aceste servicii depășește 3.000 USD (sau echivalentul în lei) în anul fiscal. Scutirea pentru munca prestată în SUA se cere pe Form 8233, nu pe W-8BEN. Un S.R.L. nu citează Articolul 14: serviciile firmei prestate în SUA sunt Articolul 7(1).
Un articol care explică formularul, sau PDF-ul deja gata?
Ghidurile în română pe care le-am găsit (XTB, materiale pentru PFA/SRL) explică adesea pașii, dar nu tabelul de tarife și nu testul de 183 de zile. Asistentul pune întrebările o dată și îți dă PDF-ul gata de semnat.
| Criteriu | Ghiduri publicate | Asistentul nostru |
|---|---|---|
| Ce primești | O explicație generală, aproape mereu pentru investitori individuali | PDF-ul completat și gata de semnat |
| S.A. per se vs S.R.L. eligible | De obicei amestecă cele două forme | Distincția este în pasul Chapter 3 |
| CUI vs CNP la Line 9b | Arată adesea exemplul de 13 cifre și firmei | Cere CUI-ul firmei (de exemplu RO12345678) |
| Articolul și tariful (Line 15) | Manual — ușor de pus 10% la toate redevențele | Sugerate automat, cu 10% pentru o licență de software și 15% pentru know-how |
Pornește asistentul acum și obține PDF-ul terminat în câteva minute.
Ce text se aplică: convenția din 1973
IRS publică pe irs.gov convenția din 1973 ca text al tratatului SUA–România, fără protocol. Articolele și tarifele din acest ghid vin din acel text. Un tratat nou contează doar după ce este semnat și intră în vigoare; până atunci nu cita alt text. Vom actualiza ghidul când IRS publică un text nou în vigoare.
Întrebări frecvente despre W-8BEN-E pentru firme din România
Răspunsuri directe la întrebările obișnuite ale unui S.R.L. sau ale unei S.A. care facturează clienți din SUA ori încasează de la un broker.
Chiar sunt scutit de impozit dacă lucrez de acasă pentru un client american?
Munca făcută din România nu are sursă în SUA, deci SUA nu reține nimic și nu e nevoie de o revendicare a tratatului: pe W-8BEN Part II (Lines 9 și 10) rămâne goală, iar pe W-8BEN-E Part III (Lines 14a, 14b și 15) rămâne goală. Tratatul contează doar pentru munca prestată în SUA: un S.R.L. citează Articolul 7(1), 0%, fără sediu permanent în SUA; un PFA cere scutirea după Articolul 14 pe Form 8233.
Ce diferență e între redevențe culturale și industriale?
La Line 15 ambele citează Article 12(2). Plafonul din 12(2) este 10% pentru redevențe culturale și 15% pentru cele industriale. Articolul 12(3)(a) doar definește categoria culturală (drepturi de autor pentru opere literare, artistice sau științifice, inclusiv filme). Articolul 12(3)(b) doar definește categoria industrială (brevete, mărci și know-how). O licență de software este drept de autor, la 10%. Nu cita 12(3) pe formular și nu scrie un singur 10% pentru toate redevențele.
Care e diferența dintre CUI și CNP?
CNP-ul este numărul persoanei fizice, 13 cifre (1234567890123). CUI-ul este codul firmei, adesea scris cu prefixul RO (RO12345678). La Line 9b a W-8BEN-E trece CUI-ul, nu CNP-ul.
Brokerul meu (XTB / IBKR / Trading 212) mi-a cerut deja un W-8BEN — mai am nevoie de alt formular pentru compania mea?
Da, dacă venitul american se plătește societății. Acești brokeri colectează W-8BEN pentru conturile individuale. Un cont de firmă, inclusiv un S.R.L. cu asociat unic, are nevoie de W-8BEN-E.
SRL-ul meu poate alege să nu fie Corporation?
În teorie, da: nu este pe lista per se, deci ar putea depune Form 8832 pentru partnership sau disregarded entity. Implicit este Corporation, pentru că asociații au răspundere limitată. O S.A. nu are această opțiune.
Dividendele sunt 0% sau 5% dacă dețin o parte dintr-o firmă americană?
Nu. Articolul 10(2) este un tarif unic de 10% din suma brută, fără prag de deținere și fără o scutire de 0% pentru 80%. Nu importa tarifele din tratatul cu Spania.
Dobânda ordinară este 0%?
Nu. Articolul 11(2) plafonează dobânda ordinară la 10%. Articolul 11(3) este 0% doar pentru dobânda statului sau pentru o datorie garantată, asigurată ori finanțată indirect de stat. Un împrumut comercial obișnuit rămâne la 10%.
Mai am nevoie de un EIN, sau ajunge CUI-ul?
Pentru o societate operațională obișnuită, CUI-ul firmei la Line 9b este suficient. EIN-ul (Line 8) este necesar doar în cazurile pe care ți le indică plătitorul.
Ce casetă de la Line 14b trebuie să bifeze firma mea?
Doar dacă firma revendică tratatul: "No LOB article in treaty". Tratatul din 1973 nu are articol Limitation on Benefits. "Active trade or business" nu este varianta corectă. Articolul 17 de aici este despre securitate socială.
Ce este Chapter 4 / Active NFFE?
Este o clasificare FATCA distinctă de tipul de entitate. O societate operațională cu mai puțin de 50% venituri și active pasive este de obicei "Active NFFE".
Ce tarife ale tratatului se aplică de obicei?
Serviciile prestate în România nu au reținere în SUA: pe W-8BEN-E Part III (Lines 14a, 14b și 15) rămâne goală, iar pe W-8BEN-ul unui PFA Part II (Lines 9 și 10) rămâne goală. Un PFA cere scutirea pentru munca prestată în SUA după Articolul 14, pe Form 8233. Pentru firmă, după textul din 1973: 0% la serviciile prestate în SUA fără sediu permanent acolo (Articolul 7(1)), 10% la dividende (Articolul 10(2)), 10% la dobânzi ordinare (Articolul 11(2)), 10% la redevențe culturale, inclusiv o licență de software, și 15% la cele industriale, adică brevete, mărci și know-how (ambele la Article 12(2); 12(3) doar definește categoria), și 0% la închirierea de echipamente fără sediu permanent și fără activitate în SUA (Articolul 7(1)). Același Articol 7(1), 0%, se aplică și unui PFA care închiriază echipamente, la Line 10 a W-8BEN. Asistentul sugerează varianta corectă.
Formularul se trimite la ANAF sau la IRS?
Nu — W-8BEN-E merge doar la plătitorul american (client, platformă sau broker), niciodată la ANAF și nici la IRS.
Cât timp este valabil W-8BEN-E?
În general până la sfârșitul celui de-al treilea an calendaristic de după semnare — un formular semnat în 2026 este valabil până la 31 decembrie 2029, dacă datele nu se schimbă.
Ce se întâmplă dacă se schimbă datele firmei?
O schimbare de denumire, sediu, tip de entitate sau structură de deținere invalidează formularul, și trebuie emis unul nou chiar dacă nu au trecut trei ani.
Sunt PFA, nu am societate — ce formular folosesc?
W-8BEN, cu CNP-ul tău. Pentru munca făcută din România Part II (Lines 9 și 10) rămâne goală: venitul nu are sursă în SUA. Pentru munca prestată în SUA, Articolul 14 scutește venitul dacă ești prezent sub 183 de zile în anul fiscal, nu ai un sediu permanent în SUA de care venitul este legat și nu ești artist sau sportiv peste pragul de 90 de zile / 3.000 USD; scutirea se cere pe Form 8233, nu pe W-8BEN. Nu este un test doar de sediu fix. Pentru serviciile tale nu cita Articolul 7: acela este articolul profiturilor firmei. Închirierea de echipamente este altceva: Articolul 7(6) include închirierea de bunuri mobile corporale în profiturile comerciale, deci un PFA fără sediu permanent și fără activitate în SUA trece la Line 10 a W-8BEN Articolul 7(1), 0%. Ghidul linie cu linie de pe această pagină este pentru societăți (S.R.L. și S.A.).
Am nevoie de un consultant ca să completez asta?
Nu neapărat într-un caz standard — un S.R.L. operațional, Active NFFE, venituri obișnuite, se poate completa cu un asistent ghidat. Un holding sau o deținere complexă merită o discuție scurtă cu un contabil autorizat.
Cât costă să lași W-8BEN-E corect?
Cu asistentul nostru, 30 USD pentru PDF-ul de firmă gata de semnat (sau 5 USD pentru PFA) — fără abonament.
Ghiduri înrudite
Pentru mai multe detalii despre părți concrete ale formularului:
- Tipul de entitate la Line 4: Ghidul complet al Line 4
- Status Chapter 3 în detaliu: Ghidul statusului Chapter 3
- Comparație directă W-8BEN și W-8BEN-E: Diferența dintre W-8BEN și W-8BEN-E
- Ești PFA, nu ai societate: Asistentul W-8BEN pentru PFA (5 USD)
- Sunteți în Republica Moldova? Ghidul pentru Moldova
Greșeli frecvente de evitat
- Un singur tarif de 10% pentru toate redevențele: Corect este 10% cultural și 15% industrial. O licență de software este drept de autor, la 10%. Know-how-ul rămâne industrial, la 15%.
- Descrierea Articolului 14 ca fiind doar despre un sediu fix: Contează și pragul de 183 de zile, și regula pentru artiști (90 de zile sau 3.000 USD). Nu este testul din tratatul cu Spania.
- Trecerea CNP-ului personal la Line 9b a firmei: CNP-ul are 13 cifre. La formularul societății trece CUI-ul (de exemplu RO12345678).
- Confundarea unei S.A. cu o entitate eligibilă: Spre deosebire de S.R.L., o S.A. nu poate alege niciodată alt tratament decât Corporation.
- Bifarea Active trade or business la Line 14b: Tratatul nu are articol LOB. Caseta corectă este "No LOB article in treaty".
- Revendicarea tratatului pentru servicii prestate în România: Acel venit nu are sursă în SUA și nu are reținere. Part III (Lines 14a, 14b și 15) rămâne goală; Article 7(1) se trece doar pentru servicii prestate în SUA, fără sediu permanent acolo.
O notă scurtă despre impozitul pe profit
Această pagină tratează doar reținerea americană — motivul pentru care firma ta are nevoie de W-8BEN-E. Nu acoperă modul în care România impozitează acel venit: impozitul pe profit, regimul microîntreprinderilor și TVA-ul urmează Codul fiscal român, nu tratatul cu SUA.
Cum se declară venitul odată ajuns în societatea românească este o întrebare pentru un contabil autorizat, nu ceva ce această pagină — sau asistentul nostru — rezolvă. W-8BEN-E afectează doar ce reține plătitorul american la sursă.
- Impozitul pe profit: cota și baza le stabilește Codul fiscal român — confirmă-le cu un contabil.
- Microîntreprinderi: condițiile și cotele regimului se schimbă după Codul fiscal în vigoare — confirmă încadrarea cu un contabil.
- TVA: o chestiune separată, de obicei irelevantă pentru însuși W-8BEN-E.
Ești gata să termini propriul W-8BEN-E în loc să citești mai multe ghiduri?
Asistentul pune aceleași întrebări ca această pagină — în propriul tău formular, cu articolul și tariful sugerate din tratatul din 1973.