W-8BEN-E pentru un SRL din Moldova: tratatul SUA–URSS din 1973, articol cu articol (2026)
Acest articol a fost creat cu ajutorul AI și nu a fost verificat de un editor uman. Este oferit doar în scop informativ general și nu reprezintă consultanță fiscală, juridică sau financiară.
Articolele și cotele de pe această pagină sunt verificate cu convenția SUA–URSS din 1973 și cu IRS Tax Treaty Table 1 (Rev. May 2023), care numără Moldova printre țările cărora li se aplică în continuare tratatul SUA–URSS. Semnată la Washington la 20 iunie 1973, în vigoare din 29 ianuarie 1976. Ultima verificare: 06.11.2026.
 Imagine generată de AI
Mulți copiază un ghid pentru România: Articolul 7, dividende 10%, redevențe 10% sau 15%. Pentru Republica Moldova IRS aplică convenția SUA–URSS din 1973. Alte articole, alte cote.
Acest ghid este pentru o societate cu răspundere limitată (SRL) din Republica Moldova care facturează clienți din SUA, licențiază un program sau încasează dividende. Lucrul făcut în Moldova nu are sursă în SUA: Part III (rândurile 14a, 14b și 15) rămâne goală. Mai jos: forma, cotele, rândul 14b și un PDF exemplu pentru celălalt caz, personal care execută servicii la fața locului în SUA.
Un întreprinzător individual (II / ÎI) este o persoană fizică, cu răspundere personală. Depune Form W-8BEN, nu W-8BEN-E: pornește asistentul W-8BEN. Reședința în Moldova IT Park este un regim fiscal și nu schimbă formularul.
Dacă nu vrei să citești tot, pornește asistentul W-8BEN-E. PDF-ul gata de semnat costă $30. Pentru o persoană fizică, W-8BEN costă $5.
De ce 1973, nu un tratat SUA–Moldova
IRS Tax Treaty Table 1 (Rev. May 2023) numără Moldova printre țările cărora li se aplică în continuare tratatul SUA–URSS. Nu există un tratat separat de impozit pe venit între SUA și Republica Moldova.
- Textul pe care îl aplică IRS: ussr.pdf, semnat la Washington la 20 iunie 1973, în vigoare din 29 ianuarie 1976, efectiv de la 1 ianuarie 1976 (Articolul XIII).
- Tabelul IRS: IRS Tax Treaty Table 1.
- Formular gol: W-8BEN-E de la IRS pentru SRL sau SA, și W-8BEN pentru întreprinzător individual.
SRL, SA sau întreprinzător individual
Republica Moldova nu este pe lista per se din 26 CFR 301.7701-2(b)(8)(i). Intrarea „Romania, Societate pe Actiuni” nu se aplică unei SA din Moldova.
- SRL, inclusiv cu asociat unic: Eligible, implicit Corporation. Altă clasificare doar cu Form 8832. Nu este disregarded din oficiu.
- SA (societate pe acțiuni): Eligible, implicit Corporation. Nu este per se. Form 8832 rămâne disponibil. Nu cita „Romania, Societate pe Actiuni”.
- SNC sau SC: Partnership. Cel puțin un asociat răspunde nelimitat.
- II / ÎI: Persoană fizică. Form W-8BEN. Moldova IT Park nu schimbă formularul.
La rândul 9b al W-8BEN-E trece IDNO, de obicei din 13 cifre, de exemplu 1003600012344. Pe Form W-8BEN, la rândul 6a, o persoană fizică trece IDNP, iar un întreprinzător individual IDNO. Formularul W-8BEN nu are rândul 9b. Codul de TVA din 7 cifre nu este TIN-ul.
În tratat articolele sunt cu cifre romane. Pe formular se scriu cifre arabe, cu paragraful: Articolul IV(1) devine Article 4(1) și Articolul III(1)(a) devine Article 3(1)(a). Articolul VI(2) al persoanei fizice devine Article 6(2) pe Form 8233, nu pe W-8BEN.
Cum arată rândul 15
Exemplul este cazul cu revendicare: personalul Codru Soft SRL execută servicii de software la fața locului în SUA, iar venitul nu este obținut printr-o representation acolo. Pentru servicii executate în Moldova, Part III (rândurile 14a, 14b și 15) rămâne goală.
| Rând | Ce |
|---|---|
| Line 9b | IDNO 1003600012344 pentru SRL. Nu codul de TVA. |
| Line 14a | Doar când SRL revendică convenția: Moldova (Republic of). Formularul nu are loc pentru numele convenției. |
| Line 14b | Doar când SRL revendică convenția: No LOB article in treaty. Convenția din 1973 nu are articol Limitation on Benefits. |
| Line 15 | Doar când SRL revendică convenția. Pentru servicii executate în SUA: Article 4(1), 0%, tip de venit Services. Explicație: Income not derived by a representation in the US. |
Exemplu: W-8BEN-E completat pentru un SRL din Chișinău
Codru Soft SRL, Chapter 3 Corporation, personal care execută servicii la fața locului în SUA, venit neobținut printr-o representation acolo, rândul 14b No LOB article in treaty, rândul 15 articolul 4(1) la 0%. Lucrul făcut doar în Moldova ar lăsa Part III goală.
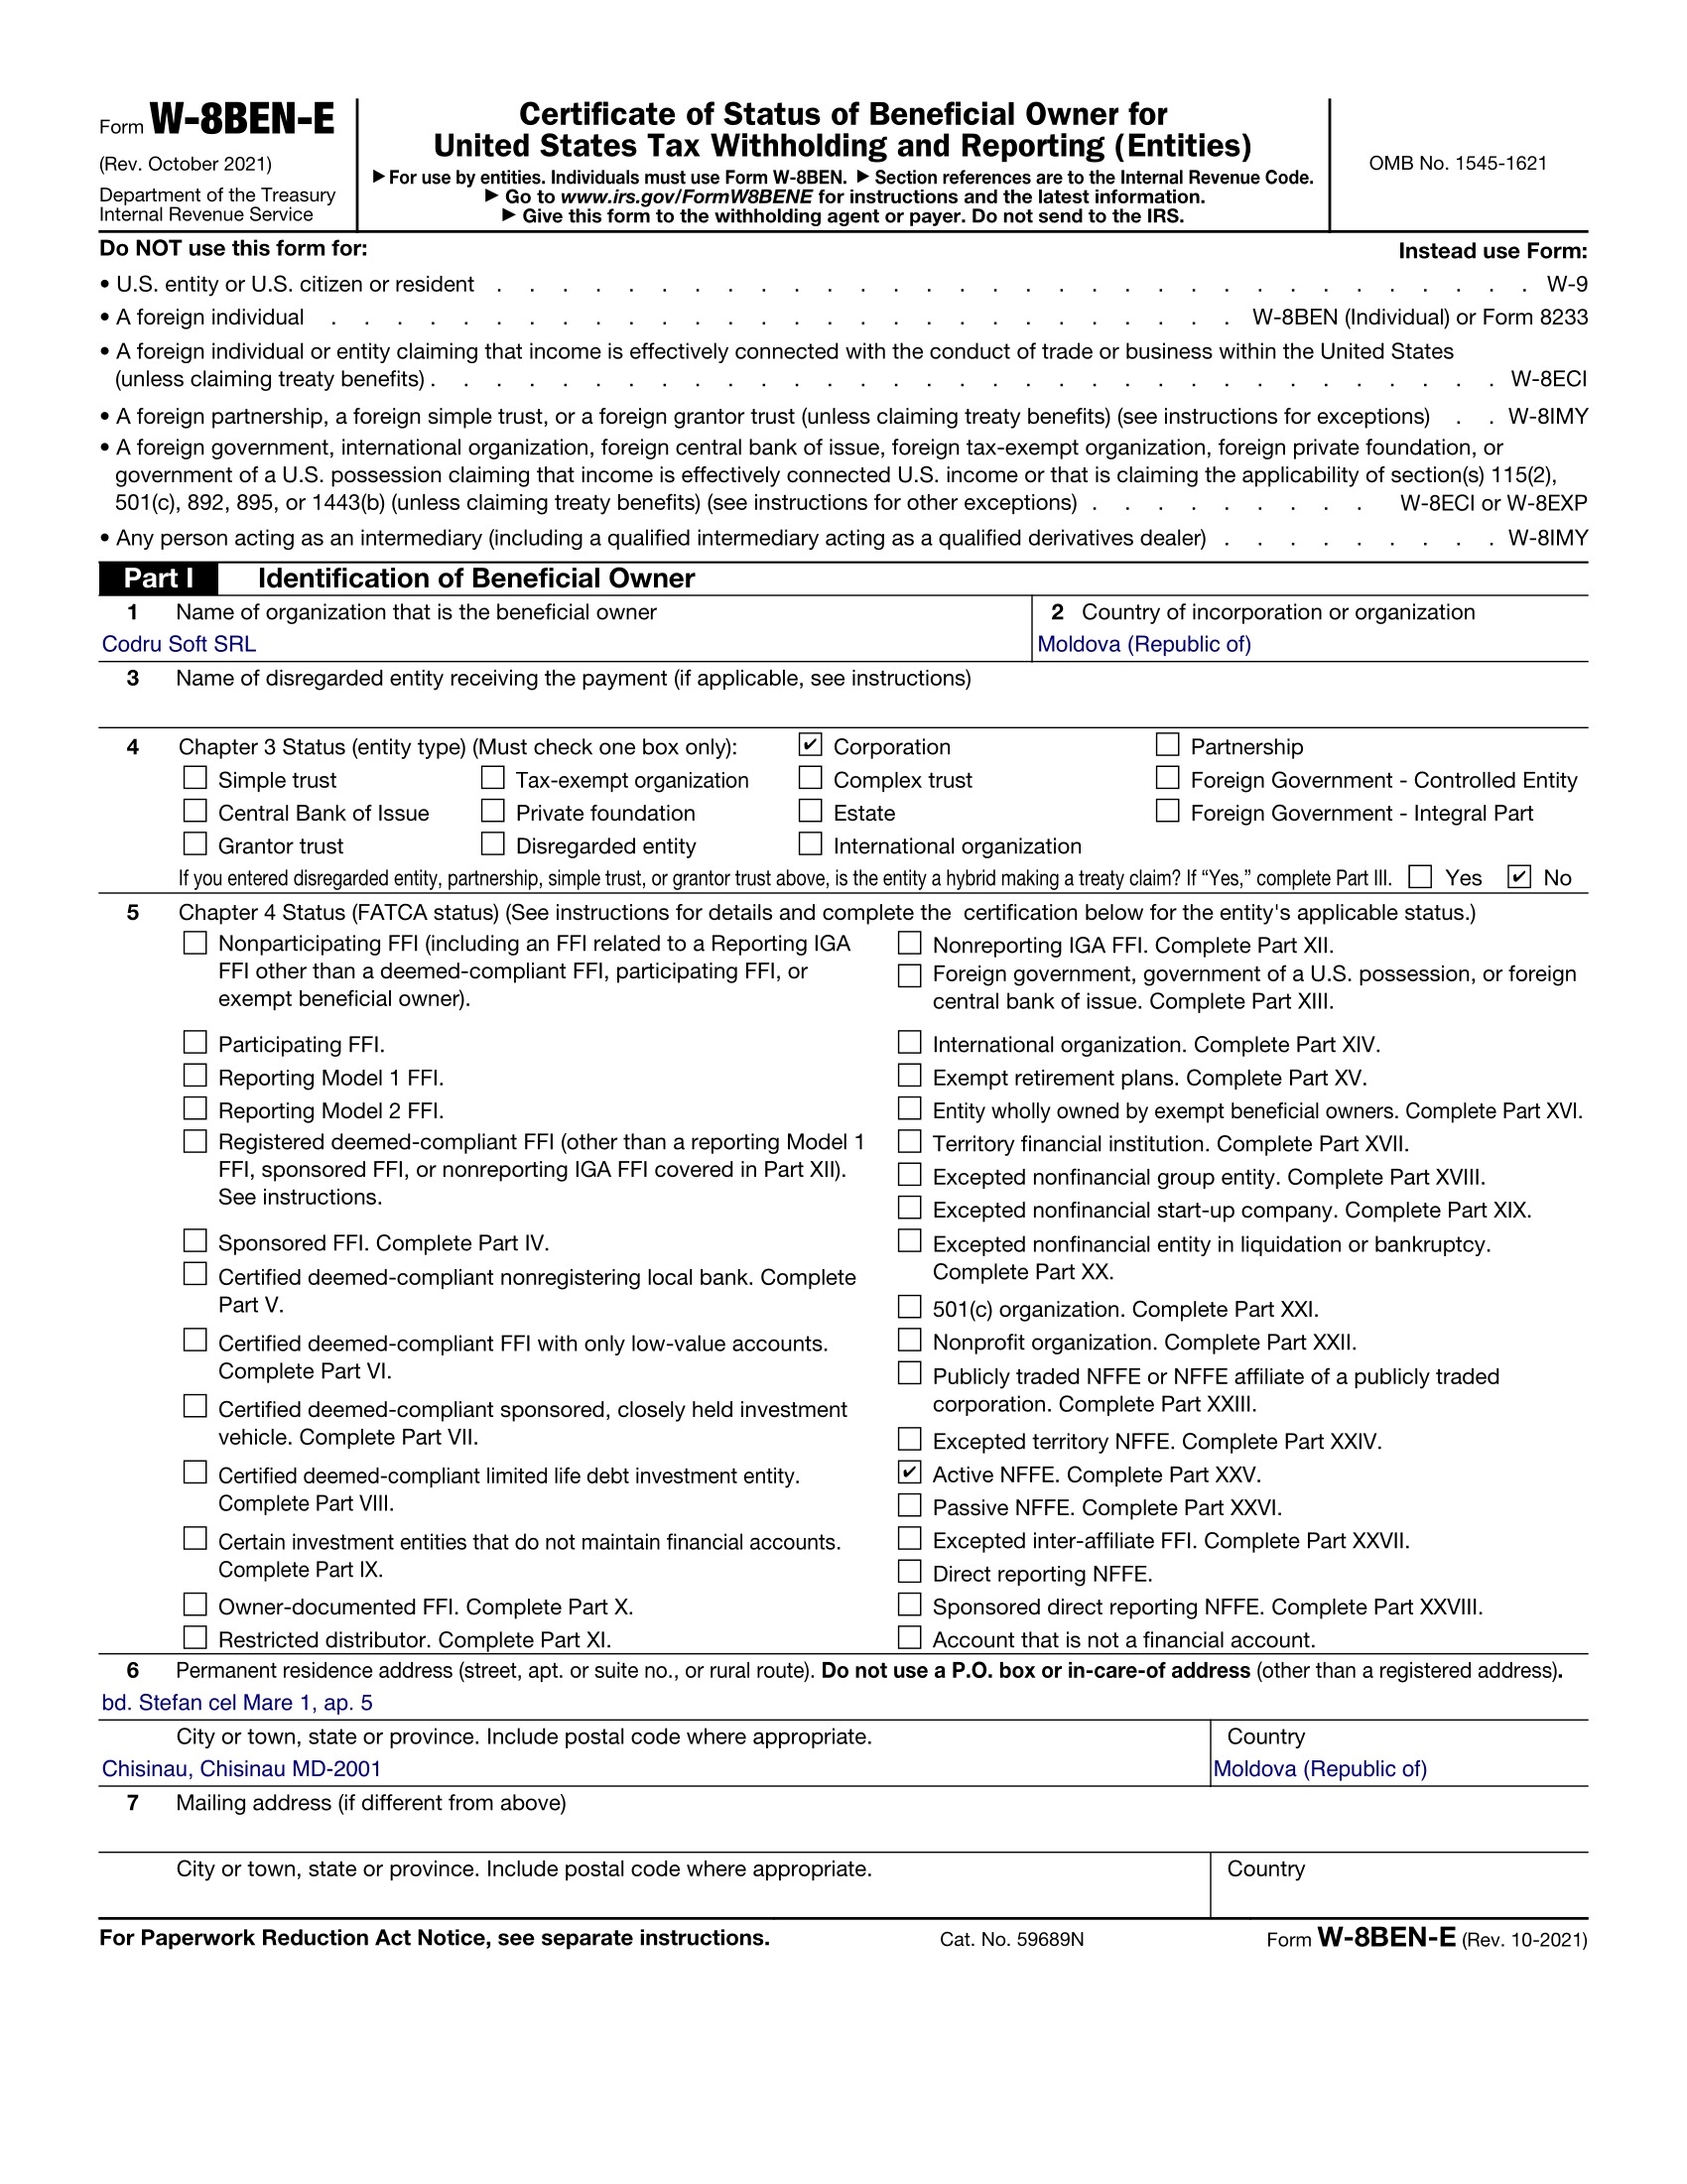
Doar exemplu. Codru Soft SRL, Chisinau, IDNO 1003600012344, Chapter 3 Corporation, FATCA Active NFFE, rândul 14b No LOB article in treaty, rândul 15 Article 4(1), 0%, Services, pentru servicii executate în SUA. Numele, adresa și IDNO sunt fictive.
Cote, fiecare rând de sine stătător
Nu muta o cotă pe rândul vecin. Termenii din tratat rămân în engleză acolo unde textul oficial îi folosește.
| Tip de venit | Articol | Cotă și condiție |
|---|---|---|
| Servicii ale SRL | Articolul IV(1), pe formular Article 4(1) | 0% doar pentru serviciile executate în SUA, când venitul nu este obținut printr-o representation: un office or other place of business stabilit acolo de SRL conform legilor din SUA. Serviciile executate în Moldova lasă Part III (rândurile 14a, 14b și 15) goală. |
| Servicii tehnice pe un contract de instalare | Articolul III(1)(d), pe formular Article 3(1)(d) | 0% pentru servicii de inginerie, arhitectură, proiectare și alte servicii tehnice executate în SUA, în legătură cu un contract de instalare (installation contract) cu un rezident american, într-o perioadă de cel mult 36 de luni într-un singur loc. Articolul IV(5) păstrează scutirea cu sau fără representation. Plata unei persoane fizice pentru această muncă merge pe Form 8233, nu pe rândul 10 din W-8BEN. |
| Servicii sau bunuri prin broker sau agent independent | Articolul III(1)(e), pe formular Article 3(1)(e) | 0%, impozitat doar în Moldova, pentru servicii prestate în SUA printr-un broker, un general commission agent sau un alt agent independent (other agent of independent status), în ordinary course al activității lui. Articolul se scrie de mână în asistent. Articolul IV(5) păstrează scutirea chiar dacă există representation. Plata unei persoane fizice pentru această muncă merge pe Form 8233, nu pe rândul 10 din W-8BEN. Câștigul din vânzarea de bunuri expediate din afara SUA nu este venit FDAP: nu are reținere în SUA, iar Part III (rândurile 14a, 14b și 15) rămâne goală. Doar dacă plătitorul sau platforma cere totuși un articol, se scrie Article 4(1), 0%, când venitul nu este obținut printr-o representation. Cu activitate în SUA, asistentul scrie Article 4(1), 0%, după aceeași confirmare. |
| Servicii personale ale unei persoane fizice | Articolul VI(2), scris Article 6(2) pe Form 8233, nu pe W-8BEN | 0% pentru serviciile personale executate în SUA, și doar pentru acel venit, când prezența acolo este de 183 de zile sau mai puțin în anul fiscal (taxable year). Articolul VI(2) permite SUA să impoziteze acel venit când prezența cumulată depășește 183 de zile. Se cere pe Form 8233, nu pe W-8BEN. Serviciile executate în Moldova rămân impozitate doar în Moldova, iar Part II (rândurile 9 și 10) din W-8BEN rămâne goală. Simpla prezență nu le transferă SUA. |
| Redevențe (software, YouTube Partner Program, drepturi de autor, filme, brevete, mărci, know-how) | Articolul III(1)(a), pe formular Article 3(1)(a) | 0%, inclusiv COMPUTER PROGRAMS. AdSense-ul unui site web este plată pentru servicii, nu redevență: câștigat din Moldova, lasă Part III (rândurile 14a, 14b și 15) goală. |
| Închiriere de echipamente industriale, comerciale sau științifice | Articolul III(1)(a), pe formular Article 3(1)(a) | 0%. În acest tratat EQUIPMENT este la Articolul III(1)(a), nu la profiturile comerciale. Lista de venituri din asistent nu are un tip separat pentru echipamente: alege redevențele, apoi echipamentele, sau alt venit, apoi chiriile sau redevențele. |
| Câștiguri din vânzarea acelor drepturi sau bunuri, câștiguri din bunuri moștenite sau primite ca donație, prime de reasigurare | Articolul III(1)(b), (c) sau (f), pe formular Article 3(1)(b), 3(1)(c) sau 3(1)(f) | 0%, impozitate doar în Moldova. În asistent: alt venit, apoi elementul respectiv. |
| Dobândă la credite legate de finanțarea comerțului dintre SUA și CSI (în convenție, SUA și URSS) | Articolul III(1)(g), pe formular Article 3(1)(g) | 0% doar pentru financing of trade, exceptând dobânda dintr-un general banking business desfășurat în SUA. |
| Altă dobândă | Nu există cotă de tratat | 30%. Legea internă americană o poate scuti, de exemplu portfolio interest sau dobânda la depozite bancare: întreabă un consilier. |
| Dividende | Nu există articol | 30% la orice procent de deținere, inclusiv RIC și REIT. |
| Pensii, anuități, asigurări sociale | Nu există articol | 30% (IRS Tax Treaty Table 1). Articolul VI(1)(a)(1) acoperă remunerația din fonduri guvernamentale plătită unui cetățean al statului plătitor și nu numește pensiile. |
| Chirie din bunuri imobile în SUA | Nu există articol | 30%. Articolul III(1)(a) numește chirii doar pentru opere, drepturi, echipamente și know-how. |
| Bursă sau alocație a unui student aflat temporar în SUA | Articolul VI(1)(d), scris Article 6(1)(d), doar pe rândul 10 din W-8BEN | 0%, doar pentru suma necesară cheltuielilor obișnuite de trai, când scopul principal este studiul la o instituție de învățământ sau de cercetare științifică sau dobândirea unei profesii sau specialități, cel mult cât cere scopul vizitei și cel mult 5 ani. Suma se stabilește în fiecare caz, în general sub 10.000 USD pe an fiscal. Plata pentru predare, cercetare sau alte servicii personale merge pe Form 8233. |
Nu cita Articolul 7 ca articol al profiturilor. Pentru servicii ale SRL executate în SUA este Articolul IV(1), pe formular Article 4(1). Pentru o persoană fizică este Articolul VI(2), pe Form 8233, nu pe W-8BEN: 0% când prezența pentru serviciile executate în SUA este de 183 de zile sau mai puțin; SUA pot impozita acel venit când prezența cumulată depășește 183 de zile ale anului fiscal. Lucrul făcut în Moldova lasă Part II (rândurile 9 și 10) din W-8BEN goală. Serviciile prestate în SUA printr-un agent independent sunt Articolul III(1)(e), 0%, iar Articolul IV(5) păstrează scutirea chiar cu representation. Câștigul din vânzarea de bunuri expediate din afara SUA nu este venit FDAP, nu are reținere în SUA și lasă Part III (rândurile 14a, 14b și 15) goală, afară de cazul în care plătitorul cere un articol: atunci Article 4(1), 0%, când venitul nu este obținut printr-o representation. Închirierea de echipamente rămâne la Articolul III(1)(a), 0%. Dividendele nu au articol: 30%, nu 5%, nu 10% și nu 15%.
Rândul 14b
Doar când SRL revendică convenția, bifează „No LOB article in treaty”. Convenția din 1973 nu are articol Limitation on Benefits. „Active trade or business” nu este caseta corectă.
Întrebări înainte de semnare
Răspunsuri pentru un SRL. Un fond sau o bancă are nevoie de un consilier, nu de această pagină.
De ce nu Articolul 7?
Pentru că IRS aplică convenția din 1973, nu tratatul cu România. Serviciile societății executate în SUA sunt Articolul IV(1), scris Article 4(1) pe formular, 0% când venitul nu este obținut printr-o representation acolo. Cele executate în Moldova lasă Part III (rândurile 14a, 14b și 15) goală.
Venitul din AdSense sau YouTube?
YouTube Partner Program sau altă redevență pentru un program sau un drept de autor: Articolul III(1)(a), pe formular Article 3(1)(a), la 0%. AdSense-ul unui site web este plată pentru servicii, nu redevență: pentru munca făcută în Moldova, Part III (rândurile 14a, 14b și 15) rămâne goală.
Dividende de la acțiuni americane?
Nu există articol. Cota este 30% la orice deținere. Nu scrie 5%, 10% sau 15%.
Sunt rezident Moldova IT Park. Se schimbă ceva?
Nu. IT Park este un regim fiscal. SRL rămâne W-8BEN-E. Întreprinzătorul individual rămâne W-8BEN.
O societate înregistrată în altă țară și condusă din Chișinău poate cere convenția?
Nu. Convenția numără o persoană juridică, sau o altă organizație tratată acolo ca persoană juridică în scopuri fiscale, creată conform legilor țării (Articolul II(3)(a)). Un SRL sau o SA înregistrată în Republica Moldova îndeplinește condiția; o societate înregistrată în altă parte nu.
Am cetățenie română. Pot folosi tratatul România–SUA?
Nu, dacă rezidența fiscală este în Republica Moldova. Contează rezidența, Articolul II(3)(b), nu cetățenia. Pentru un S.R.L. din România, vezi ghidul pentru România.
Nu este ghidul pentru România
Același an 1973, alt text. România are articolele ei. Moldova folosește ussr.pdf.
- SRL sau SA din România: Ghidul W-8BEN-E pentru România.
- Aceeași convenție, Georgia: Ghid în engleză pentru un LLC din Georgia (țara).
Greșeli de evitat
- Articolul 7, 12 sau 14 din tratatul cu România: Pentru Moldova serviciile societății executate în SUA sunt Article 4(1), redevențele sunt Article 3(1)(a), iar serviciile persoanei fizice executate în SUA sunt Article 6(2), pe Form 8233.
- 10% la redevențe: Articolul III(1)(a) este 0%, inclusiv software.
- 5% sau 15% la dividende: Nu există articol. Cota este 30%.
- Cifre romane pe formular: IV(1) și III(1)(a) se scriu Article 4(1) și Article 3(1)(a) pe W-8BEN-E. Articolul VI(2) al persoanei fizice se scrie Article 6(2) pe Form 8233, nu pe W-8BEN.
- SA tratată ca per se: SA din Moldova nu este pe lista per se. Nu copia rândul Romania, Societate pe Actiuni.