W-8BEN-E dla IBKR i dywidend z Polski: wypełnij online
Ten artykuł został utworzony z pomocą AI i nie został zweryfikowany przez redaktora. Ma charakter wyłącznie informacyjny i nie stanowi porady podatkowej, prawnej ani finansowej.
Polskie spółki, które kupują akcje z USA przez Interactive Brokers (IBKR), zwykle dostają dywidendy wypłacane ze Stanów. Zanim środki trafią na saldo rachunku, po stronie USA często pobierany jest podatek u źródła (withholding).
Żeby dom maklerski wiedział, kto jest właściwym właścicielem korzyści (beneficial owner) i czy może stosować stawki z umowy o podwójnym opodatkowaniu zamiast domyślnej, dla rachunków na firmę wymagany jest zwykle formularz W-8BEN-E. To nie to samo co W-8BEN dla osób fizycznych.
Strona odpowiada na intencje wyszukiwań w stylu w8ben e ibkr polska, w8ben e inwestowanie usa firma czy dywidendy usa podatek polska firma: konkretnie dla spółek, które trzymają portfel w IBKR i chcą uporządkować certyfikat bez studiowania objętościowych wyjaśnień IRS.
Poniżej masz praktyczny opis dla finansów i podatków: jak to łączy się z IBKR, dywidendami z USA i statusami FATCA — jasno, bez zastępowania doradcy prawnego. Gdy chcesz od razu przygotować PDF do podpisu i wgrania, uruchom kreator W-8BEN-E.
Wysokość stawki zależy od konkretnych faktów i tego, jak IBKR zaklasyfikuje wypłatę. Umowa USA–Polska z 1974 r. nie ma artykułu LOB. Kreator pomaga udokumentować stan faktyczny — nie gwarantuje konkretnej stawki poboru.
Przejdź do kreatora W-8BEN-E · Główna strona W-8BEN-E · Hub: inwestorzy (dywidendy)
Czy polska firma potrzebuje W-8BEN-E do IBKR?
Zwykle tak — gdy rachunek maklerski jest zarejestrowany na spółkę (a nie na osobę fizyczną) i wpływają dywidendy z USA, IBKR potrzebuje dokumentacji podatkowej podmiotu. W-8BEN-E to standardowy formularz IRS dla zagranicznych spółek. Gdy inwestuje osoba fizyczna na własny rachunek, ścieżka to zwykle W-8BEN — pierwszy krok to więc sprawdzenie tytułu rachunku w panelu.
Bez ważnego W-8BEN-E podatek u źródła w USA od dywidend wypłacanych zagranicznej spółce wynosi 30%. Według art. 11 ust. 2 lit. b umowy Polska–USA z 1974 r. spada do 15%. Wynosi 5% (art. 11 ust. 2 lit. a), gdy spółka bezpośrednio posiada co najmniej 10% akcji z prawem głosu amerykańskiej spółki wypłacającej dywidendę. Umowa nie ma artykułu LOB, więc na Line 14b zaznacza się „No LOB article in treaty”.
Sam formularz nie „włącza” automatycznie ulgi umownej. Określasz w nim m.in. klasyfikację w rozdziale 3, status FATCA (rozdział 4) oraz to, czy ubiegasz się o korzyści z umowy USA–Polska dla dywidend. Jeśli certyfikaty są prawdziwe i spełnione są warunki umowy, wielu klientów dokumentuje stawkę 15% albo 5%. Umowa nie ma artykułu LOB. Ostatecznie formularz sprawdza dział podatkowy brokera. Gdy IBKR kwestionuje opis, zwykle trzeba poprawić formularz lub dołączyć wyjaśnienie, a nie „negocjować” w zgłoszeniu ticketu.
Jeśli inwestujesz przez strukturę holdingową, zobacz ten przewodnik (EN) o W-8BEN-E dla holdingów — dywidendy, dochód pasywny, FATCA oraz kwestie spółki dominującej i zależnej.
Wygeneruj W-8BEN-E pod IBKR (Polska)
Nie musisz znać na pamięć wszystkich rubryk IRS. Kreator prowadzi przez nazwę prawną, adresy, kraj założenia, typ podmiotu w rozdziale 3, status FATCA oraz — gdy to stosowne — część o umowie dla dywidend. Krótkie objaśnienia podpowiadają, co oznaczają pojęcia typu beneficial owner czy Chapter 3, bez przerabiania całego IRS w jednym wieczorze.
Sekcje niepasujące do Twoich odpowiedzi są ukrywane. Po jednorazowej opłacie 30 USD pobierasz sformatowany PDF. Możesz przerwać, wrócić z lepszymi danymi i wygenerować ponownie po zmianie uchwały. Przygotuj wcześniej odpis z KRS/CEIDG, zrzut profilu z IBKR, dane osoby do podpisu oraz ewentualne wcześniejsze formularze W z innych relacji z USA, żeby utrzymać spójność narracji.
Po pobraniu: podpis wg polityki spółki (tusz lub podpis elektroniczny zgodnie z wewnętrznymi zasadami), potem upload w module formularzy podatkowych IBKR. Trzymaj wersję z datą w data room obok innych certyfikatów transgranicznych.
Wypełniasz: W-8BEN-E (dla firm)
Dla organizacji
Dla firm, funduszy, spółek zarejestrowanych poza USA.
Możesz zacząć za darmo. Płatność jest wymagana dopiero na ostatnim kroku, aby pobrać gotowy PDF.
Ładowanie...
Jak wygląda podatek od dywidend USA dla spółki z Polski
Dywidenda wypłacana przez spółkę amerykańską dla zagranicznego wspólnika podlega zasadom poboru u źródła w USA. W praktyce makler potrąca zaliczkę zanim zaksięguje gotówkę na rachunku — stąd różnica między „brutto” z komunikatu emitenta a kwotą netto na koncie. Księgowość powinna jasno rozdzielać kwotę brutto dywidendy, pobór w USA i kurs przewalutowania IBKR, żeby nie budować budżetu na złych założeniach cash flow.
Bez ważnego W-8BEN-E podatek u źródła w USA od dywidend wypłacanych zagranicznej spółce wynosi 30%. Według art. 11 ust. 2 lit. b umowy Polska–USA z 1974 r. spada do 15%. Wynosi 5% (art. 11 ust. 2 lit. a), gdy spółka bezpośrednio posiada co najmniej 10% akcji z prawem głosu amerykańskiej spółki wypłacającej dywidendę. Umowa nie ma artykułu LOB, więc na Line 14b zaznacza się „No LOB article in treaty”.
USA i Polska mają umowę o podwójnym opodatkowaniu — obecnie obowiązuje tekst z 1974 r. (artykuł 11 dotyczy dywidend); nowszy tekst umowy z 2013 r. istnieje, ale nie wszedł w życie, więc nie opieraj się na jego numeracji artykułów. Umowy często przewidują niższy pobór dla dywidend spełniających warunki dla rezydentów drugiego państwa. Konwencja USA–Polska z 1974 r. nie zawiera artykułu Limitation on Benefits (LOB) — na Line 14b W-8BEN-E właściwe pole to „No LOB article in treaty”, a nie test aktywnej działalności z nowszej umowy.
Dokładna stawka dla Twojej spółki zależy od struktury właścicielskiej, typu podmiotu według prawa USA i tego, czy wypłata jest faktycznie traktowana jako dywidenda z portfela. Dwie spółki z o.o. w nazwie mogą mieć różny wynik, jeśli jedna jest blokującą w grupie kapitałowej, a druga samodzielnym inwestorem.
W-8BEN-E to miejsce, w którym potwierdzasz te stanowiska. IBKR na tej podstawie dobiera stawkę, przy której jest gotów wstrzymać podatek. Jeśli później okaże się, że wypłata została sklasyfikowana inaczej (np. płatności zastępcze), sprawdź, czy opis umowny nadal pasuje do wyciągu.
Osobno: polski CIT, ewentualne rozliczenia u wspólników i zaliczki/zwroty zagranicznego podatku to druga warstwa. Nie myl poboru w USA z rozliczeniem wyłącznie „po polsku” — potrzebujesz spójnego modelu z doradcą, który zna i rachunek maklerski, i sprawozdawczość grupy.
Jak IBKR wykorzystuje W-8BEN-E
IBKR prowadzi onboarding podmiotów zagranicznych przez kwestionariusze i upload formularzy podatkowych. Dla rachunków firmowych z dywidendami z USA zwykle wymagany jest podpisany W-8BEN-E, żeby udokumentować status w rozdziale 3 oraz — jeśli składasz roszczenie — ulgi umowne dla dywidend. To nie specyfika „tylko Polski”, tylko ogólne reguły USA dla podmiotów zagranicznych — polskie spółki po prostu często trafiają na ten etap przy pierwszej większej alokacji na Wall Street.
Formularz jest ważny, bo makler musi spiąć certyfikacje klienta z tym, co raportuje i pobiera przy płatnościach z USA. Gdy formularz wygasł, jest niekompletny albo niezgodny z danymi profilu, często wraca domyślny pobór do czasu akceptacji poprawionej wersji. Stąd silne powiązanie SEO frazy w stylu w8ben e ibkr polska z realnym problemem cash flow, a nie tylko „papierkiem”.
W Client Portal zobaczysz to czasem jako ogólne „W-8” lub certyfikacje podatkowe — upewnij się, że dla spółki wysyłasz W-8BEN-E, a nie W-8BEN dla osoby fizycznej, jeśli tytuł rachunku to firma. Zły seria formularza wydłuża ścieżkę, bo silnik poboru szuka oświadczeń podmiotowych, nie osobistych NIP/TIN.
IBKR zwraca też uwagę na spójność oświadczeń o beneficial ownership z treścią W-8BEN-E. Jeśli ekrany UBO mówią co innego niż certyfikat, spodziewaj się dopowiedzi zanim stawka umowna „się utrzyma”.
Najczęściej bolą dywidendy, ale IBKR może pokazywać też inne pozycje (np. płatności zastępcze). Opis na wyciągu musi być spójny z tym, co zaznaczasz we W-8BEN-E. Gdy w grupie masz jeszcze Stripe albo Amazon, nie kopiuj między nimi tego samego akapitu umownego — każdy płatnik czyta własną relację.
Po fuzji, zmianie siedziby, istotnej zmianie właścicieli lub statusie FATCA — złóż świeży formularz; przestarzałe oświadczenia blokują korzyści umowne na nowych wypłatach. Planowa odnowa co kilka lat jest tańsza niż rekonstrukcja historii przy due diligence albo sporze z fiskusem.
Kogo to dotyczy w Polsce
Tekst jest dla spółek i podobnych podmiotów z Polski, które trzymają akcje USA na rachunku maklerskim IBKR na firmę i otrzymują dywidendy — nie dla kont osobistych założyciela. Jeśli strategia to długie trzymanie amerykańskich blue chipów w bilansie spółki, ten przewodnik jest dokładnie pod Twój profil ryzyka operacyjnego.
Typowe przykłady: holding inwestycyjny, spółka rodzinna z portfelem, podmiot typu SPV pod inwestycje oraz spółka operacyjna parkująca nadwyżkę w blue chipach z Wall Street. Startupy po rundzie finansowania czasem trzymają treasury w instrumentach z USA; gdy pojawiają się dywidendy, te same zasady dokumentacji wracają, nawet gdy przychód operacyjny jest głównie krajowy.
Im większy udział dywidend w zwrocie, tym bardziej opłaca się ogarnąć dokumentację przed skalą wypłat — kilkaset dolarów „utraty” na próbie portfelowej rośnie do realnych kwot przy siedmiocyfrowych alokacjach.
Jeśli nie wiesz, czy rachunek jest „firmowy”, sprawdź tytuł rachunku w profilu IBKR — od tego zależy ścieżka W-8BEN-E vs W-8BEN. Gdy nad spółką stoi jeszcze struktura partnerska albo hybryda, look-through może zmienić, kto właściwie certyfikuje korzyści umowne — wtedy doradca transgraniczny jest niezbędny.
Dywidendy a usługi i inne przychody
Prawo podatkowe USA dzieli przychody na kategorie — dywidendy, odsetki, tantiemy, usługi itd. — bo umowy stosują różne artykuły i często różne stawki. We W-8BEN-E opisujesz rodzaj dochodu, dla którego ubiegasz się o korzyści umowne; powinien on odpowiadać temu, co faktycznie wpływa z IBKR. Wyobraź sobie każdą kategorię jako osobny „kolor” na wyciągu — mieszanie kolorów na formularzu kończy się pytaniami compliance.
Dywidendy z akcji notowanych w USA to zwykle osobna historia niż faktura za konsulting dla klienta z USA albo licencja IP. Odsetki od depozytów albo marży to kolejna linia, często zauważalna dopiero przy większej skali. Pomylenie etykiet bywa powodem, by makler nie uznał roszczenia umownego.
Jeśli na koncie mieszają się odsetki, opłaty i dywidendy, dopasuj opis do dominującej treści albo skonsultuj skomplikowane przypadki. Wklejanie ogólnego języka o „zyskach z działalności” rzadko pasuje do kanału dywidendowego z maklera.
Marketplace (np. Amazon) czy Stripe to inny łańcuch płatności niż rachunek inwestycyjny w IBKR — jeśli grupa ma oba światy, mogą obowiązywać równoległe narracje compliance. Wewnętrzne procedury finansów powinny tagować przychód po amerykańskim charakterze, a nie tylko po polskim PKPiR/SF.
Gdy opis transakcji w panelu wygląda nietypowo, popraw dane u źródła w IBKR, zanim spór o stawkę umowną się rozrośnie. Zrzut poprawionego wyciągu często działa szybciej niż długa korespondencja z supportem.
Jak wypełnić W-8BEN-E pod IBKR
Poniżej lista pól, które najczęściej sprawdzają zespoły compliance w IBKR dla polskich spółek. W nietypowych strukturach (np. spółka transparentna w innym kraju, rachunek partnerski, fundusz z własną klasyfikacją) doradca pomoże dobrać ścieżkę.
Zanim zaczniesz wpisywać dane, zbierz aktualny odpis KRS/CEIDG, zrzut profilu z IBKR, dane rachunku bankowego pokazujące pełną nazwę podmiotu oraz wcześniejsze formularze W z innych relacji z USA — spójność między dokumentami skraca ścieżkę akceptacji.
Nazwa prawna i adresy
Wpisz nazwę dokładnie jak w KRS/umowie spółki i jak w IBKR. Adres korespondencyjny i siedziby powinien być zgodny z profilem — drobne rozjazdy często kończą odrzuceniem pliku. Jeśli zmieniła się nazwa handlowa, a nie prawna, na W-8BEN-E idzie nazwa prawna.
Przy polskich znakach diakrytycznych kopiuj pisownię z IBKR, żeby uniknąć różnic OCR.
Kraj założenia: Polska
Wybór Polski jako kraju inkorporacji ustala ramę umowy USA–Polska i artykuły, które potencjalnie dotyczą dywidend z portfela. Gdy spółka powstała za granicą, a rezydencja podatkowa jest w Polsce, nie zgaduj — ścieżka umowna podąża za regułami technicznymi, nie intuicją.
W razie wątpliwości zsynchronizuj pola z opinią prawną użytą przy innych formularzach USA.
Status w rozdziale 3
Wskaż kategorię podmiotu według klasyfikacji USA — ale nie zakładaj automatycznie, że każda polska spółka to "Corporation" na tym formularzu. Zgodnie z 26 CFR §301.7701-2(b)(8) Spółka Akcyjna (S.A.) jest per se corporation. Spółka z ograniczoną odpowiedzialnością (sp. z o.o.) nie jest na tej liście, ale wspólnicy nie odpowiadają za jej długi, więc domyślnie jest Corporation — z jednym wspólnikiem albo z kilkoma. Disregarded entity albo partnership jest tylko wtedy, gdy złożyła Form 8832 z takim wyborem. Spółki osobowe (sp.j., sp.k.) i reverse hybrids podlegają innym zasadom.
Pełne drzewo decyzyjne (sp. z o.o. jedno- i wieloosobowa, S.A., sp.j./sp.k.) opisujemy w osobnym przewodniku po polsku — link niżej. Gdy spółka jest jednoosobową LLC traktowaną transparentnie w grupie, rozdział 3 może wymagać innego opisu beneficial owner — tu nie improwizuj bez kancelarii.
FATCA (rozdział 4): Passive NFFE (typowe dla spółki inwestycyjnej)
Spółka, której dochód to głównie dywidendy, odsetki i zyski kapitałowe, jest Passive NFFE. Active NFFE wymaga, żeby dochód pasywny i aktywa pasywne były poniżej 50%. Passive NFFE podaje też, czy ma substantial US owners (osoby z USA z udziałem powyżej 10%) i wymienia je, jeśli ma. Polska spółka operacyjna, która tylko parkuje nadwyżkę gotówki w IBKR, może nadal być Active NFFE, jeśli spełnia oba testy 50%.
Roszczenie umowne do dywidend
Jeśli ubiegasz się o ulgę, wskaż kraj umowy (Polska), rodzaj dochodu (dywidendy z akcji portfelowych) i wypełnij certyfikaty. Dla umowy USA–Polska z 1974 r. na Line 14b właściwe jest „No LOB article in treaty”, a nie test aktywnej działalności. Jeśli nie ubiegasz się o ulgę, zostaw część III (wiersze 14a, 14b i 15) pustą; IBKR stosuje wtedy domyślny pobór. Według instrukcji IRS Line 15 jest obowiązkowa przy stawce 5%: art. 11(2)(a), 5% i bezpośredni udział co najmniej 10% akcji z prawem głosu. Przy 15% Line 15 zwykle nie jest wymagana. Nasz kreator i próbka i tak wpisują tam art. 11(2)(b), 15%, czyli to samo roszczenie, które wynika z Line 14a.
Gdy portfel zawiera REIT-y lub inne „przepływowe” emitenty z USA, sprawdź, czy dystrybucja nadal jest traktowana jako dywidenda w Twoim układzie faktów.
Podpis i data
Podpisuje osoba upoważniona, ze świadomością odpowiedzialności karnej za fałsz. Brak podpisu albo stary formularz są odrzucane. Po istotnych zmianach w spółce — nowy dokument. Warto ustawić przypomnienie co ok. 2,5 roku, żeby odnowić certyfikat przed szczytem dywidendowym.
Podpisany PDF archiwizuj z numerem wersji obok uchwały o osobach reprezentujących.
Typowe błędy polskich użytkowników IBKR
Zły opis rodzaju dochodu
Kopiowanie sformułowań z umowy usługowej przy samych dywidendach z IBKR prowadzi do poprawek. Dopasuj treść do wyciągu maklerskiego. Ta sama grupa może mieć inną narrację dla Stripe — trzymaj certyfikat dla IBKR czysty i konkretny.
Roszczenie umowne „na skróty”
Umowa z 1974 r. nie ma artykułu LOB — nie zaznaczaj testu aktywnej działalności z nowszej umowy. Nie opieraj się wyłącznie na tym, że „inna spółka dostała niższą stawkę”. Zrzuty z grup na LinkedIn nie zastąpią analizy umowy.
Mylenie momentu poboru
Withholding dzieje się przy wypłacie. Czekanie do rozliczenia CIT w Polsce nie cofnie automatycznie błędu z pierwszej dywidendy bez dokumentacji. Ewentualna korekta wstecz często wymaga formalnych ścieżek, a nie grzecznego maila do supportu.
Mylenie warstwy USA z polskim CIT
To dwa światy: pobór w USA vs polskie zasady i zaliczki. Modeluj oba z doradcą, żeby uniknąć niespodzianek w cash flow. W dashboardzie księgowym rozdziel brutto dywidendy, pobór USA i oczekiwany CIT zamiast jednej linii „podatki”.
Przykład wypełnionego W-8BEN-E (Polska)
Podgląd pokazuje układ pierwszej strony. Twój PDF odzwierciedli odpowiedzi z kreatora — nazwę spółki, statusy rozdziałów 3 i 4 oraz ewentualne oświadczenia umowne dla dywidend.
Możesz go pokazać zarządowi przed pierwszym podpisem IRS oraz porównać z zeszłoroczną wersją, żeby wyłapać przypadkowe zmiany przed uploadem.
Przykład wypełnionego formularza W-8BEN-E
Zobacz przykładowy formularz W-8BEN-E wygenerowany przez nasz kreator. Ostateczny PDF odzwierciedli dane firmy, klasyfikację podatkową i wybór umowy zgodnie z Twoimi odpowiedziami.
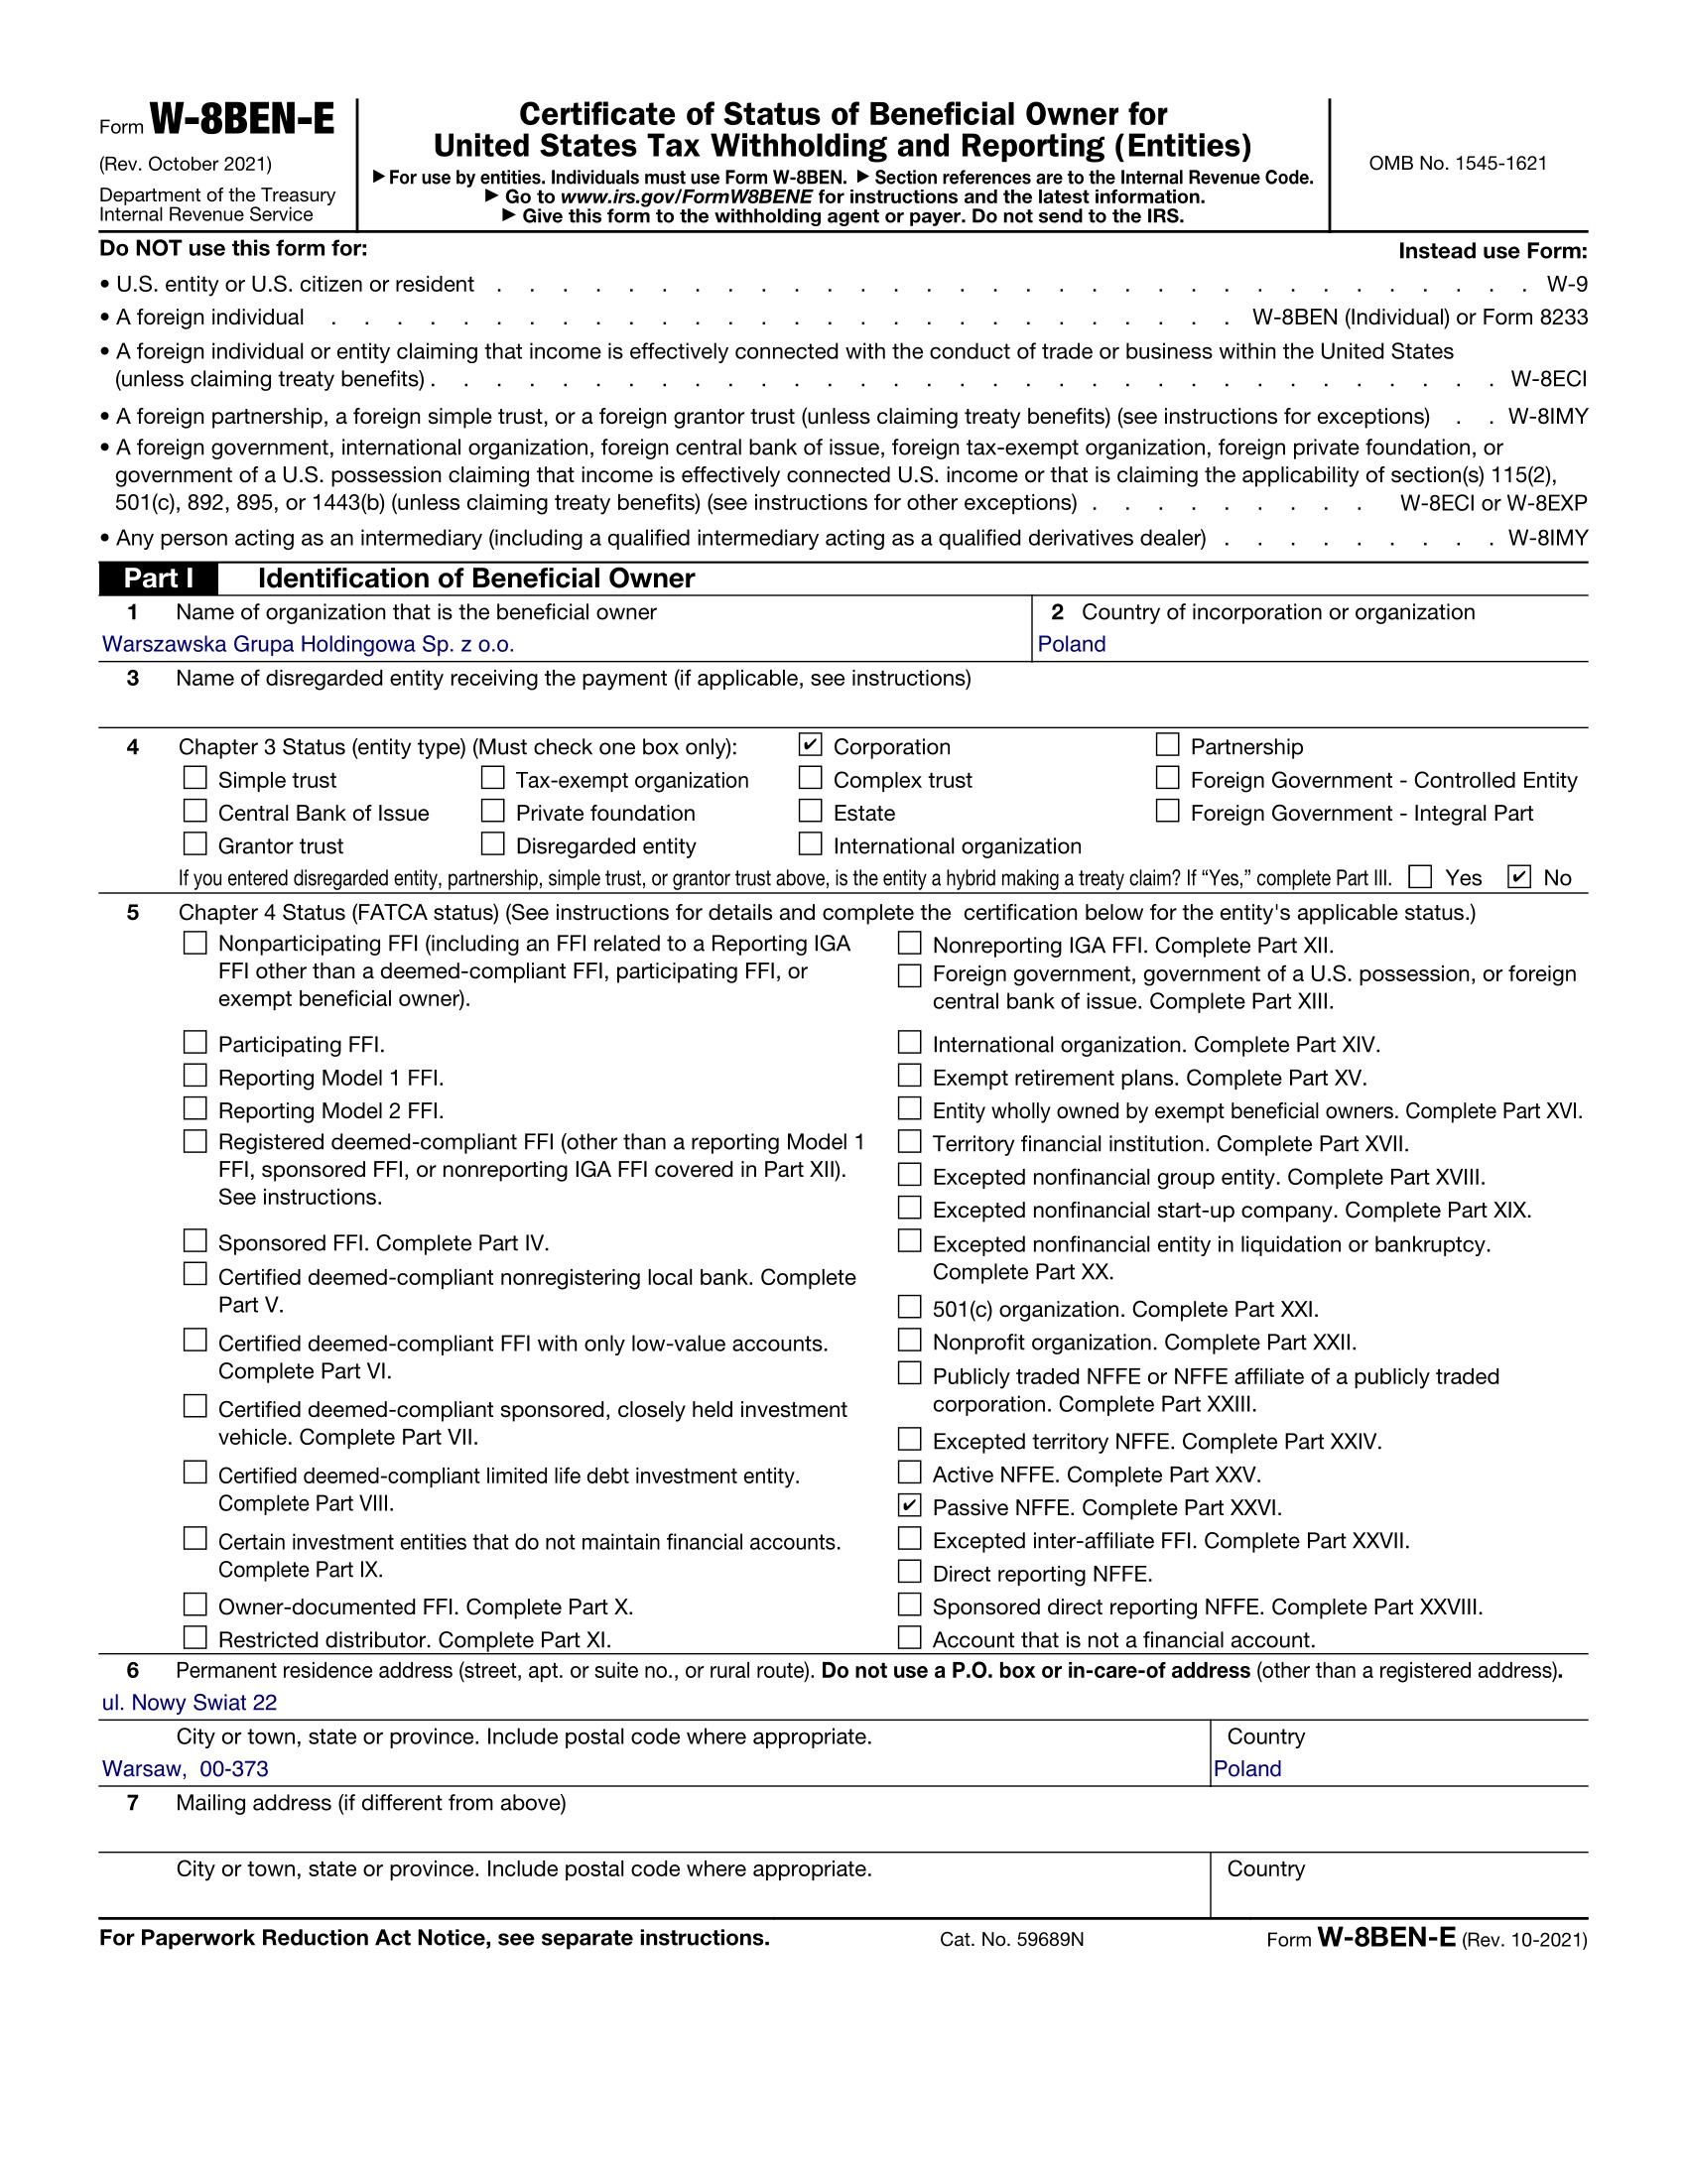
Dane przykładowe wyłącznie w celach demonstracyjnych
Powiązane przewodniki
Szerszy kontekst dla spółek z dywidendami USA oraz strona główna formularza W-8BEN-E.
W-8BEN-E dla inwestorów (dywidendy i akcje USA)
Przegląd niezależny od konkretnego brokera.
Główna strona formularza W-8BEN-E
Pełny opis formularza i wejście do kreatora po polsku.
Czy Twoja sp. z o.o. to Corporation? Klasyfikacja i dochód z usług (Artykuł 8)
Pełne drzewo decyzyjne dla sp. z o.o., S.A. i spółek osobowych oraz scenariusz dochodu z usług (Artykuł 8).
FAQ: IBKR i spółka z Polski
Jaki podatek od dywidend USA dotyczy polskiej spółki?
Bez ważnego W-8BEN-E podatek u źródła w USA od dywidend wypłacanych zagranicznej spółce wynosi 30%. Według art. 11 ust. 2 lit. b umowy Polska–USA z 1974 r. spada do 15%. Wynosi 5% (art. 11 ust. 2 lit. a), gdy spółka bezpośrednio posiada co najmniej 10% akcji z prawem głosu amerykańskiej spółki wypłacającej dywidendę. Umowa nie ma artykułu LOB, więc na Line 14b zaznacza się „No LOB article in treaty”.
Czy IBKR wymaga W-8BEN-E?
Dla rachunków na podmiot spoza USA IBKR zwykle wymaga W-8BEN-E (lub innego dopuszczonego formularza z serii W), zanim zastosuje obniżoną stawkę przy dywidendach z USA. Brzmienie w panelu bywa ogólne („W-8”), ale dla spółki ścieżka to W-8BEN-E.
Czy spółka z Polski może obniżyć podatek u źródła w USA?
Bez ważnego W-8BEN-E podatek u źródła w USA od dywidend wypłacanych zagranicznej spółce wynosi 30%. Według art. 11 ust. 2 lit. b umowy Polska–USA z 1974 r. spada do 15%. Wynosi 5% (art. 11 ust. 2 lit. a), gdy spółka bezpośrednio posiada co najmniej 10% akcji z prawem głosu amerykańskiej spółki wypłacającej dywidendę. Umowa nie ma artykułu LOB, więc na Line 14b zaznacza się „No LOB article in treaty”.
Jak to się ma do podatków w Polsce?
To osobne warstwy: pobór w USA vs polski CIT i ewentualne mechanizmy zaliczenia podatku zagranicznego. Omów oba poziomy z doradcą.
Kiedy IBKR prosi o formularz?
Często przy zakładaniu konta albo zanim zastosuje niższą stawkę przy pierwszych większych dywidendach. Warto wgrać dokument wcześniej przez sekcję formularzy podatkowych w Client Portal.
Active czy Passive NFFE?
Spółka, której dochód to głównie dywidendy i odsetki, jest Passive NFFE. Active NFFE — gdy dochód pasywny i aktywa pasywne są poniżej 50%.
Jak długo ważny jest W-8BEN-E?
Zwykle trzy lata od daty podpisu, o ile nie zmienią się okoliczności czyniące oświadczenia nieprawdziwymi. IBKR może poprosić o odświeżenie wcześniej.
Mamy konto na fizyczną osobę — też W-8BEN-E?
Dla osób fizycznych standardem jest W-8BEN. W-8BEN-E jest dla podmiotów. Sprawdź tytuł rachunku w IBKR.
Źródła
Przewodniki dla innych krajów
Wypełnij W-8BEN-E pod IBKR w kilka minut
Przejdź przez pytania dla polskiej spółki, sprawdź rozdziały 3 i 4 oraz umowę dla dywidend, pobierz PDF do podpisu i wgraj w IBKR.
Zacznij teraz (30 USD)