W-8BEN-E dla YouTube i AdSense w Polsce: wypełnij online
Ten artykuł został utworzony z pomocą AI i nie został zweryfikowany przez redaktora. Ma charakter wyłącznie informacyjny i nie stanowi porady podatkowej, prawnej ani finansowej.
Firmy z Polski zarabiające na YouTube i AdSense często trafiają na temat podatków dopiero przy wypłatach. Jeśli kanał należy do spółki, Google zwykle wymaga formularza W-8BEN-E, a nie osobowego W-8BEN. Ten certyfikat potwierdza status podmiotu i może pomóc w zastosowaniu korzyści z umowy podatkowej, gdy spełniasz warunki. Ten praktyczny przewodnik YouTube W-8BEN-E Poland pokazuje, co naprawdę ma znaczenie i jak przygotować gotowy PDF.
Czy firmy z Polski potrzebują W-8BEN-E dla YouTube?
Tak. Jeśli wypłaty z YouTube lub AdSense trafiają do firmy zarejestrowanej w Polsce, Google zazwyczaj oczekuje W-8BEN-E. Formularz W-8BEN dotyczy osób fizycznych. Różnica jest ważna, bo W-8BEN-E zawiera klasyfikację podmiotu, status FATCA i pola roszczenia traktatowego.
Google wymaga tego dokumentu, aby prawidłowo stosować zasady potrącenia podatku w USA i potwierdzić, że odbiorca nie jest podmiotem amerykańskim. Polska ma umowę podatkową z USA, więc przy spełnieniu warunków można ubiegać się o obniżone potrącenie. Kluczowa jest spójność: dane spółki, status i narracja traktatowa muszą do siebie pasować.
- Kanał należący do firmy: zwykle W-8BEN-E.
- Kanał osoby fizycznej: zwykle W-8BEN.
- Korzyści traktatowe są możliwe, ale tylko przy poprawnej klasyfikacji i uzasadnieniu.
Wygeneruj swój W-8BEN-E dla YouTube (Polska)
Kreator prowadzi Cię krok po kroku bez zbędnego żargonu. Odpowiadasz na praktyczne pytania o firmę, system dopasowuje kolejne sekcje i od razu otrzymujesz PDF gotowy do sprawdzenia i podpisu. Nie potrzebujesz doświadczenia w podatkach USA. Generowanie formularza to jednorazowa opłata 30 USD.
Kreator W-8BEN-E (firmy)
Dla organizacji
Dla firm, funduszy, spółek zarejestrowanych poza USA.
Możesz zacząć za darmo. Płatność jest wymagana dopiero na ostatnim kroku, aby pobrać gotowy PDF.
Ładowanie...
Jak podatek USA działa przy przychodach z YouTube w Polsce
Gdy ktoś wpisuje youtube tax poland company usa, zwykle chodzi o podatek u źródła od określonych przychodów powiązanych z USA, a nie o pełne opodatkowanie polskiej spółki. Google jako płatnik musi zebrać dokumentację, aby ustalić, czy podmiot jest zagraniczny dla celów USA i czy można zastosować niższe potrącenie na podstawie umowy podatkowej. Dla firm tym dokumentem jest W-8BEN-E.
Google rozdziela te przychody: przychody YouTube Partner Program to Other Copyright Royalties, a website AdSense to Services. Sp. z o.o. zgłasza stawkę dla tantiem tylko dla przychodów YouTube od widzów z USA, a sp. z o.o. mająca wyłącznie website AdSense za pracę wykonaną w Polsce zostawia część III (wiersze 14a, 14b i 15) pustą. Przy poprawnym roszczeniu potrącenie od tych tantiem może być niższe niż stawka domyślna.
Polska i USA mają umowę o unikaniu podwójnego opodatkowania, ale wynik zawsze zależy od faktów. Płatnik patrzy na podpisany certyfikat i spójność danych, a nie na pojedyncze odpowiedzi z internetu. Jeśli nazwa podmiotu, status FATCA lub artykuł traktatu są niespójne, system może utrzymać konserwatywne potrącenie do czasu korekty.
Ta strona tłumaczy proces prostym językiem i nie obiecuje konkretnych stawek. Ostateczny wynik zależy od klasyfikacji, kwalifikacji traktatowej i praktyki płatnika.
Czy przychód z YouTube jest uznawany za royalties?
Narzędzie podatkowe Google klasyfikuje przychody YouTube Partner Program jako Other Copyright Royalties, a website AdSense jako Services. Nie zastępuje to polskich zasad księgowych. Chodzi o to, jak dany strumień jest oceniany na potrzeby potrącenia podatku u źródła w USA.
Dlaczego to ważne przy W-8BEN-E? Roszczenie traktatowe w Part III musi odpowiadać klasyfikacji przychodu. Jeżeli formularz wskazuje artykuł, który nie pasuje do sposobu kwalifikacji płatności przez Google, korzyść może nie zostać zastosowana. Sp. z o.o. mająca wyłącznie website AdSense za pracę wykonaną w Polsce zostawia część III (wiersze 14a, 14b i 15) pustą. Dlatego zapytania typu adsense w8ben e polska i w8ben e youtube polska firma tak często wracają do pytania o royalties.
Najbezpieczniej traktować formularz jako dokument spójności. Dane podmiotu, wybór kategorii Chapter 3, status FATCA i wskazanie artykułu umowy powinny tworzyć jedną logiczną historię. Lepiej unikać kopiowania gotowych szablonów bez sprawdzenia, czy pasują do Twojej sytuacji.
Najważniejszy wniosek SEO jest prosty: dla polskich spółek temat YouTube W-8BEN-E bardzo często łączy się z analizą royalties, a to wpływa na potencjalne obniżenie potrącenia.
Dlaczego YouTube / Google wymaga W-8BEN-E
Google zbiera formularze podatkowe, bo jako płatnik musi stosować zasady potrącenia zgodnie z przepisami USA. Bez ważnego formularza system zwykle przyjmuje bardziej zachowawczą ścieżkę dla kwalifikowanych płatności. W-8BEN-E pozwala ustalić, że odbiorca jest firmą spoza USA, jaką ma klasyfikację Chapter 3 oraz jaki status FATCA deklaruje.
Dla spółek nie jest to pojedyncze pole do zaznaczenia. To zestaw oświadczeń obejmujący dane podmiotu, kraj organizacji, roszczenie traktatowe i uprawnionego sygnatariusza. Google używa tych danych do compliance i logiki potrąceń.
Z perspektywy operacyjnej poprawnie złożony formularz to większa przewidywalność. Spójny certyfikat ogranicza ryzyko niepotrzebnych blokad i długich kontaktów ze wsparciem.
Kogo to dotyczy w Polsce
Ta strona jest dla firmowych odbiorców wypłat z YouTube i AdSense, przede wszystkim:
- Spółek medialnych monetyzujących kanały przez polski podmiot prawny.
- Kanałów YouTube prowadzonych przez spółkę, a nie osobę fizyczną.
- Studiów contentowych centralizujących przychody AdSense na jednym koncie firmowym.
- Agencji zarządzających kanałami, gdzie wypłata trafia do firmy agencyjnej.
Jak wypełnić W-8BEN-E jako polska firma dla YouTube
Przejdź przez ten schemat przed wysłaniem formularza w ustawieniach YouTube lub AdSense. Celem jest spójność danych prawnych, traktatowych i płatniczych.
Krok 1: wpisz pełną nazwę prawną firmy
Użyj dokładnie tej nazwy, która widnieje w dokumentach rejestrowych i profilu płatności Google. Nawet drobne rozbieżności potrafią wydłużyć weryfikację.
Krok 2: ustaw kraj inkorporacji na Polskę
Wybór kraju organizacji wpływa na analizę umowy podatkowej i powinien odpowiadać podmiotowi faktycznie otrzymującemu wypłaty.
Krok 3: wybierz status FATCA (często Active NFFE)
Dla wielu aktywnych firm operacyjnych Active NFFE jest najczęstszy, ale nie zawsze właściwy. Wybór musi odzwierciedlać realną działalność i strukturę przychodów.
Krok 4: uzupełnij roszczenie traktatowe
Przy roszczeniu korzyści wskaż odpowiedni typ przychodu i odniesienia do umowy podatkowej. Dla przychodów YouTube od widzów z USA to wiersz tantiem. Sp. z o.o. mająca wyłącznie website AdSense za pracę wykonaną w Polsce zostawia część III (wiersze 14a, 14b i 15) pustą. Nie deklaruj stawek bez uzasadnienia.
Krok 5: sprawdź sekcję LOB, jeśli wymagana
Niektóre roszczenia potrzebują oświadczenia limitation on benefits (LOB). Treść powinna być zgodna z profilem i własnością spółki.
Krok 6: podpis osoby uprawnionej
Formularz podpisuje osoba mająca prawo reprezentować spółkę. Sprawdź stanowisko, datę i finalne oświadczenia przed wysłaniem.
Najczęstsze błędy polskich firm YouTube
Problemy najczęściej wynikają z niespójnej klasyfikacji, a nie z trudnych obliczeń. Uważaj na:
- Opisanie przychodów YouTube od widzów z USA jako usług albo website AdSense jako tantiem: sp. z o.o. mająca wyłącznie website AdSense zostawia część III (wiersze 14a, 14b i 15) pustą.
- Roszczenie traktatowe, które nie pasuje do faktów podmiotu i rodzaju przychodu.
- Mieszanie profilu osobistego i firmowego w jednej konfiguracji monetyzacji.
- Wysłanie W-8BEN zamiast W-8BEN-E dla kanału należącego do spółki.
Przykład wypełnionego W-8BEN-E (Polska)
Podgląd pokazuje, jak może wyglądać gotowy certyfikat przed wysłaniem. Dzięki temu zespół finansowy lub operacyjny może wcześniej sprawdzić układ formularza i oczekiwane pola. Wygenerowany PDF będzie dopasowany do Twoich odpowiedzi i rzeczywistych danych spółki.
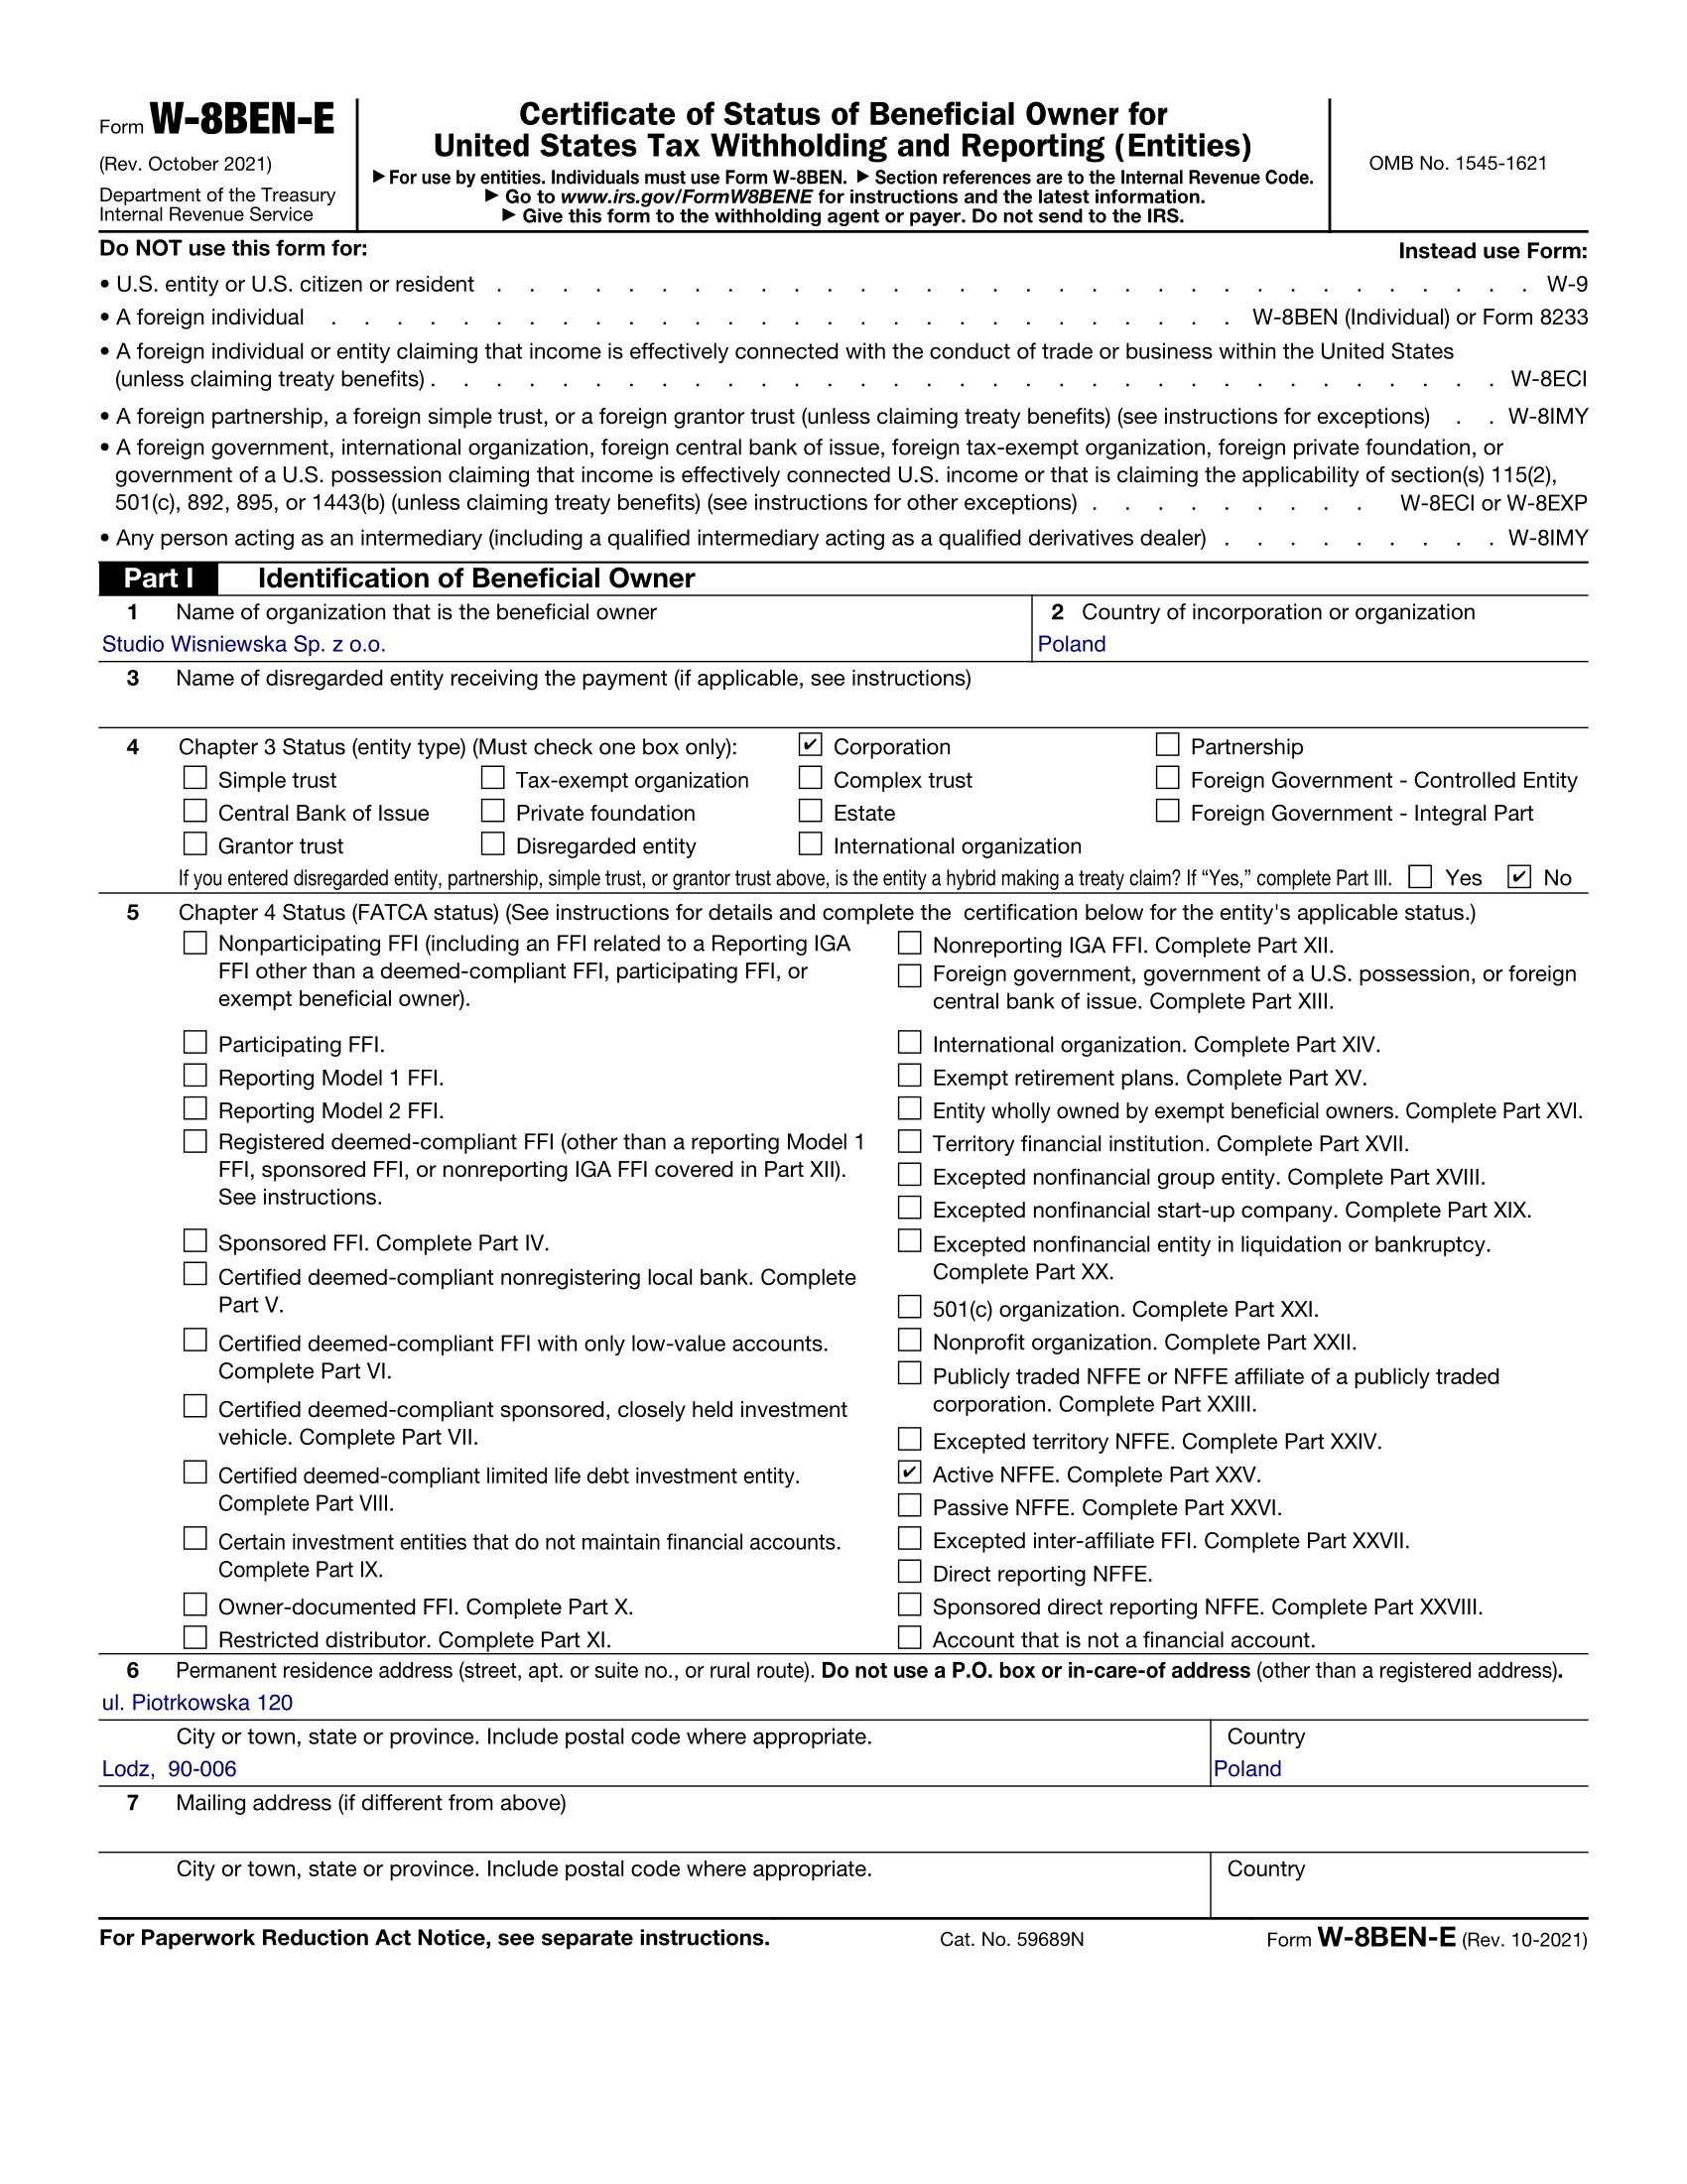
To przykład. Zawsze wysyłaj formularz z własnymi, poprawnymi danymi.
FAQ dla polskich firm na YouTube
Czy polskie spółki płacą podatek USA od dochodu z YouTube?
Tak: 10% od przychodów widzów z USA, jeśli Twoja sp. z o.o. zgłasza traktat — traktat USA–Polska umieszcza tantiemy w Article 13(2), przy 10%. Bez roszczenia jest to 30%. Polski traktat nie ma artykułu limitation-on-benefits, więc nie ma testu LOB do przejścia. Przychody widzów spoza USA nie są potrącane.
Czy dochód AdSense to tantiemy?
Google mówi, że nie: website AdSense to Services w jego narzędziu podatkowym, a przychody YouTube Partner Program to Other Copyright Royalties. Dlatego sp. z o.o. zgłasza Article 13(2), 10% tylko dla przychodów YouTube od widzów z USA. AdSense z jej stron to dochód z usług za pracę wykonaną w Polsce i nie jest potrącany po zatwierdzeniu informacji podatkowych, a sp. z o.o. mająca tylko ten przychód zostawia część III (wiersze 14a, 14b i 15) pustą.
Czy potrzebuję W-8BEN-E czy W-8BEN?
Odbiorcy będący spółką używają zwykle W-8BEN-E. Osoby płacone we własnym imieniu używają zwykle W-8BEN. Jeśli kanał należy do spółki, oczekiwaną ścieżką jest zwykle W-8BEN-E.
Jak to się ma do podatków w Polsce?
W-8BEN-E obsługuje dokumentację potrącenia wobec płatnika z USA. Polskie sprawozdawczość i rozliczenie pozostają osobnymi obowiązkami według prawa miejscowego. Większość spółek prowadzi oba tory równolegle przy wsparciu księgowości.
Powiązane strony
Potrzebujesz szerszego kontekstu lub ogólnego procesu przed wersją dla Polski?
Wypełnij swój W-8BEN-E dla YouTube w Polsce
Przejdź przez prowadzone pytania, wygeneruj gotowy PDF do podpisu i złóż formularz pewniej. To praktyczne rozwiązanie dla firm, które chcą ograniczyć błędy i usprawnić wypłaty.
Zacznij teraz ($30)