W-8BEN-E dla polskiej spółki sprzedającej na Amazon.com
Ten artykuł został utworzony z pomocą AI i nie został zweryfikowany przez redaktora. Ma charakter wyłącznie informacyjny i nie stanowi porady podatkowej, prawnej ani finansowej.
Sp. z o.o. sprzedająca na Amazon.com wypełnia amerykański wywiad podatkowy jako zagraniczna Corporation. Polska pułapka to numer artykułu: zyski przedsiębiorstw to Article 8, na Line 15 tylko gdy Amazon pyta, a limitation on benefits w umowie nie ma.
Trzy polskie wpisy, które łatwo pomylić
- Line 4: Corporation dla sp. z o.o. Spółka akcyjna jest Corporation, bo jest per se.
- Line 9b: dziesięciocyfrowy NIP. REGON i KRS nie są numerami podatkowymi.
- Part III (Line 14a, 14b i 15) przy sprzedaży towarów wysłanych spoza USA zostaje pusta. Ta sprzedaż nie jest FDAP, więc roszczenie z umowy nie jest potrzebne. Article 7 w tej umowie to nieruchomości. Article 8(1) to zyski przedsiębiorstwa. 0% według Article 8(1) dotyczy tylko zysku, który nie jest przypisany stałemu zakładowi w USA.
Wywiad jest tym zgłoszeniem
Tax Information Interview tworzy W-8 i podpisuje je elektronicznie. Podpisany PDF wolno wgrać lub wysłać tylko wtedy, gdy Amazon o to poprosi. Ważny W-8 trzyma spółkę z dala od 1099-K. Bez niego Amazon zawiesza uprawnienia do sprzedaży, dopóki Tax Information Interview nie zostanie ukończony. Sprzedaż produktów nie podlega amerykańskiemu podatkowi u źródła w żadnym z tych przypadków. Ważny do 31 grudnia trzeciego roku, potem Amazon pyta ponownie. Status: Provided and Pending Validation. Nasz PDF wymienia pola. Zobacz stronę Amazon o W-8BEN-E.
Wiersze dla spółki z o.o.
Odpis KRS podaje firmę. Numery artykułów poniżej idą za umową z 1974 roku, czyli tą obowiązującą. Umowa z 2013 roku nie weszła w życie.
| Line | Wpis polski |
|---|---|
| Line 1 | Firma z KRS, litery łacińskie, łącznie z "sp. z o.o." albo "spółka akcyjna". |
| Line 4 | Corporation dla sp. z o.o. Wspólnicy nie odpowiadają majątkiem osobistym. Spółka akcyjna (S.A.) jest zawsze Corporation: Polska, Spółka Akcyjna, jest per se pod Treas. Reg. §301.7701-2(b)(8). |
| Line 5 | Active NFFE, gdy spółka handluje, a dochód pasywny zostaje poniżej połowy. Holding, który tylko trzyma udziały, to Passive NFFE. |
| Line 9b | NIP, dziesięć cyfr, nadany spółce. Nie REGON, nie numer KRS, nie PESEL członka zarządu. |
| Line 14a | Poland, jeśli spółka ma rezydencję w Polsce i powołuje się na umowę. |
| Line 14b | Tylko gdy spółka powołuje się na umowę, na przykład przy amerykańskich tantiemach. Umowa nie zawiera postanowienia limitation on benefits. Zaznacza się zdanie "no limitation on benefits". Numeru artykułu się nie wymyśla. W polskich notatkach to brak klauzuli LOB. Przy samej sprzedaży towarów cała Part III zostaje pusta. |
| Line 15 | Pusta przy sprzedaży towarów wysłanych spoza USA: roszczenie nie jest potrzebne. Jeśli wywiad Amazon mimo to wymaga artykułu umowy, wpisuje się Article 8(1), 0%, business profits, i tylko dla zysku, który nie jest przypisany stałemu zakładowi w USA. Nigdy Article 7: to dochód z nieruchomości. |
sp. z o.o., S.A. i spółki osobowe
Ograniczona odpowiedzialność wskazuje Corporation. Polska spółka osobowa nie składa tego certyfikatu.
- sp. z o.o.. Corporation. To typowy sprzedawca na Amazon. Firma zachowuje końcówkę "sp. z o.o.".
- spółka akcyjna (S.A.). Zawsze Corporation. Jest na liście per se dla Polski.
- sp. j., sp. k., spółka partnerska. Partnership. Instrukcja IRS do Form W-8BEN-E mówi, że zagraniczna partnership składa Form W-8IMY, nie W-8BEN-E. https://www.irs.gov/instructions/iw8bene
Jednoosobowa działalność gospodarcza to osoba fizyczna. Formularz to W-8BEN. Prowadzi Pan/Pani jednoosobową działalność? Formularz to W-8BEN
NIP, REGON, KRS, PESEL
REGON
Numer statystyczny, dziewięć albo czternaście cyfr. To nie jest zagraniczny TIN.
KRS
Numer w rejestrze sądowym. Przydaje się, żeby wykazać, że spółka istnieje. Na Line 9b go nie ma.
PESEL
Jedenaście cyfr osoby fizycznej. PESEL członka zarządu nie jest NIP spółki.
Article 7
W tej umowie Article 7 to nieruchomości. Zyski przedsiębiorstw to Article 8. Przepisanie "Article 7" ze strony niemieckiej albo francuskiej jest tym błędem.
Zapas fulfilment i Article 6(3)
Polskie wyłączenia stałego zakładu siedzą w Article 6, nie w Article 5. Article 6(3)(a) i (b) stanowią, że używanie placówek wyłącznie do składowania, wystawiania albo wydawania towarów oraz utrzymywanie zapasu wyłącznie w celu składowania, wystawiania albo wydania samo przez się nie tworzy stałego zakładu.
Gdańska pracownia biżuterii może na tym brzmieniu złożyć bursztyn w amerykańskich centrach Amazon. Wyjątek kończy się, gdy spółka prowadzi własny magazyn w Stanach Zjednoczonych, wysyła tam pracowników albo daje komuś umocowanie do zawierania umów. Takie fakty mogą być stałym zakładem. Article 8 pozwala wtedy opodatkować w USA zyski temu zakładowi przypisane.
Umowa Polska–USA z 2013 roku nie obowiązuje. Nie cytuje się jej numerów artykułów. Przy sprzedaży towarów Part III (Line 14a, 14b i 15) zostaje pusta. Jeśli wywiad Amazon mimo to wymaga artykułu umowy, na Line 15 jest to Article 8(1), 0%. Magazyn używany tylko do składowania, wystawiania albo wydania nie jest stałym zakładem. 0% według Article 8(1) dotyczy tylko zysku, który nie jest przypisany stałemu zakładowi w USA. Zysk, który USA mogą opodatkować przez ten zakład, nie jest stawką 0%. Sam magazyn Amazon nie jest biurem spółki.
CIT w Polsce
Zysk z Amazon.com polskiej spółki będącej rezydentem wchodzi do zeznania CIT. Stawka podstawowa to 19%. Mały podatnik, który spełnia warunki ustawowe, może stosować 9% od podstawy kwalifikowanej. Progi stoją na podatki.gov.pl i bywają zmieniane, więc przed przyjęciem 9% czyta się bieżącą stronę.
W-8 nie zdejmuje tego polskiego podatku. Prowizje od amerykańskiej spółki Amazon to import usług. Miejsce świadczenia wynika z art. 28b ustawy o VAT, a spółka nalicza VAT samodzielnie na podstawie art. 17 ust. 1 pkt 4. Zeznanie CIT składa się w urzędzie skarbowym i obejmuje marżę z Amazon.com także wtedy, gdy amerykański pobór wyniósł zero. Zerowy pobór w USA nie zwalnia z polskiego CIT ani z VAT od importu usług. Deklarację VAT z importu usług składa się w tym samym okresie.
Bursztyn Studio sp. z o.o., Gdańsk
Bursztyn Studio sp. z o.o. oprawia bursztyn w srebro. Start był na Amazon.pl, z własną wysyłką, potem spółka włączyła FBA dla Amazon.com i wysłała tacki do amerykańskich centrów fulfilment. Pracownia i wszyscy pracownicy zostają w Gdańsku. Żaden pełnomocnik nie zawiera umów w Stanach Zjednoczonych.
Tomasz Wójcik, prezes, zaznaczył Corporation, wpisał NIP 5832147696 i zostawił pustą całą Part III, czyli Line 14a, 14b i 15, bo sprzedaż towarów nie jest FDAP ze źródła w USA. Brak klauzuli LOB (no limitation on benefits) zaznaczyłby dopiero przy roszczeniu z umowy. Nie napisał Article 7. Wywiad nie wymagał artykułu umowy, więc Part III została pusta, bez Article 8(1) przy 0%. Amazon przechowuje wywiad. PDF na tej stronie powtarza odpowiedzi na wypadek, gdy Amazon poprosi o podpisany dokument.
Article 6(3)(a) i (b) tłumaczą, dlaczego amerykańskie tacki nie są stałym zakładem: leżą tam, żeby je składować i wydać, nic ponadto. Zysk deklaruje się w Polsce. Przy stawce podstawowej jest to 19% CIT. Stawka 9% wchodzi tylko wtedy, gdy spółka jest małym podatnikiem według aktualnych reguł na podatki.gov.pl. Pracownia, adres i NIP w próbce są zmyślone.
Próbka: Bursztyn Studio sp. z o.o.
Line 9b to zmyślony NIP. Part III (Line 14a, 14b i 15) przy sprzedaży towarów zostaje pusta. 0% według Article 8(1) dotyczy tylko zysku, który nie jest przypisany stałemu zakładowi w USA.
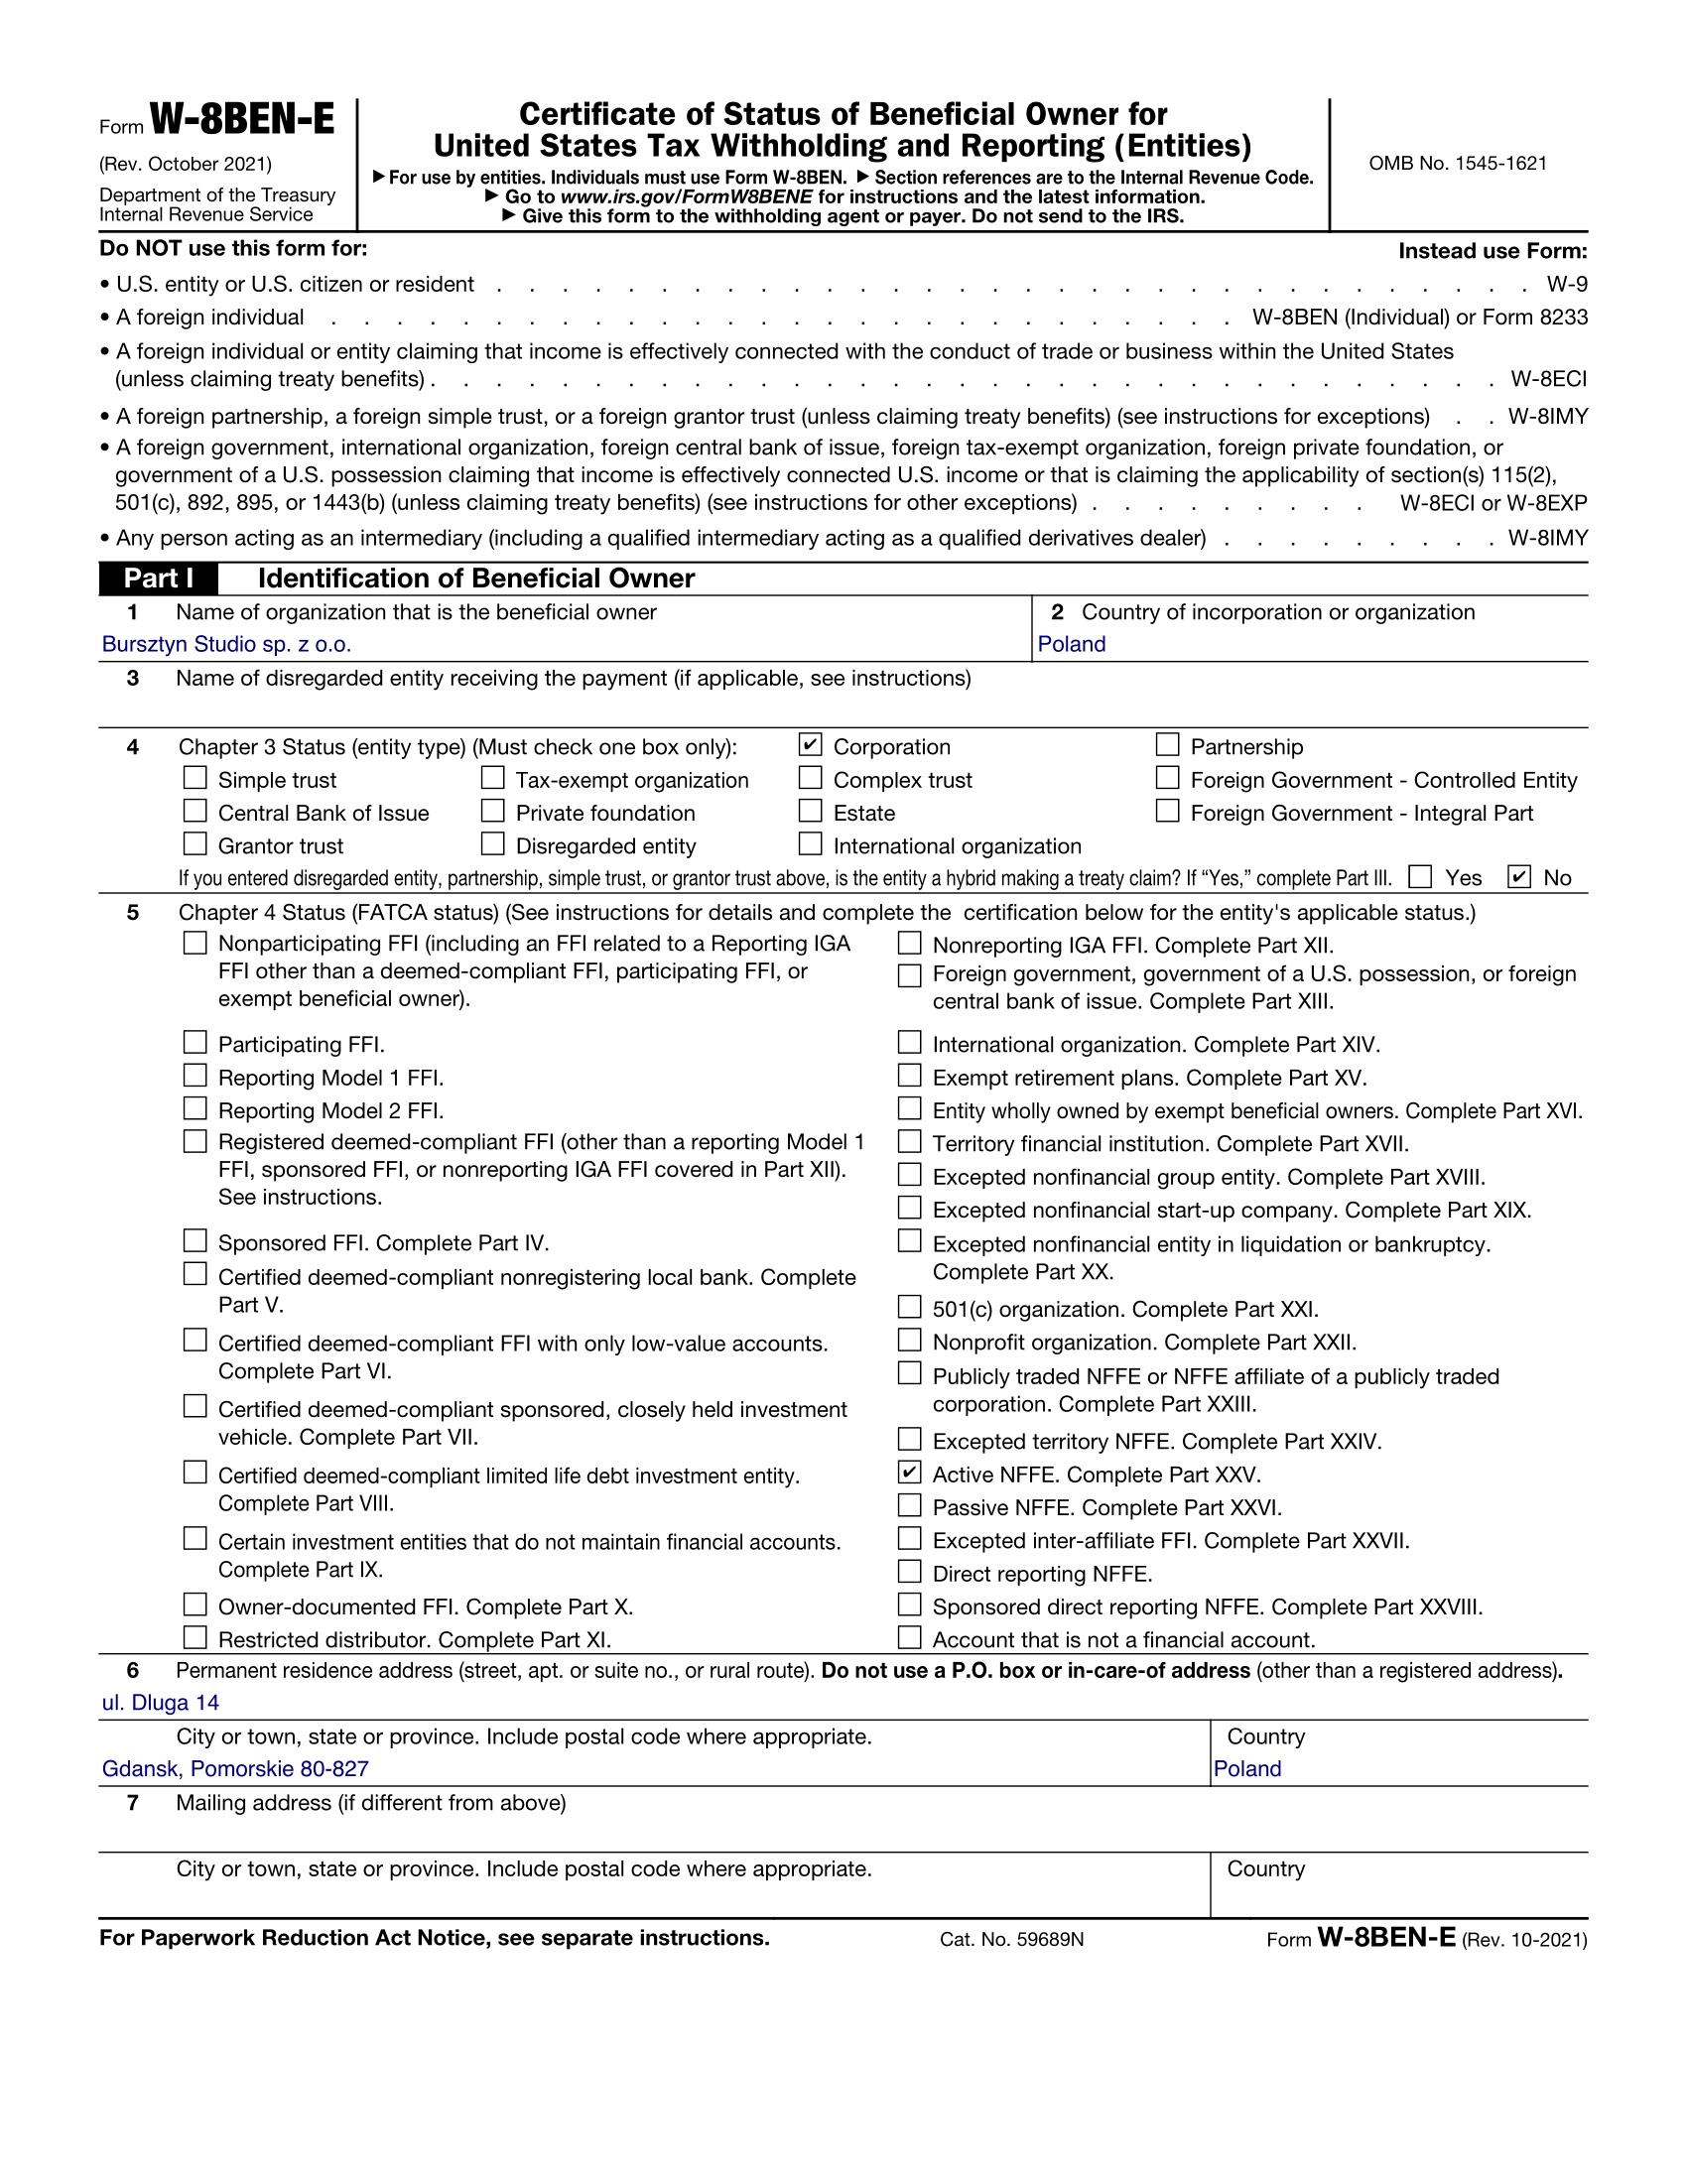
Tylko przykład. Bursztyn Studio sp. z o.o., Gdańsk, jest zmyślone.
Article 8, NIP, brak klauzuli LOB
Złóż polskie W-8BEN-EDla organizacji
Dla firm, funduszy, spółek zarejestrowanych poza USA.
Możesz zacząć za darmo. Płatność jest wymagana dopiero na ostatnim kroku, aby pobrać gotowy PDF.
Ładowanie...
Pytania polskich spółek
Dlaczego zyski przedsiębiorstw to Article 8, a nie Article 7?
W obowiązującej umowie Polska–USA zyski przedsiębiorstw to Article 8. Article 7 tej umowy dotyczy dochodu z nieruchomości. Sprzedawca towarów bez stałego zakładu w USA zostawia Part III (Line 14a, 14b i 15) pustą; Article 8(1) przy 0% wpisuje się na Line 15 tylko wtedy, gdy wywiad Amazon wymaga artykułu umowy. 0% według Article 8(1) dotyczy tylko zysku, który nie jest przypisany stałemu zakładowi w USA. Umowa z 2013 roku, która część tego przenumerowuje, nie weszła w życie.
Co zaznaczyć przy limitation on benefits?
Gdy spółka powołuje się na umowę, zaznacza zdanie, że umowa nie zawiera postanowienia limitation on benefits, czyli no limitation on benefits. Przy samej sprzedaży towarów cała Part III (Line 14a, 14b i 15) zostaje pusta. Nie ma artykułu do cytowania. Polskie notatki nazywają to brak klauzuli LOB. Nie pożycza się Article 28 z umowy niemieckiej ani Article 23 z umowy brytyjskiej.
Czy FBA oznacza, że spółka potrzebuje EIN?
Nie. Line 8 zostaje pusta bez amerykańskiego biura, pracowników albo zależnego agenta. Line 9b to NIP. Kartony w budynku Amazon nie są powodem, żeby występować o amerykański numer identyfikacyjny pracodawcy.
Sprzedajemy już na Amazon.pl. Czy wywiad amerykański jest osobny?
Tak. Polska witryna nie kończy amerykańskiego raportowania dochodu. Sprzedaż na Amazon.com i tak przechodzi przez Tax Information Interview, które buduje W-8 i podpisuje je elektronicznie.
Jesteśmy spółką komandytową. Ten sam formularz?
Nie. Spółka komandytowa jest tu partnership. Instrukcja IRS do Form W-8BEN-E kieruje zagraniczną partnership na Form W-8IMY. Wspólnicy składają własne certyfikaty. https://www.irs.gov/instructions/iw8bene
Źródła
Sprawdzono: 7 października 2026