AdSense W-8BEN-E dla firm medialnych — $30, PDF krok po kroku
Ten artykuł został utworzony z pomocą AI i nie został zweryfikowany przez redaktora. Ma charakter wyłącznie informacyjny i nie stanowi porady podatkowej, prawnej ani finansowej.
Google AdSense płaci zagranicznym wydawcom, gdy reklamy displayowe pojawiają się na stronach, blogach i w aplikacjach zarejestrowanych na spółkę — a nie na samodzielnego blogera, który rozlicza się we własnym imieniu. Gdy odbiorcą jest zagraniczna osoba prawna, sekcja informacji podatkowych Google zwykle prosi o IRS Form W-8BEN-E (Certificate of Status of Beneficial Owner for United States Tax Withholding and Reporting (Entity)).
Ten certyfikat mówi Google, kim jest podmiot, gdzie jest zorganizowany i jak stosuje się raportowanie FATCA. Przy AdSense witryny ma udowodnić, że spółka jest zagraniczna: Google klasyfikuje ten dochód jako Services, więc przy zatwierdzonych danych podatkowych nic nie jest potrącane. Roszczenie traktatowe ma znaczenie tylko wtedy, gdy spółka zarabia także na tantiemach YouTube lub Google Play.
Ta strona jest dla firm medialnych i wydawniczych, sieci blogów, portali informacyjnych, wydawców aplikacji AdMob i holdingów z wieloma witrynami, które szukały AdSense W-8BEN-E, Google AdSense tax form company, media company AdSense tax, publisher W-8BEN-E, AdSense foreign company tax lub AdMob W-8BEN-E. Nie jest dla samodzielnych blogerów (zobacz naszą stronę indywidualnego W-8BEN) ani dla podmiotów kanałów YouTube (zobacz naszą stronę YouTube W-8BEN-E).
Dostajesz krótką odpowiedź, prowadzony kreator blisko góry, kontekst potrącenia bez fałszywych gwarancji, typowe błędy, które zespoły powtarzają, oraz FAQ zgodne z widocznymi pytaniami dla schematu.
Wyniki zależą od Twoich faktów i geografii widowni. Stawki traktatowe mogą się zmieniać — sprawdź je w aktualnych tabelach traktatów IRS. Przy strukturach z wieloma podmiotami lub dużych strukturach skonsultuj się z wykwalifikowanym doradcą podatkowym.
 Obraz wygenerowany przez AI
Czy firma-wydawca AdSense potrzebuje W-8BEN-E?
Tak — w większości przypadków, gdy Google AdSense lub AdMob płaci zagranicznej spółce lub innemu podmiotowi, a nie pojedynczemu blogerowi we własnym imieniu. Firmy medialne, sieci blogów i korporacyjne konta AdSense, które otrzymują wypłaty na nazwę osoby prawnej, zwykle wypełniają W-8BEN-E, aby Google udokumentował status zagraniczny, pozycje Chapter 3 dotyczące potrąceń (gdy ma to zastosowanie) oraz kategorie Chapter 4 (FATCA) raportowania.
Indywidualni wydawcy i jednoosobowe działalności jako osoby fizyczne zwykle używają Form W-8BEN. Podział dotyczy warstwy prawnej odbiorcy środków i wpisu w profilu podatkowym Google Publisher — nie „subiektywnej wielkości” redakcji.
Sekcja podatkowa AdSense prosi o certyfikację podmiotu dla zagranicznych firm. Jeśli profil odbiorcy, rozliczenia bankowe i dokumenty rejestracyjne wskazują na podmiot spoza USA, traktuj AdSense W-8BEN-E jako domyślną ścieżkę, dopóki wykwalifikowany specjalista nie wskaże innej formy dla Twoich faktów.
- Konta AdSense stron i blogów, gdzie wypłaty trafiają na zagraniczną korporację, spółkę lub inny podmiot — a nie osobisty profil wydawcy — zwykle składają W-8BEN-E.
- Wydawcy AdMob z przychodem z reklam in-app na poziomie firmy, gdy profil płatności Google wskazuje zagraniczną osobę prawną, dopasowują typ certyfikatu do tego podmiotu.
- Sieci blogów i portale treści konsolidujące przychód reklamowy pod jednym korporacyjnym odbiorcą zwykle certyfikują raz na poziomie podmiotu otrzymującego płatności Google Publisher.
- Płatności Google Publisher i przepływ podatkowy AdSense oczekują W-8BEN-E, gdy beneficial owner przychodu z reklam displayowych to organizacja zagraniczna, a nie osoba fizyczna.
Wygeneruj W-8BEN-E dla AdSense (krok po kroku)
Nie musisz zapamiętywać instrukcji IRS ani zgadywać, które pole Chapter 4 (FATCA) dotyczy wydawnictwa. Kreator W8GetEasy zadaje pytania prostym językiem, pokazuje sekcje istotne dla Twojego podmiotu i tworzy wypełniony PDF W-8BEN-E. Narzędzie podatkowe Google zadaje te same pytania i generuje własny formularz z Twoich odpowiedzi, więc PDF służy jako odniesienie wiersz po wierszu i jako zapis.
Przebieg obejmuje dane spółki, kraj utworzenia, klasyfikację Chapter 3, status FATCA Chapter 4, roszczenia traktatowe dotyczące tantiem YouTube lub Google Play, jeśli Twoja spółka też je uzyskuje, oraz podpis. Wygenerowanie formularza to jednorazowa płatność $30, łącznie z PDF do pobrania.
Odpowiadasz za poprawność: kreator formatuje Twoje odpowiedzi, ale Twoje poświadczenia muszą zgadzać się z dokumentami założycielskimi, profilem odbiorcy w Google Publisher i tym, jak faktycznie zarabiasz na reklamach.
Kreator W-8BEN-E (firmy)
Dla organizacji
Dla firm, funduszy, spółek zarejestrowanych poza USA.
Możesz zacząć za darmo. Płatność jest wymagana dopiero na ostatnim kroku, aby pobrać gotowy PDF.
Ładowanie...
Czym jest formularz W-8BEN-E dla firm wydawniczych AdSense?
Formularz W-8BEN-E to certyfikat IRS, który zagraniczne podmioty składają amerykańskim podmiotom potrącającym i płatnikom. Wskazuje, kim jest beneficial owner, gdzie podmiot jest zorganizowany i jak należy go traktować przy potrąceniu Chapter 3 od niektórych płatności ze źródła amerykańskiego.
Zawiera też status Chapter 4 (FATCA), aby płatnicy spełniali zasady sprawozdawczości. Google działa jako amerykański podmiot potrącający dla AdSense i AdMob: musi udokumentować, czy odbiorcy są osobami amerykańskimi czy zagranicznymi i jaka stawka obowiązuje, zanim pieniądze ruszą w objętych sytuacjach.
Google klasyfikuje AdSense witryny jako "Services or other business income". YouTube i Google Play są wypłacane jako Other Copyright Royalties. Dla spółki, która prowadzi witryny poza USA, ten dochód nie ma źródła amerykańskiego, więc po zatwierdzeniu danych podatkowych Google nie potrąca od niego podatku USA. W-8BEN-E i tak jest wymagany: Google musi mieć dowód, że odbiorca jest podmiotem zagranicznym.
W-8BEN-E nie jest rejestracją działalności i nie zastępuje lokalnych zeznań CIT. To certyfikat potrącenia, który domyka związek między Twoim profilem Google Publisher, odpowiedziami w narzędziu podatkowym Google i tym, jak Google klasyfikuje płatności.
Kto musi złożyć W-8BEN-E dla AdSense?
Jeśli AdSense lub AdMob płaci zagranicznej osobie prawnej, a przepływ podatkowy Google prosi o certyfikat podmiotu, zwykle jesteś w świecie W-8BEN-E. Typowe profile:
- Firmy medialne i wydawnicze prowadzące strony z treścią monetyzowane przez korporacyjne konta AdSense.
- Sieci blogów i portale treści otrzymujące wypłaty za reklamy displayowe na nazwę firmy.
- Serwisy informacyjne i firmy niszowe monetyzujące właściwości redakcyjne przez Google AdSense na poziomie podmiotu.
- Wydawcy aplikacji korzystający z AdMob (in-app AdSense Google), gdy płatności rozliczają się na konto zagranicznej spółki deweloperskiej.
- Spółki holdingowe konsolidujące przychód reklamowy z wielu witryn pod jednym odbiorcą prawnym w dokumentacji Google Publisher.
- Zagraniczne podmioty (Sp. z o.o., GmbH, LTD, LLC, BV, SARL itd.) z przychodem AdSense wpłacanym na konto firmowe.
Przykład z praktyki: nowa spółka zależna nie miała zatwierdzonych danych podatkowych
Świętokrzyska Grupa Medialna Sp. z o.o. prowadzi grupę polskich witryn treściowych monetyzowanych przez jedno konto Google AdSense, z zatwierdzonymi danymi podatkowymi USA w dokumentacji. W 2025 roku grupa przeniosła trzy witryny o mniejszym ruchu do nowej spółki zależnej, Świętokrzyska Grupa Regionalna Sp. z o.o., z własnym profilem płatności AdSense.
Google nie przenosi danych podatkowych spółki dominującej na nową osobę prawną. Dopóki spółka zależna nie złożyła własnego W-8BEN-E w narzędziu podatkowym, Google nie miał dowodu, że jest podmiotem zagranicznym, i mógł potrącać według stawek domyślnych. Agnieszka Kowalczyk, dyrektor finansowa grupy, zauważyła lukę przy pierwszej wypłacie spółki zależnej, złożyła formularz z affidavit of unchanged status i wystąpiła o zwrot przed 31 grudnia tego samego roku.
- Spółka dominująca: bez zmiany — jej zatwierdzone dane podatkowe pozostały ważne.
- Spółka zależna: potrącenie domyślne, dopóki nie zatwierdzono jej własnych danych podatkowych; kwoty potrącone w tym samym roku kalendarzowym zwrócono po affidavit of unchanged status.
Brak potrącenia USA nie oznacza, że dochód z AdSense jest wolny od podatku w Polsce
AdSense witryny uzyskiwany przez polską spółkę bez działalności w USA nie ma źródła amerykańskiego, więc Google nie potrąca podatku USA po zatwierdzeniu danych podatkowych. Świętokrzyska Grupa Medialna Sp. z o.o. i tak ujmuje dochód w zysku w zeznaniu CIT składanym do właściwego urzędu skarbowego, jak każdy inny przychód.
Ponieważ podatek USA nie jest potrącany, nie ma czego zaliczyć na poczet polskiego CIT. Ulga z tytułu podwójnego opodatkowania ma znaczenie tylko dla dochodu, od którego Google potrąca — na przykład tantiem YouTube lub Google Play spółki z grupy mającej siedzibę w kraju, którego stawka traktatowa jest wyższa niż 0%.
- Wykazuj dochód z AdSense w zysku spółki na potrzeby CIT.
- Zachowaj status zatwierdzonych danych podatkowych i PDF wygenerowany przez Google wraz z dokumentacją.
- Każda nowa spółka grupy z własnym profilem płatności AdSense składa własny W-8BEN-E.
Czy Google potrąca podatek od przychodu AdSense firm zagranicznych?
Google potrąca podatek USA tylko od dochodu ze źródła amerykańskiego, a jego narzędzie podatkowe dzieli płatności na rodzaje dochodu. AdSense witryny to "Services or other business income". YouTube Partner Program i Google Play to "Other Copyright Royalties". Services są przypisane do miejsca świadczenia, więc wydawnictwo, które prowadzi witryny poza USA, nie ma dochodu AdSense ze źródła amerykańskiego — przy zatwierdzonych danych podatkowych Google nic z niego nie potrąca.
Obraz zmienia się w dwóch przypadkach. Po pierwsze brakujące lub nieważne dane podatkowe: Google może wtedy zastosować potrącenie Chapter 3 w wysokości 30% albo backup withholding w wysokości 24%. Po drugie działalność w USA — personel lub sprzęt w USA biorący udział w uzyskiwaniu przychodu — sprawia, że ta część dochodu ma źródło amerykańskie.
Jeśli ta sama spółka zarabia także na YouTube lub Google Play, te płatności są tantiemami: Google potrąca stawkę tantiem z traktatu Twojej spółki tylko od udziału użytkowników z USA, na przykład 0% na podstawie traktatu USA–Wielka Brytania lub USA–Niemcy i 10% na podstawie traktatu USA–Polska.
- AdSense witryny przy zatwierdzonych danych podatkowych i bez działalności w USA: brak potrącenia USA.
- Brak danych podatkowych albo dane odrzucone: Google może potrącić 30% (Chapter 3) albo 24% (backup withholding).
- Przychody YouTube lub Google Play tej samej spółki: tantiemy, potrącane według stawki tantiem z Twojego traktatu tylko od udziału użytkowników z USA.
- Google odświeża dane podatkowe co najmniej co 3 lata oraz zawsze, gdy zmienia się nazwa prawna, adres, klasyfikacja albo pozycja traktatowa.
Jak wypełnić W-8BEN-E dla AdSense
Użyj tej kolejności jako checklisty zanim odpowiecie na te same pytania dla AdSense lub AdMob w narzędziu podatkowym Google. Finanse i ops utrzymują spójną narrację między profilem odbiorcy Google Publisher, bankowym KYC a PDF.
Potwierdź status podmiotu na koncie AdSense
Zanim otworzysz PDF IRS, sprawdź, czy konto Google AdSense lub AdMob jest ustawione jako odbiorca firmowy — nie jako osobisty profil wydawcy. Jeśli umowy, faktury i KYC banku wskazują na zagraniczną osobę prawną, zwykle potrzebujesz W-8BEN-E. Solo blogerzy rozliczeni we własnym imieniu na koncie osobistym zwykle używają W-8BEN. Jeśli typ odbiorcy w profilu płatności Google nie zgadza się z typem formularza, narzędzie podatkowe Google kieruje zgłoszenie do przeglądu albo je odrzuca, a potrącenie domyślne może obowiązywać, dopóki informacje podatkowe nie zostaną zatwierdzone.
Nazwa prawna i kraj zgodne z profilem odbiorcy AdSense
Wpisz dokładną nazwę prawną podmiotu, adres korespondencyjny i zagraniczne identyfikatory podatkowe zgodnie z dokumentami rejestracyjnymi, profilem płatności Google Publisher i bankiem. Wybierz jurysdykcję utworzenia podmiotu — to kotwiczy dostępność traktatu i potwierdza certyfikację jako podmiot zagraniczny, a nie krajową korporację USA. Po reorganizacji lub zebraniu witryn pod nowego rodzica dopasuj formularz do aktualnego odbiorcy oczekiwanego przez Google, a nie do starej „półki”, która już nie otrzymuje wypłat.
Klasyfikacja podmiotu Chapter 3
Wybierz status Chapter 3 odzwierciedlający dokumenty rejestracyjne — korporacja, spółka, disregarded entity traktowane jako własność osoby zagranicznej, rząd, bank centralny lub inna wymieniona kategoria. Wybór napęduje reguły potrącenia i dostępne pola traktatowe. Wybierz status zgodny z dokumentami założycielskimi: Google sprawdza odpowiedzi w swoim narzędziu podatkowym względem profilu płatności i może poprosić o dokumenty potwierdzające, gdy się nie zgadzają.
Status FATCA Chapter 4
Zadeklaruj kategorię FATCA odzwierciedlającą rzeczywiste operacje — active NFFE, passive NFFE, participating FFI, exempt beneficial owner lub inną właściwą ścieżkę. Chapter 4 dotyczy raportowania informacyjnego; musi harmonizować z typem Chapter 3. Sprzeczności między „active NFFE” a pasywnymi faktami przychodu reklamowego często uruchamiają ręczną weryfikację kont Google Publisher, zwłaszcza gdy finanse etykietują wszystko jako „usługi medialne”, a formularz opowiada inną historię FATCA.
Roszczenie traktatowe: tylko tam, gdzie coś zmienia
Przy AdSense witryny roszczenie traktatowe nic nie zmienia: dochód nie ma źródła amerykańskiego, gdy praca odbywa się poza USA. Roszczenie Services złóż tylko wtedy, gdy spółka ma działalność w USA. Jeśli spółka zarabia także tantiemy z YouTube lub Google Play, zgłoś dla nich artykuł o tantiemach. W większości traktatów jest to Article 12. Polska i Portugalia stosują Article 13(2). Niderlandy i Luksemburg stosują Article 13(1). Korea, Izrael i Cypr stosują Article 14. Poświadcz test limitation-on-benefits tylko wtedy, gdy traktat go zawiera. Konwencja z 1974 r. z Polską nie ma artykułu LOB, więc oznaczenie na formularzu to "No LOB article in treaty".
Złóż dane w narzędziu podatkowym Google i sprawdź PDF
W AdSense przejdź do Payments › Payments info › Manage settings › United States tax info › Manage tax info. Odpowiedz na pytania tymi samymi danymi co na przygotowanym W-8BEN-E; Google wygeneruje wtedy własny PDF formularza do sprawdzenia. Status pokazuje "In review" przez maksymalnie 7 dni roboczych, a potem "Approved" albo "Declined". Nazwa prawna musi dokładnie zgadzać się z profilem płatności, inaczej formularz zostaje w weryfikacji.
Typowe błędy przy W-8BEN-E dla AdSense
Te błędy pojawiają się często, bo formularz jest długi, a narzędzie podatkowe Google ściska pytania podatkowe w krótkie podpowiedzi. Wczesna korekta utrzymuje formularz poza weryfikacją, a wypłaty w terminie.
- Użycie W-8BEN zamiast W-8BEN-E, gdy konto AdSense należy do firmy — zły typ formularza hamuje weryfikację, bo automat porównuje typ odbiorcy z certyfikatem.
- Niezgodna nazwa odbiorcy między W-8BEN-E, profilem podatkowym AdSense a KYC banku — finanse widzą to przy rebrandingu witryn bez aktualizacji formularzy.
- Zgłaszanie artykułu o tantiemach dla zwykłej reklamy na witrynie. Google klasyfikuje ten dochód jako Services. Artykułu o tantiemach używaj tylko dla przychodów YouTube lub Google Play.
- Pozostawienie danych podatkowych niezłożonych albo odrzuconych. Google nie ma wtedy dowodu, że spółka jest zagraniczna, i może potrącić 30% (Chapter 3) albo 24% (backup withholding). Problemem jest brak dokumentacji, a nie brak roszczenia traktatowego.
- Przestarzałe formularze z podpis sprzed lat przy zmianie nazwy, statusu FATCA, właścicielstwa lub struktury odbiorcy — liczy się ważność według IRS i prośby Google o odświeżenie.
- Mylenie AdSense witryny z AdSense for YouTube. Google traktuje pierwsze jako Services, a drugie jako tantiemy. Złóż dane podatkowe w narzędziu podatkowym konta, które faktycznie płaci spółce.
Wzór: W-8BEN-E Northfield Media Holdings Ltd dla AdSense
Na wzorze jest Northfield Media Holdings Ltd z Wielkiej Brytanii: numer spółki w wierszu 9b, a część III jest pusta.
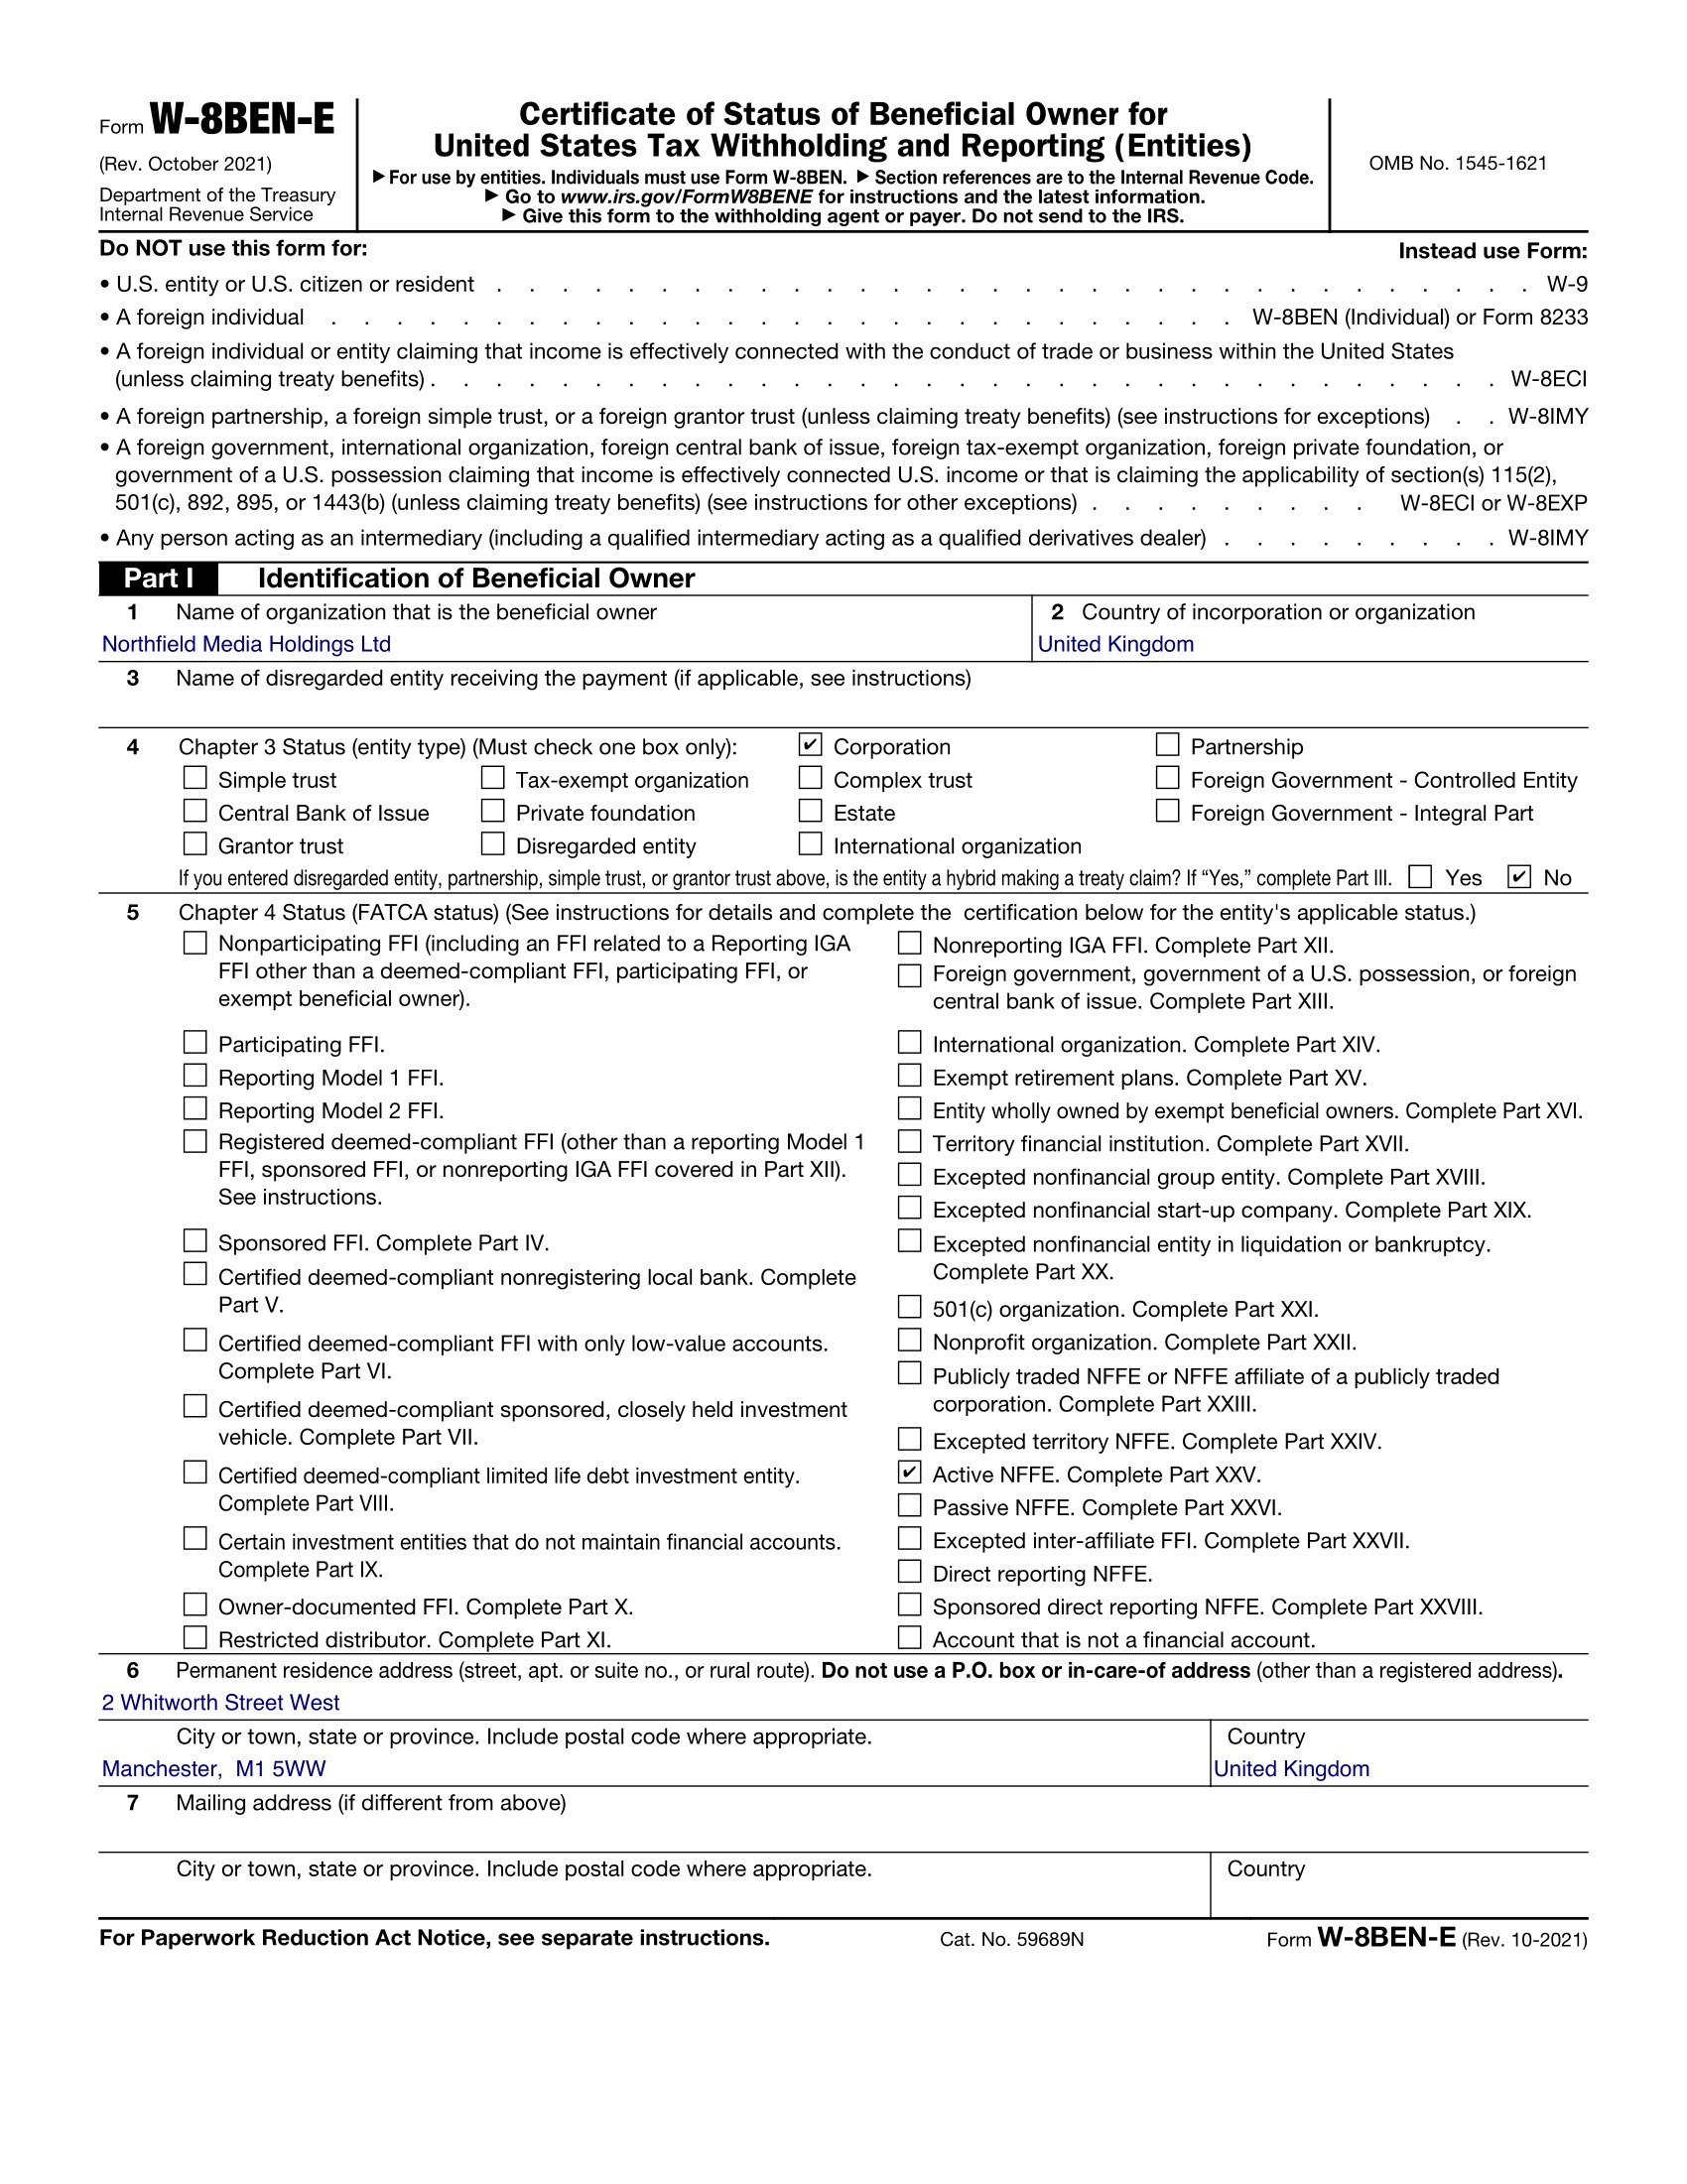
Tylko przykład. Northfield Media Holdings Ltd, 2 Whitworth Street West, Manchester M1 5WW, jest postacią fikcyjną.
FAQ
Czy spółka wydawnicza AdSense potrzebuje W-8BEN-E?
Zwykle tak, gdy Google AdSense lub AdMob płaci zagranicznej osobie prawnej, a nie osobie fizycznej działającej we własnym imieniu. Firmowe konta wydawców, które otrzymują wypłaty za reklamy display na nazwę spółki, zwykle potrzebują W-8BEN-E, aby Google mógł udokumentować status podmiotu, pozycje Chapter 3 i kategorie Chapter 4 (FATCA). Porównaj profil odbiorcy w Google Publisher z dokumentami założycielskimi — rodzaj certyfikatu powinien odpowiadać podmiotowi, który otrzymuje wypłaty.
Czy przychód z AdSense to tantiemy czy zyski przedsiębiorstwa?
Dochód z działalności, nie tantiemy. Narzędzie podatkowe Google wymienia "Services or other business income (such as AdSense, but not including AdSense for YouTube)" osobno od "Other Copyright Royalties" (YouTube Partner Program, Google Play). Dochód z usług jest przypisany do miejsca wykonania pracy, więc spółka prowadząca witryny poza USA nie uzyskuje dochodu AdSense ze źródła amerykańskiego. Google potrąca podatek USA tylko od płatności tantiemowych — YouTube i Google Play. Od AdSense witryny nic nie potrąca.
Jak Google stosuje stawki traktatowe z W-8BEN-E?
Według rodzaju dochodu. Narzędzie podatkowe Google pyta, dla jakich rodzajów dochodu zgłaszasz korzyści traktatowe, i stosuje roszczenie tylko wtedy, gdy ten rodzaj jest wypłacany. AdSense witryny to Services: przy zatwierdzonych danych podatkowych i bez działalności w USA nic nie jest potrącane, więc roszczenie nie jest potrzebne. Przychody YouTube i Google Play to tantiemy: Google potrąca stawkę tantiem z Twojego traktatu od udziału użytkowników z USA. Poświadcz test limitation-on-benefits tylko wtedy, gdy traktat go zawiera. Konwencja z 1974 r. z Polską nie ma artykułu LOB.
Czy Google potrąca podatek od przychodów AdSense mojej spółki?
Brak potrącenia USA od AdSense witryny, gdy dane podatkowe są zatwierdzone, a spółka prowadzi witryny poza USA. Google klasyfikuje ten dochód jako Services, przypisany do miejsca wykonania pracy. Potrąca od przychodów YouTube widzów z USA według stawki tantiem z traktatu. Brak danych podatkowych może oznaczać potrącenie Chapter 3 w wysokości 30% albo backup withholding w wysokości 24%.
Czy W-8BEN-E jest taki sam dla AdSense i YouTube?
Formularz IRS to ten sam W-8BEN-E. Google nie traktuje dochodu w ten sam sposób. AdSense witryny to Services. Przychody YouTube Partner Program to Other Copyright Royalties. Odpowiedz na pytania w narzędziu podatkowym Google w Payments › Payments info › Manage settings › United States tax info › Manage tax info. Google generuje PDF do sprawdzenia.
Jak długo formularz jest ważny w informacjach podatkowych AdSense?
Co do zasady podpisany W-8BEN-E pozostaje ważny do ostatniego dnia trzeciego roku kalendarzowego po podpisaniu, chyba że zmiana okoliczności uczyni go wcześniej nieprawidłowym. Złóż nowy formularz, gdy zmienia się nazwa prawna, adres, klasyfikacja, roszczenia traktatowe albo status FATCA. Google może też poprosić o odświeżenie niezależnie od okna ważności IRS.
Jaki artykuł traktatu dotyczy przychodu reklamowego AdSense?
Zwykle żaden. AdSense to dochód z usług, a usługi świadczone przez zagraniczną spółkę poza USA nie mają źródła amerykańskiego, więc nie ma podatku USA, który traktat mógłby obniżyć. Roszczenie Services ma znaczenie tylko wtedy, gdy masz działalność w USA — według słów Google, pracowników albo sprzęt w USA biorący udział w uzyskiwaniu przychodu. Jeśli ta sama spółka zarabia na YouTube lub Google Play, zgłoś artykuł o tantiemach dla tego dochodu. W większości traktatów jest to Article 12. Polska i Portugalia stosują Article 13(2). Niderlandy i Luksemburg stosują Article 13(1). Korea, Izrael i Cypr stosują Article 14.
Prowadzimy wiele witryn w jednej spółce — jeden formularz czy wiele?
Jeden formularz na każdą osobę prawną, której Google płaci. Jeśli wszystkie witryny wpływają na jedno konto AdSense należące do jednej spółki, ta spółka składa jeden W-8BEN-E w narzędziu podatkowym, a nie jeden na domenę. Jeśli odrębne spółki są właścicielami różnych witryn i każda ma własny profil płatności, każda składa własny formularz — Google nie rozciąga danych podatkowych spółki dominującej na zależną. Nazwa prawna w narzędziu podatkowym musi dokładnie zgadzać się z profilem płatności, inaczej formularz trafia do weryfikacji.
Powiązane linki
Potrzebujesz pełnego przeglądu W-8BEN-E bez ram AdSense? Otwórz główną stronę podmiotową o Chapter 3, Chapter 4 (FATCA) i mechanice potrąceń.
Nie prowadzisz korporacyjnego konta wydawcy? Użyj ścieżki indywidualnego W-8BEN dla solo blogerów. Podmioty kanałów YouTube wypłacane przez Google mogą woleć stronę YouTube W-8BEN-E. Nasz wpis blogowy o ekonomii twórców omawia nakładające się kwestie podatkowe YouTube i AdSense głębiej.
Wypełnij W-8BEN-E dla AdSense w kilka minut
Odpowiadaj na prowadzone pytania dla zagranicznych firm medialnych i wydawniczych, zobacz podgląd i pobierz sformatowaną W-8BEN-E. Google generuje formularz z odpowiedzi w narzędziu podatkowym, a PDF zostaje Twoim zapisem. Prosty język, jasne punkty kontrolne i jednorazowa opłata $30 za generację PDF — dla wydawców, którzy muszą dowieźć compliance bez zamiany finansów na pół etatu podatkowej kancelarii.
Zacznij teraz ($30)