W-8BEN-E dla polskiej sp. z o.o. lub S.A.: instrukcja linia po linii, wzór PDF i FAQ
Ten artykuł został utworzony z pomocą AI i nie został zweryfikowany przez redaktora. Ma charakter wyłącznie informacyjny i nie stanowi porady podatkowej, prawnej ani finansowej.
Artykuły i stawki wskazane na tej stronie są zweryfikowane bezpośrednio w obowiązującym tekście umowy o unikaniu podwójnego opodatkowania między USA a Polską (podpisana w 1974 r., obowiązuje od 1976 r.) — ostatnia weryfikacja we wrześniu 2026.
 Obraz wygenerowany przez AI
Twoja sp. z o.o. właśnie wystawiła fakturę amerykańskiemu klientowi za usługi konsultingowe, programistyczne lub SaaS — a klient prosi o wypełniony W-8BEN-E, zanim zapłaci. To najczęstszy powód, dla którego właściciele polskich spółek trafiają na tę stronę.
Ten przewodnik pokazuje dokładne numery linii IRS dla tego scenariusza, z aktualną wersją formularza, oraz prawdziwie wypełniony przykład, żebyś zobaczył, jak wygląda poprawnie złożony formularz — nie tylko opis każdego pola.
Jeśli prowadzisz jednoosobową działalność gospodarczą (JDG) jako osoba fizyczna, a nie spółkę, obowiązuje formularz W-8BEN (nie W-8BEN-E) — uruchom kreator W-8BEN z numerem PESEL lub NIP. Ta strona dotyczy spółek: sp. z o.o., S.A., spółek osobowych (sp.j., sp.k., sp.p.) i s.c.
Albo przejdź od razu do działania: uruchom kreator W-8BEN-E — pytania krok po kroku, artykuł i stawka umowy podpowiadane automatycznie, gotowy do podpisu PDF za 30 USD.
Pusty formularz czy już wypełniony?
Możesz pobrać oficjalny pusty formularz bezpośrednio z IRS i wypełnić go samodzielnie — albo otrzymać ten sam plik już poprawnie wypełniony przez nasz kreator w kilka minut.
- Oficjalny pusty W-8BEN-E (IRS, za darmo): Pobierz W-8BEN-E jako PDF bezpośrednio z IRS — dla sp. z o.o., S.A., sp.j. i sp.k.
- Oficjalny pusty W-8BEN (IRS, za darmo): Pobierz W-8BEN jako PDF bezpośrednio z IRS — dla osób prowadzących JDG.
- Już wypełniony (5–10 minut): W-8BEN-E dla sp. z o.o./S.A./spółek osobowych (30 USD) lub W-8BEN dla JDG (5 USD) — artykuł i stawka umowy podpowiadane automatycznie, gotowy do podpisu PDF.
Który formularz wypełnić: W-8BEN czy W-8BEN-E?
Odpowiedź zależy od formy prawnej Twojej działalności, nie od przychodu:
- JDG (jednoosobowa działalność gospodarcza): Brak odrębnej osobowości prawnej — dla amerykańskiego fiskusa jesteś traktowany jak osoba fizyczna, niezależnie od przychodu. Wypełniasz W-8BEN, z numerem PESEL lub NIP, nie W-8BEN-E.
- Jednoosobowa sp. z o.o. (jeden wspólnik): Osobny podmiot prawny. Sp. z o.o. nie jest na liście "per se corporation" IRS (26 CFR §301.7701-2(b)(8)), ale wspólnik nie odpowiada za jej zobowiązania, więc dla celów podatku USA jest domyślnie Corporation (26 CFR §301.7701-3(b)(2)(i)(B)). Wypełniasz W-8BEN-E w imieniu spółki. Status disregarded entity wymagałby złożenia Form 8832.
- Wieloosobowa sp. z o.o. (kilku wspólników): Ta sama zasada: wszyscy wspólnicy mają ograniczoną odpowiedzialność, więc domyślnie Corporation, nie partnership. Wypełniasz W-8BEN-E ze statusem Chapter 3 "Corporation".
- S.A. (spółka akcyjna): Jedyna polska forma prawna wprost wymieniona na liście "per se corporation" IRS (Treasury Regulation §301.7701-2(b)(8)) — zawsze Corporation, bez wyjątków i bez możliwości wyboru innej klasyfikacji.
- sp.j., sp.k., sp.p., s.c.: Spółki osobowe — W-8BEN-E ze statusem Chapter 3 "Partnership".
Ta strona skupia się na scenariuszu sp. z o.o./S.A. — najczęstszym przypadku dla polskiej spółki wystawiającej faktury amerykańskim klientom lub otrzymującej płatności z amerykańskich platform.
Liczba wspólników nie zmienia klasyfikacji sp. z o.o.: z jednym i z kilkoma wspólnikami to domyślnie Corporation, bo żaden wspólnik nie odpowiada za długi spółki. Form 8832 jest potrzebny tylko wtedy, gdy spółka chce być dla USA czymś innym niż Corporation — w praktyce rzadko.
Kto naprawdę musi wypełnić W-8BEN-E?
W skrócie: każda sp. z o.o., S.A. lub spółka osobowa, która otrzymuje płatności od amerykańskiej firmy i musi udokumentować status podatkowy spoza USA. Typowe sytuacje:
- Faktury dla amerykańskich klientów: Twoja spółka wystawia faktury firmie z siedzibą w USA za konsulting, programowanie lub usługi SaaS.
- Amerykańskie platformy płatnicze: Płatności przez Stripe, Amazon, YouTube/AdSense lub podobne platformy z siedzibą w USA.
- Akcje i dywidendy z USA przez brokera: Spółka trzyma amerykańskie akcje przez brokera (np. IBKR) i otrzymuje dywidendy.
- Tantiemy lub odsetki: Spółka otrzymuje tantiemy lub odsetki ze źródeł w USA.
Co się dzieje bez ważnego formularza?
Bez złożonego W-8BEN-E amerykański płatnik zwykle potrąca 30% kwoty brutto — nawet jeśli inaczej obowiązywałaby niższa stawka (albo 0%) zgodnie z umową o unikaniu podwójnego opodatkowania. Niektóre platformy i brokerzy w USA po prostu wstrzymują wypłatę, dopóki nie otrzymają ważnego formularza.
Formularz nigdy nie trafia do polskiego urzędu skarbowego ani do IRS — zostaje u amerykańskiego płatnika jako wewnętrzny dokument. Twoja spółka nadal normalnie rozlicza ten amerykański przychód w księgowości i w polskim CIT; W-8BEN-E dotyczy wyłącznie amerykańskiego podatku u źródła.
W-8BEN-E linia po linii: co wpisuje polska sp. z o.o. lub S.A.
Poniżej oficjalna numeracja "Line X" IRS, tak jak jest wydrukowana na aktualnym formularzu, dla operacyjnej polskiej spółki, Active NFFE. Przy usługach wykonanych w Polsce Part III (Line 14a, 14b i 15) zostaje pusta: ten dochód nie ma źródła w USA i nie wymaga powołania się na umowę. Tak wygląda wzór poniżej. Line 14a, 14b i 15 wypełnia się tylko wtedy, gdy spółka powołuje się na umowę podatkową USA–Polska: przy dywidendach, odsetkach lub należnościach licencyjnych ze źródłem w USA albo przy usługach wykonanych w USA, gdy spółka nie ma w USA stałego zakładu (Article 8(1), 0%). Struktury holdingowe, wielopoziomowa własność i instytucje finansowe mają inne zasady na niektórych liniach — nasz kreator sam dobiera właściwą odpowiedź na podstawie Twoich danych.
| Line | Co wpisujesz |
|---|---|
| Line 1 | Pełną nazwę prawną spółki dokładnie tak, jak w Krajowym Rejestrze Sądowym (KRS). |
| Line 2 | Kraj założenia: Poland. |
| Line 3 | Zostaw puste — dotyczy tylko sytuacji, gdy płatność otrzymuje disregarded entity w imieniu właściciela. |
| Line 4 | Zaznacz "Corporation" — dla S.A. (zawsze) i dla sp. z o.o. (domyślnie, z jednym lub kilkoma wspólnikami). "Disregarded entity" lub "Partnership" tylko wtedy, gdy spółka złożyła Form 8832 z takim wyborem. |
| Line 5 | Status Chapter 4 (FATCA) — dla zwykłej spółki operacyjnej bez działalności finansowej zwykle "Active NFFE". |
| Line 6 | Rzeczywisty adres siedziby (nie skrytka pocztowa) — ulica, numer, kod pocztowy, miasto i województwo. |
| Line 7 | Wypełnij tylko, gdy adres korespondencyjny różni się od Line 6. |
| Line 8 | Zwykle puste — amerykański numer podatkowy (EIN) jest wymagany tylko w konkretnych przypadkach wskazanych przez płatnika. |
| Line 9a | Zostaw puste — GIIN dotyczy wyłącznie instytucji finansowych. |
| Line 9b | Numer NIP spółki, 10 cyfr, jako "Foreign TIN" — bez przedrostka "PL". Każda spółka zarejestrowana w Polsce dostaje NIP od razu po rejestracji, bez progu przychodu. |
| Line 9c | W praktyce nigdy niezaznaczone dla zarejestrowanej polskiej spółki — NIP istnieje od momentu rejestracji. |
| Line 10 | Zwykle puste — tylko na wyraźną prośbę płatnika. |
| Part II (Lines 11–13) | Nie wypełnia się dla zwykłej sp. z o.o./S.A. — dotyczy tylko disregarded entities lub oddziałów. |
| Line 14a | Tylko gdy spółka powołuje się na umowę (dywidendy, odsetki lub należności licencyjne ze źródłem w USA albo usługi wykonane w USA bez stałego zakładu w USA): kraj rezydencji podatkowej, Poland. Przy usługach wykonanych w Polsce cała Part III (Line 14a, 14b i 15) zostaje pusta. |
| Line 14b | Tylko razem z Line 14a, gdy spółka powołuje się na umowę. Kategoria "Limitation on Benefits" (LOB) — umowa USA–Polska z 1974 r. nie zawiera w ogóle artykułu LOB, więc właściwa opcja to "No LOB Article In Treaty", nie próba dopasowania innej podstawy z listy. |
| Line 14c | Zwykle niezaznaczone — wąski szczególny przypadek dla dywidend/odsetek wypłacanych przez spółkę zagraniczną. |
| Line 15 | Tylko dla dochodu ze źródłem w USA. Faktura za usługi wykonane w Polsce: linia pusta, bez Article 8(1) i bez 0%. Zyski przedsiębiorstwa to Article 8(1), nie Article 7 (Article 7 to nieruchomości). Article 8(1), 0% wpisuje się tylko przy usługach wykonanych w USA, gdy spółka nie ma w USA stałego zakładu. Zysk przypisany stałemu zakładowi w USA nie dostaje 0%. |
| Line 39 (Part XXV) | Zaznacz oświadczenie "Active NFFE", zgodnie z Line 5. |
| Part XXX | Podpis, imię i nazwisko drukowanymi literami, data. Zwykle podpisuje członek zarządu uprawniony do reprezentacji. |
Numeracja odpowiada aktualnie obowiązującej wersji formularza (Rev. październik 2021). Jeśli IRS opublikuje nową wersję, zawsze kieruj się numeracją PDF-u, który faktycznie pobierasz.
Każde pole z powyższej tabeli nasz kreator W-8BEN-E wypełnia automatycznie na podstawie Twoich odpowiedzi — łącznie z artykułem i stawką umowy na Line 15.
Numer NIP: pole, o którym zapominają poradniki
W przeciwieństwie do niektórych innych krajów, w Polsce ten sam rodzaj numeru — NIP (Numer Identyfikacji Podatkowej) — służy jako podatkowy identyfikator zarówno dla spółek, jak i dla osób prowadzących jednoosobową działalność gospodarczą (dla zwykłych osób fizycznych bez działalności to PESEL). Numer NIP spółka dostaje od razu po rejestracji, bez progu przychodu. Na W-8BEN (JDG, osoba fizyczna) wpisujesz PESEL lub NIP jako Foreign TIN; na W-8BEN-E (spółka) wpisujesz NIP spółki na Line 9b.
| Element | Co wpisujesz |
|---|---|
| Poprawny format na Line 9b | 10 cyfr, bez spacji i bez przedrostka "PL" (przedrostek "PL" jest zarezerwowany dla numeru VAT UE). |
| Gdzie zweryfikować bezpłatnie | Wyszukiwarka podmiotów w KRS (ekrs.ms.gov.pl) lub Wykaz Podatników VAT (tzw. biała lista) na podatki.gov.pl. |
| Częsty błąd | Dodanie przedrostka "PL" (zarezerwowanego dla VAT UE) albo pomylenie NIP z numerem REGON lub numerem KRS. |
Numer NIP dowolnej polskiej spółki możesz bezpłatnie zweryfikować przez Wykaz Podatników VAT (biała lista) na podatki.gov.pl lub przez wyszukiwarkę KRS. Na formularzu wpisuje się go na Line 9b, jako 10 cyfr, bez przedrostka "PL" używanego przy VAT wewnątrzunijnym.
Jak wygląda wypełniony W-8BEN-E dla polskiej sp. z o.o.
Anonimizowany przykład: jednoosobowa sp. z o.o. świadcząca usługi programistyczne w Polsce, Active NFFE. Programowanie wykonane w Polsce nie ma źródła w USA, więc część III jest pusta. Na Line 4 zaznaczono "Corporation" — domyślną klasyfikację sp. z o.o. To ten sam gotowy do podpisu PDF, jaki nasz kreator generuje automatycznie na podstawie tych samych danych.
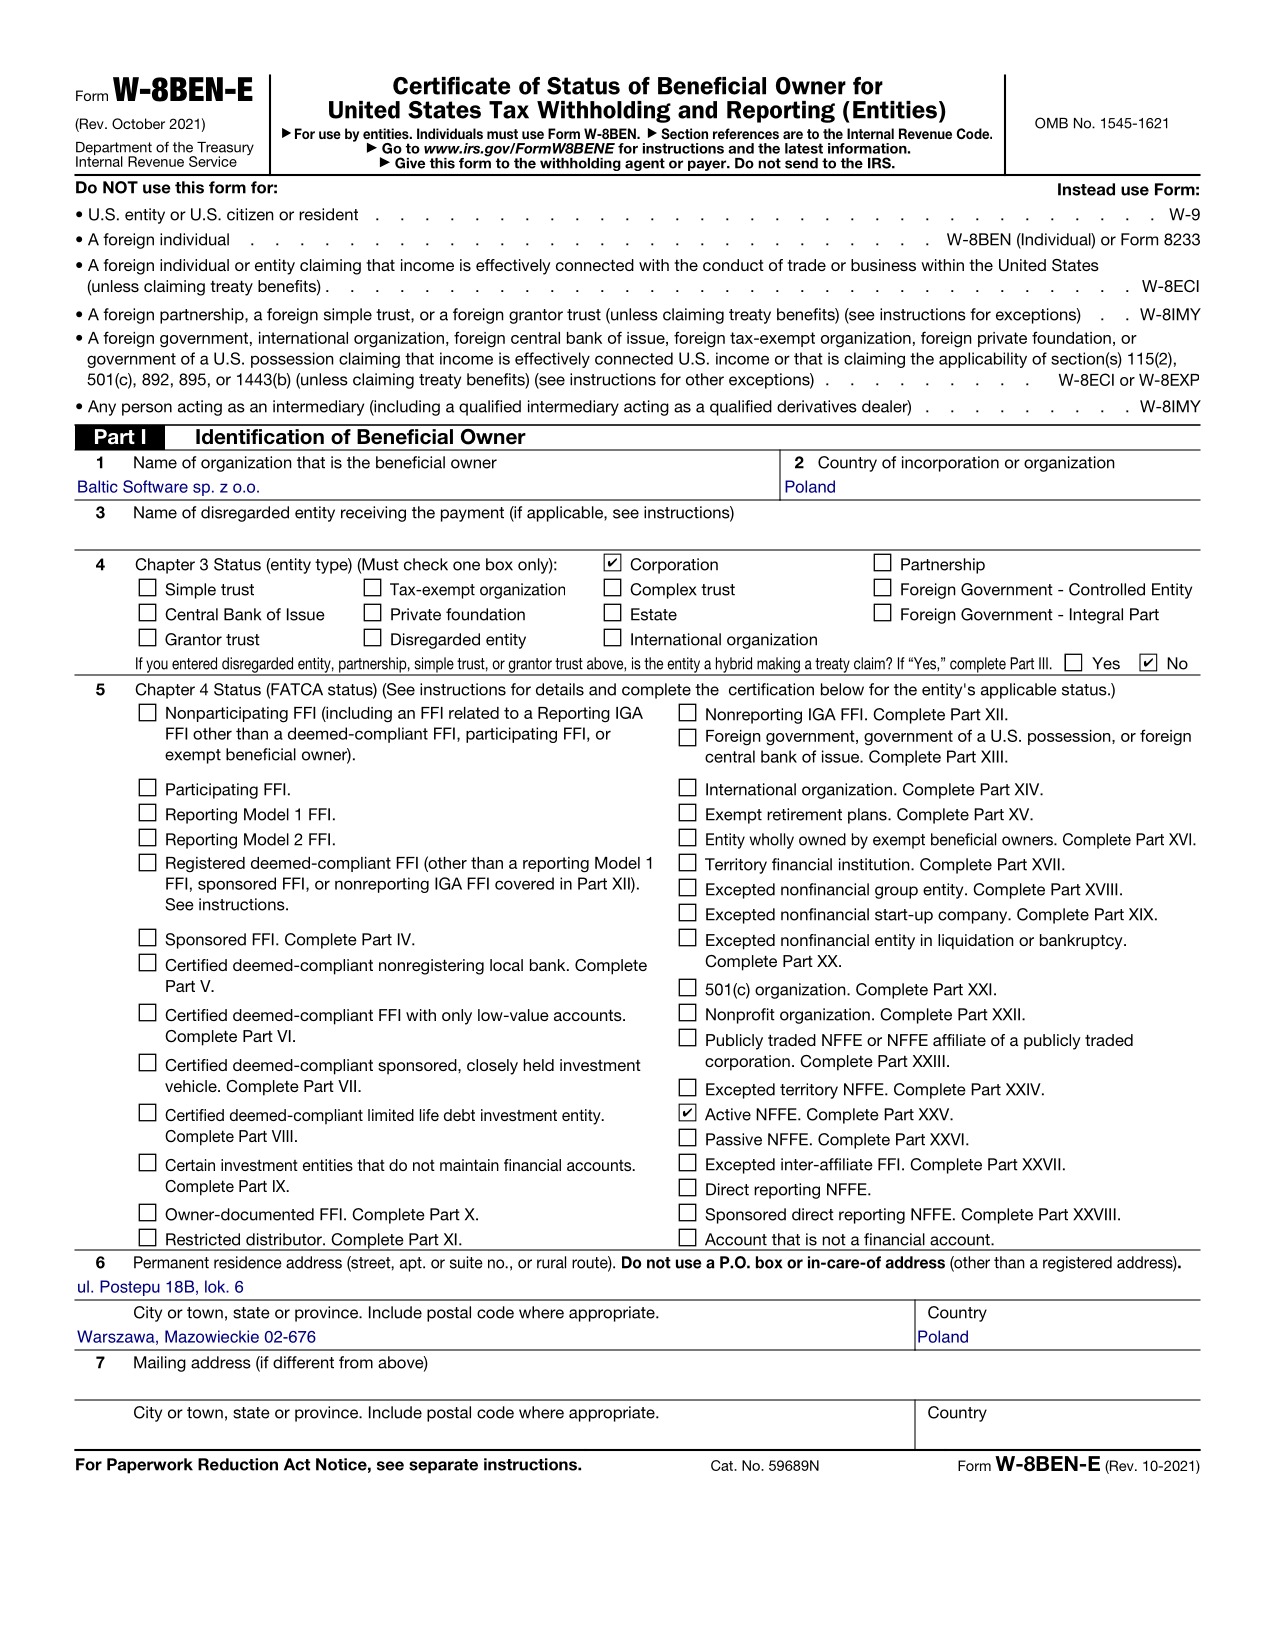
Wyłącznie do celów poglądowych — nazwa spółki, adres i numer NIP są fikcyjne.
Krótki artykuł informacyjny czy gotowy PDF od razu?
Polskie blogi księgowe publikują krótkie artykuły o tym, czym jest W-8BEN-E, ale samo wypełnienie zwykle odsyłają do osobnej konsultacji — bez podanej ceny i bez pokazania, jak wygląda faktycznie wypełniony formularz. Nasz kreator nie wymaga żadnej rezerwacji terminu: odpowiadasz raz na pytania po polsku i od razu otrzymujesz gotowy, podpisywalny PDF.
| Kryterium | Blog księgowy (artykuł informacyjny) | Nasz kreator |
|---|---|---|
| Co otrzymujesz | Krótkie wyjaśnienie, czym jest formularz — samo wypełnienie zwykle wymaga osobnej konsultacji | Gotowy, wypełniony PDF do podpisu |
| Cena | Nie podana — wymaga własnego zapytania do biura | 30 USD (sp. z o.o./S.A./spółki osobowe) lub 5 USD (JDG), cena widoczna od razu |
| Czas | Umówienie terminu plus czas realizacji | 5–10 minut pytań krok po kroku |
| Artykuł i stawka umowy (Line 15) | Ustalane ręcznie przez doradcę | Podpowiadane automatycznie na podstawie Twoich odpowiedzi |
| Klasyfikacja sp. z o.o. vs S.A. | Zwykle nieomawiana wprost na stronach publicznych | Wyjaśniona szczegółowo na tej stronie, z bezpłatną weryfikacją NIP |
Uruchom kreator teraz i otrzymaj gotowy PDF w kilka minut — bez umawiania terminu.
Najczęstsze pytania o W-8BEN-E dla polskiej spółki
Bezpośrednie odpowiedzi na najczęstsze pytania właścicieli polskich spółek podczas wypełniania tego formularza.
Jaka jest różnica między sp. z o.o. a S.A. na tym formularzu?
Na W-8BEN-E obie zaznaczają "Corporation". S.A. jest na liście "per se corporation" IRS i nie może tego zmienić. Sp. z o.o. jest Corporation domyślnie, bo wspólnicy nie odpowiadają za jej długi; może wybrać inną klasyfikację przez Form 8832.
Czy jednoosobowa sp. z o.o. musi składać Form 8832, żeby wypełnić W-8BEN-E?
Nie. Bez Form 8832 jest Corporation i wypełnia W-8BEN-E we własnym imieniu. Form 8832 zmieniłby ją w disregarded entity — wtedy formularz W-8 składałby wspólnik.
A wieloosobowa sp. z o.o.?
Też Corporation domyślnie — zaznacza "Corporation" na Line 4. Partnership tylko po wyborze w Form 8832.
Co z P.S.A. (prostą spółką akcyjną)?
P.S.A. nie jest na liście per se, ale akcjonariusze nie odpowiadają za jej zobowiązania (KSH, art. 300¹ § 4), więc jest domyślnie Corporation — tak jak sp. z o.o.
Czy osoba prowadząca JDG też potrzebuje W-8BEN-E?
Nie — JDG nie ma odrębnej osobowości prawnej i korzysta z krótszego formularza W-8BEN jako osoba fizyczna, z numerem PESEL lub NIP.
Gdzie znaleźć numer NIP mojej spółki?
Na zaświadczeniu z urzędu skarbowego lub przez bezpłatną wyszukiwarkę KRS (ekrs.ms.gov.pl) albo Wykaz Podatników VAT na podatki.gov.pl. Wpisuje się go na Line 9b bez przedrostka "PL".
Czy moja spółka potrzebuje amerykańskiego numeru podatkowego (EIN)?
Zwykle nie. Numer NIP wystarcza jako "Foreign TIN" na Line 9b dla większości polskich spółek. EIN jest wymagany tylko w szczególnych przypadkach wskazanych przez płatnika.
Co oznacza status Chapter 4 (FATCA) "Active NFFE"?
To odrębna klasyfikacja od typu podmiotu. Zwykła spółka operacyjna, w której mniej niż 50% przychodów i aktywów ma charakter pasywny (dywidendy, odsetki), zwykle jest "Active NFFE".
Jakie stawki umowne zwykle obowiązują?
Usługi wykonane w Polsce: część III (Line 14a, 14b i 15) pusta, bez 0% za umową. Usługi wykonane w USA, gdy spółka nie ma w USA stałego zakładu: Article 8(1), 0%. Odsetki: Article 12(1), 0%. Tantiemy autorskie: Article 13(2), 10%. Dywidendy: Article 11(2)(a), 5%, gdy odbiorcą jest spółka posiadająca bezpośrednio co najmniej 10% akcji z prawem głosu spółki wypłacającej dywidendę; w pozostałych przypadkach Article 11(2)(b), 15%. Osoba fizyczna zostaje przy 15% niezależnie od udziału. Zyski przedsiębiorstwa to Article 8(1), nie Article 7. Zysk przypisany stałemu zakładowi w USA nie dostaje 0%.
Dlaczego umowa z 1974 r., a nie nowsza z 2013 r.?
Umowa podpisana w 2013 r. nigdy nie weszła w życie. Oficjalna strona IRS (ostatnio zweryfikowana we wrześniu 2026) wciąż wskazuje umowę z 1974 r. jako jedyną obowiązującą.
Czy formularz trafia do polskiego urzędu skarbowego lub do IRS?
Nie. W-8BEN-E trafia wyłącznie do amerykańskiego płatnika (klient, platforma, broker) — nigdy do polskiego urzędu skarbowego ani bezpośrednio do IRS.
Jak długo ważny jest W-8BEN-E?
Zwykle do końca trzeciego roku kalendarzowego po podpisaniu — formularz podpisany w 2026 r. pozostaje ważny do 31 grudnia 2029 r., chyba że zmienią się zadeklarowane informacje.
Co zrobić, gdy zmienią się dane spółki?
Zmiana nazwy, adresu, formy prawnej lub struktury właścicielskiej unieważnia istniejący formularz — trzeba złożyć nowy W-8BEN-E, niezależnie od zwykłego trzyletniego cyklu.
Czy do wypełnienia formularza potrzebny jest księgowy?
Niekoniecznie w standardowych przypadkach — zwykła spółka operacyjna, Active NFFE, z typowymi rodzajami dochodu, zwykle może skorzystać z prowadzonego krok po kroku kreatora. Przy bardziej złożonych strukturach (holding, wielopoziomowa własność, niepewna klasyfikacja Chapter 3) warto jednorazowo skonsultować się z księgowym.
Ile kosztuje poprawnie wypełniony W-8BEN-E?
Z naszym kreatorem: 30 USD za gotowy, podpisywalny PDF dla sp. z o.o./S.A./spółek osobowych (5 USD dla JDG) — bez abonamentu.
Powiązane przewodniki
Aby pogłębić wybrane wątki formularza:
- Typ podmiotu na Line 4 szczegółowo: Pełny przewodnik po Line 4
- Status Chapter 3 szczegółowo: Przewodnik po statusie Chapter 3
- W-8BEN i W-8BEN-E porównane wprost: Różnica między W-8BEN a W-8BEN-E
- Dywidendy z USA przez IBKR: W-8BEN-E dla IBKR — spółki w Polsce
- Ogólny przewodnik po W-8BEN dla Polski: W-8BEN dla mieszkańców Polski
Najczęstsze błędy do uniknięcia
- Zaznaczanie "Disregarded entity" lub "Partnership" dla zwykłej sp. z o.o.: Bez Form 8832 sp. z o.o. jest Corporation — także jednoosobowa i wieloosobowa. Zaznaczenie Disregarded entity przenosi obowiązek złożenia formularza na wspólnika, a Partnership uruchamia Part IX i dodatkowe certyfikaty.
- Mylenie Article 7 z Article 8: W umowie USA–Polska z 1974 r. Article 7 dotyczy dochodu z nieruchomości, nie zysków z działalności. Zyski przedsiębiorstwa to Article 8(1). Usługi wykonane w Polsce nie mają źródła w USA: część III (Line 14a, 14b i 15) zostaje pusta. Article 8(1) i 0% wpisuje się tylko przy usługach wykonanych w USA, gdy spółka nie ma w USA stałego zakładu.
- Założenie, że obowiązuje nowa umowa z 2013 r.: Umowa podpisana w 2013 r. nigdy nie weszła w życie — oficjalna strona IRS wciąż wskazuje jako obowiązujący tekst z 1974 r., z inną numeracją artykułów i bez klauzuli Limitation on Benefits.
- Próba dopasowania nieodpowiedniej podstawy LOB zamiast "No LOB Article In Treaty": Umowa z 1974 r. w ogóle nie zawiera artykułu Limitation on Benefits — to zupełnie inna sytuacja niż brak kwalifikacji do żadnego testu LOB w nowoczesnej umowie.
- Mylenie podstawy klasyfikacji S.A. i sp. z o.o.: Obie są Corporation, ale z różnych powodów: S.A. jest na liście per se i nie może wybrać innej klasyfikacji; sp. z o.o. jest Corporation domyślnie i może ją zmienić przez Form 8832.
Gotowy, żeby dokończyć W-8BEN-E swojej spółki zamiast dalej porównywać poradniki?
Kreator prowadzi przez te same pytania, które opisano na tej stronie — bezpośrednio w Twoim formularzu, z automatycznie podpowiadanym artykułem i stawką umowy.