W-8BEN-E per S.r.l. o S.p.A. in Italia: guida riga per riga, esempio PDF e domande frequenti
Questo articolo è stato creato con l'assistenza dell'IA e non è stato rivisto da un redattore umano. È fornito esclusivamente a scopo informativo generale e non costituisce consulenza fiscale, legale o finanziaria.
I numeri di articolo e le aliquote indicati in questa pagina sono verificati direttamente sul testo della Convenzione Italia-USA attualmente in vigore (firmata il 25 agosto 1999, in vigore dal 16 dicembre 2009) — non sul vecchio trattato del 1984, che molte guide citano ancora per errore. Ultima verifica: settembre 2026.
 Immagine generata dall'IA
La tua S.r.l. o S.p.A. italiana ha emesso una fattura per consulenza, software e SaaS eseguiti in Italia a un cliente americano — oppure ricevi pagamenti da Upwork, Fiverr, AdSense o Amazon — e il pagatore richiede un modulo W-8BEN-E compilato prima di pagare. Questo è il motivo più comune per cui i titolari di società italiane arrivano a questa pagina.
Questa guida mostra i numeri di riga IRS ufficiali della versione attuale del modulo per questo scenario, e include un esempio realmente compilato — non solo la spiegazione di ogni campo — così puoi vedere esattamente come deve apparire un modulo corretto.
Compilate il modulo come persona fisica, non per la società? Modulo W-8BEN in italiano: guida per le persone fisiche.
Se operi come persona fisica con partita IVA individuale (ad esempio in regime forfettario), non come società, il modulo corretto è il W-8BEN (non il W-8BEN-E) — usa la procedura guidata W-8BEN con il tuo Codice Fiscale. Questa pagina riguarda le società di capitali: Società a Responsabilità Limitata (S.r.l.), S.r.l. semplificata (S.r.l.s.) e Società per Azioni (S.p.A.). Una Società in Nome Collettivo (S.n.c.) o Società in Accomandita Semplice (S.a.s.) presenta il W-8IMY; i soci si documentano con W-8BEN o W-8BEN-E. Il W-8BEN-E della partnership resta disponibile per documentare lo status del Capitolo 4, perché detiene un conto presso un FFI, oppure per richiedere i benefici della convenzione, perché è un'entità ibrida soggetta a imposta come residente.
Oppure vai dritto al punto: avvia la procedura guidata W-8BEN-E — domande passo dopo passo, articolo e aliquota del trattato suggeriti automaticamente, PDF pronto per la firma a 30 USD.
Dove scaricare il modulo ufficiale vuoto?
Il modulo W-8BEN-E vuoto aggiornato si trova sempre sul sito IRS: irs.gov/forms (Form W-8BEN-E, Rev. October 2021). Attenzione a tre punti quando lo compili:
- Scegli il modulo corretto: S.r.l., S.r.l.s. o S.p.A. → W-8BEN-E. S.n.c. o S.a.s. → W-8IMY (i soci con W-8BEN o W-8BEN-E). Partita IVA individuale / lavoratore autonomo (persona fisica) → W-8BEN. La procedura guidata W-8BEN è per le persone fisiche.
- Revisione aggiornata: L'IRS aggiorna il modulo periodicamente (versione attuale: Rev. October 2021). Compilare una versione vecchia può portare il pagatore americano a rifiutare il modulo.
- Basta il PDF firmato: Il modulo non viene inviato all'IRS né all'Agenzia delle Entrate. È sufficiente inviare il PDF firmato al pagatore americano (cliente, piattaforma o broker).
Quale modulo compilare: W-8BEN o W-8BEN-E?
La risposta dipende dalla forma giuridica della tua attività, non dal tipo di reddito:
- Partita IVA individuale / lavoratore autonomo: Nessuna entità giuridica separata — ai fini fiscali USA sei considerato una persona fisica, indipendentemente dal reddito. Si compila il W-8BEN, con Codice Fiscale; mai il W-8BEN-E.
- S.r.l. o S.r.l.s., un solo socio: Entità giuridica separata. La S.r.l. non compare nell'elenco IRS delle "per se corporation" (26 CFR §301.7701-2(b)(8)(i) elenca solo la Società per Azioni per l'Italia) — è quindi una "eligible entity" che potrebbe scegliere la propria classificazione tramite il Form 8832. Tuttavia, secondo il Codice Civile i soci hanno responsabilità limitata al capitale conferito, cioè hanno "limited liability" ai fini fiscali USA. Per questo si applica il §301.7701-3(b)(2)(i)(B): se non è stato presentato il Form 8832, la S.r.l. con un unico socio è per default una Corporation (non una disregarded entity). Per essere classificata come disregarded è necessario presentare il Form 8832.
- S.r.l. o S.r.l.s., più soci: Stessa regola — poiché tutti i soci hanno responsabilità limitata, per default è una Corporation, non una partnership, salvo Form 8832. Si compila il W-8BEN-E con Chapter 3 status "Corporation".
- Società per Azioni (S.p.A.): L'unica forma giuridica italiana esplicitamente elencata nella lista IRS delle "per se corporation" (Treasury Regulation §301.7701-2(b)(8)(i)) — sempre Corporation, senza eccezioni e senza possibilità di scegliere un'altra classificazione.
- S.n.c., S.a.s.: Società di persone — si presenta il W-8IMY; i soci documentano con W-8BEN o W-8BEN-E. Il W-8BEN-E della partnership resta disponibile per documentare lo status del Capitolo 4, perché detiene un conto presso un FFI, oppure per richiedere i benefici della convenzione, perché è un'entità ibrida soggetta a imposta come residente.
Questa pagina si concentra sullo scenario S.r.l./S.p.A. — il caso più comune per una società italiana che fattura clienti americani o riceve pagamenti da piattaforme americane.
Un punto da chiarire subito: la S.r.l. si compila nello stesso modo della S.p.A. (entrambe Corporation per default) — ma la base giuridica è diversa. La S.p.A. è una per se corporation e non può cambiare classificazione. La S.r.l. è una eligible entity e può scegliere partnership o disregarded entity tramite Form 8832; se non viene fatta alcuna scelta, resta Corporation. Molte guide semplificano dicendo "S.r.l. = S.p.A., nessuna differenza" — questo nasconde l'opzione del Form 8832 e può portare a un modulo compilato in modo errato se in futuro si desidera cambiare classificazione.
Chi deve davvero compilare il W-8BEN-E?
In breve: ogni S.r.l., S.r.l.s. o S.p.A. che riceve un pagamento da un'entità USA e deve documentare il proprio status fiscale non statunitense. Una S.n.c. o S.a.s. presenta il W-8IMY. Il W-8BEN-E della partnership resta disponibile per documentare lo status del Capitolo 4, perché detiene un conto presso un FFI, oppure per richiedere i benefici della convenzione, perché è un'entità ibrida soggetta a imposta come residente. Casi tipici:
- Fatture a clienti americani: La tua società fattura consulenza, software e SaaS eseguiti in Italia a un'azienda con sede negli Stati Uniti.
- Piattaforme di pagamento americane: Pagamenti tramite Stripe, Amazon, YouTube/AdSense o piattaforme simili con sede negli USA.
- Azioni e dividendi USA tramite broker: La società detiene azioni USA tramite un broker (es. IBKR) e riceve dividendi.
- Royalty o interessi di fonte USA: La società riceve royalty o interessi da fonti americane.
Cosa succede senza il modulo corretto?
Senza un certificato valido, il pagatore americano trattiene di norma il 30% sui redditi di fonte USA, come royalty, dividendi e interessi, anche quando la convenzione prevede un'aliquota inferiore. I compensi per servizi svolti in Italia hanno fonte italiana: il capitolo 3 non li trattiene, e la Parte III (Line 14a, 14b e 15) resta vuota. L'articolo 7, paragrafo 1, allo 0% riguarda i servizi svolti negli Stati Uniti: quel reddito ha fonte USA, e la convenzione lo esenta solo se la società non ha una stabile organizzazione negli Stati Uniti. Alcune piattaforme e broker USA sospendono il pagamento finché non ricevono il modulo corretto.
Il modulo non viene mai inviato all'Agenzia delle Entrate né all'IRS — resta un documento interno del pagatore americano. La società continua a dichiarare questo reddito USA normalmente in contabilità e ai fini IRES/IRAP in Italia; il W-8BEN-E riguarda solo la ritenuta alla fonte americana. Per l'imposta sul reddito italiana e il credito per imposte estere pagate negli USA, consulta un commercialista — questo prodotto riguarda i moduli fiscali USA, non il diritto tributario italiano.
W-8BEN-E riga per riga: cosa scrive una S.r.l. o S.p.A. italiana
Di seguito la numerazione ufficiale IRS "Line X" della versione attuale del modulo, per lo scenario standard di questa pagina: società italiana operativa, Active NFFE, che fattura servizi svolti in Italia, con la Parte III (Line 14a, 14b e 15) vuota. Le Line 14a, 14b e 15 si compilano solo quando la società chiede i benefici della convenzione Italia-USA, ad esempio per dividendi, interessi, royalty, noleggio di container (Article 8(1)) o servizi svolti negli Stati Uniti. Strutture holding, proprietà multilivello e istituzioni finanziarie hanno regole diverse su alcune righe — la nostra procedura guidata seleziona la risposta corretta in base ai tuoi dati.
| Line | Cosa scrivere |
|---|---|
| Line 1 | Ragione sociale completa, esattamente come risulta al Registro delle Imprese. |
| Line 2 | Paese di costituzione: Italy. |
| Line 3 | Lasciare vuoto — solo per i casi in cui il pagamento è ricevuto a nome del titolare di una disregarded entity. |
| Line 4 | Per la S.p.A. selezionare sempre "Corporation". Per la S.r.l., se non è stato presentato il Form 8832, è anch'essa "Corporation" per default (con uno o più soci). Alla domanda "hybrid entity" si risponde di norma "No". |
| Line 5 | Status Chapter 4 (FATCA) — per una normale società operativa senza attività finanziaria, generalmente "Active NFFE". |
| Line 6 | Indirizzo della sede legale effettiva (non una casella postale) — via, numero civico, CAP, comune e provincia. |
| Line 7 | Da compilare solo se l'indirizzo postale differisce dalla Line 6. |
| Line 8 | Generalmente vuoto — il numero fiscale americano (EIN) serve solo in casi specifici indicati dal pagatore. |
| Line 9a | Lasciare vuoto — il GIIN riguarda solo le istituzioni finanziarie. |
| Line 9b | Partita IVA / Codice Fiscale della società (11 cifre), indicato come "Foreign TIN". Per le società italiane il Codice Fiscale coincide di norma con la Partita IVA. |
| Line 9c | Praticamente mai selezionato per una società italiana registrata — la Partita IVA/Codice Fiscale è assegnata al momento della costituzione. |
| Line 10 | Generalmente vuoto — solo su richiesta esplicita del pagatore. |
| Part II (Lines 11-13) | Non compilata per una normale S.r.l./S.p.A. — riguarda solo disregarded entity o filiali. |
| Line 14a | Solo quando la società chiede i benefici della convenzione: paese del trattato, Italy. Per servizi svolti in Italia resta vuota. |
| Line 14b | Solo quando la società chiede i benefici della convenzione: test Limitation on Benefits. Le disposizioni LOB della Convenzione del 1999 si trovano nel Protocollo (Articolo 2, paragrafi 1-5), non in un articolo numerato separato del testo principale. Per una società operativa di software/servizi che chiede i benefici la casella è di norma "Active trade or business". Per servizi svolti in Italia resta vuota. |
| Line 15 | Per servizi svolti in Italia: fonte italiana, nessuna ritenuta del capitolo 3; la Parte III (Line 14a, 14b e 15) resta vuota. Per servizi svolti negli Stati Uniti, senza una stabile organizzazione negli USA: articolo 7, paragrafo 1, allo 0%. Per i dividendi: Article 10(2)(a) o 10(2)(b); per gli interessi: Article 11(2) 10%, o Article 11(3) 0% solo per le eccezioni elencate; per le royalty: Article 12(2)(a), 12(2)(b) o 12(3) — vedi la tabella delle aliquote più sotto. Per il noleggio di container usati per il trasporto di beni o merci in traffico internazionale: Article 8(1) allo 0% (paragrafo 7(a) del Protocollo), non il 5% delle royalty; la procedura guidata lo offre con una sua casella. Per il noleggio di navi o aeromobili armati, o a scafo nudo se tali utili sono accessori ad altri utili dall'esercizio di navi o aeromobili in traffico internazionale (paragrafo 7(b) del Protocollo): Article 8(1) allo 0%, da compilare a mano, perché la procedura non scrive questa riga. |
Il luogo in cui si svolge il lavoro decide la fonte del reddito da servizi. I servizi svolti in Italia hanno fonte italiana: la Parte III (Line 14a, 14b e 15) resta vuota e il capitolo 3 non applica la ritenuta del 30%. I servizi svolti negli Stati Uniti hanno fonte USA: l'articolo 7, paragrafo 1, li esenta allo 0% solo se la società non ha una stabile organizzazione negli Stati Uniti (nessuna sede fissa d'affari e nessun agente dipendente che vi conclude abitualmente contratti), e la procedura guidata lo propone dopo questa conferma. Attenzione: alcune guide più vecchie citano ancora il trattato del 1984, che non è più in vigore: usa sempre gli articoli e le aliquote del testo del 1999.
Avvia la procedura guidata W-8BEN-E — articolo e aliquota vengono suggeriti in base alla tua situazione; solo il noleggio di navi o aeromobili dell'Article 8(1) si compila a mano.
Partita IVA e Codice Fiscale: dove si scrivono nel W-8BEN-E
In Italia il Codice Fiscale di una persona fisica (Line 6a del W-8BEN) è composto da 16 caratteri alfanumerici derivati da cognome, nome, data di nascita e luogo di nascita. Per una società, invece, il Codice Fiscale è composto da sole 11 cifre e coincide generalmente con il numero di Partita IVA. Questa differenza di formato è la fonte di un errore comune: alcuni strumenti mostrano l'esempio del Codice Fiscale personale (16 caratteri) anche per le società, quando il numero corretto da inserire nella Line 9b del W-8BEN-E è quello a 11 cifre.
| Voce | Cosa scrivere |
|---|---|
| Partita IVA / Codice Fiscale società | 11 cifre — W-8BEN-E Line 9b (Foreign TIN). |
| Codice Fiscale persona fisica | 16 caratteri alfanumerici — Foreign TIN nel W-8BEN (partita IVA individuale / lavoratore autonomo). Non si scrive nel W-8BEN-E. |
| Line 9c | Non selezionata per una società italiana regolarmente registrata — Partita IVA/Codice Fiscale assegnati alla costituzione. |
Esempio compilato: W-8BEN-E per una S.r.l. italiana
Di seguito la prima pagina di un W-8BEN-E compilato per una S.r.l. immaginaria di Milano (software house, Active NFFE, servizi eseguiti in Italia: fonte italiana, Parte III vuota, Line 14a, 14b e 15 comprese). Il Form 8832 non è stato presentato — la classificazione Chapter 3 predefinita per una S.r.l. è Corporation.
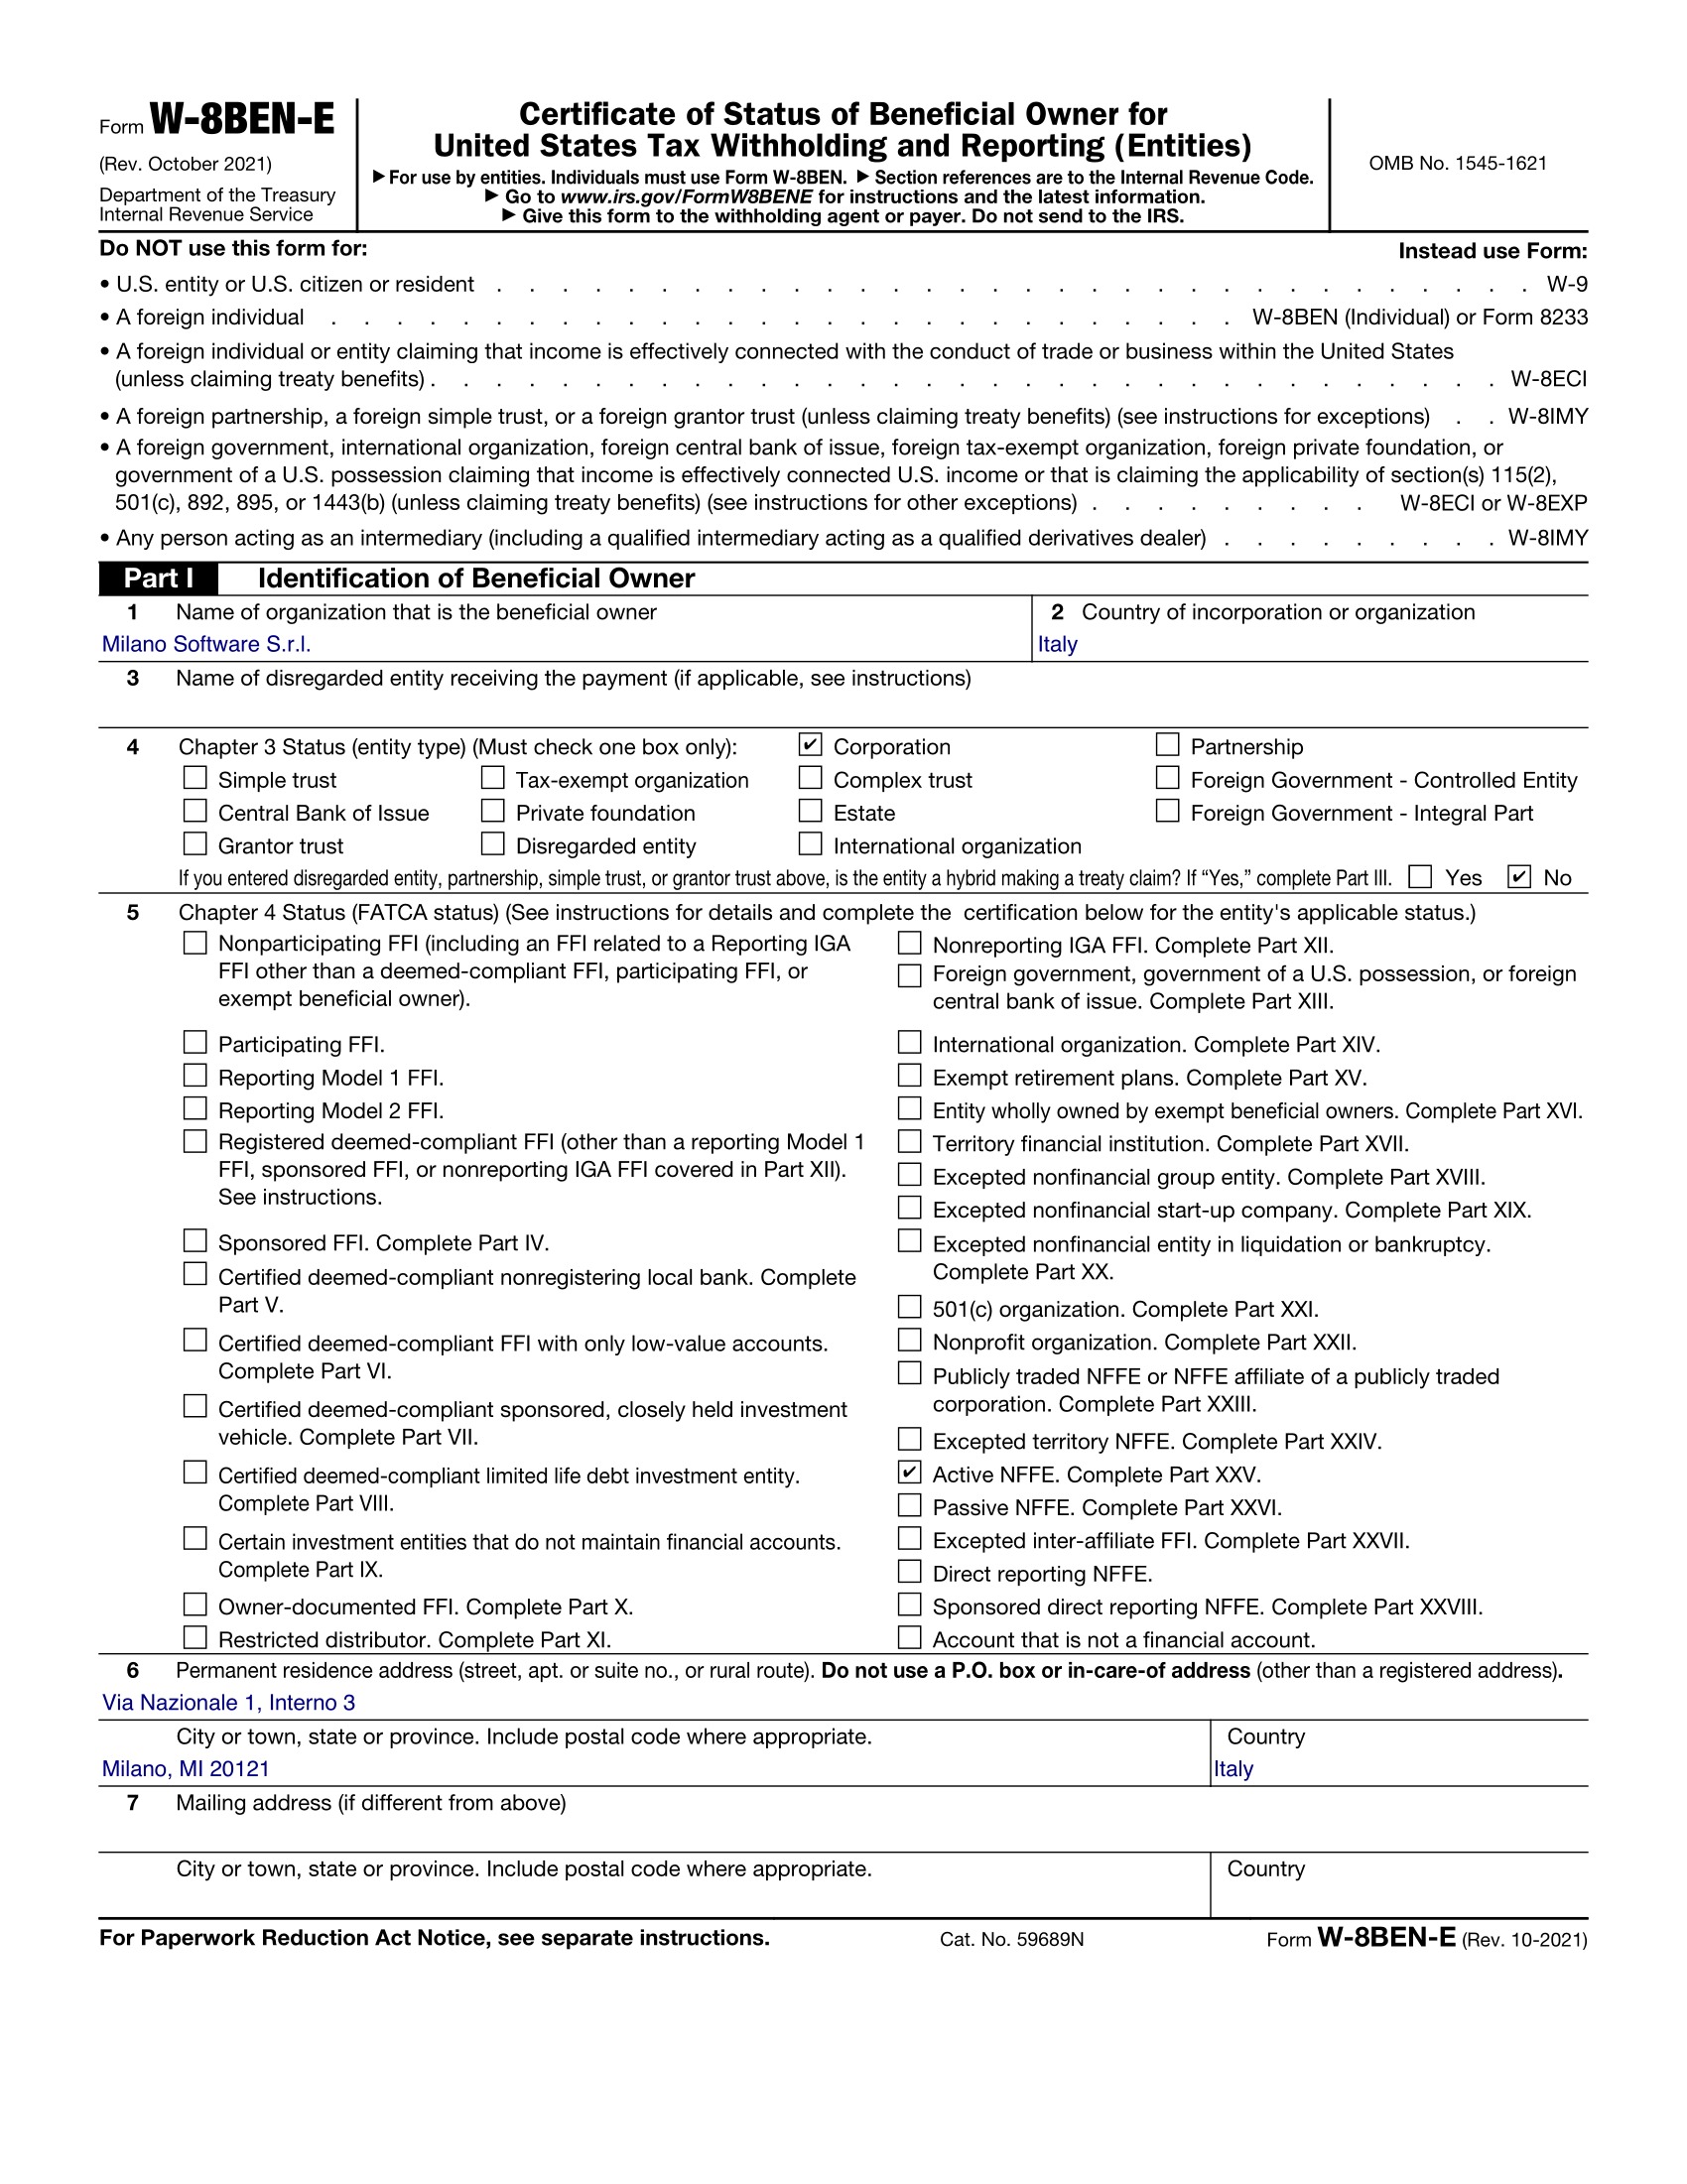
Esempio: Milano Software S.r.l. (Milano). Partita IVA/Codice Fiscale 12345678901, Chapter 3 Corporation (nessuna domanda di Form 8832 presentata — classificazione predefinita per una S.r.l.), FATCA Active NFFE, servizi eseguiti in Italia, fonte italiana, Parte III (Line 14a, 14b e 15) vuota. Tutti i dati sono immaginari.
Convenzione Italia-USA: le aliquote per tipo di reddito
Le aliquote seguenti provengono dal testo della Convenzione Italia-USA attualmente in vigore (1999, in vigore dal 2009) — non dal vecchio trattato del 1984, che alcune guide citano ancora per errore. L'articolo e l'aliquota da scrivere nella Line 15 dipendono dal tipo di reddito:
| Tipo di reddito | Articolo | Aliquota |
|---|---|---|
| Servizi / consulenza prestati in Italia (nessuna ritenuta USA; Parte III vuota) | — | 0% (fonte italiana) |
| Dividendi (società beneficiaria con almeno il 25% delle azioni con diritto di voto per i 12 mesi che terminano alla data di dichiarazione del dividendo) | Article 10(2)(a) | 5% |
| Dividendi (tutti gli altri casi, incluse le persone fisiche) | Article 10(2)(b) | 15% |
| Interessi (aliquota generale) | Article 11(2) | 10% |
| Interessi — eccezioni (ente governativo qualificato con meno del 25% del capitale del debitore, debito garantito o assicurato da un ente governativo qualificato, vendita a credito di beni, merci o servizi tra imprese, vendita a credito di attrezzature) | Article 11(3) | 0% |
| Royalty — copyright letterario/artistico/scientifico (escluso software e film) | Article 12(3) | 0% |
| Royalty — software o attrezzature industriali/commerciali/scientifiche (non i noleggi delle due righe seguenti) | Article 12(2)(a) | 5% |
| Uso, manutenzione o noleggio di container (compresi rimorchi, chiatte e attrezzature connesse per il trasporto di container) usati per il trasporto di beni o merci in traffico internazionale (Protocollo, paragrafo 7(a)) | Article 8(1) | 0% |
| Noleggio di navi o aeromobili armati, o a scafo nudo se tali utili sono accessori ad altri utili dall'esercizio di navi o aeromobili in traffico internazionale (Protocollo, paragrafo 7(b)); da compilare a mano | Article 8(1) | 0% |
| Royalty — tutti gli altri casi (brevetti, marchi, know-how) | Article 12(2)(b) | 8% |
Attenzione: il vecchio trattato del 1984 non e piu in vigore — alcune guide online lo citano ancora per errore. Le royalty del testo del 1999 hanno tre livelli: 0% per il copyright letterario/artistico/scientifico (esclusi software e film), 5% per software e attrezzature, 8% per tutti gli altri casi. Il noleggio di container usati per il trasporto di beni o merci in traffico internazionale non è questa royalty: è Article 8(1) allo 0% (paragrafo 7(a) del Protocollo), come il noleggio di navi o aeromobili del paragrafo 7(b). Per gli interessi, l'aliquota generale e il 10% (Article 11(2)); lo 0% vale solo per le eccezioni elencate nell'Article 11(3), non per gli interessi ordinari di portafoglio o bancari. Per i dividendi pagati da un RIC o da un REIT statunitense il 5% dell'Article 10(2)(a) non si applica (Article 10(9)): un RIC paga il 15%, un REIT il 15% solo con una delle tre condizioni di partecipazione dell'Article 10(9), altrimenti la ritenuta resta al 30%. Se hai dubbi sulla categoria, consulta un commercialista.
Procedura guidata, PDF vuoto o blog di commercialisti?
Ci sono tre strade: compilare da soli il PDF vuoto dell'IRS, leggere un articolo generico su un blog di commercialisti, oppure usare una procedura guidata passo dopo passo. Ecco cosa include ciascuna opzione — nessun prezzo di un concorrente specifico è indicato, perché non è stato verificato pubblicamente.
| Cosa include | PDF IRS vuoto | Blog di commercialisti (articolo informativo) | Procedura guidata W8GetEasy |
|---|---|---|---|
| Numerazione ufficiale IRS (Line 1-15, Part XXV) | Si (lo compili tu) | Parzialmente | Si + precompilazione in base alla tua situazione |
| Classificazione S.r.l. vs S.p.A. (per se vs eligible entity) | No | Parzialmente (senza numero di regolamento) | Si, con suggerimenti per paese |
| Esempio di PDF compilato | No | No | Si (in questa pagina) |
| Suggerimento di articolo e aliquota del trattato | No | Tabella generica | Si, in base al tuo tipo di reddito |
| PDF pronto per la firma | Lo compili tu | No | Si, 30 USD |
| Prezzo | Gratuito (il tuo tempo) | Non specificato (articolo gratuito) | 30 USD, una tantum |
W-8BEN-E per società italiane: domande frequenti
S.r.l., S.p.A. o partita IVA individuale — quale modulo compilo?
Partita IVA individuale / lavoratore autonomo (persona fisica) -> W-8BEN. S.r.l., S.r.l.s. o S.p.A. -> W-8BEN-E. S.n.c. o S.a.s. -> W-8IMY (i soci con W-8BEN o W-8BEN-E). Non esiste una soglia di reddito; l'unico criterio è la forma giuridica.
Devo presentare il Form 8832 per la mia S.r.l.?
No, non è necessario se usi la classificazione Corporation predefinita. Il Form 8832 si presenta solo se vuoi classificare la S.r.l. come partnership (più soci) o disregarded entity (socio unico). Per la S.p.A. non esiste questa opzione — è sempre una per se corporation.
Scrivo l'EIN o la Partita IVA?
Una normale società operativa scrive nella Line 9b la Partita IVA/Codice Fiscale a 11 cifre. La Line 8 (EIN) resta di norma vuota. L'EIN serve solo in casi specifici (rimborso di ritenuta in eccesso, W-8ECI).
Per quanto tempo è valido il W-8BEN-E?
Tre anni solari completi dalla data della firma, salvo indicazione diversa. Un modulo firmato nel 2026 resta valido fino al 31 dicembre 2029. Il pagatore può comunque richiedere un rinnovo anticipato.
Le aliquote sulle royalty sono davvero cambiate rispetto a quanto trovo online?
Molte guide online citano ancora il trattato del 1984, che non è più in vigore: la Convenzione del 1999, in vigore dal 16 dicembre 2009, lo ha sostituito. Il testo attuale (1999) prevede 0% per il copyright letterario/artistico/scientifico, 5% per software e attrezzature, 8% per tutti gli altri casi. Il noleggio di container usati per il trasporto di beni o merci in traffico internazionale non rientra nel 5%: è Article 8(1) allo 0% (paragrafo 7(a) del Protocollo).
A chi invio il modulo?
Al pagatore americano — cliente, piattaforma o broker. Non all'IRS né all'Agenzia delle Entrate.
Prossimi passi
Scegli la pagina più vicina alla tua situazione:
- Partita IVA individuale / lavoratore autonomo: Guida W-8BEN per freelance
- Pagamenti YouTube / AdSense: W-8BEN-E per AdSense
- Status Chapter 3 in dettaglio: Guida allo status Chapter 3
- Confronto diretto W-8BEN e W-8BEN-E: Differenza tra W-8BEN e W-8BEN-E
Gli errori piu comuni
- Il mito "S.r.l. = S.p.A., nessuna differenza": Entrambe sono Corporation per default, ma la S.p.A. e una per se corporation (classificazione non modificabile), mentre la S.r.l. puo scegliere partnership o disregarded entity tramite Form 8832. Se non hai presentato il Form 8832, entrambe si compilano con la casella Corporation — la differenza conta se in futuro vuoi cambiare classificazione.
- Citare le aliquote del trattato del 1984: Il trattato firmato nel 1984 non e piu in vigore: lo ha sostituito la Convenzione del 1999, in vigore dal 16 dicembre 2009. Usa sempre gli articoli e le aliquote del testo del 1999, per le royalty la struttura a tre livelli (0%/5%/8%).
- Confondere il Codice Fiscale personale con quello della società: Il Codice Fiscale di una persona fisica ha 16 caratteri alfanumerici e va nella Line 6a del W-8BEN; quello di una società ha 11 cifre e coincide con la Partita IVA. Nella Line 9b del W-8BEN-E va scritto il numero a 11 cifre.
- Pensare che l'EIN sia sempre necessario: Per una normale società operativa la Line 8 resta di norma vuota. La Partita IVA/Codice Fiscale nella Line 9b e sufficiente. L'EIN serve solo in casi specifici (rimborso di ritenuta in eccesso, W-8ECI).