W-8BEN-E Türkiye'deki A.Ş. veya Ltd. Şti. için: satır satır kılavuz, PDF örneği ve SSS
Bu makale yapay zeka desteğiyle oluşturulmuştur ve bir insan editör tarafından incelenmemiştir. Yalnızca genel bilgilendirme amacıyla sunulmaktadır ve vergi, hukuk veya finansal danışmanlık niteliği taşımaz.
Bu sayfada belirtilen madde numaraları ve oranlar, ABD–Türkiye Çifte Vergilendirmeyi Önleme Anlaşması'nın yürürlükteki metninden (28 Mart 1996'da imzalanmış, 19 Aralık 1997'de yürürlüğe girmiş; genel uygulama tarihi 1 Ocak 1998) doğrudan doğrulanmıştır — son kontrol Ekim 2026.
 Yapay zeka ile oluşturulmuş görsel
Türk yazılım, oyun veya tasarım stüdyonuz bir Amerikan müşteriye danışmanlık, yazılım veya SaaS faturası kesti — ve müşteri ödemeden önce doldurulmuş bir W-8BEN-E istiyor. Türkiye'deki şirket sahiplerinin bu sayfaya gelmesinin en yaygın nedeni budur.
Bu kılavuz, bu senaryo için güncel formdaki resmi IRS satır numaralarını gösterir ve doğru doldurulmuş bir formu nasıl göründüğünü görmeniz için gerçekten doldurulmuş bir örnek sunar — yalnızca her alanın açıklaması değil.
Şahıs işletmesi veya serbest meslek olarak, şirket değil, gerçek kişi olarak faaliyet gösteriyorsanız geçerli form W-8BEN'dir (W-8BEN-E değil) — W-8BEN sihirbazını T.C. Kimlik No veya VKN ile çalıştırın. Bu sayfa şirketler içindir: Anonim Şirket (A.Ş.), Limited Şirket (Ltd. Şti.), Kolektif Şirket ve Komandit Şirket.
Ya da doğrudan işe koyulun: W-8BEN-E sihirbazını çalıştırın — adım adım sorular, anlaşma maddesi ve oran otomatik önerilir, imzaya hazır PDF 30 USD.
Resmi boş form nereden indirilir?
Güncel boş W-8BEN-E her zaman IRS sitesindedir: irs.gov/forms (Form W-8BEN-E, Rev. October 2021). Doldururken üç noktaya dikkat edin:
- Doğru formu seçin: A.Ş., Ltd. Şti., Kolektif Şirket veya Komandit Şirket → W-8BEN-E. Şahıs işletmesi / serbest meslek (gerçek kişi) → W-8BEN. W-8BEN sihirbazı gerçek kişiler içindir.
- Güncel revizyon: IRS formu ara sıra günceller (mevcut: Rev. October 2021). Eski bir kopyayı doldurmak Amerikan ödeyicinin formu reddetmesine yol açabilir.
- İmzalı PDF yeter: Form IRS'e veya Türk vergi dairesine gönderilmez. İmzalı PDF'i Amerikan ödeyiciye (müşteri, platform veya aracı kurum) iletmeniz yeterlidir.
Hangi formu dolduracaksınız: W-8BEN mi W-8BEN-E mi?
Cevap gelirinize değil, faaliyetinizin hukuki biçimine bağlıdır:
- Şahıs işletmesi / serbest meslek: Ayrı tüzel kişilik yok — ABD vergisi açısından, gelir ne olursa olsun gerçek kişi sayılırsınız. W-8BEN doldurursunuz, T.C. Kimlik No veya VKN ile; W-8BEN-E değil.
- Limited Şirket, tek ortaklı: Ayrı tüzel kişilik. Ltd. Şti., IRS "per se corporation" listesinde yer almaz (26 CFR §301.7701-2(b)(8)(i) Türkiye'de yalnızca Anonim Şirket'i sayar) — yani eligible entity'dir ve Form 8832 ile sınıflandırma seçilebilir. Ancak TTK uyarınca ortakların sorumluluğu sermaye paylarıyla sınırlıdır, yani ABD vergisi anlamında limited liability vardır. Bu nedenle 26 CFR §301.7701-3(b)(2)(i)(B) uygulanır: Form 8832 verilmemişse tek ortaklı Ltd. Şti. varsayılan olarak Corporation'dır (disregarded entity değil). Disregarded olarak sınıflandırılmak istiyorsanız Form 8832 vermeniz gerekir.
- Limited Şirket, birden fazla ortaklı: Aynı kural — tüm ortakların limited liability'si olduğu için Form 8832 verilmemişse varsayılan olarak Corporation'dır, partnership değil. Partnership olarak sınıflandırılmak istiyorsanız Form 8832 vermeniz gerekir. Chapter 3 statüsü "Corporation" olan W-8BEN-E doldurursunuz.
- Anonim Şirket (A.Ş.): Türkiye için IRS "per se corporation" listesinde açıkça adı geçen tek hukuki biçim (Treasury Regulation §301.7701-2(b)(8)(i)) — her zaman Corporation, istisnasız ve başka sınıflandırma seçeneği yok.
- Kolektif Şirket, Komandit Şirket: Şahıs şirketleri — Chapter 3 statüsü "Partnership" olan W-8BEN-E.
Bu sayfa A.Ş./Ltd. Şti. senaryosuna odaklanır — Amerikan müşterilere fatura kesen veya Amerikan platformlarından ödeme alan Türk şirketinin en yaygın durumudur.
Hemen düzeltilmesi gereken bir nokta: Limited Şirket, A.Ş. ile aynı formda doldurulur (her ikisi de varsayılan olarak Corporation) — ama hukuki dayanak farklıdır. A.Ş. per se corporation'dır, sınıflandırma değiştirilemez. Ltd. Şti. eligible entity'dir ve Form 8832 ile partnership veya disregarded entity seçilebilir; seçim yapılmazsa Corporation olarak kalır. Birçok rehber bunu "Ltd. Şti. = A.Ş. = Corporation, fark yok" diye basitleştirir — bu, Form 8832 seçeneğini gizler ve yanlış doldurulmuş bir forma yol açabilir.
W-8BEN-E'yi gerçekten kim doldurmalı?
Kısaca: ABD firmasından ödeme alan ve ABD dışı vergi statüsünü belgelemesi gereken her A.Ş., Ltd. Şti., Kolektif Şirket veya Komandit Şirket. Tipik durumlar:
- Amerikan müşterilere faturalar: Şirketiniz ABD merkezli bir firmaya danışmanlık, yazılım veya SaaS hizmeti için fatura kesiyor.
- Amerikan ödeme platformları: Stripe, Amazon, YouTube/AdSense veya benzeri ABD merkezli platformlar üzerinden ödemeler.
- Aracı kurum üzerinden ABD hisse ve temettüleri: Şirket bir aracı kurum (ör. IBKR) üzerinden ABD hissesi tutuyor ve temettü alıyor.
- Gayri maddi hak bedeli veya faiz: Şirket ABD kaynaklı royalty veya faiz geliri alıyor.
Geçerli form olmadan ne olur?
Teslim edilmiş W-8BEN-E olmadan Amerikan ödeyici ABD kaynaklı FDAP gelirinin (temettü, faiz, royalty ve ABD'de yapılan hizmetlerin bedeli) brüt tutarının %30'unu keser — anlaşma daha düşük bir oran (veya %0) öngörse bile. Türkiye'de yapılan bir hizmetin bedeli ABD kaynaklı değildir ve kesintiye tabi değildir; yine de ABD'deki bazı platformlar ve aracı kurumlar geçerli formu alana kadar ödemeyi durdurur.
Form asla Türk vergi dairesine veya IRS'e gitmez — Amerikan ödeyicide iç belge olarak kalır. Şirketiniz bu ABD gelirini muhasebede ve Türkiye'deki kurumlar vergisinde normal şekilde beyan etmeye devam eder; W-8BEN-E yalnızca Amerikan kaynakta kesinti vergisiyle ilgilidir. Türkiye'de yazılım ve mühendislik hizmeti ihracatı için KVK md. 10/1-ğ kapsamında kurumlar vergisi indirimi ve KVK md. 33 kapsamında yabancı vergi mahsubu söz konusu olabilir — ayrıntı için Türk vergi danışmanına danışın; bu ürün ABD vergi formları alanındadır, Türk vergi hukuku alanında değil.
W-8BEN-E satır satır: Türk A.Ş. veya Ltd. Şti. ne yazar
Aşağıda güncel formda basılı resmi IRS "Line X" numaralandırması, standart durum için: hizmetlerini Türkiye'den sunan faaliyet şirketi, Active NFFE. Bu hizmet geliri ABD kaynaklı değildir, bu yüzden Part III (Line 14a, 14b ve 15) boş kalır. Bu satırlar yalnızca şirket anlaşmadan yararlandığında doldurulur: ABD kaynaklı temettü, faiz veya royalty ya da ABD'de yapılan hizmetler. Holding yapıları, çok katmanlı mülkiyet ve finansal kurumların bazı satırlarda farklı kuralları vardır — sihirbazımız sizin verilerinize göre doğru cevabı kendisi seçer.
| Line | Ne yazılır |
|---|---|
| Line 1 | Şirketin tam yasal unvanı, tam olarak ticaret sicilindeki gibi. |
| Line 2 | Kuruluş ülkesi: Turkey. |
| Line 3 | Boş bırakın — yalnızca ödemeyi disregarded entity'nin sahibi adına aldığı durumlar için. |
| Line 4 | A.Ş. için her zaman "Corporation" işaretleyin. Ltd. Şti. için de Form 8832 verilmemişse varsayılan "Corporation"dır (tek ortaklı veya çok ortaklı fark etmez). "Hybrid entity" sorusuna genellikle "No" denir. |
| Line 5 | Chapter 4 (FATCA) statüsü — finansal faaliyeti olmayan sıradan bir faaliyet şirketi için genellikle "Active NFFE". |
| Line 6 | Gerçek işyeri adresi (posta kutusu değil) — cadde, numara, posta kodu, ilçe ve il. |
| Line 7 | Yalnızca yazışma adresi Line 6'dan farklıysa doldurun. |
| Line 8 | Genellikle boş — Amerikan vergi numarası (EIN) yalnızca ödeyicinin belirttiği belirli durumlarda gerekir. |
| Line 9a | Boş bırakın — GIIN yalnızca finansal kurumlar içindir. |
| Line 9b | Şirketin Vergi Kimlik Numarası (VKN), 10 hane, "Foreign TIN" olarak — "TR" öneki olmadan. Türkiye'de tescilli her şirket tescil anında VKN alır, gelir eşiği yoktur. |
| Line 9c | Tescilli bir Türk şirketi için pratikte asla işaretlenmez — VKN tescil anından itibaren vardır. |
| Line 10 | Genellikle boş — yalnızca ödeyicinin açık talebi üzerine. |
| Part II (Lines 11–13) | Sıradan A.Ş./Ltd. Şti. için doldurulmaz — yalnızca disregarded entities veya şubeler içindir. |
| Line 14a | Yalnızca şirket anlaşmadan yararlanıyorsa: anlaşma ülkesi Turkey. Türkiye'de yapılan hizmetler için boş kalır. |
| Line 14b | Yalnızca şirket anlaşmadan yararlanıyorsa: Limitation on Benefits testi. ABD–Türkiye anlaşmasının 22. maddesi bir LOB maddesidir, bu yüzden "No LOB Article In Treaty" burada geçerli değildir. Faaliyet gösteren bir yazılım/hizmet şirketi için genellikle uygun kutu "Active trade or business"dır (Madde 22(2)). Ana hisse sınıfı tanınmış bir borsada önemli ve düzenli işlem gören şirket "Publicly traded corporation" (Madde 22(3)(a)) işaretler; böyle bir şirkete doğrudan veya dolaylı olarak tamamen ait olan ve zincirindeki her şirket Türkiye veya ABD mukimi olan şirket "Subsidiary of a publicly traded corporation" (Madde 22(3)(b)) işaretler. |
| Line 15 | Türkiye'den sunulan hizmet geliri için Part III boş kalır: bu gelir ABD kaynaklı değildir, stopaj yoktur. Part III yalnızca şirket anlaşmadan yararlandığında doldurulur — temettü Article 10(2), faiz Article 11(2), royalty Article 12(2), şirketin ABD'de yaptığı serbest meslek hizmetleri Article 14(2); oranlar aşağıdaki tabloda. |
Line 15 numaralandırması ABD–Türkiye anlaşmasının (1996/1997) metnini izler: ticari kazançlar Article 7 (Business Profits), gayrimenkul geliri Article 6 altındadır. Bir şirketin ABD'de yaptığı serbest meslek hizmetleri ve benzeri faaliyetler ise ayrı bir fıkradadır, Article 14(2): ABD bunları, şirket onları ABD'deki bir daimi işyeri aracılığıyla yapıyorsa veya hizmetler ABD'de herhangi bir kesintisiz 12 aylık dönemde toplam 183 günden fazla yapılıyorsa vergilendirebilir. Eski 1970'ler ABD anlaşmalarındaki (ör. Polonya 1974) Article 8 = Business Profits kaydırması burada yoktur.
W-8BEN-E sihirbazını çalıştırın — maddeler ve oranlar sizin durumunuza göre önerilir.
Vergi Kimlik Numarası (VKN): W-8BEN-E'de nereye yazılır
Türkiye'de tescilli her şirket tescil anında 10 haneli bir Vergi Kimlik Numarası (VKN) alır — gelir eşiği yoktur, ayrıca başvuru gerekmez. Gerçek kişiler için T.C. Kimlik No (11 hane) W-8BEN'de Foreign TIN olarak kullanılır; şirket VKN'si W-8BEN-E Line 9b'ye yazılır. "TR" öneki eklenmez.
| Öğe | Ne yazılır |
|---|---|
| VKN (şirket) | 10 hane, boşluksuz ve "TR" öneki olmadan — W-8BEN-E Line 9b (Foreign TIN). |
| T.C. Kimlik No (gerçek kişi) | 11 hane — W-8BEN'de Foreign TIN (şahıs işletmesi / serbest meslek). W-8BEN-E'ye yazılmaz. |
| Line 9c | Tescilli Türk şirketi için işaretlenmez — VKN tescilden itibaren vardır. |
Doldurulmuş örnek: Türk Ltd. Şti. için W-8BEN-E
Aşağıda kurgusal bir İstanbul Ltd. Şti. (yazılım stüdyosu, Active NFFE, işi Türkiye'de yapılan hizmet geliri) için doldurulmuş W-8BEN-E'nin 1. sayfası yer alır. Bu gelir ABD kaynaklı olmadığından Part III (Line 14a, 14b ve 15) boş kalır. Form 8832 verilmemiştir — Limited Şirket için varsayılan Chapter 3 sınıflandırması Corporation'dır.
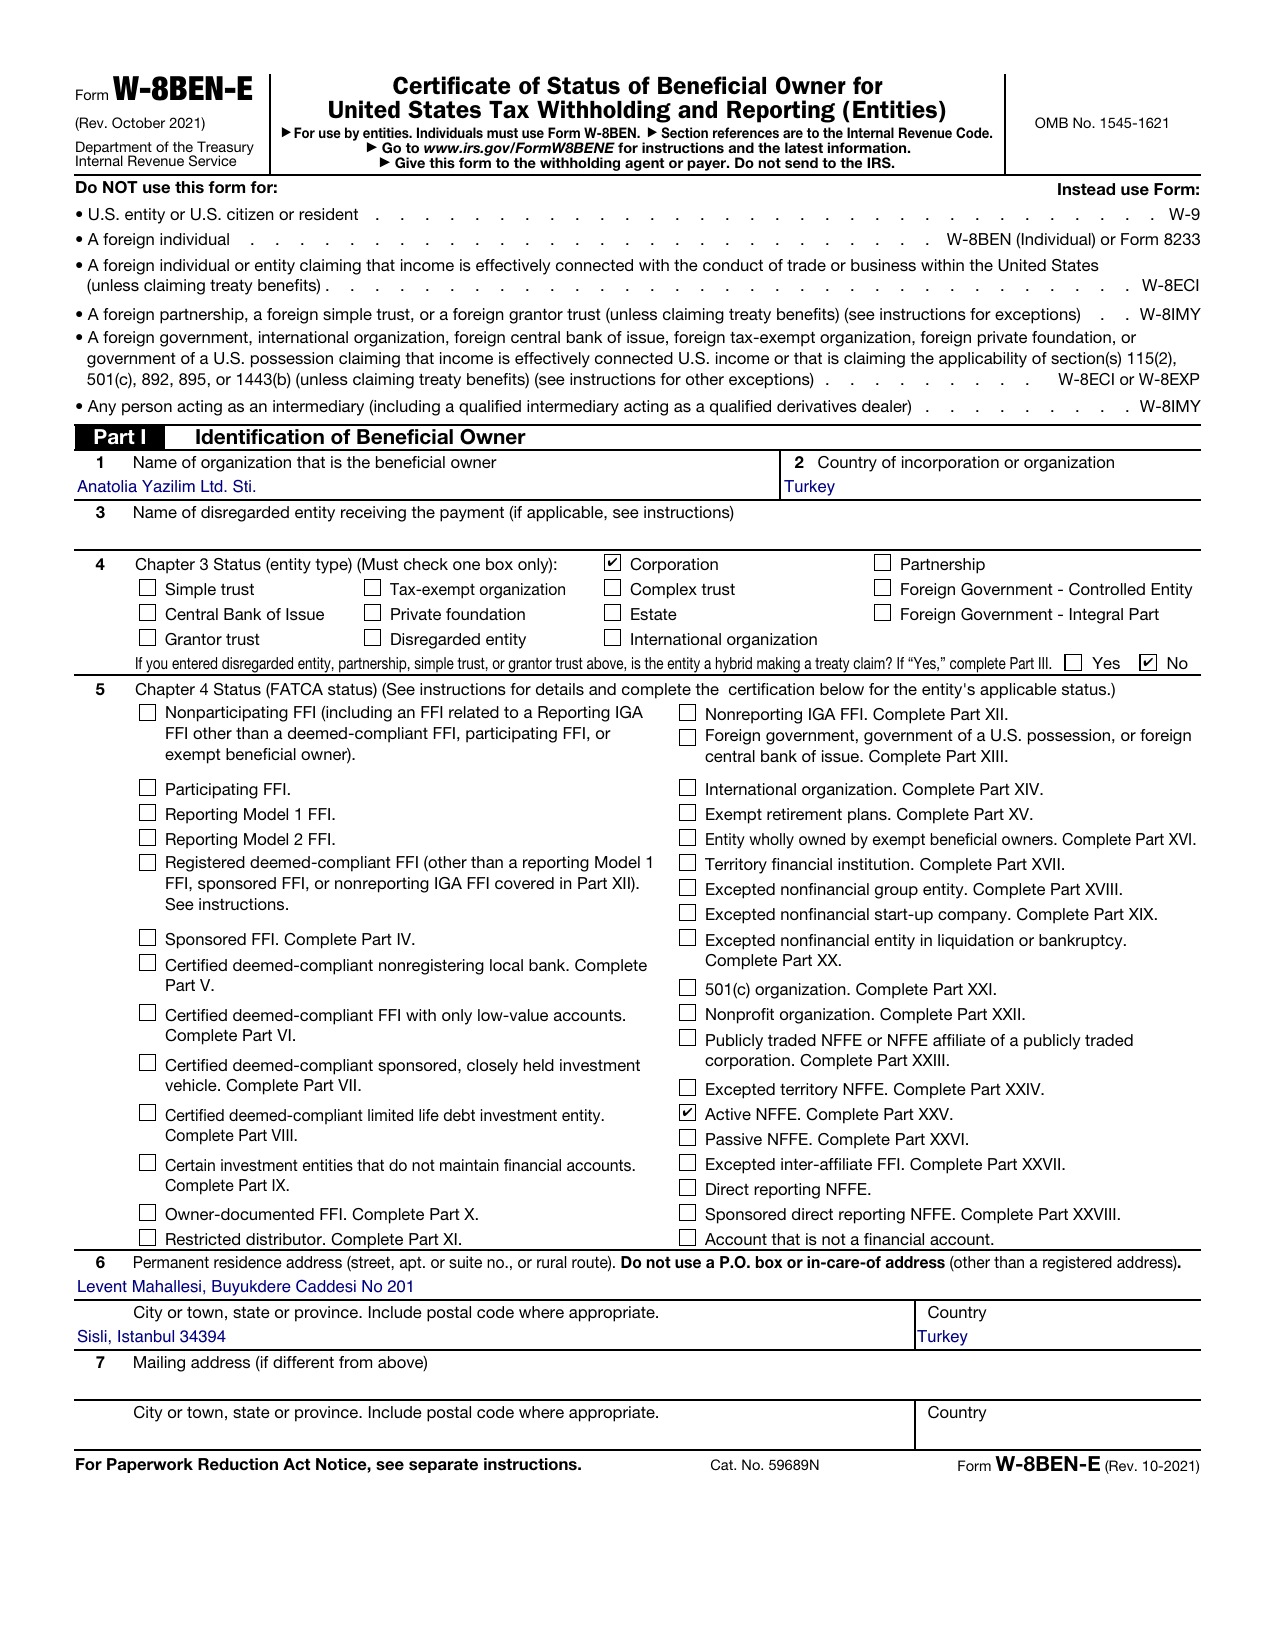
Örnek: Anatolia Yazılım Ltd. Şti. (İstanbul). Vergi Kimlik Numarası (VKN) 1234567890, Chapter 3 Corporation (Form 8832 başvurusu yapılmamıştır — Limited Şirket için varsayılan sınıflandırma), FATCA Active NFFE, hizmetler Türkiye'de yapıldı: Part III boş, anlaşma talebi yok. Tüm veriler kurgusaldır.
ABD–Türkiye anlaşması: gelir türüne göre oranlar
Aşağıdaki oranlar ABD–Türkiye Çifte Vergilendirmeyi Önleme Anlaşması'nın yürürlükteki metninden alınmıştır (1996/1997). Line 15'e yazılan madde ve oran, gelir türüne bağlıdır:
| Gelir türü | Madde | Oran |
|---|---|---|
| Türkiye'de yapılan hizmetler (danışmanlık, yazılım, SaaS) | — | ABD kaynaklı değil: stopaj yok, Part III boş |
| Şirketin ABD'de yaptığı serbest meslek hizmetleri ve benzeri faaliyetler | Article 14(2) | %0 (ABD'de bu hizmetlerin yapıldığı daimi işyeri yoksa ve hizmetler herhangi bir kesintisiz 12 aylık dönemde toplam 183 günü aşmıyorsa) |
| ABD'de yürütülen faaliyetten elde edilen diğer ticari kazançlar (ABD faaliyeti olan SaaS gibi) | Article 7(1) | %0, yalnızca şirketin ABD'de daimi işyeri yoksa; ABD'deki bir daimi işyerine atfedilen kâra %0 uygulanmaz |
| Temettü (şirket, ödeyenin oy hakkının ≥%10'una sahip) | Article 10(2)(a) | %15 |
| Temettü (diğer tüm durumlar, gerçek kişiler ve ABD RIC temettüsü dahil) | Article 10(2)(b) | %20 |
| Temettü — ABD REIT, şirket veya REIT'te ≥%10 paylı sahip | Article 10(2) | Anlaşma oranı yok: %30 (Article 10(2)(b) yalnız REIT'te %10'dan az paylı gerçek kişi için) |
| Faiz — diğer durumlar | Article 11(2) | %15 |
| Faiz — krediyi banka, tasarruf kurumu veya sigorta şirketi gibi bir finansal kurum vermiş | Article 11(2) | %10 |
| Royalty — 12(3)(a) kapsamındaki telif (yazılım lisansı dahil), patent, marka, know-how, film | Article 12(2) | %10 |
| Royalty — yalnızca 12(3)(b) ekipman kullanımı | Article 12(2) | %5 |
Hizmet geliri için Article 8 kullanılmaz — Article 8 bu anlaşmada uluslararası taşımacılık (gemi ve uçak) içindir. Şirketin ABD'de yaptığı serbest meslek hizmetleri Article 14(2), diğer ticari kazançlar Article 7(1) kapsamındadır. Royalty'de Line 15 alıntısı Article 12(2)'dir: %10 — 12(3)(a) kapsamındaki telif, yazılım, patent; %5 — yalnızca 12(3)(b) ekipman. 12(3)(a) ve 12(3)(b) tanım paragraflarıdır, Line 15 maddesi değildir. %5'lik oran asla yazılım lisansına veya diğer fikri mülkiyet gelirine uygulanmaz — yalnızca ekipman kirası/kullanımına ilişkindir; kategoriden şüpheniz varsa vergi danışmanına sorun. Faizde %10 yalnızca krediyi bir finansal kurum verdiyse geçerlidir; portföy faizi niteliği taşımayan ABD koşullu faizi Article 11(8)(b) uyarınca temettü gibi vergilendirilir.
Sihirbaz mı, boş PDF mi, muhasebe blogu mu?
Üç yol vardır: IRS boş PDF'ini kendiniz doldurmak, bir muhasebe blogundaki genel makaleyi okumak veya adım adım sihirbaz kullanmak. Aşağıda neyin dahil olduğu — rakip fiyatı yok, çünkü kamuya açık bir rakip fiyatı doğrulanmadı.
| Ne dahil | Boş IRS PDF'i | Muhasebe blogu (bilgi makalesi) | W8GetEasy sihirbazı |
|---|---|---|---|
| Resmi IRS satır numaraları (Line 1–15, Part XXV) | Evet (siz doldurursunuz) | Kısmen | Evet + durumunuza göre ön doldurma |
| A.Ş. vs Ltd. Şti. sınıflandırması (per se vs eligible entity) | Hayır | Kısmen (yönetmelik numarası yok) | Evet, ülke ipuçlarıyla |
| Doldurulmuş örnek PDF | Hayır | Hayır | Evet (bu sayfada) |
| Anlaşma maddesi ve oran önerisi | Hayır | Genel tablo | Evet, sizin gelir türünüze göre |
| İmzaya hazır PDF | Kendiniz doldurursunuz | Hayır | Evet, 30 USD |
| Fiyat | Ücretsiz (zamanınız) | Belirtilmemiş (ücretsiz makale) | 30 USD, tek seferlik |
Türk şirketleri için W-8BEN-E: sık sorulan sorular
A.Ş. mi Ltd. Şti. mi şahıs işletmesi mi — hangi formu dolduracağım?
Şahıs işletmesi / serbest meslek (gerçek kişi) → W-8BEN. A.Ş. veya Ltd. Şti. (ve Kolektif/Komandit Şirket) → W-8BEN-E. Gelir eşiği yoktur; tek ölçüt hukuki biçimdir.
Limited Şirket için Form 8832 vermem gerekir mi?
Hayır, varsayılan Corporation sınıflandırmasını kullanıyorsanız gerekmez. Form 8832 yalnızca Ltd. Şti.'yi partnership (çok ortaklı) veya disregarded entity (tek ortaklı) olarak sınıflandırmak istediğinizde verilir. A.Ş. için Form 8832 seçeneği yoktur — per se corporation'dır.
EIN mi VKN mi yazacağım?
Sıradan bir faaliyet şirketi Line 9b'ye 10 haneli VKN yazar ("TR" öneki olmadan). Line 8'deki EIN genellikle boş kalır. EIN yalnızca belirli durumlarda gerekir (fazla kesilen verginin iadesi, W-8ECI).
W-8BEN-E ne kadar süre geçerlidir?
İmza tarihinden itibaren üç tam takvim yılı, aksi belirtilmedikçe. 2026'da imzalanan bir form 31 Aralık 2029'a kadar geçerlidir. Ödeyici daha erken yenileme isteyebilir.
"No LOB Article In Treaty" kutusunu işaretleyebilir miyim?
Hayır. ABD–Türkiye anlaşmasının 22. maddesi bir Limitation on Benefits maddesidir. Anlaşmadan yararlanan faaliyet gösteren yazılım/hizmet şirketi genellikle Line 14b'de "Active trade or business" işaretler; Türkiye'de yapılan hizmetler için Part III (Line 14a, 14b ve 15) boş kalır.
Formu kime gönderirim?
Amerikan ödeyiciye — müşteri, platform veya aracı kurum. IRS'e veya Türk vergi dairesine değil.
Sonraki adımlar
Durumunuza en yakın sayfayı seçin:
- Şahıs işletmesi / serbest meslek (gerçek kişi): W-8BEN serbest meslek kılavuzu
- YouTube / AdSense ödemeleri: AdSense için W-8BEN-E
- Chapter 3 statüsü ayrıntılı: Chapter 3 statü kılavuzu
- W-8BEN ve W-8BEN-E doğrudan karşılaştırma: W-8BEN ile W-8BEN-E farkı
En sık yapılan hatalar
- "Ltd. Şti. = A.Ş., fark yok" miti: Her ikisi de varsayılan olarak Corporation'dır, ama A.Ş. per se corporation'dır (sınıflandırma değiştirilemez), Ltd. Şti. ise Form 8832 ile partnership veya disregarded entity seçebilir. Form 8832 vermediyseniz ikisi de Corporation kutusuyla doldurulur — vermeyi planlıyorsanız fark önemlidir.
- EIN'in her zaman gerektiğini sanmak: Sıradan bir faaliyet şirketi için Line 8 genellikle boş kalır. Line 9b'deki yabancı VKN yeterlidir. EIN yalnızca belirli durumlarda gerekir (fazla kesilen verginin iadesi, W-8ECI).
- "No LOB Article In Treaty" kutusunu işaretlemek: ABD–Türkiye anlaşmasının 22. maddesi bir Limitation on Benefits maddesidir. "No LOB Article" kutusu burada geçerli değildir (1974 ABD–Polonya anlaşmasının aksine, o anlaşmada LOB maddesi yoktur). Anlaşmadan yararlanan faaliyet gösteren yazılım/hizmet şirketi genellikle "Active trade or business" işaretler.
- Line 15'e Article 8 yazmak: Bazı eski ABD anlaşmalarında Business Profits Article 8'dedir. ABD–Türkiye anlaşmasında Article 8 uluslararası taşımacılıktır; ticari kazanç Article 7'dedir, şirketin ABD'de yaptığı serbest meslek hizmetleri Article 14(2)'dedir. Türkiye'de yapılan hizmetler için Part III (Line 14a, 14b ve 15) boş kalır.